国产 FPGA 厂商全景:紫光同创、安路、高云、复旦微怎么选
产业格局变动很快,本文基于截至 2026 年的公开信息组织,具体产品代际、容量与工艺节点以各厂商官网与数据手册为准。入门总览先读 FPGA 厂商与器件家族,那篇按 Xilinx(AMD)/Intel(Altera)/Lattice 建立了器件分档地图;本篇把镜头拉近到国产厂商,不堆公司介绍,而是回答一个工程问题:项目真要选国产 FPGA,各家落在哪一档、工具链能不能接住、坑在哪里。
本文要回答的问题
- 国产 FPGA 主力厂商各自的器件家族和市场定位是什么?
- 按应用场景(消费小逻辑、工业控制、视频图像、高可靠宇航)怎么对号入座?
- 与 Xilinx(AMD)/Intel(Altera)相比,真实差距体现在哪几个维度?
- 把已有设计迁移到国产器件,约束、IP、原语层面要改什么?
- 立项选型时按什么顺序核实信息、向厂商问哪些问题?
一、为什么先看生态:FPGA 竞争不是只看裸芯片
选 ASIC 看的是芯片本身,选 FPGA 看的是「芯片 + 软件 + IP + 文档 + 供货」一整套生态。这也是国产 FPGA 与国际大厂最容易被低估的差距所在:一颗器件的 LUT 数量纸面接近,不代表项目能同样顺利地流到量产。
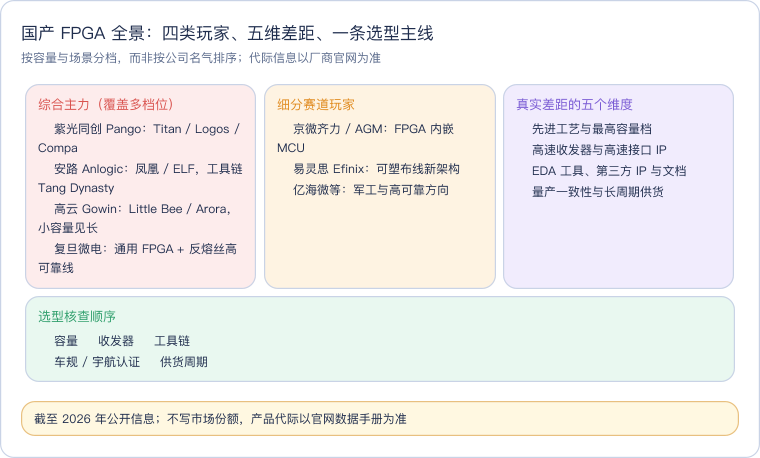
读这张图抓住三层:玩家怎么分组、差距落在哪些维度、选型按什么顺序收敛。国产厂商不是一个同质化的群体——高云的基本盘在消费级小器件,复旦微的招牌在高可靠与反熔丝,拿同一家的短板去比另一家的长板没有意义,先判断自己项目的落点,再看谁在那个档位最强。
FPGA 的生态成本可以拆成四块,后文会反复回到这张清单:
| 生态要素 | 开发者实际感受到的东西 | 迁移成本 |
|---|---|---|
| EDA 工具 | 综合、布局布线、时序引擎、调试器的稳定性与报错可读性 | 中:要重学流程,但 RTL 设计经验通用 |
| IP 库 | DDR 控制器、PCIe、以太网、SerDes 等是否有经过硅验证的硬 IP/软 IP | 高:关键 IP 缺失可能直接让选型不成立 |
| 文档与社区 | 数据手册公开度、应用笔记、踩坑帖、开发板与教程数量 | 隐性但巨大:决定团队爬坡速度 |
| 供货与一致性 | 温档齐全度、批次参数离散度、生命周期承诺、二供可能 | 高:量产阶段才暴露,换料代价大 |
正因为如此,本篇对每家都按同一个口径写:家族定位、工具链、适用场景、要注意的坑,而不是复制公司宣传材料。
二、四家主力厂商定位
先给一张总表建立横向坐标,再逐家展开。表中档位均为概括性表述,具体型号资源量、收发器速率、工艺节点请以厂商官网数据手册为准。
| 厂商 | 代表系列 | 容量档位(概括) | 工具链 | 特色定位 | 典型风险点 |
|---|---|---|---|---|---|
| 紫光同创(Pango) | Titan / Logos / Compa | 小容量到中大容量全覆盖 | Pango Design Suite(PDS) | 国产中高端代表之一,工业、视频、通信项目采用多 | 高端档 IP 与工具成熟度仍需按项目实测 |
| 安路(Anlogic) | 凤凰 Phoenix / ELF | 低密度到 28 纳米一代中密度 | Tang Dynasty(TD) | 国产 FPGA 最早上市的一批,消费与工业客户广 | 系列间资源/封装差异要看手册细比 |
| 高云(Gowin) | Little Bee / Arora | 小容量强,向上延伸中 | Gowin EDA | 消费电子、小逻辑、爱好者生态活跃,小封装选择多 | 大容量与高速接口档选择面相对窄 |
| 复旦微电 | 通用 FPGA 系列 + 反熔丝系列 | 中端通用器件 + 高可靠专用线 | 厂商自研套件 | 反熔丝/宇航高可靠是独有招牌,资质齐全 | 高可靠线获取门槛与流程不同于商业器件 |
下面这张定位图把四家放进它们最常被选中的应用带里。颜色只表达定位性质:蓝色块是市场需求量最大的商业应用带,绿色块是支撑性/高可靠应用带,同色同属一类。
怎么读这张图:先找到项目所在的应用带,再在该带内比厂商,而不是反过来。四条带之间不是高低关系——一块电机控制板用不到视频带的大容量 DSP,一颗星载器件也不会因为消费带便宜就降档选型。图右侧的海外参照提醒一件事:对标时要同档对同档,用 Artix 级的需求去要求国产旗舰、或拿国产小器件去比 Virtex 的容量,都会得出失真的结论。
紫光同创(Pango):国产里档位铺得较全的一家
紫光同创的公开家族大致分三层:Compa 系列面向低成本、小容量应用;Logos 系列是 28 纳米一代的主流容量档,工业控制、显示、通信接口类项目采用较多;Titan 系列面向更高容量与更丰富的高速资源,是其冲击中高端的产品线。工具链为 Pango Design Suite(PDS),工程组织、约束、时序分析的概念与主流工具一一对应,用过 Vivado 或 Quartus 的工程师上手不陌生,详见 Vivado 快速上手 与 Quartus 快速上手 中对通用流程的介绍。
要注意的坑:档位越高,对具体高速 IP 的可用性与工具版本越敏感。DDR 控制器、高速收发器相关方案不要只看产品页的参数表,要拿到对应器件、对应工具版本的实测例程(高速接口的通用知识见 SerDes 收发器使用)。
安路(Anlogic):上市早、客户面广
安路是国产 FPGA 里较早量产商用的公司,ELF 系列覆盖低密度低成本场景,在消费、工业前向出货量大;凤凰(Phoenix)系列采用 28 纳米一代工艺,面向中密度与更高性能需求。工具链 Tang Dynasty(TD)同样提供从综合到比特流的完整流程。
安路的特点是「宽」——从小规格到主流规格的器件选择面大,成本和供货在商业市场打磨得比较充分。坑在于系列多、型号多,封装兼容关系和资源差异必须逐型号查手册,不能看到同系列名就假设引脚兼容。
高云(Gowin):小容量与消费市场的活跃分子
高云的两条主线很清晰:Little Bee(小蜜蜂)系列是小容量、小封装、低成本器件,在消费电子、接口桥接、胶合逻辑和爱好者/教学市场能见度很高,市面上国产 RISC-V 小板卡、显示配件经常用它;Arora 系列向中等容量延伸,承接更多 DSP 与存储资源需求。工具链为 Gowin EDA,安装包轻、工程建得快。
它的生态打法和 Lattice 历史上的路线相似:不拼最大容量,拼小器件的性价比、功耗和易用性(Lattice 的定位见 厂商与器件家族)。坑是反过来的:项目一旦长大到需要多路高速收发器或大逻辑容量,可升级的器件空间不如综合厂商宽,选型时要给资源增长留余量(资源评估方法见 资源利用率分析)。
复旦微电:通用 FPGA 之外,反熔丝是独有招牌
复旦微电同时有两条性质不同的线:一条是通用 SRAM FPGA,覆盖中端容量,在国产化要求明确的工业与基础设施项目里常见;另一条是反熔丝(antifuse)FPGA,面向宇航与高可靠场景——反熔丝器件一次性编程、掉电不丢配置、对配置存储的单粒子效应免疫,这与 Microchip 反熔丝产品属于同一技术类别,和普通 SRAM FPGA 的上电配置模型完全不同(可靠性背景见 FPGA 可靠性与 SEU)。
要注意的坑主要在商务与流程:高可靠线器件的获取、质量等级与资料开放程度和商业级器件不是一套规则,民用商业项目未必需要、也未必走得通这条线;反过来,宇航项目选 SRAM 器件则要额外做抗辐照与配置刷新设计。
三、其他玩家与细分市场
四家之外,还有一批公司不追求「全档位通吃」,而是在架构或场景上做差异化,了解它们有助于避开「非四大不可」的视野盲区。
| 玩家 | 差异化方向 | 适合先问什么 |
|---|---|---|
| 京微齐力、AGM | FPGA 与 MCU 融合,单芯片内带处理器核与外设 | 项目是否本就是「控制 + 小数据通路」,省一颗外挂 MCU |
| 易灵思 Efinix | Quantum 可塑布线架构,强调功耗与面积效率 | 工具链与 IP 是否覆盖所需接口;国内供货与支持渠道 |
| 亿海微等 | 军工、高可靠、国产化资质方向 | 资质等级、质量保证流程与供货条款 |
| 各类 CPLD/小逻辑兼容厂商 | 上电时序、胶合逻辑、状态管理 | 是否只需几十到几百个 LUT,用最小器件解决 |
其中「FPGA 内嵌 MCU」路线值得多解释一句:它与 Zynq 式的「FPGA + 应用处理器」不是一个量级,更接近「MCU 旁边带一块可灵活编程的逻辑」,对电机控制、传感器采集、协议桥接这类控制为主、数据通路为辅的项目很合适;软核路线的区别可参考 FPGA 软核。这类产品的共同坑是处理器部分的软件生态(调试器、库、RTOS 支持)成熟度往往比逻辑部分更决定体验,评估时要把软件工具链和逻辑工具链一起测。
四、真实差距的五个维度
「国产 FPGA 和国外差多少」是个错误的问法——差距不是一条数轴,而是五个互相独立的维度,同一家厂商可能在两个维度上表现完全不同。以下描述均为行业普遍状态的概括,不含具体数值排名。
| 差距维度 | 国际大厂现状 | 国产普遍状态(概括) | 对选型的含义 |
|---|---|---|---|
| 先进工艺与容量天花板 | 最先进节点、最大容量器件由两家头部率先推出 | 28 纳米一代是多家公开主力,更先进代际在推进,具体以官网为准 | 超大规模逻辑设计选择面窄,要按实测资源报告判断 |
| 高速收发器 | 最高单通道速率、路数与信号完整性方案齐全 | 中速档覆盖改善,最高速档与最难场景仍在追赶 | 112G 级、超大带宽项目要尽早做器件级可行性验证 |
| EDA 工具与第三方 IP | 二十年迭代,报错信息、时序引擎、第三方 IP 市场成熟 | 自研工具可用且持续进步,高级特性与边角场景要实测 | 关键 IP(DDR/PCIe/以太网)写进立项风险清单 |
| 文档可获得性 | 手册、应用笔记、社区讨论海量且公开 | 公开资料在快速增多,但深度资料常依赖 FAE 渠道 | 把「能否拿到完整手册和例程」当尽调项,不当软指标 |
| 量产一致性与供货 | 温档/封装齐全,生命周期承诺与车规体系成熟 | 头部厂商已建立量产与质量体系,线与线之间参差 | 量产项目审厂、看批次报告、谈长期供货条款 |
有两个认知偏差值得点破。第一,差距是按档位分布的:在小容量与中端商业市场,多家国产器件已在真实量产项目里大规模运行,「能不能用」早已不是问题;差距集中在最高容量、最高速收发器和最复杂 IP 上。第二,工具链的差距比芯片差距更影响日常体验:综合速度慢、报错提示晦涩、时序约束行为与直觉不符,这类问题不会出现在参数表里,却会消耗工程师最多时间。这也是为什么 开源工具链 之外,商业工具链的成熟度评估只能靠项目试点,不能靠看宣传材料。
五、工具链迁移体验:约束、IP、原语差异
把一个现有设计从 Xilinx 或 Intel 器件迁到国产器件,RTL 里可综合的业务逻辑基本不用动——Verilog 写法、状态机、流水线设计经验全部通用(基础见 Verilog 组合与时序逻辑)。真正要重做的是与器件绑定的三层。
| 迁移层 | 具体内容 | 处理方式 |
|---|---|---|
| 约束 | 引脚约束语法、IO 标准、时序例外(XDC/SDC 写法各家不同) | 重写约束文件;时序例外逐条复核,参考 XDC 约束入门 |
| IP | DDR 控制器、PLL、PCIe、以太网 MAC/PHY、SerDes 配置 | 用目标厂商 IP 重新生成并重新验证,不能简单替换文件 |
| 原语 | IDDR/ODDR、时钟缓冲、移位寄存器、启动配置原语 | 全部搜出替换为目标厂商对应原语,行为差异逐一对表 |
| 调试与配置 | 在线调试工具、Flash 烧写、多启动/远程升级方案 | 重搭调试环境,配置电路按目标器件手册复核 |
迁移项目里最容易出事的是 DDR 与高速接口:控制器 IP 换了,校准行为、用户接口时序、时钟架构都可能不同,等于把接口子系统重新集成一遍(DDR 侧的通用知识见 DDR 与 MIG)。工程上的稳妥做法是在架构阶段就隔离器件相关层——业务 RTL 不直接例化厂商原语,时钟、IO、IP 包一层自己的 wrapper,迁移时只换 wrapper 与 IP 目录。这个习惯同时是二供策略的基础。
另外要预留时序收敛重来一遍的时间预算:换了布局布线引擎,关键路径的布线资源与延迟模型完全不同,原来轻松收敛的设计可能要重打流水线,时序收敛方法论见 时序收敛方法。一个经验法则:迁移评估阶段先让供应商把设计实际跑一遍,拿到资源利用率和时序报告,再决定立项——纸面参数核对代替不了这一步。
六、国产 FPGA 项目选型清单与信息核实方法
把前面的内容收成一条可执行的核查顺序。先用下面的脑图建立决策树骨架:从容量出发,逐层过收发器、工具链、认证、供货,任何一层不满足就回到上一层换型号或换厂商,而不是带着风险往下走。
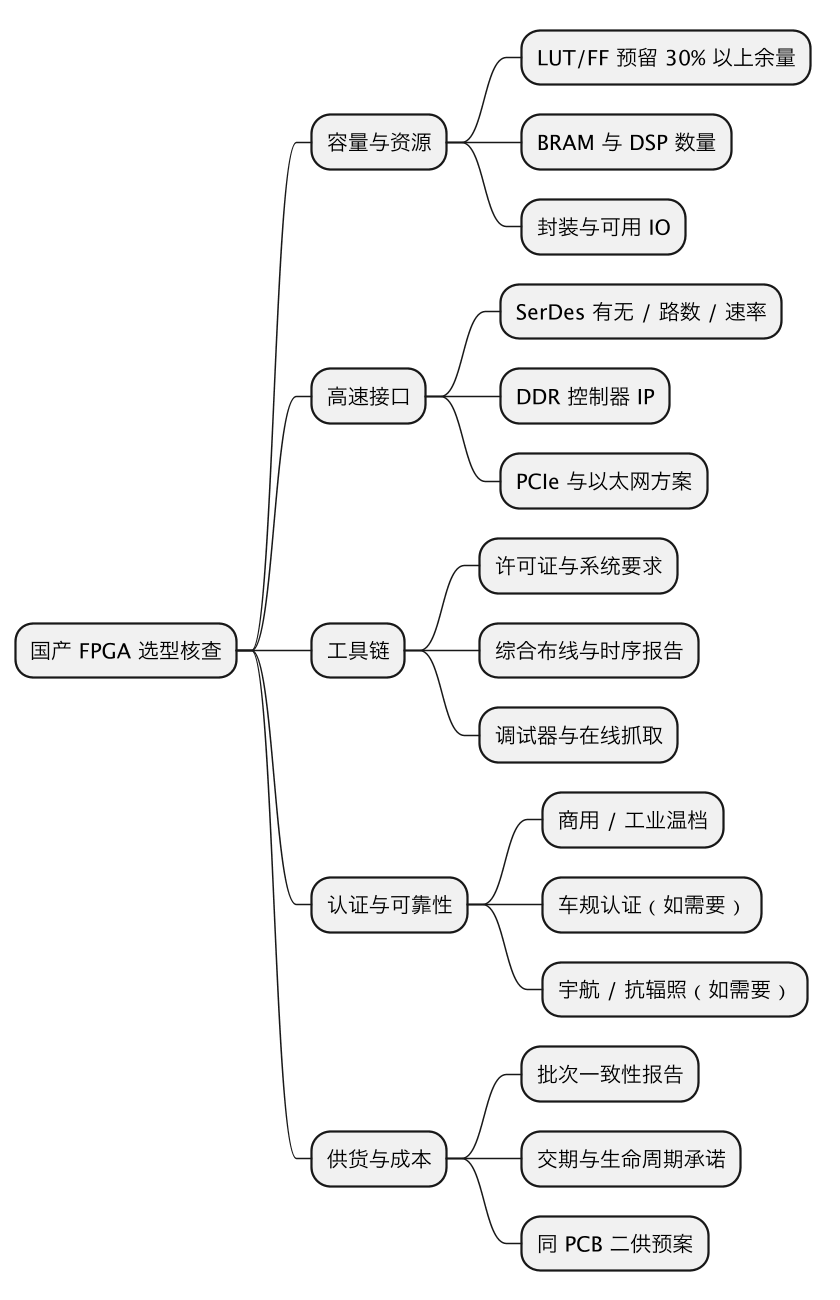
读这张脑图的要点是顺序不能颠倒:容量不达标却先谈价格、认证不满足却先画原理图,都是常见的返工源头。每个分叉都要向厂商或代理拿到可归档的证据,而不是口头答复。
具体执行时分三步:
- 官网核参数:以厂商官网数据手册核对家族、封装、温档、收发器速率,本文不给具体数字正是因为代际更新快——选型当下查到的手册才是有效信息。
- 工具实测:申请试用许可,用自己的真实工程(或最接近的子集)完整跑通综合、布局布线、时序分析、在线调试,记录工具版本与编译耗时。
- 供货尽调:对量产项目要求提供质量体系说明、批次参数报告、生命周期与供货承诺;有国产化合规要求的,提前确认所需资质文件的出具流程。量产环节的通用检查项见 FPGA 量产。
最后留一个「退路」检查:同一板卡是否预留了第二颗可兼容器件的可能(至少封装、电源、配置电路兼容)。二供不一定要在第一版就贴料,但架构上不堵死这条退路,是供应链风险对冲的常规做法。
这一篇在知识体系里的位置
本篇是 FPGA 入门层 厂商与器件家族 的国产专题展开:那篇给全球厂商地图,本篇给国产厂商的选型纵深。选型的技术判据继续向两侧延伸——容量与资源评估看 资源利用率分析,高速接口可行性看 SerDes 收发器使用 与 DDR 与 MIG,可靠性要求看 FPGA 可靠性与 SEU,量产与供货条款看 FPGA 量产。工具链侧,Vivado 快速上手、Quartus 快速上手 与 开源工具链 分别对应商业主流与开源三条路径,理解了通用流程,换到任何国产 IDE 都只是换界面、不换思维。
总结
国产 FPGA 厂商全景的正确打开方式是「分档 + 分场景」:紫光同创靠 Titan/Logos/Compa 铺较全档位,安路凭 ELF/凤凰覆盖消费到主流商业市场,高云以 Little Bee/Arora 守住小容量与易用性,复旦微电在通用 FPGA 之外握有反熔丝高可靠线,京微齐力、AGM、易灵思、亿海微等则分别从内嵌 MCU、新架构、特种场景切细分市场。与国际厂商的差距集中在最高容量、最高速收发器、EDA 与 IP 生态、文档公开度、量产一致性五个维度,且在中小容量商业档已显著收窄。迁移时业务 RTL 通用,约束、IP、原语、调试配置四层必须重做并隔离封装;选型按容量、收发器、工具链、认证、供货的顺序逐层拿证据核实,所有代际参数以厂商官网数据手册为准,并为二供预留架构退路。