AI 产业链全景
产业观察讲的是「为什么会这样」的长周期大势,这个专栏往下再钻一层:把 AI 当成一条从一度电、一颗芯片,一直延伸到模型 API、手机和机器人的完整产业链,逐环拆开看技术卡在哪、钱被谁赚走、国产走到哪一步。八十四篇文章彼此串联,你可以顺着电力→芯片→集群→模型→终端的顺序读,也可以从任何一个环节切入,再沿文末链接跳到上下游。
写法和产业观察保持一致:结论先行,判断都标注置信度和数据截止月,数字给区间和量级而不是精确报价;与站内教程单向互联——想动手学原理,再跳到数据与 AI 应用、AI 编程工具、芯片设计等栏目。
一张图看懂整条产业链
下面这张图把专栏的八十四篇文章压成一条主线:价值自下而上层层叠加——电力驱动封装好的芯片,芯片连进集群,集群上跑软件与模型,模型经云与数据封装成服务,最终落到应用与终端;同时还有两条反向流容易被忽略:终端产生的数据与反馈回流到上游迭代模型,应用和云的付费收入则沿链条反向分配,决定每个环节谁真正赚钱。
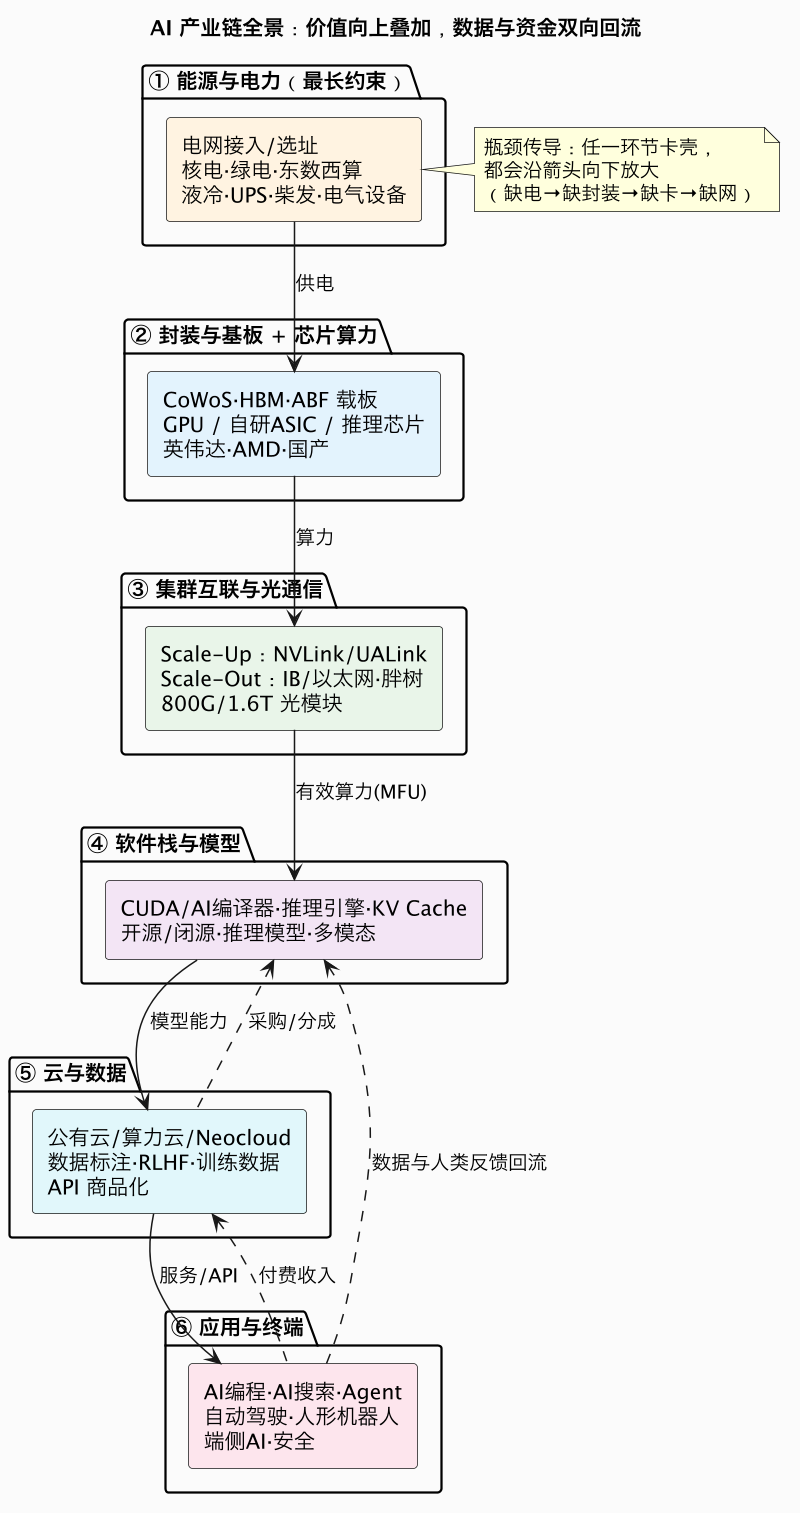
为什么要按这七层来读。 产业链最容易犯的错误,是只盯着中间最风光的 GPU 和大模型,却忽视了上下游那些「慢变量」。最底层的①能源电力,交期以年计、审批和变压器产能都不是砸钱就能加速的,因此成为整条链最长的约束;往上②封装与基板(CoWoS/HBM/ABF)决定了芯片能造出多少,芯片本身(GPU、自研 ASIC、推理芯片)则是算力的载体;到了③集群互联,单卡再强也要靠 NVLink、IB/以太网和高速光模块连成万卡集群,网络拓扑直接决定有效算力(MFU);④软件栈与模型才把硬件真正「激活」——CUDA、推理引擎、KV Cache 和各类模型决定了算力能转化成多少智能;⑤云与数据负责把模型变成可调用的服务,而数据标注、RLHF 和日益稀缺的训练数据是质量的隐形底座;最终在⑥应用与终端,AI 才被普通用户和企业用起来并产生收入。
两条反向流同样关键。 一条是资金:钱从应用和终端流入,经云、模型层层向上分配,这解释了为什么芯片和光模块这些「卖铲人」在涨价周期里利润最厚,也解释了 API 价格战会怎样挤压中间环节。另一条是数据与反馈:终端的真实使用和人类偏好回流到模型侧,成为下一轮迭代的燃料——这正是数据墙、RLHF 和端云协同被反复讨论的原因。读图时记住一个判断方法:瓶颈会沿正向箭头向下传导(缺电会演变成缺封装、缺卡、缺网),而利润与话语权沿反向流动,看清这两条流,就抓住了八十四篇文章共同的骨架。
上面这六段是为了先建立「价值流」直觉而做的粗分(七层);如果想看更细、可横向比较的产业结构,下一节会把它展开成 L1–L15 十五个产业层的全景详图,并逐层给出技术、玩家、卡点与成熟度。
十六层全景详图:环节、玩家与卡点
上面那张是「价值流」概念图;下面这张把专栏按统一的十五个产业层(L1–L15,外加方法论层 L0)逐层铺开。每层的色条第一行写清三件事:层名、技术成熟度 TRL、关键卡点 B 码,第二行列出这层在做什么、全球与中国代表玩家。其中卡点 B 码为简写(B:产能=交期/产能、B:技术=原理极限、B:良率=良率/质量、B:生态=软件/标准/迁移成本、B:监管=出口管制/合规/版权、B:资金=杠杆/ROI/需求),完整定义见下方「统一标尺」。
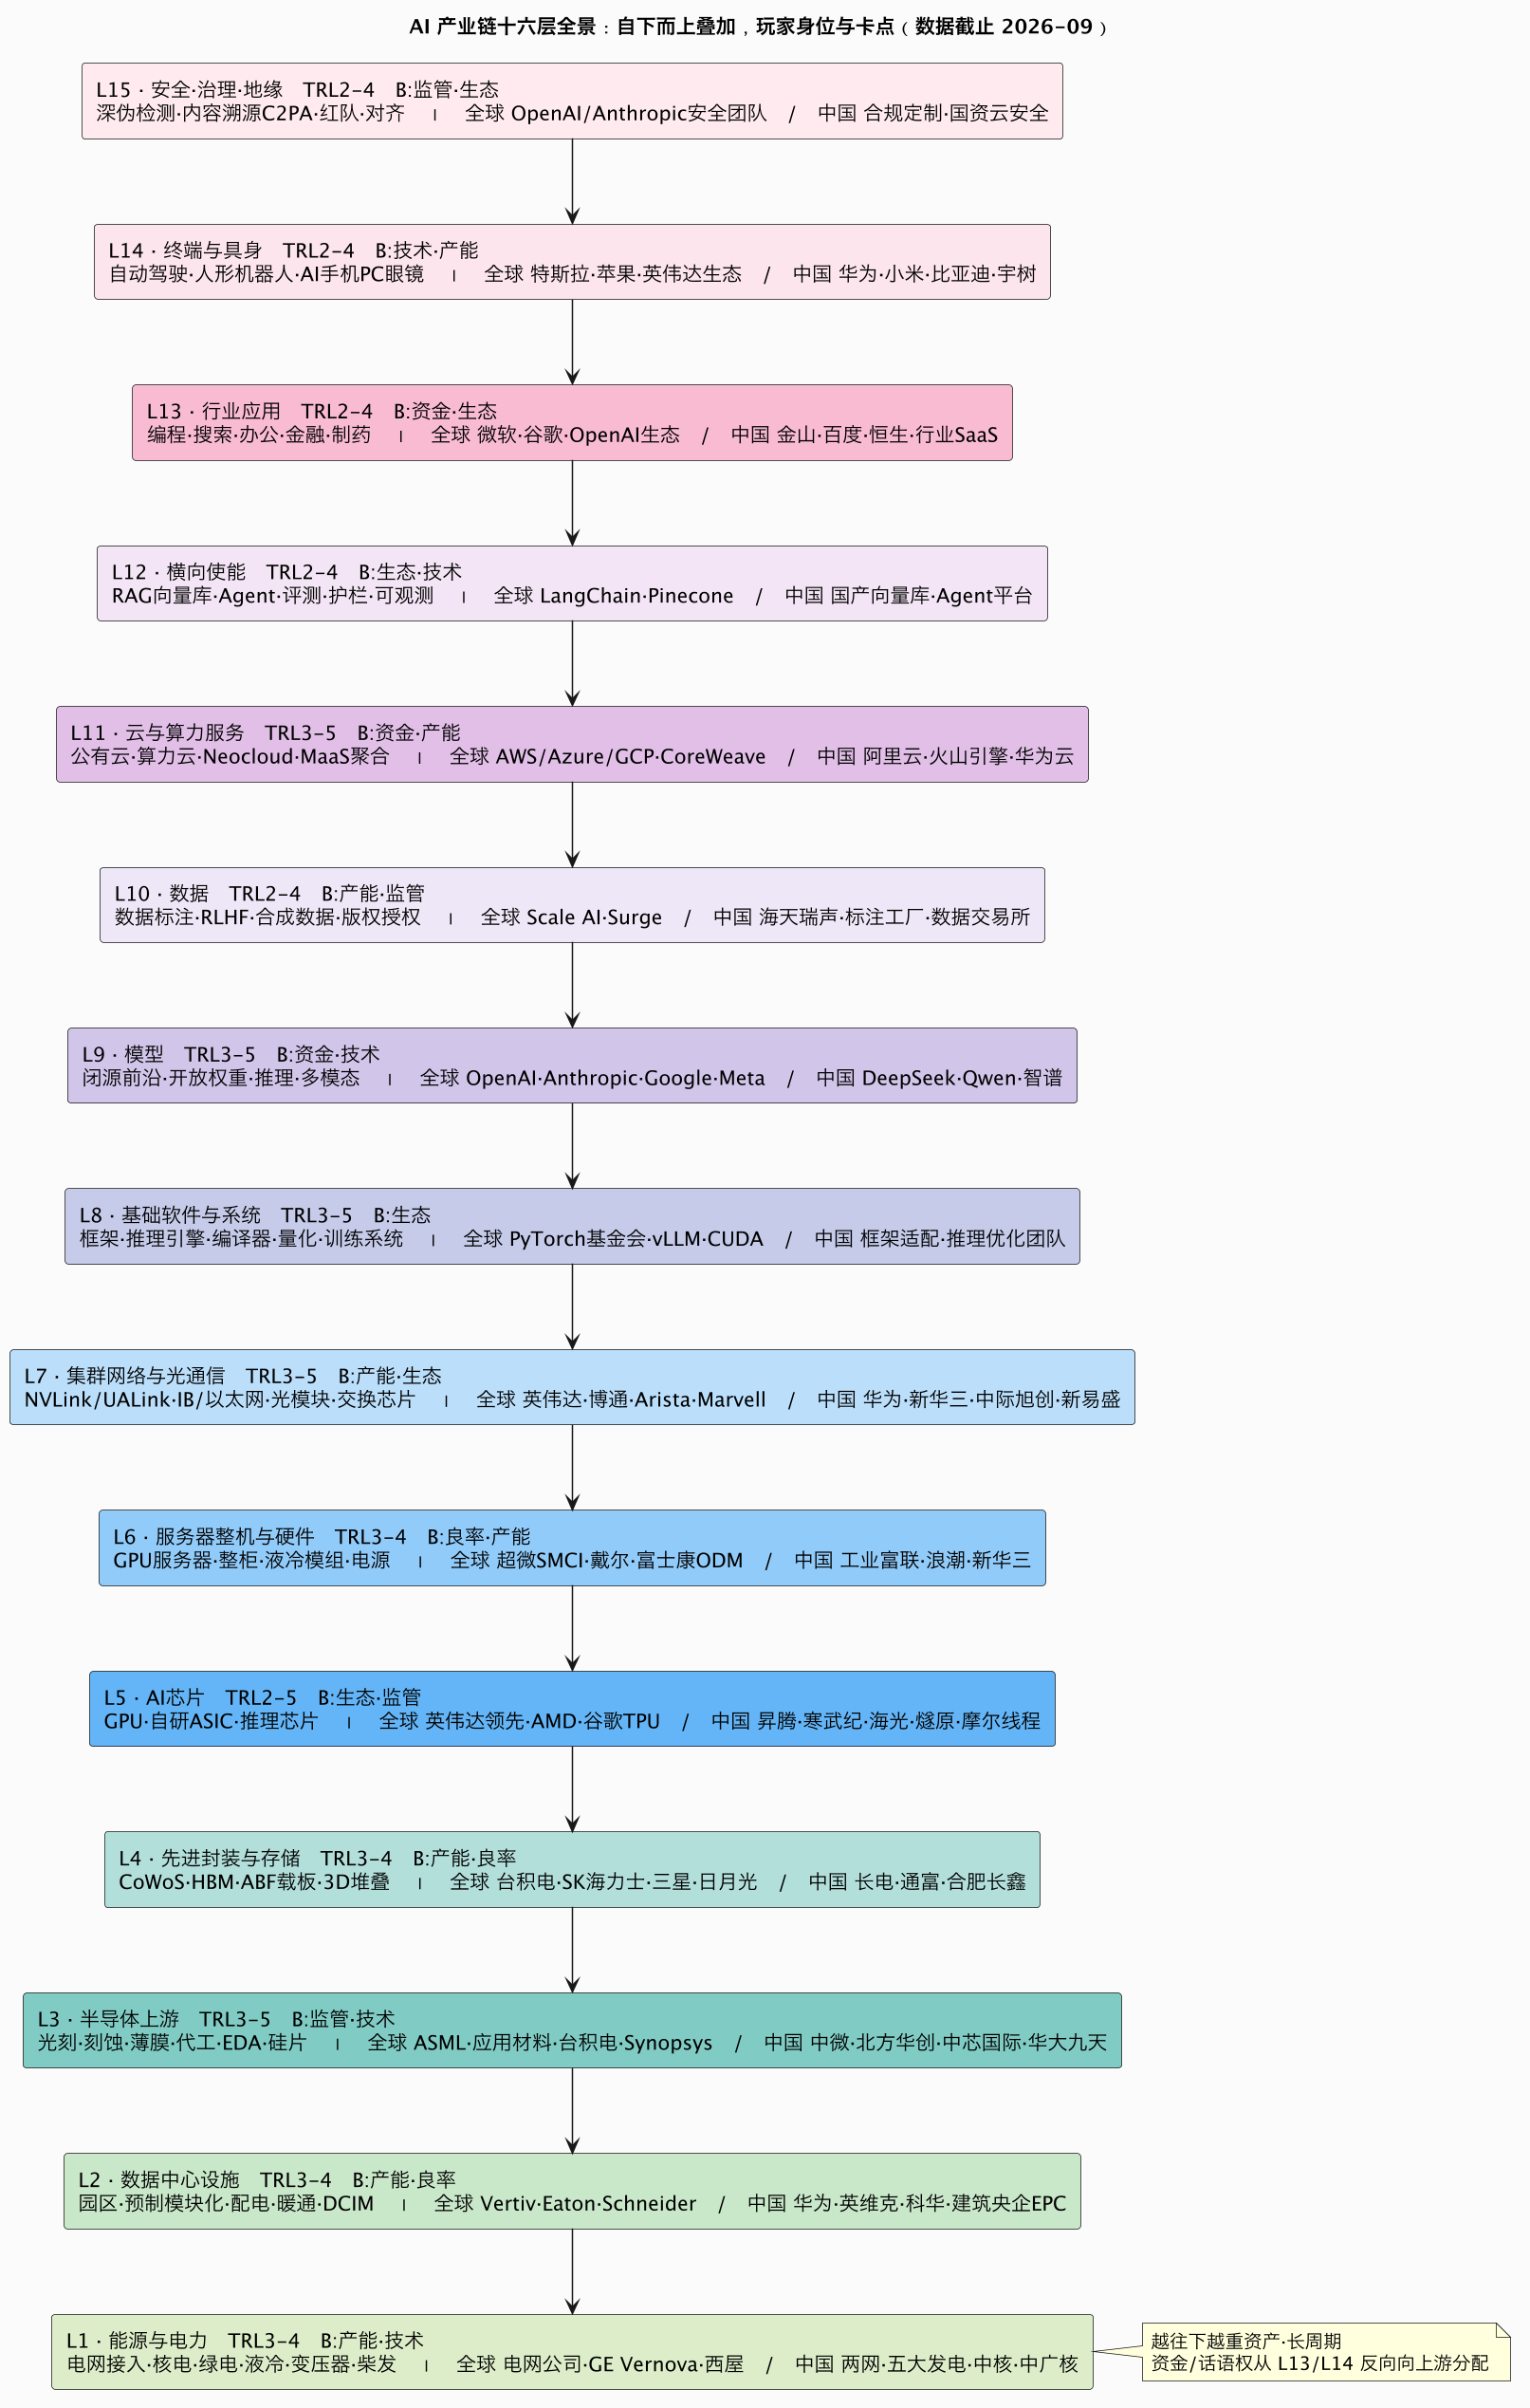
读图提示:越往下越是「重资产、长周期、慢变量」(电力/半导体交期以年计),越往上越是「轻资产、快迭代、赢家通吃」(模型/应用以月计);B 码越多的层,就是当前投资与国产替代博弈最激烈处。图只给骨架,下面按 L1→L15 逐层展开论述,并在每层就近给出可点击的对应深度文链接。
统一标尺:怎么读每一层的「成熟度、卡点、预期」
为让十六层可以横向比较,全专栏统一三把尺子,后续每层都按这套口径表述:
- 技术成熟度 TRL:TRL-1 论文实验 / TRL-2 工程验证 / TRL-3 早期商用 / TRL-4 规模商用 / TRL-5 成熟红海。
- 关键卡点 B-:B-产能(交期/产能)、B-技术(原理极限)、B-良率(良率/质量)、B-生态(软件/标准/迁移成本)、B-监管(出口管制/合规/版权)、B-资金(杠杆/ROI/需求)。一个环节通常 1 个主卡点、1~2 个次卡点。
- 预期时间窗:6 个月(已在排期内的确定事件)/ 18 个月(下一代产品与产能周期)/ 36 个月(格局级变化,只给方向、低置信度),并标置信度高/中/低。
所有数字给区间与量级,不给无法核对的精确报价;未上市公司的份额、良率、财务只引公开口径并标时点。下面逐层论述。
L1 · 能源与电力:整条链最长的约束
这层在做什么。 AI 算力的物理起点是一度电。一个千兆瓦级园区从签约到通电,要经历电网接入批复、变电站建设、线路架设和长期供电协议,交期常以数年计——比买卡、建机房都慢,因此是整条链最长、最难用钱砸快的约束(主卡点 B-产能:变压器、开关柜、并网容量;次卡点 B-技术/资金)。
关键技术与成熟度(TRL-3~4)。 供电本身成熟,真正变量在三处:电网接入与选址、高密机柜散热、稳定低碳的电源结构。散热在单柜功率破百 kW 后从风冷走向液冷(冷板为主流、浸没/喷淋并存,TRL-3~4);电源侧,科技公司开始绕过电网直接签核电长协、重启退役机组、押注小型模块化反应堆 SMR(TRL-2~3)。
主要玩家。 中国由「两张电网 + 五大发电 + 中核/中广核」主导,叠加东数西算与全球算力地理的枢纽布局;全球侧是电网公司、GE Vernova 等电气巨头与重启三哩岛的科技资本,液冷与配电环节分布着一批专业公司。
卡点与现状。 核心不是「有没有电」,而是接电容量、变压器/开关柜交期、审批周期三件事叠加;散热端卡在快接头、冷却液与整机集成。可参考:一度电的旅程:为什么通电要排好几年、数据中心选址学、液冷产业图谱、核电与 AI、供电的铁:电源/UPS/柴发、电气设备二级卡脖子、PUE、WUE 与每瓦碳。
预期。 6 个月:并网与变压器仍是硬约束,液冷在高密机柜加速渗透(高);18 个月:核电长协增多、绿电直连扩散(中);36 个月:算力地理向「便宜电+冷气候+政策枢纽」集中的格局固化(中)。
L2 · 数据中心设施:瓶颈在电气,不在土建
这层在做什么。 把电和地变成可上架的机房:土建、预制模块化舱、配电、暖通、消防、安防与 DCIM 运维。GW 级园区的交付瓶颈早已不是混凝土,而是电气安装与设备到货(主卡点 B-产能;次卡点 B-良率:高密度交付一致性)。
关键技术(TRL-3~4)与玩家。 预制模块化、电气先行的施工法在压缩工期;全球有 Vertiv、Eaton、Schneider,中国有华为、英维克、科华及承担总包的建筑央企。代表性拆解:AI 数据中心建设:EPC、预制模块化与被电力掐住的交付。
卡点与预期。 高密供电+液冷的现场集成能力是稀缺品。6 个月:电气设备排期决定项目能否如期交付(高);18 个月:整舱预制、整机柜交付比例上升(中);36 个月:超大规模园区与边缘节点两极分化(中)。
L3 · 半导体上游:链最深处的「卡脖子」
这层在做什么。 芯片造出来之前的一切:光刻机、刻蚀/薄膜/离子注入/量测设备、晶圆代工、EDA 工具、硅片、光刻胶与电子特气。这是技术密度最高、地缘博弈最集中的一层(主卡点 B-监管:先进设备与 EDA 的出口管制;次卡点 B-技术:先进制程与光刻原理极限)。
关键技术与成熟度(TRL-3~5)。 EUV 光刻(ASML 独家)、先进制程代工(台积电领先)、EDA 三巨头(Synopsys/Cadence/西门子 EDA)构成寡头格局;成熟制程与封测相对分散。本专栏当前的直接切口是AI 带动成熟制程需求——AI 电源管理、互联与配套芯片大量落在成熟节点,使其成为少有的产能紧张的「老工艺」。
玩家与现状。 全球由 ASML、应用材料、泛林、台积电、三星、英特尔及 EDA 三强把持;中国在中微(刻蚀)、北方华创(薄膜/炉管)、中芯国际(代工)、华大九天(EDA)、沪硅(硅片)等环节逐点突破,呈「设备先行、EDA 与高端光刻最难」的态势。
预期。 6 个月:出口管制清单继续左右本土采购与库存(高);18 个月:成熟制程与本土设备验证放量(中);36 个月:全球可能长期维持「两套设备与代工体系」并存(中)。这一层是 P1 优先要补约 17 篇深度文的结构性空白。
L4 · 先进封装与存储:决定「能造出多少卡」
这层在做什么。 把裸片和显存封成一颗可用算力芯片:CoWoS 等 2.5D/3D 封装、HBM 高带宽存储、ABF 载板、混合键合、热界面材料 TIM、芯片测试(KGD)。英伟达高端 GPU 的出货上限长期不由芯片设计决定,而由 CoWoS 产能和 HBM 供给决定(主卡点 B-产能;次卡点 B-良率:堆叠良率与已知良品裸片测试)。
关键技术(TRL-3~4)与玩家。 台积电主导 CoWoS,SK 海力士、三星、美光争夺 HBM(HBM3E 放量、HBM4 定制化),ABF 载板由日本、台湾厂商把持;封测有日月光与中国长电、通富。详见:CoWoS 产能争夺战、HBM3E 到 HBM4、ABF 载板与高端基板、先进封装的国产解、混合键合与 3D 堆叠、AI 芯片测试与 KGD、TIM 热界面材料。
卡点与预期。 6 个月:CoWoS/HBM 仍是高端卡放量闸门,配额向头部客户倾斜(高);18 个月:新产能投产、国产 2.5D 与存储在本土起量(中);36 个月:先进封装成为延续摩尔定律的主战场(中)。
L5 · AI 芯片:价值最集中的一层
这层在做什么。 真正承载算力的芯片——通用 GPU、云厂商自研 ASIC、推理专用芯片及中国国产阵营。决定竞争力的不是单一「几纳米」,而是算力、显存容量、显存带宽、片间互联、软件生态五要素组合(详见本层枢纽AI 芯片层枢纽)。主卡点在 B-生态(CUDA 锁定) 与 B-监管(先进制程/HBM 受限)。
玩家与身位(TRL-2~5)。
- 英伟达(绝对领先,TRL-4~5):GPU 矩阵 + NVLink 整柜 + CUDA 生态三位一体。见英伟达 AI 产品矩阵、NVLink 与整柜战略、CUDA 护城河有多深。
- AMD(并跑/追赶,TRL-3~4):硬件差距缩到 1~2 代,短板在 ROCm 与客户信心,核心卖点是「第二供应商」。见AMD 的 AI 反攻。
- 云厂商自研 ASIC(TRL-4):谷歌 TPU、亚马逊 Trainium、Meta MTIA,为内部固定负载降本。见云厂商自研 AI 芯片;其关键设计使能方见博通与 Marvell。
- 推理芯片新玩家(TRL-2~3):主打单位 token 成本与能效,处窗口期、格局未定。见推理芯片专题。
- 中国阵营(TRL-2~3):昇腾、寒武纪、海光、燧原、摩尔线程等,约束在制造、竞争在本土生态。见国产 AI 芯片盘点。管制套利还催生GPU 灰市与出口套利。
预期。 6 个月:Blackwell 放量、国产替代在管制下提速(高);18 个月:推理侧评价标准转向性价比,AMD/自研/推理芯片分食(中);36 个月:训练侧英伟达仍领先、推理与中国市场多极化,可能长期并存两套供应链(中)。
L6 · 服务器整机与硬件:隐形的总装线
这层在做什么。 把 GPU、HBM、主板、电源、液冷模组组装成服务器乃至整机柜。生意本质是薄毛利、强周期,但液冷整柜化正在抬高整机厂的集成价值(主卡点 B-良率:高密整柜交付一致性;次卡点 B-产能)。
玩家(TRL-3~4)。 全球是超微(SMCI)、戴尔、纬创等 ODM,富士康做隐形总装;中国有工业富联、浪潮、新华三。详见GPU 服务器 ODM:超微与富士康们的隐形总装线。
预期。 6 个月:整柜/液冷交付能力决定订单归属(高);18 个月:ODM 直接对接云与资本客户、集中度提升(中);36 个月:硬件利润随标准化进一步摊薄,价值向集成与软件迁移(中)。
L7 · 集群网络与光通信:单卡再强也要连起来
这层在做什么。 把成千上万张卡连成一台「超级计算机」:机柜内 Scale-Up(NVLink、UALink)、跨节点 Scale-Out(InfiniBand 与以太网之争)、胖树/Rail 优化拓扑、光模块(800G→1.6T)、交换芯片、机柜内铜缆。网络拓扑直接决定有效算力 MFU(主卡点 B-产能:高速光模块与交换;次卡点 B-生态:协议标准之争)。
关键技术与玩家(TRL-3~5)。 英伟达以 NVLink+IB 走封闭整柜路线,博通/Arista/Marvell 与 UALink/UEC 联盟推动开放替代;中国光模块(中际旭创、新易盛等)在全球供应链地位突出,华为、新华三强于设备。详见:万卡集群网络拓扑、InfiniBand 与以太网、InfiniBand vs 以太网 UEC、UALink 开放机柜总线、800G/1.6T 光模块、交换芯片与白盒、机柜内铜缆 DAC/ACC/AEC、网络数字孪生、大规模训练故障与可靠性。
预期。 6 个月:1.6T 光模块与整柜网络成超大单标配(高);18 个月:开放总线/以太网在推理与自建集群分流(中);36 个月:网络成为系统级竞争核心,光电共封装走向成熟(中,另见硅光子与 CPO)。
L8 · 基础软件与系统:把硬件「激活」
这层在做什么。 让算力可用、好用的全部软件:深度学习框架、推理引擎、AI 编译器、量化与解码优化、分布式训练系统、并行存储、GPU 算子人才、FinOps 成本治理、评测基准。主卡点是 B-生态(事实标准与迁移成本),这是英伟达护城河真正扎根之处。
关键技术与玩家(TRL-3~5)。
- 框架:从 Theano/TensorFlow 到 PyTorch 事实标准、JAX 函数式编译,PyTorch 已转入基金会中立治理。见深度学习框架史、PyTorch 基金会与开放治理。
- 推理与优化:推理引擎之争(vLLM/TRT-LLM)、KV Cache 经济学、AI 编译器之战(XLA/TVM/MLIR/Triton)、量化 INT8/FP8/FP4、投机解码与 MoE 推理。
- 训练与数据通路:Megatron 与 3D 并行训练系统、GPU 并行存储与数据管线。
- 人、钱、标尺:GPU Kernel 工程师、AI FinOps:GPU 成本治理、LLM 评测基准产业。
预期。 6 个月:推理引擎与 KV Cache 优化直接决定单位成本(高);18 个月:AI 编译器降低硬件锁定、国产框架在本土适配(中);36 个月:软件栈价值随推理规模化继续上升,成为利润再分配关键(中)。
L9 · 模型:智能源头,也是烧钱最快处
这层在做什么。 基础模型本身——闭源前沿大模型、开放权重模型、推理模型(test-time compute)、多模态/视频模型。这层轻资产但极度依赖算力与人才、赢家通吃倾向最强(主卡点 B-资金:前沿训练巨额融资与算力承诺;次卡点 B-技术:能力与数据天花板)。
玩家与身位(TRL-3~5)。
- 闭源前沿:OpenAI、Anthropic、Google、xAI,靠「巨额融资+云厂商绑定」滚动扩张,可持续性存疑。见前沿实验室商业模式。
- 开放权重:Meta Llama、中国 DeepSeek/Qwen 三强并立,压低 API 价格、推动私有化部署。见开放权重三杰、开源模型反攻、DeepSeek 时刻:效率与地缘。
- 范式演进:推理模型与 o1 范式、多模态大军备、撞训练数据墙。
- 价格与决策:API 商品化与价格战、自建 vs 调用基础模型。
预期。 6 个月:推理与多模态继续抬升算力需求,API 价格延续下行(高);18 个月:开放权重与闭源差距收窄、效率创新重塑成本(中);36 个月:模型能力是否继续按规模扩张、能否自我造血,决定这层是「基建」还是「护城河」(低)。
L10 · 数据:隐形的质量底座
这层在做什么。 喂给模型的「燃料」:数据标注、RLHF 人类反馈、合成数据及训练数据版权授权。高质量人类文本正趋近耗尽,使数据从「可有可无」变成稀缺生产资料(主卡点 B-产能:高质量数据与标注人力;次卡点 B-监管:版权与数据主权)。
玩家与技术(TRL-2~4)。 全球有 Scale AI、Surge 及一批数据商;中国有海天瑞声、大量标注工厂和各地数据交易所。合成数据用模型自己造数据,带来质量闭环与模型崩塌风险。详见:数据标注与 RLHF、合成数据产业、训练数据版权战争。
预期。 6 个月:版权和解付费、数据授权化推进(高);18 个月:合成/仿真数据在垂直场景放量(中);36 个月:数据要素市场化与「数据资产入表」改变成本结构(中)。
L11 · 云与算力服务:把算力变成可买的商品
这层在做什么。 对算力的分销与金融化:超大规模公有云、专业算力云(Neocloud)、MaaS 推理聚合平台及 DGX Cloud 这类厂商中介。核心矛盾是算力高投入与需求/回款不确定(主卡点 B-资金:高杠杆、客户集中、折旧;次卡点 B-产能)。
玩家与身位(TRL-3~5)。 全球 AWS/Azure/GCP 主导,CoreWeave 等新云靠英伟达绑定与高负债崛起;中国是阿里云、火山引擎、华为云与运营商三种模式。详见:云三巨头 AI 资本开支军备赛、中国「算力云」三模式、GPU 新云的高杠杆豪赌、MaaS 推理平台与聚合器、Oracle–xAI 超级大单、英伟达 DGX Cloud、AI 按结果付费。算力地产化还催生数据中心 REIT。
预期。 6 个月:资本开支继续攀升但市场紧盯折旧与回款(高);18 个月:Neocloud 经历客户与现金流分化、聚合器被上游直销挤压(中);36 个月:算力从「紧缺抢购」转向「单位经济算账」,议价权向有真实需求方迁移(中)。
L12 · 横向使能:RAG、Agent 与评测护栏
这层在做什么。 横跨各行业、把模型接进真实工作流的中间件:RAG/向量数据库与 GraphRAG、Agent 编排、评测、护栏与可观测性。它们决定模型在企业里「可不可靠、敢不敢用」(主卡点 B-生态:工具碎片化与集成;次卡点 B-技术:长链路可靠性)。
玩家与技术(TRL-2~4)。 全球有 LangChain、Pinecone、Weaviate 及一批 Agent/评测创业公司;中国有国产向量库与 Agent 平台。详见:RAG 的地基:向量库与 GraphRAG、Agent 商业化鸿沟。
预期。 6 个月:RAG 成企业落地标配、Agent 仍以窄场景为主(高);18 个月:评测/护栏/可观测性随生产部署成为必选项(中);36 个月:横向中间件或被大厂与模型厂商上下夹击、加速整合(中)。
L13 · 行业应用:价值最终被兑现处
这层在做什么。 AI 真正进入各行各业产生收入:编程、搜索、办公、金融、制药及法律、营销、教育、制造等。矛盾集中在商业模式与 ROI 证明——演示惊艳不等于组织愿意持续付费(主卡点 B-资金/ROI;次卡点 B-生态:与行业工作流和数据的深度集成)。
玩家与现状(TRL-2~4)。
- 编程:Cursor、Copilot、Claude Code 与开源派竞争最激烈、付费意愿最被验证。见AI Coding 赛道。
- 搜索与办公:AI 搜索:答案框如何重塑谷歌广告、AI 进入办公室:Copilot 与「提证」难题、垂直 SaaS 的 AI 化。
- 落地与行业:企业 AI:为什么 90% PoC 走不到生产、AI 进入华尔街:量化与风控、AI 制药。
预期。 6 个月:编程/搜索/办公率先放量,行业纵深仍需数据积累(高);18 个月:按结果/按价值定价在可度量场景试水(中,另见AI 按结果付费);36 个月:行业格局被「数据壁垒+工作流嵌入」重写,通用套壳产品出清(中)。这是 P1 另一个要补约 17 篇的大层。
L14 · 终端与具身:AI 走出数据中心
这层在做什么。 AI 落到物理世界与消费硬件:自动驾驶/Robotaxi、人形机器人与具身智能、AI 手机/PC/可穿戴及机器人「器官」供应链。主卡点是 B-技术(端到端可靠性、灵巧操作、续航)与 B-产能/成本(量产良率与 BOM 成本)。
玩家与现状(TRL-2~4)。 全球特斯拉以 FSD 与 Optimus 双线推进,苹果定义端侧体验,英伟达提供机器人生态;中国华为、小米、比亚迪在车与端侧、宇树等在机器人上势头强劲。详见:自动驾驶与端到端 FSD、人形机器人与具身智能、端侧 AI:手机/PC/可穿戴、人形机器人的「器官」供应链。
预期。 6 个月:Robotaxi 在限定城市扩张、AI 端侧拉动换机(高);18 个月:人形机器人在工业/物流小批量上岗(中);36 个月:具身智能能否进入通用场景,取决于数据闭环与硬件降本能否同时兑现(低)。
L15 · 安全、治理与地缘:给产业链划定边界
这层在做什么。 为 AI 外部性兜底:深伪检测、内容溯源(C2PA)、对齐与红队、模型越狱防护,以及从内容到算力、模型权重的全球监管与主权博弈。它既是约束,本身也是一条成长中的合规产业(主卡点 B-监管;次卡点 B-生态/技术:检测与攻防持续赛跑)。
玩家与现状(TRL-2~4)。 前沿实验室设安全团队,各国监管节奏分化(欧盟 AI 法最积极),中国走「发展与安全并重」的合规定制路线。详见:AI 武器化与深伪:安全产业、AI 监管与主权:从内容安全到算力地缘。
预期。 6 个月:合规与内容安全成为大型采购前置条件(高);18 个月:溯源/红队/评测工具化、标准化(中);36 个月:全球形成若干分化的治理与主权阵营,深度重塑算力与模型流向(中)。
未来格局推演:三种情景
把十六层连起来看,未来 3 年格局取决于三个关键变量:算力/电力供给能否跟上、模型能力能否持续按规模兑现、真实付费需求能否跑赢巨额资本开支。 据此给出三种情景(均为方向判断、数据截止 2026-09):
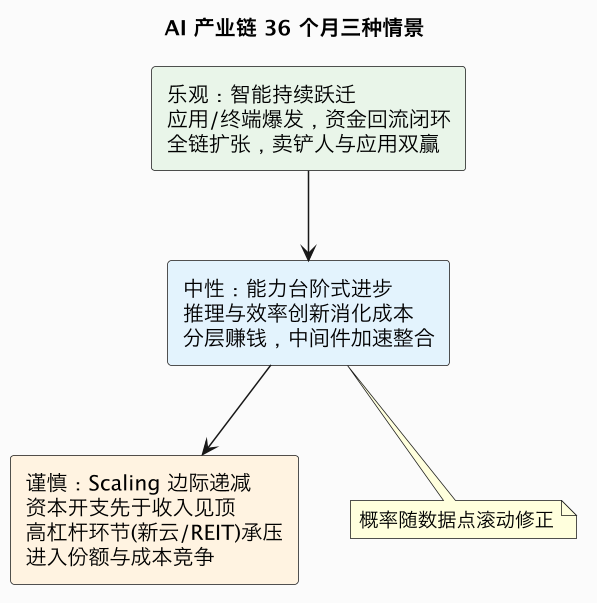
- 乐观情景(低置信度):模型能力继续跃迁、Agent 与机器人等新终端兑现,应用与终端收入沿链向上反哺,全链可持续扩张;最受益的是同时卡住「生态入口+关键产能」的玩家。
- 中性情景(中置信度,当前主线):能力呈台阶式而非线性飙升,行业靠推理优化、效率创新和单位经济算账消化成本;利润在各层重新分配,芯片/光模块等卖铲人在周期高点利润最厚,横向中间件加速整合。
- 谨慎情景(中置信度):若 Scaling 边际收益递减、资本开支先于真实收入见顶,最脆弱的是高杠杆、客户集中环节(Neocloud、算力 REIT、为单客户绑定的云);行业从「教育市场」转入「份额与成本」竞争,缺真实需求与绑定的公司被挤出。
比押注某一情景更可操作的,是盯住几个先行指标:云巨头资本开支与折旧的拐点、CoWoS/HBM 与并网交期是否缓解、API 与单位 token 成本的下行斜率、Agent/机器人在真实场景的可靠性与复购。它们会比宏大叙事更早告诉你产业链走到哪一步。
延伸阅读导航
上面每层都已就近内联对应深度文链接;若想按主题集中浏览,或在未来 200+ 篇铺开后快速定位,可从分层枢纽页进入(持续建设中):当前已上线 AI 芯片层枢纽,其余各层枢纽与总览方法论文将按内部 roadmap 陆续补齐。想动手学原理,再单向跳到数据与 AI 应用、AI 编程工具、芯片设计等教程栏目。
总结
本页是 AI 产业链专栏总索引:沿电力、封装、芯片、集群、软件栈、云、数据到应用终端拆解,瓶颈沿正向传导、利润与数据沿反向回流,所有判断均标注置信度与数据截止月。