DRAM 产业格局
一、一句话回答
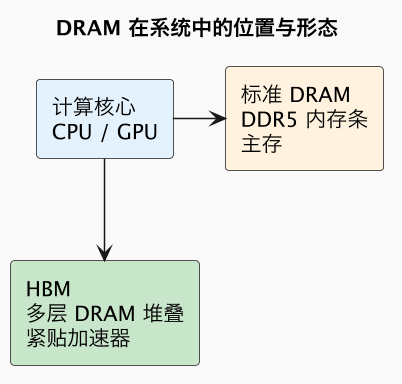
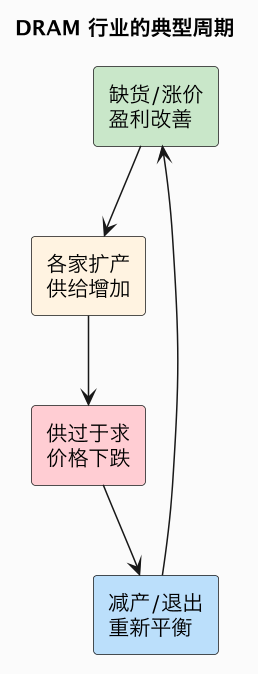
DRAM(Dynamic Random Access Memory,动态随机存取存储器)是计算机的「主存」,负责临时存放 CPU/GPU 正在处理的数据和程序。它的每个存储单元靠一个电容里有没有电荷来表示 0 或 1,因为电容会漏电,所以必须不断刷新(这也是「动态」一词的由来)。DRAM 是典型的高壁垒、强周期、资本极其密集的行业:制造需要在先进节点上精确集成海量微小电容,投资巨大、规模效应极强,经过几十年整合,全球市场被三星(Samsung)、SK 海力士(SK Hynix)和美光(Micron)三家牢牢垄断,三者合计占全球 DRAM 绝大部分份额,新进入者极少。这个行业长期在「缺货涨价—扩产—供过于求—减产」的周期中循环。而 AI 正在深刻改写 DRAM 的竞争重心:一方面 AI 服务器需要大容量、高可靠的主流 DDR5/HBM 内存,单机内存容量远高于普通服务器;另一方面,HBM(High Bandwidth Memory,高带宽内存)——本质是把多层 DRAM 裸片通过 TSV 垂直堆叠、再与 GPU/加速器封装在一起——成为需求最旺、增速最快、利润最丰厚的品类,谁在 HBM 上领先(SK 海力士目前份额领先,三星、美光紧随追赶),谁就在这一轮 AI 存储红利中占优。中国的长鑫存储(CXMT)在标准 DRAM 上持续进步、扩产并推出更先进世代,但面临先进设备获取与技术积累的限制。
为什么 DRAM 重要。没有足够快、足够近的内存,再强的计算核心也会「饿着」,内存带宽和容量往往是 AI 性能的直接约束,HBM 更是把存储和算力封到了一起。
二、技术与产业特征
DRAM 的技术难点在于把电容做得越来越小却仍能稳定存住电荷,并在先进制程上保证良率和刷新特性。产品迭代沿代际推进(DDR4 到 DDR5,频率、带宽、单条容量持续提升),最先进的 DRAM 也已引入 EUV 光刻来缩小线宽、降低工艺复杂度。服务器、PC、手机是三大需求端,其中服务器在 AI 时代占比和单机用量都明显上升。
| 特征 | 含义 |
|---|---|
| 强周期 | 供需错配导致价格大起大落 |
| 高资本开支 | 一座先进存储厂投资巨大 |
| 三寡头 | 三星/SK海力士/美光垄断 |
| 规模效应 | 份额越大越能摊薄成本、穿越周期 |
| 技术迭代 | DDR5、EUV、HBM 拉开差距 |
三、HBM 改写竞争与国产化
HBM 是这轮存储行情的核心变量。它不再以独立内存条形式存在,而是与 GPU、AI 加速器通过 2.5D 先进封装集成,用超宽的并行接口提供远高于传统内存的带宽。HBM 制造要把多层(并持续向更多层演进)DRAM 裸片用 TSV 穿孔堆叠,对良率、散热、测试和封装协同要求极高,因此进入门槛比标准 DRAM 还高,供给长期偏紧、溢价明显。SK 海力士凭借先发和与英伟达的深度绑定领先,三星、美光也在全力追赶,HBM 的份额变化正影响三家的整体盈利排序。
- 国产进展:长鑫存储在标准 DDR/LPDDR 产品上持续迭代、扩大产能,是中国 DRAM 自主的主力。
- 受限因素:先进存储制造设备、部分材料与先进制程获取受限,HBM 所需的高端工艺与封装生态差距更大。
- 周期与 AI:AI 服务器对高容量内存和 HBM 的结构性需求,部分对冲了传统消费电子需求的波动,使这轮存储景气更有支撑。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① DDR5/EUV 先进 DRAM(TRL-4~5)② HBM 多层 TSV 堆叠(TRL-3~4)③ 高容量服务器内存(TRL-4) |
| 主要玩家 | 三星、SK 海力士、美光(三寡头);中国:长鑫存储 |
| 做到什么程度 | HBM 由三家中领先者主导、供给偏紧;标准 DRAM 三足鼎立,国产追赶 |
| 后续预期 | 6 个月:HBM 持续紧缺涨价(高);18 个月:HBM 层数与产能提升(中);36 个月:国产先进 DRAM/HBM 仍差距明显(中) |
常见误区
- 把 DRAM 和硬盘/NAND 混为一谈:DRAM 是易失主存,断电数据即失,服务于实时计算。
- 以为存储只是落后产业:先进 DRAM 与 HBM 的工艺、封装壁垒极高。
- 只看标准内存条而忽视 HBM:HBM 正是当前利润和竞争的焦点。
- 以为国产 DRAM 已全面追平:标准品有进展,HBM 和最先进世代仍受限。
总结
DRAM 是由三星、SK 海力士、美光三寡头垄断、强周期高投入的主存产业,长期在扩产与减产周期中循环;AI 服务器拉动大容量 DDR5,更让以多层 DRAM 堆叠、与加速器封装一体的 HBM 成为增长最快、利润最高、供给最紧的品类,并据此拉开厂商差距;长鑫存储在标准 DRAM 上进步但受设备与技术限制——它说明在 AI 时代,离算力最近的那块内存,本身就是决定性能与利润的战略高地。