产业观察与技术史
这个专栏跳出具体工具和命令,用长周期视角看技术与产业:互联网是怎么一步步走到今天的,每一次范式切换改变了什么,大模型又把行业带向何处;也用同样的框架去拆解电动汽车、半导体这样的大产业——一个国家为什么在某个时点全力押注一条技术路线。适合在追完一个个新框架之后,想退一步看清“大势”的读者。
与站内其他栏目的分工:数据与 AI 应用教你“怎么构建 AI 应用”,AI 编程工具教你“怎么用 AI 提效”,本专栏回答的是“为什么会变成这样、接下来可能怎样”。
文章
| 主题 | 说明 |
|---|---|
| 国产 EDA 的真实处境:为什么做出一堆点工具,却迟迟拼不出全流程 | 从产业经济、商业史与地缘视角回答国产 EDA 的“全流程之问”:全流程不是软件集合而是被统一数据库、工艺数据时间窗、签核认证和三十年量产信任锁死的协同网络;复盘三大家四十年并购史与从熊猫系统到断供倒逼的中国脉络,逐个评估成熟节点、AI、开源、Chiplet、并购五个变量,给出标注置信度的时间表(2 张图) |
| 造芯片的机器:半导体设备与材料的国产化,为什么比 EDA 还慢还重 | 设备材料是盘子约为 EDA 五倍、却把“时间”焊进物理资产、产线耦合和以年计验证的重资产生意;逐环节拆解光刻机(ASML/EUV)、刻蚀、薄膜、量测(KLA)、清洗与大硅片、光刻胶、电子特气的国产化快慢,复盘零部件“二级卡脖子”与成熟制程扩产这个确定性练兵场,给出标注置信度的时间表(1 张图) |
| 国产 AI 芯片与算力管制:买得到的卡、买不到的生态,和训练推理两本账 | AI 算力不是一颗 GPU 而是先进制程、HBM、高速互联、CUDA 生态四道墙;复盘英伟达数据中心体量与 2022 年以来三轮出口管制(单卡算力→互联带宽→HBM/H20)为何专打“万卡训练集群”,讲清训练与推理两本账为何决定“推理先破、训练最难”,给出标注置信度的时间表(1 张图) |
| HBM 与先进封装:AI 芯片最紧的瓶颈,也是最可能先撕开的口子 | AI 把主战场从“做小晶体管”推向“喂饱数据、封好系统”;讲清 HBM(SK 海力士/三星/美光三强、TSV 堆叠)为什么最难、CoWoS/2.5D/3D/Chiplet/UCIe 为什么让封装占顶级 AI 芯片成本一半以上,以及中国凭全球第一梯队封测(长电/通富)和成熟制程为何最可能从先进封装先突破,给出标注置信度的时间表(1 张图) |
| 晶圆代工:半导体制造的总装车间,为什么先进制程差几代、成熟制程却在大扩产 | 代工是把 EDA/设备/材料/IP 压进一片晶圆、资本最重规模效应最强的总装车间;讲清先进制程为何被 EUV、多重曝光与良率三重叠锁(DUV 能做出 7nm 级却贵且慢),以及为什么八成以上芯片(汽车/工业/电源/IoT)根本不需要最先进节点、28nm 及以上成熟与特色工艺才是被“唯制程论”低估、中国正全球最大力度扩产的主战场,给出标注置信度的时间表(2 张图) |
| 存储芯片:标准化、强周期、重资产的另一座制造大山,国产 DRAM/NAND 走到哪了 | 存储占全球半导体约四分之一到三成、与逻辑代工并列,却走标准化大宗品路线——没有生态壁垒、壁垒全在最先进工艺、最低成本和逆周期资本耐力;讲清 DRAM 三强(三星/SK 海力士/美光)与 NAND 五强的寡头格局与存储超级周期,长鑫(DRAM)/长江(3D NAND)如何追到主流可用、有份额但差一两代,而利基存储(NOR/EEPROM)国产已具全球竞争力、HBM 与 EUV 级先进节点仍被设备和管制压住(2 张图) |
| 第三代半导体 SiC/GaN:不拼光刻的新赛道,中国为什么离前沿最近,又被谁卡在上游 | 碳化硅/氮化镓是“不拼几纳米、不拼 EUV,拼材料与车规”的宽禁带新赛道——禁带更宽、击穿场强约为硅十倍、微米级工艺即可;讲清 800V 电动车主驱为何点爆 SiC、价值与良率为何“藏在衬底里”(6 转 8 英寸、长晶缺陷),中国凭全球第一梯队衬底产能(天科合达/天岳)和最大新能源车/光伏/数据中心市场为何离前沿最近,却仍受车规认证与价格周期考验,给出标注置信度的时间表(3 张图) |
| RISC-V 商业化:免费的指令集,能不能长出另一个 ARM | 免费、免版税的只是指令集 ISA 这层契约,微架构、芯片、软件生态一分钱省不掉,竞争点从“拥有指令集”挪到“谁的核做得好、谁的生态厚”;拆 ARM 的核授权+版税+架构授权三层收费与三十年软件生态护城河,讲清谁在用 RISC-V 赚钱的四种模式(卖核 IP/做芯片/大厂自研/开源+服务)、SiFive 晶心玄铁芯来算能沁恒 Ventana 等玩家与西部数据谷歌 Mobileye NASA 背书,以及模块化碎片化和 Android 生态这道“免费也绕不开”的墙;扫描 MCU 已规模商用→AI/车规导入→服务器/手机攻坚的战场梯度,给出标注置信度的时间表(4 张图) |
| 车规芯片为什么一缺货,整车厂就得停产:长链条、零库存与长供货承诺的矛盾 | 从 2020—2022 缺芯周期切入,拆一颗几美元的车规 MCU 为何能卡住价值数十亿的产线:JIT 零库存整车体系撞上刚性产能、车规认证锁定的芯片供应链,牛鞭效应如何放大需求误判,电动化的结构性增量为何让缺口无法自愈,以及缺芯如何倒逼整车厂重写供应链(提安全库存、直锁晶圆产能、双源/国产替代、自研) |
| Chiplet 是先进封装的救命稻草吗:die-to-die、UCIe 与 2.5D/3D 的成本真相 | 用 Poisson 良率模型算清"为什么要拆大芯片",再把拆分新增的成本摊开:die-to-die PHY、TSV/硅中介层、CoWoS/EMIB/Foveros 封装、KGD 测试与设计 NRE;讲清 Chiplet 只在高端、大量、需混搭工艺时划算,UCIe 想做"chiplet 界 USB-C"但统一协议≠消除壁垒,并澄清"Chiplet 绕开先进制程"被夸大的部分 |
| 一台机器卡住全世界:ASML、蔡司与 EUV 光刻机的二十年豪赌 | 光刻机是先进制程的总闸门,讲清光刻原理、ASML 如何靠飞利浦出身、蔡司独占光学与客户深度绑定垄断,EUV 为何是烧掉上百亿美元、几度被判死刑的二十年豪赌,DUV 浸没式为何才是中美管制真正的要害,以及国产光刻机在物镜、双工件台、光源与配套生态上的真实差距与分层路径(3 张图) |
| 台积电为什么不可替代:张忠谋、纯代工模式与先进制程的地缘资产 | 讲清张忠谋如何凭空发明"只替你造、永不与你竞争"的纯代工模式、解放整个无厂产业,代工为何因资本最重、规模效应最强、学习曲线最陡而走向单一赢家,台积电最深的护城河为何是信任与中立(对比三星),以及亚利桑那/日本/德国去台化建厂为何"厂可搬、人才生态成本难搬"(3 张图) |
| 英伟达的崛起:从游戏显卡厂到 AI 时代的军火商 | 讲清 GPU 与 CPU 在并行哲学上的根本分歧、为什么深度学习恰好是大规模并行矩阵运算,英伟达最深的护城河为何是坚持十几年、没有回报的 CUDA 软件生态,黄仁勋如何在 NV1 失败、AMD 缠斗、错过手机、挖矿崩盘中九死一生仍只押"加速计算",以及大模型如何让它从卖芯片升级为交付整座 AI 工厂的全栈霸主(3 张图) |
| OpenAI 的七年:从非营利实验室到千亿公司 | 讲清 OpenAI 为何因制衡谷歌、以非营利理想起步,Scaling Law 驱动的指数级算力成本如何逼它转向"有限利润"并深度绑定微软,GPT/ChatGPT 为何是被看空多年、靠规模信仰与一个聊天框唤醒世界的豪赌,以及 2023 年奥特曼五天罢免又光速回归如何暴露"使命治理敌不过千亿美元现实",把"如何治理一家以 AGI 为使命的公司"这道无解难题留给世界(3 张图) |
| 苹果为什么要自己造芯片:Apple Silicon、垂直整合与一场十年的底层换心 | 讲清苹果为何在英特尔制程停滞、心脏受制于人时毅然给 Mac 换底层,M 芯片如何靠"芯片+系统+整机一体设计"的垂直整合和"只为自己服务"的专属定制反超通用芯片,手机电脑同源的统一架构带来怎样的体系红利、Rosetta 2 如何把生态迁移做成无感过渡,以及在移动资源地狱打磨十几年的极致能效比才是真正杀手锏(3 张图) |
| 云计算商业史:AWS 怎样凭空开出一片市场,阿里云又凭什么追上来 | 讲清 AWS 如何把为电商洪峰打造的内部基础设施 API 化、趁 IT 巨头被自有服务器/license 业务捆住手脚时开创公有云,阿里云如何在 Oracle 撑不住、买不到现成方案的绝境下靠自研飞天、去 IOE 在连年亏损与群嘲中苦熬十年追成第三极,云为何因规模效应、服务生态与极高转换成本走向寡头,以及 AI 为何把云战争重洗为"谁有 GPU、模型和自研芯片"(3 张图) |
| 低轨卫星互联网:Starlink 已上天,中国星网还来得及吗 | 讲清低轨因"近"而低延迟高速率、第一次让卫星上网接近地面体验,但单颗覆盖小须成千上万颗组网、把航天变成规模化制造发射生意,Starlink 如何靠可回收火箭+量产卫星+自研终端+先占轨道频率的垂直整合抢跑,中国星网 GW/千帆星座如何面对"先到先得、不用即失"的倒计时,并厘清卫星补的是军事应急、海洋航空与偏远地区的连接空白而非替代城市地面网(4 张图) |
| 动力电池战争:宁德时代、比亚迪与日韩巨头的全球王座之争 | 讲清动力电池为何占整车成本最高、决定续航安全,宁德时代如何靠绑定宝马、三元/LFP/CTP/麒麟技术押注和"只供电池永不造车"的台积电式中立登顶,比亚迪如何靠刀片电池与全链条垂直整合拿到最低成本双线突围,松下/LG/三星/SK 为何起大早赶晚集被反超,固态电池与欧美 IRA 围堵能否撼动中国在材料、装备、产能规模上的体系护城河(3 张图) |
| 日本半导体兴衰三十年:从称霸全球到退守材料设备 | 讲清日本如何靠举国体制、综合电机巨头与极致良率称霸 DRAM、逼得英特尔断臂转型,又为何在美日半导体协议、广场协议、错过 PC/无厂革命和韩国逆周期投资下迅速衰落,以及它如何把重心转移到光刻胶、高纯硅片、特种气体与精密设备这些"断供即停产"的隐形命脉,台积电熊本与 Rapidus 直攻 2nm 的复兴豪赌胜算几何(3 张图) |
| 半导体并购二十年:博通、高通的买买买,为什么把芯片行业买成了寡头游戏 | 讲清芯片行业为何被研发成本、客户议价、规模效应与资本市场逼得"不买就掉队",博通如何靠"专买龙头、砍成本、榨现金流、再买更大标的"滚成巨头并借 VMware 转向软件,AMD×Xilinx 为何成功、英伟达×Arm/高通×NXP/博通×高通为何被反垄断与国家安全红线拦下,以及每个赛道收敛为寡头后对创业、价格竞争与工程师职业选择的真实影响(3 张图) |
| 大模型的算力账单:一次训练和每次推理到底烧多少钱 | 用工程师可核对的口径把参数量、token、FLOPs、MFU、HBM 带宽、PUE、折旧换算成钱:训练是一次性数千万到上亿美元的"门票",推理是随用户和 Agent 用量持续膨胀、可能更大的"房租";讲清单 token 成本为何暴跌却普遍不赚钱(多模态/长上下文/Agent 的杰文斯悖论),以及算力效率为何成为核心指标 |
| 从卖盒子到卖 Token:云厂商和芯片商的商业模式重构 | 算力采购正从 CapEx 买硬件转向 OpEx 按 token/秒付费,价值被切成"造芯片、建云、卖模型 API"三层;讲清云厂商如何靠规模与利用率赚差价、英伟达如何既卖盒子又收生态税基、企业自建 vs 租卡 vs 调 API 的决策边界,以及供应商锁定与 FinOps for AI |
| AI 编程助手真的改变开发方式了吗:从补全到 Agent 的真实提效边界 | 按任务类型(而非工具名)划清 AI 显著提速的(样板/脚手架/陌生代码导航)与帮助有限的(需求澄清/系统设计/复杂调试/最终责任);讲清"少敲键盘"为何不等于端到端提效、生成成本趋零但审查验证成本上升,以及它如何压缩新人成长通道、放大资深工程师杠杆 |
| 开源是怎么赚钱的:许可证、开放核心与"云吸血"之争 | 免费的是代码拷贝不是开发维护,梳理开放核心、托管 SaaS、支持服务、双许可、战略补贴等变现路径;复盘 MongoDB/Elastic/Redis/Terraform 为何反复改许可证(GPL→AGPL→SSPL/BSL)、云转售与原创公司的价值争夺,以及 Valkey/OpenTofu 等中立分叉的反扑,教工程师把 license 当选型因子 |
| 架构的钟摆:从单体到微服务再到"后微服务" | 架构在"集中的简单"与"拆分的自治"间周期摆动,背后是康威定律(组织沟通结构)与平台工程;讲清单体/微服务各自的收益与分布式税、模块化单体与 IDP 为何把过度拆分的复杂度收回,给出按团队规模、发布节奏、伸缩需求、一致性选边的决策表 |
| 数据库的复兴:HTAP、向量库、Lakehouse 与云原生为何层出不穷 | 成熟的数据库市场被"负载分化 + 云重构物理形态 + 对象存储/AI"三股力量重新切分:NoSQL→NewSQL 的钟摆、HTAP 推倒交易/分析墙、存算分离与 Serverless、Iceberg/Delta 湖仓一体、大模型捧红向量检索;给按负载对号入座的选型表,警惕为新名词反复迁移 |
| Rust 进入 Linux 内核与汽车:内存安全语言的产业临界点 | 约七成高危漏洞源于内存错误,Rust 用所有权/借用/生命周期在编译期、无 GC 地消除一整类 bug,因而被最保守的内核(Linux/Windows/Android)与车规(AUTOSAR、ISO 26262/ASIL-D 认证)接纳;讲清它安全的是哪类安全、为何不会快速替换 C/C++(FFI/存量/认证/人才),增量蚕食才是真实路径 |
| 程序员的"中年危机"是全球性的吗:产业周期、技术折旧与年龄结构 | 把焦虑拆成技术折旧、性价比、管理金字塔、用工文化四个问题,区分地区现象与全球共性(编码体力贬值、系统判断升值);分析 AI 为何把考验前移,并给出经营"经验可复利性"的长期策略:选折旧慢/责任重的赛道、完成执行到判断的跃迁、积累可携带声誉与多通道规划 |
| 数据中心的能耗墙:为什么电力正在成为算力扩张的硬约束 | AI 把瓶颈从"买不买得到 GPU"推向"有没有电、能不能散热":单卡千瓦、机柜上百 kW、园区向数百 MW/GW 演进,供电输变电以年计、风冷逼近极限转向液冷;讲清 PUE、每瓦性能为何进入模型与调度决策、核电/绿电长协与杰文斯悖论,落到能效优化、容量规划与物理 AI Infra 的新机会 |
| Kubernetes 之后:平台工程(Platform Engineering)是不是下一站 | K8s 赢了编排却把分布式复杂度压给每个应用团队,平台工程用"内部开发者平台(IDP)+ 黄金路径 + 自服务"把通用认知负荷收回平台团队;讲清它是 DevOps 在大规模下的进化而非倒退、与传统 PaaS 的区别、何时该建平台(团队数/重复建设/合规/上手周期)与象牙塔平台等失败模式 |
| 供应链攻击时代:为什么 npm、PyPI、Docker 成了新战场 | 软件由上千个"默认信任却未审查"的依赖拼装而成,一次上游投毒即可杠杆式扩散;拆解 typosquatting、依赖混淆、账号劫持、CI/CD 与镜像投毒等手法,复盘 SolarWinds 与 xz-utils 后门(关键开源由少数志愿者维护的公地悲剧),给出 SBOM、最小化、制品签名溯源、加固 CI、零信任与 DevSecOps 门禁的分层防御清单 |
| 中国为什么全力发展电动汽车:能源、汽车格局、产业链、电子芯片与全球市场的六维拆解 | 跳出单一行业视角,从能源安全、汽车工业换道、电池产业链、汽车电子与软件定义、芯片国产化、全球市场与地缘竞争六个维度,系统解释中国为什么把电动汽车提到国家战略高度;附政策工具箱与产能过剩/出海壁垒等代价分析(3 张图) |
| 中国互联网技术三十年:从拨号上网到大模型 | 六阶段复盘 1995—2025 年技术演进,拆解“互联网技术是否走到终点”,并对 2026—2035 年 AI 原生、算力格局与工程师角色做标注置信度的估计(约 30 分钟,11 张图) |
观察框架
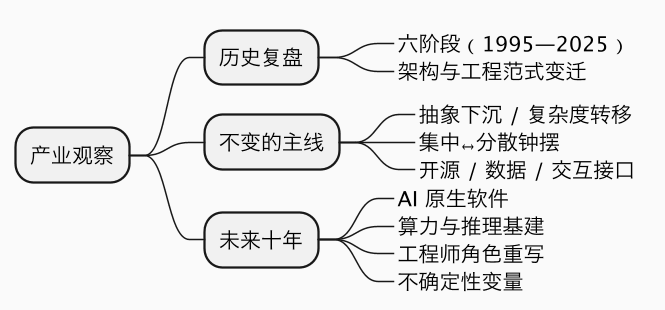
一句话总结:技术潮流会变,但“能力下沉、入口变自然、数据升值、架构轮回”的长期规律不变——看清这些,比追逐任何单一框架都重要。