存储芯片:标准化、强周期、重资产的另一座制造大山,国产 DRAM/NAND 走到哪了
最后更新:2026-09-14
本文是产业观察,回答“除了逻辑代工,存储这座大山中国爬得怎么样”。DRAM/NAND 的单元结构、刷新、ECC 等工程原理属芯片设计各篇(如 片上存储器、汉明码与 ECC、32 DDR/存储接入原型 真实DRAM/降速模型/容量墙),本文只讲产业结构、周期与制造格局。它和 HBM 与先进封装 互补——那篇讲 AI 专用的“存储皇冠”,本篇讲整个内存与闪存的基本盘;它也和晶圆代工并列,是半导体制造资本开支最重的两座大山。数字来自 TrendForce、各公司财报等常见公开口径,2024 年及以前为已公布值,2025 年为量级估计,文末附口径说明。
先说结论
讨论国产芯片时,聚光灯总在 CPU、GPU 这些“逻辑明星”上,但从采购金额和制造难度看,存储才是和逻辑代工并列的半壁江山——全球半导体市场里,存储常年占约四分之一到三成,是单一最大的标准品类之一。
存储这门生意有三个和逻辑截然不同的属性,理解了它们,就理解了国产化的全部难点与机会:
- 标准化大宗品:DRAM、NAND 是高度标准化、可互换的“半导体大宗商品”,客户主要按密度、速度、价格、供货稳定性采购,品牌/生态壁垒远低于 CPU/GPU——这意味着只要做得出、成本够低、能过认证,就能卖,是“硬科技里相对可拼制造”的赛道。
- 强周期:供给是一爿爿百亿美元级新厂的阶梯式释放,需求随手机/PC/服务器/AI 波动,二者错配形成残酷的“存储周期”——涨价时全行业暴赚、扩产,跌价时全行业亏损、减产。活下来靠的是逆周期资本纪律和成本曲线位置。
- 重资产、寡头化:一座先进存储厂投资也是上百亿美元,工艺代际追赶极烧钱。长期竞争把 DRAM 洗成三星、SK 海力士、美光三强、NAND 洗成约五家主导,新进入者极少。
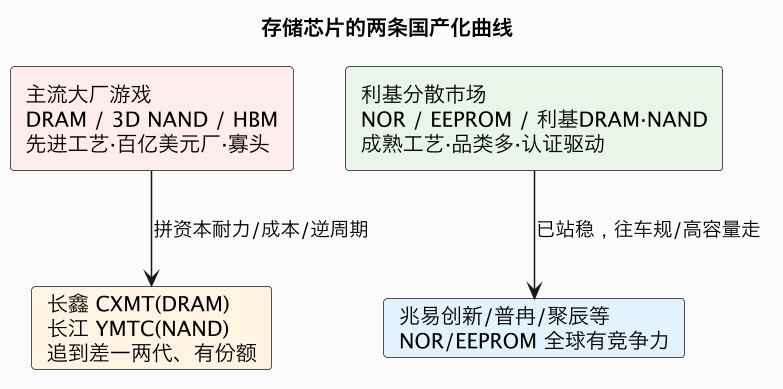
中国的两座旗舰——长鑫存储(CXMT,DRAM)和长江存储(YMTC,3D NAND)——用“专注单一品类 + 后发直接上较新工艺 + 中国大市场”做到了令三强警惕的份额和技术进步,但在最先进代际、HBM、以及 EUV 和高深宽比刻蚀等关键设备上仍被管制与代差压住。
一句话:存储是“没有生态壁垒、只有制造与周期壁垒”的硬仗——中国在利基存储(NOR、EEPROM、利基 DRAM/NAND)已具全球竞争力,两大旗舰在主流 DRAM/NAND 上追到“可用、有份额但差一两代”,最难的 HBM 和最先进节点仍需时间;这是一场拼资本耐力、成本控制和逆周期纪律的长征,而不是一次技术冲刺。 下面拆开。
一、先分清品类:DRAM、NAND、NOR 与 HBM 各是什么生意
“存储芯片”其实是几个技术和市场都不同的品类:
| 品类 | 易失性 | 典型用途 | 格局 |
|---|---|---|---|
| DRAM(DDR/LPDDR/GDDR) | 掉电丢失、需刷新 | 手机/PC/服务器主内存、显存 | 三星/SK 海力士/美光三强垄断 |
| NAND Flash(3D NAND) | 非易失 | 手机存储、SSD、UFS、数据中心 | 三星/SK 海力士- Solidigm/美光/铠侠/西部数据 + 长江 |
| NOR Flash | 非易失、可 XIP | 启动代码、MCU、车载、IoT 小容量代码存储 | 华邦/旺宏/兆易创新等,中国份额高 |
| EEPROM / 小容量非易失 | 非易失、字节擦写 | 配置参数、模组、摄像头、智能卡 | 高度分散,国产众多 |
| HBM | DRAM 的 3D 堆叠形态 | AI 加速卡显存 | SK 海力士/三星/美光(详见 HBM 与先进封装) |
工程上的分野(存储器层级)对应着产业上的分野:DRAM/NAND 拼的是先进工艺、规模和成本,是“大厂游戏”;NOR/EEPROM 等利基存储用成熟工艺、品类分散,反而是中国公司已经站稳的地方。 谈“存储国产化”,必须分开看,不能一句“卡脖子”概括。
二、存储周期:一门“涨价全行业扩产、跌价全行业亏损”的大宗生意
存储是理解半导体周期最好的样本。它的价格波动可以在一年内翻倍、也可以腰斩,原因是供给和需求的节奏天生错配:
- 供给是阶梯式、滞后的:开一座新厂要两三年、投资上百亿美元,行业在景气高点集体拍板扩产,产能却在两三年后才集中落地;
- 需求是波动的:随手机、PC、服务器出货和库存周期起伏,AI 又在近年给高端 DRAM/HBM 和数据中心 NAND 加了结构性需求;
- 产品高度同质:一旦供给超过需求,没有差异化可以缓冲,只能拼价格,于是全行业陷入“减产—去库存—涨价—扩产—再过剩”的循环。
寡头格局恰恰是周期逼出来的:在一轮轮亏损中,资金不够深、成本不够低的玩家被淘汰或并购,DRAM 从 1990 年代的十几家洗到今天的三家。能穿越周期的公司有两个共同点——在成本曲线上足够靠左(同代工艺良率/成本领先),以及敢在行业寒冬逆势投研发、等对手减产时抢占下一轮上行。这也意味着,新进入者(如长鑫、长江)面对的不是某个技术难关,而是三强用几十年周期纪律构筑的成本与资本耐力壁垒。
三、两座旗舰:长鑫(DRAM)与长江(3D NAND)怎么爬这座山
中国大陆把存储突围押在两家高度专注的“单一品类冠军”上,路径各不相同:
3.1 长鑫存储 CXMT —— DRAM
DRAM 是三强垄断最彻底、技术和专利壁垒最高的品类之一(历史上有大量专利诉讼)。长鑫的打法是聚焦 DRAM 单一品类、自建技术体系、依托国内巨大需求逐步放量:
- 从相对成熟的 DDR4/LPDDR 代际切入,先在消费、客户端、服务器等对性价比和供应安全敏感的市场上量,再向更新代际(DDR5/LPDDR5 级别)推进;
- 份额从无到有、在全球 DRAM 中拿到个位数百分比并继续爬坡,已被三强视为需要严肃应对的竞争者;
- 难点在先进 DRAM 工艺、与三强的专利/IP 空间、以及 EUV 等设备——越往先进代际,越需要尖端光刻和长期良率数据积累。
3.2 长江存储 YMTC —— 3D NAND
NAND 的技术路线在 2010 年代从 2D 微缩转为3D 堆叠(把存储单元像楼层一样垂直堆到几十上百层,靠“层数”而不是光刻线宽提升密度)。这场路线切换给了后发者一个特殊机会:竞争焦点从“谁光刻更先进”部分转移到“谁的高深宽比刻蚀、薄膜堆叠和良率更好”,不必完全押注 EUV。长江存储抓住了这次窗口:
- 自研 Xtacking 架构(把存储阵列晶圆与外围逻辑晶圆分开制造再键合),在 3D NAND 上快速追到与主流接近的层数/代际,一度把三强/五强的节奏逼得很紧;
- 在消费 SSD、企业级 SSD 等市场拿到真实份额与口碑;
- 但 2022 年底起被列入出口管制实体清单,先进沉积/刻蚀设备与零部件获取受阻,后续更先进层数(200+ 层)的扩产和追赶明显承压。
3.3 利基存储:已经赢下来的阵地
与两座旗舰的“攻坚”不同,NOR Flash、EEPROM、利基 DRAM/NAND 是中国公司已经具备全球竞争力的领域:兆易创新在 NOR 上位居世界前列,普冉、聚辰、东芯等在 NOR/EEPROM/串行 NAND 各细分放量。它们用成熟工艺、靠品类丰富度、车规/工控认证和快速响应取胜,正在向更高容量、车规级和更多设计位(design-in)升级。这块利润不一定最厚,却是“存储国产化已被市场验证”的实打实阵地。
四、管制为什么专打存储设备:卡住“爬坡”而非“做不出”
和代工、AI 芯片的逻辑一样,对存储的管制也高度精准:目标不是让你今天就造不出一颗内存,而是压住你下一代产能扩张和代际爬坡的速度与经济性。
- 对 DRAM:先进 DRAM 往更细微缩最终需要 EUV(三强在 1a/1b/1γ 等节点已导入 EUV),限制先进光刻和相关设备,就把国产 DRAM 压在“能做主流、难做最先进”的区间;
- 对 3D NAND:虽然不靠 EUV 微缩,但把几百层堆叠做出来,极度依赖高深宽比刻蚀(一次在极深孔里刻出上百层)、高质量薄膜沉积和键合设备——这些设备被限制,直接卡住长江存储向 200+ 层及更高的扩产;
- 对 HBM:先进 DRAM + TSV 堆叠 + 客户认证三关叠加(详见 HBM 与先进封装),是存储皇冠、也是 AI 时代最肥的单点,国产短时间最难够到。
管制的实际效果是制造一种**“时间差”**:国产存储能在成熟/主流代际放量、保住基本盘和议价权,但每想往最前沿跳一代,都要在设备受限下用更多自研和国产替代去填,速度被刻意拖慢。这倒逼了国产半导体设备在沉积、刻蚀、清洗、热处理等环节加速导入(与第二篇设备材料互为因果),但最尖端环节仍需时间。
五、五个变量:什么能改变方程
| 变量 | 能解决什么 | 改变不了什么 | 判断 |
|---|---|---|---|
| AI 带来的存储需求 | 拉动 HBM、高端 DRAM、数据中心 NAND 量价 | 国产短期够不到 HBM 最前沿 | 行业景气利好,但红利主要先落三强 |
| 存储超级周期/减产 | 国产在涨价期获得现金流和导入机会 | 低谷期考验资本耐力,可能拖累扩产 | 双刃剑,纪律比运气重要 |
| 设备/零部件国产替代 | 让成熟/主流产线不被“断供”停摆 | 最尖端 EUV、高深宽比刻蚀仍有差距 | 慢变量,但是长期安全底座 |
| 利基存储向车规/高容量升级 | 提高已胜阵地的利润与黏性 | 不改变主流 DRAM/NAND 大局 | 稳现金流、养队伍的基本盘 |
| 国内大客户绑定(手机/服务器/云) | 给两大旗舰稳定订单与验证反馈 | 全球成本曲线位置仍要自己爬 | 重要支撑,但替代不了制造内功 |
一句话收口:存储没有 CUDA 那样的生态护城河,壁垒全部凝结在“最先进工艺 + 最低成本 + 逆周期资本耐力”上;中国能靠专注和大市场追到主流、拿到份额和议价权,但要在最前沿(HBM、EUV 级 DRAM、300 层 NAND)并跑,拼的是十年维度的资本纪律和设备国产化,没有捷径。
六、差距清单与标注置信度的时间表
| 差距 | 性质 | 可压缩程度 | 主要靠谁 |
|---|---|---|---|
| NOR/EEPROM/利基存储 | 成熟工艺 + 认证 | 高,已具全球竞争力 | 兆易/普冉/聚辰/东芯等 |
| 主流 DDR4/LPDDR、消费 NAND/SSD | 制造 + 规模 | 中高,已放量、有口碑 | 长鑫/长江 |
| DDR5/LPDDR5、200 层级 3D NAND | 先进工艺 + 设备 | 中,能做但扩产/成本受限 | 两大旗舰 + 国产设备 |
| 服务器/企业级高可靠认证 | 长期可靠性数据 | 中,需大客户长周期验证 | 旗舰 + 云/服务器厂绑定 |
| EUV 级先进 DRAM(1γ 及以后) | 设备代差 | 低,被光刻锁死 | 长期攻关 |
| HBM(HBM3/3E 级量产 + 认证) | 先进 DRAM + TSV | 最低,三强壁垒 + 管制 | 存储厂 + 封装协同长期补 |
带置信度的判断:
- 未来 2~3 年(高置信度):国产 NOR/EEPROM 巩固全球前列并向车规升级;长鑫、长江在主流 DDR4/DDR5 初期与主流层数 NAND 上继续拿份额,国产手机、PC、服务器、SSD 的存储国产化率明显上升;在设备受限下,扩产节奏比无管制情形慢,行业低谷会考验现金流。
- 未来 3~5 年(中高置信度):主流 DRAM/NAND 追到与国际主流相差约一代,企业级与车规存储进入更多大客户;国产存储设备(刻蚀、沉积、清洗、热处理、量测)在国产产线的渗透率显著提高,形成“存储厂—设备厂”相互拉动。
- 未来 5~10 年(中置信度):在非 EUV 路线上把主流与较先进存储做到接近并跑,具备局部反超(如特定 3D NAND 架构/成本)的可能;HBM 在较成熟代际实现规模配套(与先进封装联动),最前沿仍有差距。
- 长期 / 低置信度:在 HBM 最前沿和 EUV 级 DRAM 上与三强全面对等,取决于先进光刻、关键设备和制造生态的整体突破,无法靠存储厂单独完成。
七、对不同角色,这意味着什么
- 对终端/整机与云厂商:存储是 BOM 里的大宗支出和供应安全要项。在消费和主流产品上主动“双供/多供”导入国产 DRAM/NAND,给企业级产品提供长周期验证,既能增强议价权,也是在为整个存储爬坡提供最稀缺的“真实订单与可靠性数据”。
- 对存储厂:敬畏周期——这是一门“谁能在亏损周期不破产、还敢投研发”的生意。守住成本曲线位置和现金流,优先做厚主流与利基本底盘,HBM 等最前沿做长期、绑定国产 AI/封装客户协同,避免在落后代际盲目铺产能。
- 对设备材料厂:国产存储产线是刻蚀(尤其高深宽比)、薄膜沉积、清洗、热处理、量测设备和前驱体材料最大的替代试验场,存储厂的扩产节奏与设备国产化深度绑定,机会与压力都在这里。
- 对政策与投资:存储是典型的长周期、强波动战略产业,需要能穿越亏损年的长期资本和反内卷协调,避免低谷期集体断供式收缩、高峰期一哄而上;支持设备/材料协同与企业级/车规认证平台,比单纯补贴产能更有效。
结语:没有生态壁垒的硬仗,拼的是资本耐力和制造内功
在半导体所有“卡脖子”故事里,存储是最“朴素”的一个:它没有 CUDA 那样的开发者生态,也没有不可替代的指令集护城河,竞争对手不会因为你参数追平就拒绝你——只要你做得出、成本够低、供得稳,市场就买账。 但这份朴素背后,是另一种更硬的壁垒:
- 它是和逻辑代工并列的制造大山,一座厂上百亿美元,先进代际需要 EUV 或高深宽比刻蚀等顶级装备;
- 它是强周期的大宗生意,三强是被几十年亏损周期洗出来的,护城河是成本曲线和逆周期资本纪律;
- 它最肥的皇冠(HBM)还和 AI 算力管制、先进封装绑在一起,短期最难够到。
中国的答卷已经分层:利基存储赢在当下,主流 DRAM/NAND 追到“可用、有份额、差一两代”,最前沿和 HBM 留给十年长征。 这场仗不靠一次技术奇袭,而靠在一个个亏损周期里不断粮、在一代代设备国产化中往上爬——它考验的与其说是聪明,不如说是耐心和资本的定力。
数据口径与延伸
- 数据口径:存储约占全球半导体市场四分之一到三成、DRAM 三强(三星/SK 海力士/美光)与 NAND 五强格局、存储价格的强周期波动、先进 DRAM 导入 EUV、3D NAND 以堆叠层数竞争、长鑫/长江的份额与代际进度、HBM 三强垄断等,来自 TrendForce、Gartner、WSTS、各公司财报与行业研究的常见公开口径;份额、层数、代际命名(1a/1b/1γ 为各厂市场命名而非物理尺寸)随周期和厂商口径变化较大,本文统一采用区间与量级表述。2024 年及以前为已公布值,2025 年为量级估计,管制实体清单以官方原文为准。
- 相关产业观察:HBM 与先进封装(存储皇冠与 AI)、晶圆代工(并列的制造大山)、半导体设备与材料(高深宽比刻蚀/沉积)、国产 AI 芯片与算力管制(需求与管制)。
- 工程背景:片上存储器 SRAM/DRAM、汉明码与 ECC、32 DDR/存储接入原型 真实DRAM/降速模型/容量墙、eFUSE/OTP 非易失存储。
一句话总结:存储是和逻辑代工并列、占全球半导体约四分之一到三成的另一座制造大山,但它走的是标准化大宗品路线——没有 CPU/GPU 的生态护城河,壁垒全部凝结在最先进工艺、最低成本和逆周期资本耐力上,DRAM 被三星/SK 海力士/美光三强、NAND 被约五家在几十年亏损周期中洗成寡头;中国在 NOR/EEPROM 等利基存储已具全球竞争力,长鑫(DRAM)、长江(3D NAND)凭专注、后发工艺和国内大市场追到主流可用、拿到份额但差一两代,而 EUV 级先进 DRAM、300 层 NAND 和 HBM 这顶 AI 皇冠仍被关键设备与管制压住——这是一场拼资本定力、成本控制和设备国产化的十年长征,能靠制造和性价比赢,却没有一次技术冲刺的捷径。