EDA 寡头格局:Synopsys、Cadence、Siemens EDA 凭什么三家通吃
最后更新:2026-10-03
本文是产业观察的一篇。前面我们在 中国 EDA 的现实 里讲了国产 EDA 追赶到哪一步,在 Chiplet 经济学 里讲了先进封装怎么改变芯片设计。这两篇都绕不开同一个前提:全世界设计芯片的公司,几乎都要向三家软件公司交"过路费"。Synopsys、Cadence、Siemens EDA(原 Mentor Graphics)合计拿走了全球 EDA 市场约四分之三的份额。本文要回答的是:EDA 这门生意为什么天然走向寡头、三巨头各自靠什么吃饭、以及 AI 和国产替代能不能撬动这个格局。
本文要回答的问题
- EDA(电子设计自动化)是什么?为什么全球一年上千亿美元的芯片设计,建立在三家公司的软件之上?
- 三巨头各自的拳头产品是什么,客户为什么换不掉?
- 三十年上百起并购,买出了一个什么样的护城河?
- EDA 的商业模式(订阅授权、绑定 PDK)为什么让现金流好得离谱?
- 云 EDA、AI for EDA、国产 EDA 这三个新变量,哪一个最可能改写格局?
一、EDA 是什么:芯片业的"工业母机"
EDA 是 Electronic Design Automation 的缩写,中文叫电子设计自动化。一句话说:没有 EDA,现代芯片一颗都设计不出来。
一颗先进制程的 SoC 上有几百亿个晶体管。工程师不可能手工画这几百亿个器件的连线,而是写硬件描述语言(Verilog/VHDL),然后交给 EDA 工具一步一步"翻译"成物理版图:
- 仿真(Simulation):先验证写的 RTL 代码功能对不对;
- 逻辑综合(Synthesis):把 RTL 翻译成由标准单元搭成的门级网表;
- 布局布线(Place and Route):把几亿个标准单元摆到硅片上、把线连起来;
- 验证与签核(Verification and Signoff):检查时序、功耗、物理规则,确认设计能被晶圆厂造出来——这一步过不了,流片就是烧钱;
- TCAD 与器件仿真:再往下走一层,模拟晶体管本身的物理行为。
这条链有两个特点决定了行业结构。第一,链长且环环相扣:上一个环节的输出是下一个环节的输入,数据格式、时序模型必须严丝合缝,用 A 家的综合配 B 家的布局布线,接口损耗和出错风险都很高。第二,工具必须和晶圆厂的工艺同步进化:台积电每推进一代工艺,设计规则(Design Rule)从几百页涨到几千页,EDA 工具要跟着更新,三巨头和台积电、三星之间有常年的联合开发机制。这两个特点叠加,决定了 EDA 天然是"全流程全家桶"的生意,单点工具很难活下来——这是理解后面所有故事的钥匙。
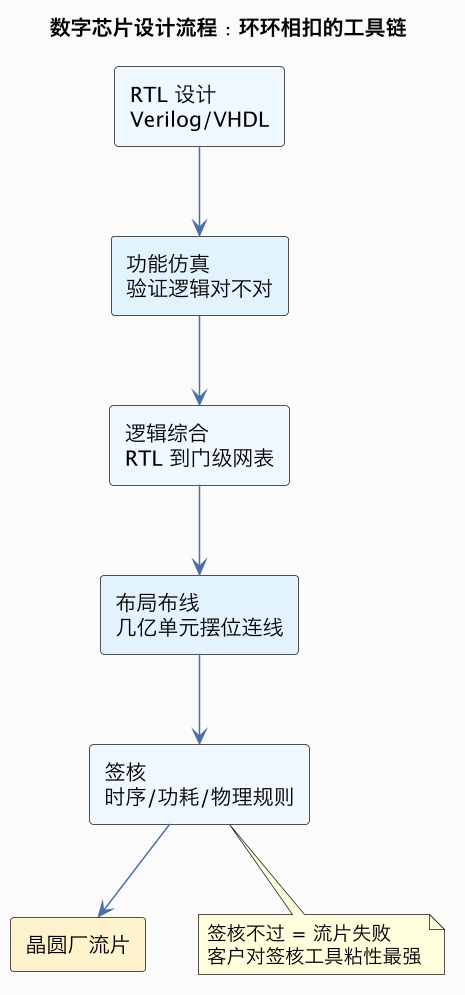
上图里每一环几乎都对应三巨头的一条产品线。注意"签核"这个位置:它是设计交付给晶圆厂前的最后一道关,客户最不敢在这里省钱换工具——谁家的签核工具被晶圆厂"认证"过,谁就拿住了整条链的咽喉。这一点后面讲护城河时还会回来。
二、格局:三家吃掉四分之三的市场
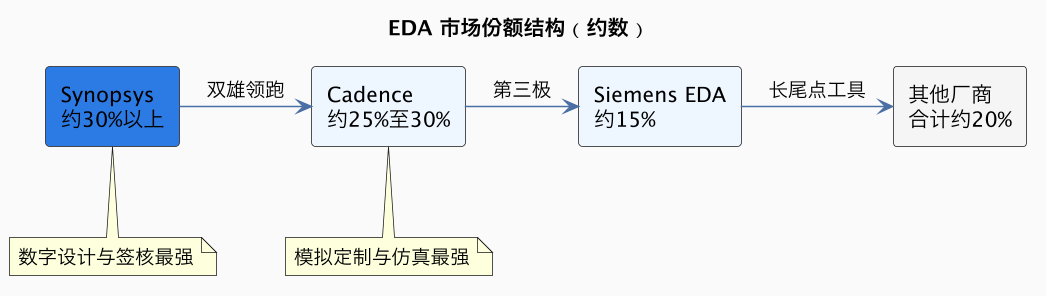
EDA 全球市场一年约 150 亿美元上下(2025 年口径),和动辄五六千亿美元的半导体市场相比是个小池塘。但这个小池塘卡在整个产业链的最上游:芯片设计公司的工程师人数、项目周期、流片成功率,全部绑在 EDA 工具上。
| 公司 | 2025 财年营收(约) | 全球份额(约) | 总部 | 母公司/背景 |
|---|---|---|---|---|
| Synopsys(新思) | 70 亿美元级 | 30%+ | 美国硅谷 | 独立上市,2025 年完成收购 Ansys |
| Cadence(铿腾) | 50 亿美元级 | 25%~30% | 美国硅谷 | 独立上市 |
| Siemens EDA(原 Mentor) | 20 亿美元级 | 15% 上下 | 美国(隶属西门子) | 2017 年被西门子 45 亿美元收购 |
| 其他(Keysight EDA、Ansys 部分、国产厂商等) | 合计 | 20% 左右 | — | 多为点工具 |
三家合计约四分之三,且在先进制程(7nm 及以下)的全流程里份额更高——先进设计几乎不用第二梯队工具。
这个格局不是一天形成的。EDA 诞生于 1980 年代,历史上出现过几十家公司,经过三十年厮杀与并购,到 2010 年代收敛成"双雄加一个被西门子收编的老三"。它和我们在 半导体并购二十年 里讲的设备、材料行业是同一个逻辑:客户不愿意为省一点工具钱承担流片失败的风险,于是强者恒强。
三、三巨头各自靠什么吃饭
三家公司产品目录看起来都覆盖全流程,但"全流程都能做"和"全流程都最强"是两回事。每家都有一块别人啃不动的根据地。
Synopsys:数字设计与签核之王。 逻辑综合工具 Design Compiler 和布局布线工具 IC Compiler(后来的 Fusion Compiler)是数字芯片的事实标准,时序签核工具 PrimeTime 更是行业的"终极裁判"——晶圆厂和 IP 厂商交付的时序模型都以 PrimeTime 为准。设计完一颗数字芯片,最后拿 PrimeTime 签字,几乎是行业肌肉记忆。此外 Synopsys 还有庞大的 IP 授权业务(接口 IP、处理器 IP),是全球第二大 IP 供应商。
Cadence:模拟/定制电路与仿真的霸主。 模拟芯片、射频、电源管理这类" handcrafted "的设计,工程师离不开 Cadence 的 Virtuoso 平台——画版图、跑 Spectre 仿真,Virtuoso 在模拟界的地位类似 Photoshop 在设计界。Cadence 的验证仿真器 Xcelium、硬件仿真器 Palladium(用成柜的定制硬件加速验证)也是强项。这两年 Cadence 还把触角伸向系统级仿真,收购 BETA CAE(汽车碰撞与结构仿真领域的头部厂商),把生意从芯片扩展到整机多物理场。
Siemens EDA(原 Mentor Graphics):DFT 与物理验证。 Mentor 的 Calibre 是物理验证(DRC/LVS,检查版图是否符合工艺规则、版图和原理图是否一致)的行业标准,晶圆厂的工艺文件直接按 Calibre 规则写——这等于把 Mentor 焊死在每一座晶圆厂的产线上。可测试性设计(DFT,让芯片造出来后能被测试机台快速筛出坏片)工具 Tessent 也是市占第一。2017 年西门子以 45 亿美元收购 Mentor,把它纳入自己的工业软件版图,与西门子的机械 CAD、PLM 打包卖"从芯片到整机"的故事。
| 环节 | Synopsys | Cadence | Siemens EDA |
|---|---|---|---|
| 逻辑综合 | Design Compiler / Fusion(强) | Genus | 弱 |
| 布局布线 | Fusion Compiler(强) | Innovus | 弱 |
| 时序签核 | PrimeTime(行业标准) | Tempus | 弱 |
| 模拟定制设计 | 弱 | Virtuoso(行业标准) | 有(Tanner) |
| 电路仿真 | HSPICE/FineSim | Spectre(强) | AFS |
| 硬件仿真加速 | ZeBu | Palladium(强) | Veloce |
| 物理验证 DRC/LVS | IC Validator | Pegasus | Calibre(行业标准) |
| DFT 可测性设计 | 有 | 有 | Tessent(市占第一) |
| TCAD 器件仿真 | Sentaurus(强) | 弱 | 有 |
看懂这张表就懂了一个行业常识:没有一家设计公司只用一家的工具。 典型配置是 Synopsys 的综合加签核、Cadence 的模拟平台、Mentor 的 Calibre 物理验证——三家同时在同一家公司收钱。这也是为什么三家很少打你死我活的价格战:大家都在对方吃不掉的环节上收租,格局反而稳定。
四、三十年并购史:护城河是买出来的
EDA 是科技行业并购最密集的赛道,没有之一。三巨头每家历史上的收购都在百起上下。逻辑很直白:
- 客户要全流程。 某环节缺一块,客户就得去竞争对手那里补,巨头们看到哪个点工具火了,直接买下塞进自己的流程。
- 点工具公司长不大。 单一环节的工具市场太小、又依赖上下游接口,独立公司做到一定规模就被收购是最优退出路径——EDA 创业的标准结局就是卖给三巨头。
- 每收一个工具,切换成本加一分。 客户流程里用上的自家工具越多,换走任何一家的可能性越低。
近年的两起大手笔把并购逻辑推向了新高度:
- Synopsys 收购 Ansys(2024 年宣布、2025 年完成,约 350 亿美元):Ansys 是多物理场仿真的绝对龙头(结构、流体、电磁)。这步棋的背景是 Chiplet 和先进封装崛起后,芯片设计不再是"硅片上的事",散热、应力、信号完整性全都成了设计约束——Chiplet 经济学 里讲的 2.5D/3D 封装,每一个都要做多物理场签核。Synopsys 把 Ansys 买进来,等于把"从晶体管到整机"的仿真链一口吞下。
- Cadence 收购 BETA CAE(2024 年,约 12 亿美元):方向相同,从芯片仿真走向汽车、航空的结构与碰撞仿真。Cadence 之前还收购了 NUMECA(流体仿真)、Pointwise(网格划分),拼图思路一模一样。
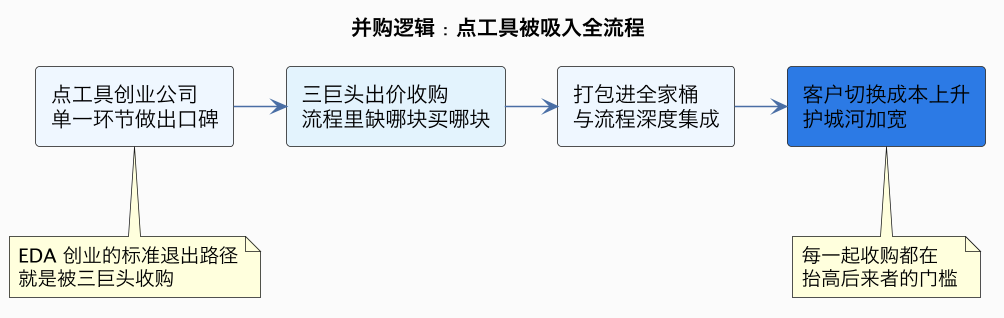
反垄断是这条路上唯一的刹车。Synopsys 收 Ansys 这种量级的交易,要过美国、欧盟、中国多地监管审查,且被要求剥离部分重叠业务才放行。监管实际上默认了"三巨头"格局——它拦的是"三变二",而不是"三变三十"。
五、商业模式:订阅授权加工艺绑定,现金流的教科书
EDA 的赚钱方式漂亮得让绝大多数软件公司羡慕。
订阅授权(Time-based License)。 不卖永久授权,按年(常见三年一签)收订阅费。客户设计项目不停,订阅就不能断——EDA 续费率常年在九成以上,三巨头收入里经常性收入(recurring revenue)占比都在八成上下。芯片行业有周期,设计公司可以砍流片、砍人力,但不敢砍 EDA:砍了工具,工程师团队就地失业。所以 EDA 是半导体行业里少见的"弱周期"生意,毛利率普遍在 85% 以上。
绑定 PDK 与晶圆厂认证。 PDK(Process Design Kit,工艺设计套件)是晶圆厂把工艺规则、器件模型打包给设计公司的接口文件,而 PDK 是按具体 EDA 工具链开发和验证的。台积电的先进工艺 PDK 优先适配三巨头的工具,并在每代工艺发布时"认证"签核工具清单。这意味着:想用最新工艺,就得用清单上的工具。晶圆厂实际上成了三巨头的"渠道合伙人",共同把后来者挡在门外。
工程师习惯是第三重粘性。 一个验证工程师在 UVM(通用验证方法学)加某家仿真器上积累五年经验,换工具等于重学半套手艺。企业培训、脚本资产、历史项目数据库全部沉淀在既有工具链上,迁移成本以人年计。
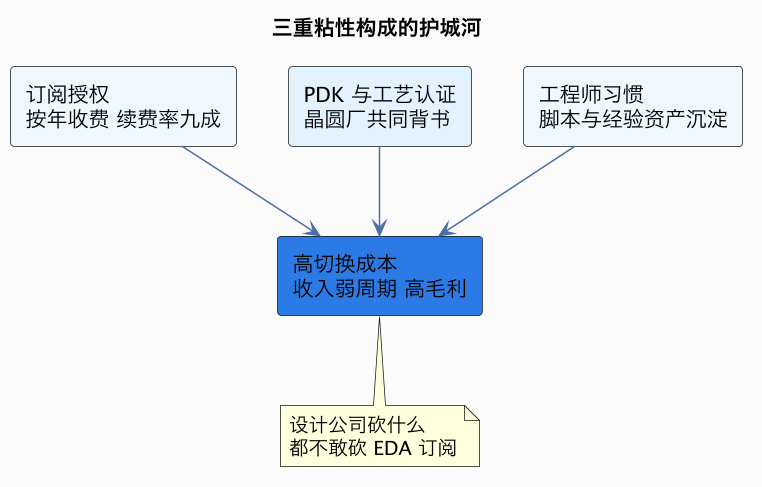
这三重粘性互相咬合:订阅锁住钱,PDK 锁住工艺入口,习惯锁住人。新进入者即便某个工具性能更好,也要同时翻越这三堵墙——历史上几乎没人做到过。
六、新变量:云、AI 与国产替代,谁能撬动格局
格局稳定不等于铁板一块,当前有三股力量在墙上凿缝。
云 EDA:改变的是算力,不是格局。 先进工艺的验证和签核是吞算力大户,一次全芯片签核要跑几万核好几天。三巨头都在推云化(Synopsys Cloud、Cadence CloudBurst),让客户按需弹性租用算力,按用量计费。这让中小设计公司用得起以前只有大厂才用得起的算力,但工具本身还是那三家——云是巨头的增量收入,不是挑战者的突破口。
AI for EDA:巨头反而跑得更快。 用强化学习做布局布线优化、用机器学习加速验证,是这几年最热方向。Synopsys 的 DSO.ai(Design Space Optimization AI)宣称已在数百次量产流片中使用,能把工程师调参几周的工作压到几天,功耗和面积还更好;Cadence 的 Cerebrus 是对标产品。值得注意的反直觉点:AI 工具吃的是数据,而数据在巨头手里(几十年积累的设计案例、工艺模型、签核结果),所以 AI for EDA 目前是在加固而非削弱寡头。它更像 EDA 2.0 的入场券,而巨头已经把票买好了。
国产 EDA:点工具突围,全流程尚远。 如 中国 EDA 的现实 详述,华大九天、概伦电子、广立微等在模拟全流程、器件建模、良率分析等单点已经能用,部分进入晶圆厂供应链;但数字全流程(尤其先进制程签核)与三巨头差距仍在五年以上,且最硬的骨头是 PDK 认证——晶圆厂愿不愿意为第四家工具链投入联调资源,是比技术更难的商业问题。出口管制反而给了国产工具一个被迫练兵的市场:被限制的客户没有别的选择。
| 新变量 | 谁会受益 | 对寡头格局的影响 |
|---|---|---|
| 云 EDA | 三巨头 + 中小设计公司 | 加固:变成巨头的新收入线 |
| AI for EDA | 数据最多的巨头 | 中短期加固,长期看数据开放度 |
| 国产 EDA | 成熟制程与点工具厂商 | 局部松动,全流程短期难撼动 |
| Chiplet/先进封装 | 三巨头(多物理场签核更刚需) | 加固:流程更复杂,粘性更强 |
这张表可能是最反直觉的结论:近几年的每一个技术浪潮,结果都在给三巨头添砖加瓦。 原因很简单——EDA 护城河的核心不是某个算法,而是流程闭环、工艺协同和信任积累,新技术恰恰是顺着这三样东西长进去的。
这一篇在知识体系里的位置
本文是产业观察中"半导体产业链结构"系列的一环:
- 上游工具端就是本文讲的 EDA 寡头;更宏观的并购逻辑见 半导体并购二十年:从群雄并起走向寡头,地缘层面的管制与博弈见 半导体并购、反垄断与地缘政治。
- 国产追赶的具体进度、厂商名单与差距清单在 中国 EDA 的现实。
- EDA 的下游是晶圆代工,代工环节的寡头逻辑见 台积电纯晶圆代工模式与护城河 与 晶圆代工经济学。
- Chiplet 和先进封装如何反过来推高 EDA(尤其多物理场签核)的需求,见 Chiplet 经济学。
总结
EDA 三巨头格局的本质,是一条"流程闭环、工艺协同、工程师习惯"三重锁铸成的护城河:Synopsys 靠数字设计与签核、Cadence 靠模拟定制与仿真、Siemens EDA 靠物理验证与 DFT 各守一块,再用三十年上百起并购把缝隙全部填平,配上年付订阅加晶圆厂 PDK 认证的商业模式,成就了半导体产业链上利润率最高、最弱周期的一段;云、AI 和国产替代都在墙上凿缝,但到目前为止,每一股新浪潮都在给寡头添砖——EDA 仍是整个芯片世界最难绕开的"过路费"。