一台机器卡住全世界:ASML、蔡司与 EUV 光刻机的二十年豪赌
最后更新:2026-09-21
本文是产业观察的一篇。在所有"卡脖子"叙事里,没有什么比一台光刻机更具象:它有两层楼高、装一百多个零件、单价从数千万一路涨到最高超过三亿美元,而且全世界只有荷兰一家公司能造最顶尖的那台。本文不重复《造芯片的机器》对全设备环节的盘点,而是单独把光刻机和它背后的 ASML 讲透——为什么垄断能成立、EUV 这场豪赌凭什么赢、DUV 为什么成了地缘焦点,以及国产光刻机到底难在哪。 工艺与良率的基本原理见《晶圆代工》,制造分工见《Fabless 与 Foundry》。
先说结论
- 光刻机的本质是"用光把电路图缩印到硅片上",芯片有多少纳米,第一道关就卡在这台机器的分辨率上。 它是整个晶圆厂里最精密、最昂贵、也最不可替代的设备,一条先进制程产线的投资里光刻机能占到两三成。
- ASML 的垄断不是单纯技术领先,而是"飞利浦出身 + 蔡司独占光学 + 客户深度绑定 + 生态唯一"四件事叠出来的系统壁垒。 它不是一个人在造机器,而是把德国光学、美国光源、荷兰精密机械和台积电/英特尔/三星的钱与需求焊在一起。
- EUV 是一场持续二十多年、烧掉上百亿美元、几度差点失败的产业豪赌。 把波长从 193 纳米直接砍到 13.5 纳米,等于把整个光学、光源、掩膜、抗蚀剂体系全部推倒重来,只有 ASML 带着一整条供应链和三个倾囊下注的客户走通了。
- 在真正的出口管制里,DUV 浸没式才是要害,因为它决定了"不卖给你 EUV,你能不能用旧机器多重曝光凑出先进制程"。 中国手里已有的 DUV 和二手设备,是当前维持先进节点研发的关键存量。
- 国产光刻机的差距不是单点,而是整个精密工业体系:物镜、双工件台、光源、掩膜、抗蚀剂环环相扣。 短期内能确定突破的是成熟节点的覆盖与 DUV 的自主,追平 EUV 是一个需要十年级耐心的系统工程。
一句话:ASML 卡住全世界,靠的不是某一项独门绝技,而是把"不可能由一个国家独立完成的全球精密工业供应链"整合成了一台机器——EUV 是这场整合的巅峰,也是把光刻从"技术竞争"彻底变成"地缘政治"的转折点。
一、光刻机到底在做什么:用光把一座城市缩印到指甲盖上
要理解 ASML 的份量,先得理解光刻这件事本身有多反常识。
芯片在出厂前,本质是一层一层"叠"出来的。设计工程师先在电脑里画出几十层相互套叠的电路图,每一层都要先做成一块掩膜(mask / reticle)——你可以把它想成一张底片,上面有这一层要刻的所有图案。光刻要做的,就是把这张底片上的图案,用光照,等比例缩小四倍,投到涂了一层光敏胶(光刻胶,photoresist)的晶圆上。被光照到的地方胶会发生化学反应,再经过显影、刻蚀、离子注入、沉积等步骤,这一层的电路就成型了。如此重复几十次、每一层都要和上一层严丝合缝地对准,最终才长出一颗立体的芯片。
这个过程的难点在于两个字:小和准。
先说"小"。今天最先进的工艺要在一颗指甲盖大小的芯片上刻出几百亿个晶体管,单个器件的关键尺寸只有几纳米——大约只有几个原子排在一起的宽度。光刻机必须把光聚拢到这种尺度还保持图案清晰,这直接决定了"芯片能做到几纳米"。工程上用一条经典公式描述它的分辨率极限:
可分辨最小线宽  R = k1 × λ / NA
  λ  = 光源波长(越短越好)
  NA = 物镜数值孔径(越大越好)
k1 = 工艺系数(靠各种技巧往下压,极限约 0.25)公式很朴素,信息量却极大。想刻得更细,只有三条路:把光的波长 λ 变短、把物镜的开口 NA 做大、把工艺系数 k1 用各种逼近物理极限的技巧往下压。 过去三十年光刻技术的全部演进,基本就是围绕这三个变量展开的:波长从汞灯的 436 纳米、405 纳米,一路换到准分子激光的 248 纳米(KrF)、193 纳米(ArF),再跳到划时代的 13.5 纳米极紫外光(EUV);NA 从 0.28、0.55 一路做到干式 0.93,再靠"把镜头泡在水里"的浸没式做到 1.35;k1 则被相移掩膜、光学邻近校正、多重曝光等一整套技巧压到理论极限附近。
再说"准"。先进光刻机的工作台要一边移动一边曝光,定位精度要达到亚纳米级——相当于你在飞行的飞机上,用激光在地面的一粒米上刻字,刻完几十层、上百个芯片,每一层的套刻误差都不能超过头发丝直径的几万分之一。为了不浪费机器的产能,ASML 还发明了双工件台:一个台子里的晶圆在曝光时,另一个台子里的晶圆同时在做对准和测量,曝光完立刻交换,把昂贵机器"不产出"的时间压到最低。
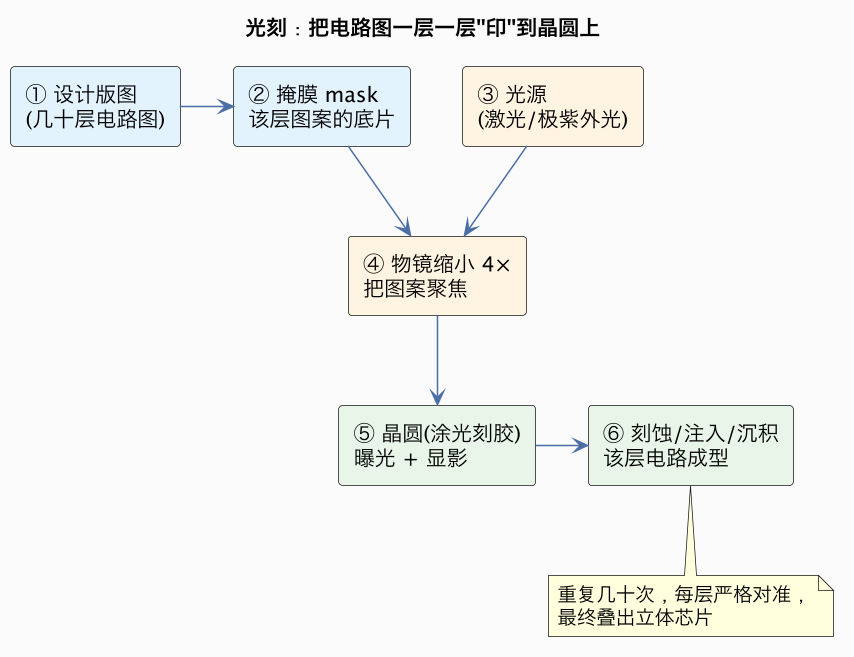
值得停下来强调一个常被忽略的事实:光刻机贵,不只是因为它精密,而是因为它是整座晶圆厂产能和良率的"总闸门"。 刻蚀机、薄膜设备可以靠数量并行堆产能,一台光刻机要连续给所有晶圆、所有层曝光,它一旦停机,整厂的产出节奏立刻被拖住。这也是为什么一台最先进的 EUV 机器能标价三亿美元以上,晶圆厂还得排队抢——它卡的不是某一道工序,而是整个先进制程的"能不能"。
二、ASML 凭什么独吞:飞利浦弃子、蔡司之眼与"全包养"模式
很多人以为 ASML 是一家天生含着金汤匙的巨头,真相恰恰相反:它是大公司内部一个差点被砍掉的项目。
故事要从 1984 年讲起。荷兰电子巨头飞利浦(Philips)内部有一个研究实验室,多年来自研光刻机,却始终做不出商业上成功的产品,连年亏损、几度想放弃。最终飞利浦选择和当时荷兰一家做精密机械的小公司 ASM International 合资,把这块业务剥离出去独立运作,这就是 ASML(ASM Lithography)。合资公司起步时只有几百人,窝在飞利浦总部旁边一栋小楼里,母公司甚至不愿意在总部大堂给它挂个牌子。ASM International 几年后因不堪亏损退出,飞利浦却在关键时刻没有彻底放弃它——这段"弃子"出身,反而逼着 ASML 从第一天就只专注一件事:把光刻机做到极致,靠服务好极少数几个大客户活下来。
这里就必须讲到 ASML 壁垒的第一根支柱:蔡司(Zeiss)这双"眼睛"。 光刻机里最难、最核心的部分是把光精准聚焦的物镜系统,它由十几面形状精度要求到原子级的反射镜/透镜组成。世界上能把光学元件做到这种精度的,基本只有德国蔡司一家。ASML 与蔡司的合作深度早已超越普通供需关系:两家在德国 Oberkochen 共建研发、共担风险,蔡司的半导体光学业务板块实质上只为 ASML 服务,ASML 还几度注资、甚至持股绑定。换句话说,ASML 的机器里"眼睛"是德国的,而且这双眼睛只长在 ASML 身上。 后来 EUV 的反射镜表面平整度要求达到约 0.05 纳米 RMS 粗糙度——如果把镜面放大到整个德国国土那么大,最高的凸起也不能超过一毫米,这种加工能力本身就是近百年光学工业的结晶。
第二根支柱,是光源和关键部件的全球化"独占分工"。ASML 自己其实并不"造"全部零件,它更像一个顶级系统集成商:早期干式/浸没式机器的激光光源来自美国 Cymer(后来被 ASML 收购),EUV 用的锡滴等离子光源来自德国通快(Trumpf)的高功率 CO₂ 激光器,工件台、计量系统、各种精密部件来自欧洲与全球数百家专精企业。ASML 的真正能力,是把这些"单项世界冠军"的零件,以极端严苛的精度整合进一台协同工作的机器,并为整体可靠性负责。这构成了一条没有任何一环可以被轻易替换的全球供应链。
第三根支柱,也是最被低估的一点,是 ASML 对客户的**"全包养"式深度绑定**。光刻机不是卖出去就完事的设备:一台先进机器的正常运转,需要持续的软件升级、零件更换、工艺协同和驻场服务。ASML 干脆把自己和晶圆厂的命运绑在一起——它会在客户最需要钱下注新技术时,拉着台积电、英特尔、三星一起投资研发、提前锁定订单,甚至让客户出资参股研发项目;客户买到的也不只是机器,而是"保证你能把这台机器用到极致、持续领先"的长期承诺。当年 EUV 研发资金最紧张的时候,正是英特尔、台积电、三星先后投入重金、提前多年下单,才让这场豪赌得以继续。于是形成了一个极强的正反馈:越顶尖的客户越离不开 ASML,越离不开就越愿意一起投钱,投得越多 ASML 领先越多,后来者越追不上。
| ASML 壁垒支柱 | 具体内容 | 为什么对手绕不开 |
|---|---|---|
| 飞利浦技术血统 | 从实验室项目起步,几十年只做光刻 | 技术积累与专利无法靠钱速成 |
| 蔡司独占光学 | 原子级精度物镜,近乎独家且深度绑定 | 全球没有第二家能稳定供同级物镜 |
| 全球独占供应链 | 美国光源、德国激光、欧洲精密机械 | 每一环都是单项冠军,替换需重建生态 |
| 客户深度绑定 | 联合研发、提前出资、全生命周期服务 | 顶尖晶圆厂没有动力扶持第二个供应商 |
| 系统集成能力 | 把数百极端部件整合为可靠整机 | 单点突破不等于能造出整机 |
这也解释了一个看似奇怪的现象:光刻机市场曾经不是没有竞争者。日本的尼康(Nikon)、佳能(Canon)在 1980—1990 年代一度是霸主,技术上甚至领先 ASML。但 ASML 靠两件事完成了反超:一是押注浸没式光刻时反应更快、更敢下注,二是用开放式的全球供应链和"与客户共担风险"的打法,比相对封闭、坚持自研的日企更能整合最顶尖的资源。等到 EUV 时代,尼康和佳能基本退出了最先进制程的角逐,高端市场彻底变成 ASML 一家的游戏。这不是某一场技术竞赛的胜负,而是两种产业组织模式的胜负:开放整合赢了封闭自研。
三、EUV:一场烧了二十年、几度被宣判死刑的豪赌
如果说浸没式是 ASML 反超尼康的关键,那么 EUV 就是把它推上"全球唯一"王座、也把光刻彻底变成地缘议题的决定性一役。这场仗的疯狂程度,在整个工业史上都罕见。
回到那个分辨率公式。到 2000 年前后,ArF 193 纳米干式光刻几乎被压榨到了极限,NA 已经做到 0.93,再往上走物理上走不通。业界面前有两条路:一条是继续用 193 纳米,靠多重曝光"硬凑"出更细的线宽;另一条是彻底换光源,跳到波长只有 13.5 纳米的极紫外光。后者的诱惑是巨大的——波长直接缩短到原来的十四分之一,等于把分辨率天花板一举抬高十几倍。但代价是:13.5 纳米的光太"特殊"了,过去所有的光刻经验几乎全部作废。
难到什么程度?极紫外光有一个致命特性:它会被几乎所有材料吸收,包括空气和普通透镜。 这意味着:
- 光从产生到抵达晶圆,整个路径必须在接近真空的腔体内,不能有一丝空气;
- 再也不能用透镜折射聚光,所有光路只能靠反射镜,而每一面镜子最多只能反射约七成的光,经过十几次反射后能量损失惊人,对光源功率提出极端要求;
- 光源本身要从零发明。最终采用的方案堪称奇技:用高功率 CO₂ 激光,每秒五万次精准击中真空腔里一粒粒直径只有几十微米的熔化锡滴,把锡打成高温等离子体,等离子体辐射出的光里恰好有 13.5 纳米这一波段——相当于用两把激光狙击枪,每秒打五万次飞行中的微型钢珠,颗颗命中。
单是把这个光源做到"能量足够高、又足够稳定、锡渣不污染镜面",就耗费了十几年,中间无数次功率上不去、设备三天两头故障,几乎所有人都怀疑它永远无法量产。ASML 和通快、Cymer 硬是把它从实验室的"每秒几个脉冲"推到了可以支撑晶圆厂满负荷运转的功率。这还不算完——掩膜必须改成反射式、光刻胶要对极紫外光全新研发、每一面反射镜要做到原子级平整且镀层精确到单原子层、设备内部的污染控制要到极致……这是一整条产业链被同步推倒重来。
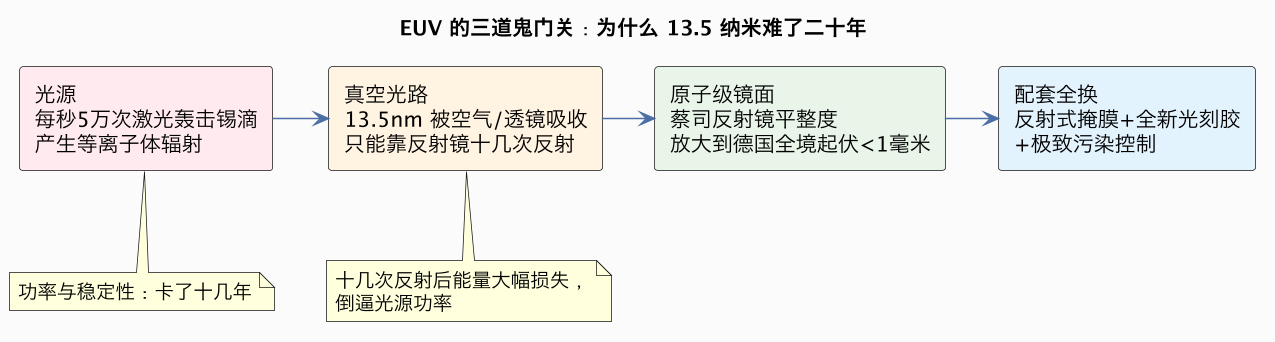
时间线本身就说明了这场赌局的漫长。EUV 的概念在 1990 年代末提出,ASML 2001 年前后正式立项并拉客户入股,原本计划 2005、2007 年量产,结果一再跳票,直到 2010 年代中期才造出可用的样机,2018 年前后才真正在台积电实现规模量产,距离最初立项已经过去近二十年,累计投入上百亿美元。中间有相当长一段时间,业界普遍认为"EUV 永远不会成功",最务实的方案反而是回头用 193 纳米浸没式做双重、四重曝光硬撑。
但 EUV 一旦走通,回报也是颠覆性的。在 7 纳米及更先进节点,如果不用 EUV,只能用 193 纳米多重曝光:一道工序拆成两三道甚至四道来做,意味着掩膜数量翻倍、工序暴增、良率下降、成本飙升、设计还受到诸多限制。EUV 用"一次曝光"替代了"多次拼接",在 7 纳米以下反而是更简单、更便宜、良率更高的方案。 这就是为什么台积电、三星拼了命也要抢到第一时间的 EUV 产能——谁先拿到足够的 EUV 机器,谁就能在先进制程上领先一个身位;而英特尔当年一度看轻 EUV、想用多重曝光硬扛,结果在 7 纳米上严重受挫、制程优势旁落,是另一个方向的惨痛教训。
如今 ASML 又在推进 High-NA EUV(高数值孔径 EUV,NA 从 0.33 提升到 0.55),单台机器更大更贵、逼近四亿美元,目标是支撑 2 纳米以下节点。这一次客户的态度明显分化:是否值得为这台更贵的机器再次豪赌,连台积电都很谨慎,更倾向先用现有 EUV 靠多重曝光过渡。二十年前那场"换不换 EUV"的豪赌,以更贵的形态又上演了一次——技术的前沿,永远是一笔要反复计算的风险账。
四、真正的要害不是 EUV,而是 DUV:存量、浸没式与多重曝光
中美在光刻上的博弈,舆论焦点常常是"能不能买到 EUV",但真正内行的战场其实是 DUV(深紫外光刻机,含 193 纳米浸没式)。原因很直接:EUV 反正早就买不到,而决定一个后进者"能不能不依赖 EUV、用旧机器凑出先进制程"的,恰恰是 DUV。
先理清设备梯队:
- EUV:7 纳米以下的"捷径",中国一直被禁止进口先进 EUV;
- ArFi(193 纳米浸没式 DUV):ASML 的 NXT 系列,是当今全球绝大多数先进制程和成熟制程的主力,既可以单独做 28/14 纳米,也可以配合多重曝光硬做到 7 纳米甚至更紧;
- ArF / KrF / i-line 干式 DUV:覆盖从成熟到中端的海量节点,汽车、工业、电源、IoT 芯片绝大多数用这些就够了。
关键就在 ArFi 浸没式。前面讲过,EUV 出现之前,业界正是靠 193 纳米浸没式 + 多重曝光,硬撑过了从 28 纳米到 7 纳米的好几代工艺。这意味着一个重要事实:哪怕一台 EUV 都没有,只要手里有足够先进、足够新的浸没式 DUV,理论上仍然可以通过双重、四重曝光,把芯片做到 7 纳米级——只是工序更多、良率更难、成本更高、产能更低。 对一个要维持先进制程研发和小批量生产的国家来说,这批 DUV 就是命脉。
所以管制的收紧路径就很值得玩味:最早只是卡住 EUV 和最先进的设备;随后施压荷兰,把先进浸没式 DUV 及后续的维护、升级、备件也纳入需要许可甚至直接禁运的范围。这一刀打中的是"存量"和"寿命":
- 中国晶圆厂过去几年进口了大量 ASML 的 DUV,这些机器理论上仍归自己所有,但先进机器的软件升级、关键备件、定期维护长期依赖 ASML;一旦服务被切断,机器的长期可用性和工艺进一步升级都会受影响。
- 中国企业在管制落地前抢时间"突击进口"了一大批 DUV,形成了宝贵的存量,足以支撑未来若干年成熟制程扩产和先进制程研发。
- 国际上还存在一个二手光刻机市场,大量较老型号通过中间商辗转流通。这也是管制不断"打补丁"、把旧型号和二手设备也纳入管控的原因——堵的就是各种迂回获取的口子。
| 设备类型 | 典型节点 | 对华状态 | 战略含义 |
|---|---|---|---|
| EUV | 7nm 以下捷径 | 一直禁运 | 锁死"一步到位"的可能 |
| ArFi 浸没式 DUV | 28/14nm,多重曝光可冲 7nm | 先进型号及维护逐步受限 | 真正的要害,决定能否多重曝光凑先进 |
| ArF/KrF 干式 DUV | 成熟/中端节点 | 相对宽松但政策收紧 | 成熟制程扩产主力 |
| i-line 等老设备 | 厚工艺/功率/模拟 | 二手市场可寻 | 覆盖最基础需求 |
这里要戳破一个流行的误解。很多人以为"只要偷偷买到一台 EUV 就能解决问题",其实不然。光刻机不是插上电就能用的孤品,它是整个晶圆厂工艺体系的一环:要配套对应的掩膜、光刻胶、量测设备、洁净环境,还要 ASML 长期的软件和工艺支持。真正的竞争单位从来不是"一台机器",而是"一整套能持续运转、持续升级的制造能力"。 反过来,管制方也很清楚,只禁一台机器意义有限,必须沿着光源、软件、备件、服务、二手设备层层设卡,才能真正拖住一个体系的进步速度。
这恰恰解释了为什么 DUV 而非 EUV 才是博弈最激烈的地方:EUV 决定的是"上限能不能到第一梯队",DUV 决定的是"在被围堵的情况下,还能不能靠自己把先进芯片持续做出来、把占芯片总量八成的成熟产业稳稳握在手里"。 对中国而言,成熟制程本就是被《晶圆代工》证明的最大确定性市场,守住 DUV、守住存量、并尽快实现 DUV 自主,比追逐一台遥不可及的 EUV 更现实,也更要命。
五、国产光刻机难在哪:不是一个零件,而是整个精密工业
谈国产光刻机,最常见的两个极端都不可取:一种是"举国之力很快就能造出来"的盲目乐观,一种是"差距太大永远没希望"的彻底悲观。要看清楚,得把"光刻机"拆成几个相互咬合、每一个都极难的子系统。
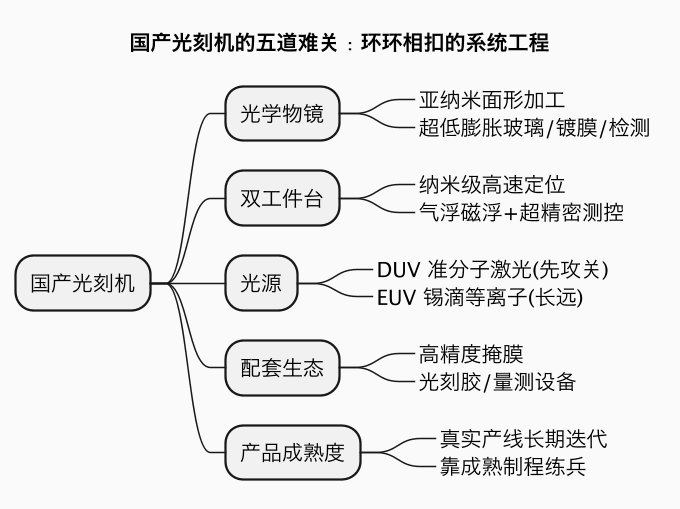
承担国产光刻机主体的是上海微电子装备(SMEE),它在成熟节点光刻机上已经实现了从无到有的突破,并在持续向更先进节点推进。但要对标 ASML,至少有五道环环相扣的难关:
第一关是光学物镜,也就是"眼睛"。 这是 ASML 背后蔡司的百年功力所在。国产光刻机需要能自主供应高精度投影物镜的光学体系——不仅要能加工出亚纳米级面形精度的镜片,还要有对应的超低热膨胀玻璃材料、超精密抛光、镀膜和检测能力。国内在光学加工上有深厚积累,但要做到 EUV 级反射镜那种"放大到国土起伏不到一毫米"的极致,并保证一整套物镜的一致性与长期稳定,仍需时间。
第二关是双工件台与超精密运动控制。 光刻机的工作台要在高速运动中保持纳米级定位和套刻精度,涉及气浮/磁浮导轨、激光干涉或光栅尺测量、毫秒级反馈控制等一整套尖端能力。这一块被认为是国产进展相对较快、甚至有独到积累的环节——清华大学等团队在双工件台原理上很早就有布局——但"能做出样机"和"能在产线上长期高可靠、高节拍运转"之间,还隔着大量工程化的鸿沟。
第三关是光源。 干式/浸没式 DUV 需要高功率、窄线宽、频率稳定的准分子激光光源,国内已有对应单位在攻关并逐步配套;而 EUV 的锡滴等离子光源是另一重境界,目前全球也只有通快+Cymer 那一套走通。对国产路线而言,先把 DUV 光源做到自主可控,是比直接挑战 EUV 更务实的台阶。
第四关是掩膜、光刻胶和量测等"配套生态"。 光刻机必须和高精度掩膜版、对特定波长敏感的光刻胶、套刻与缺陷量测设备协同。EUV 配套体系国内几乎是从零起步,DUV 配套也在国产替代过程中。这正是反复强调的系统性:任何一环掉链子,整机就无法形成战斗力。
第五关,也是最容易被忽视的,是"产品成熟度"和"迭代数据"。 ASML 的机器之所以可靠,是因为它在台积电、英特尔、三星的产线上被海量、长期、高强度地使用,每天产生大量故障与改进数据,几十年迭代下来才磨成今天的稳定性。国产设备哪怕指标接近,也需要在真实产线上被反复使用、暴露问题、持续改进——这个"用出来的成熟度"没有捷径,只能靠《造芯片的机器》里讲的"成熟制程练兵场",让国产设备先在相对宽容、规模巨大的成熟节点上跑起来、迭代起来。
所以更现实、也更符合产业规律的路径是分层推进,而不是一口吃成胖子:
- 短期:把成熟节点(90/55/40/28 纳米这一档)的国产光刻机做到稳定、可用、批量进产线,牢牢守住占芯片绝对多数的成熟与特色工艺市场——这块不依赖 EUV,需求又巨大,是国产设备最好的练兵场和现金牛;
- 中期:实现浸没式 DUV 的自主可控,配合多重曝光,具备向 14/7 纳米级持续推进的能力,把先进制程的"生存线"握在自己手里;
- 长期:在物镜、光源、材料、配套生态全面成熟的基础上,才谈得上向 EUV 级别发起冲击——这必然是十年级的耐心工程,且需要整个国家精密工业底座的同步抬升。
需要清醒的是:外部管制客观上确实"逼"出了国产替代的速度和投入,但高端光刻不是靠短期砸钱、打一场会战就能拿下的单点技术,而是要把材料、光学、精密机械、控制、软件、化工一整条工业链同时提升到世界顶尖。管制能拖慢中国获取现成能力的速度,却无法阻止一个拥有完整工业体系和巨大市场的国家,在长期使用中一点点把这条链补齐。 时间站在谁一边,不取决于某一台机器,而取决于谁能在十年尺度上持续投入、持续迭代、并让设备在真实产线上不断成熟。
六、对工程师的启示
- 硬件与系统方向:光刻机是"系统集成大于单点"的极致样本,跨学科(光学、机械、控制、材料、软件)协同的系统工程师,价值在先进制造领域被持续放大。
- 精密控制与计量:纳米级运动控制、激光干涉/精密测量、高可靠实时系统,是国产高端装备最需要、也最能形成壁垒的硬技能。
- 材料与化工:超低膨胀玻璃、光刻胶、特种涂层这些"看着不起眼"的材料环节,往往才是真正的命门,材料工程师的战略价值在国产替代中长期看涨。
- 产业判断:判断一项"卡脖子"技术的突破节奏,不要只看单点指标或某次发布会,而要看它有没有在真实产线上被大规模、长期使用并持续迭代——成熟度是用出来的,不是宣布出来的。
相关与延伸
- 全设备环节与二级卡脖子:造芯片的机器:半导体设备与材料
- 工艺、良率与成熟制程主战场:晶圆代工:先进与成熟制程
- 制造与设计分工:Fabless 与 Foundry
- 算力管制如何沿先进制程设卡:国产 AI 芯片与算力管制
- HBM 与先进封装这道更紧的墙:HBM 与先进封装
一句话总结:ASML 用飞利浦的底子、蔡司的眼睛、全球独占的供应链和与客户共生死的绑定,把一台"没有任何一个国家能独立造出"的机器做到了全球唯一;EUV 是这场整合烧了二十年的巅峰,也把光刻从技术竞争变成了地缘政治——而 DUV 与存量设备才是被围堵一方真正的命脉,国产光刻机的追赶不是攻一个零件,而是在成熟制程的练兵场上,用十年级的耐心把整个精密工业体系一点点抬到世界顶尖。