怎么给半导体公司估值:周期、资本开支、库存与“AI 溢价”
更新时间:2026-10-03。本篇是产业观察里偏投资视角的一篇:前面几篇分别讲了存储的资本开支与商品周期、代工的产能、定价与资本开支周期、芯片终端市场的需求周期,这一篇把这些产业事实收拢成一个问题——面对一只半导体股票,到底该怎么给它定价。半导体公司估值看起来是财务问题,实际上是产业位置判断题:同一条产业链上,轻资产的设计公司和重资产的存储厂,用的估值锚完全不同;同一家公司,在周期底部和顶部,合理的估值可以差三到五倍。
本文要回答的问题
- 为什么半导体是典型的周期股,单看静态 PE 为什么会“高买低卖”?
- Fabless、Foundry、IDM、设备材料这几类公司,分别该用什么估值指标?
- 库存周转、B/B 景气比、产能利用率这些先行指标,怎么和股价周期对应起来?
- 费城半导体指数(SOX)的历史告诉了我们什么周期规律?
- AI 带来的“结构性溢价”是真重估还是新泡沫,回撤风险在哪里?
一、周期股估值陷阱:低 PE 往往是顶部信号
先讲半导体估值里反直觉、也最贵的第一课:周期股的低 PE 常常出现在股价顶部,高 PE(甚至亏损、PE 为负)反而出现在底部。
道理不复杂。PE = 市值 / 净利润。半导体公司净利润的波动远大于营收波动:行业上行期,产能利用率从 80% 拉到 100%,代工涨价、存储涨价,而产线的折旧是固定的,多出来的收入大部分直接变成利润,净利润可能翻好几倍。市场提前半年到一年预期到这种盈利爆发,股价先涨;等财报兑现、利润冲到天上去的时候,股价往往已经不涨了——此时你用当季利润算出来的 PE 低得诱人,但那正是盈利和股价的顶部区域。反过来,下行期利润暴跌甚至亏损,PE 高到没法看或直接失效,市场却已经在交易下一轮复苏,股价悄悄见底。
以存储行业为例,这在存储的资本开支与商品周期里反复上演:2021 年 DRAM 涨价周期顶部,几家存储大厂的滚动 PE 一度压到个位数,看起来“便宜得离谱”,随后 2022—2023 年行业进入史上最深下行之一,利润转亏;而当 2023 年亏损最大、PE 完全失效时,股价反而提前见底,之后 HBM 和 AI 需求把行业拉进新一轮上行。用静态 PE 交易存储股,几乎保证买在山顶、卖在谷底。
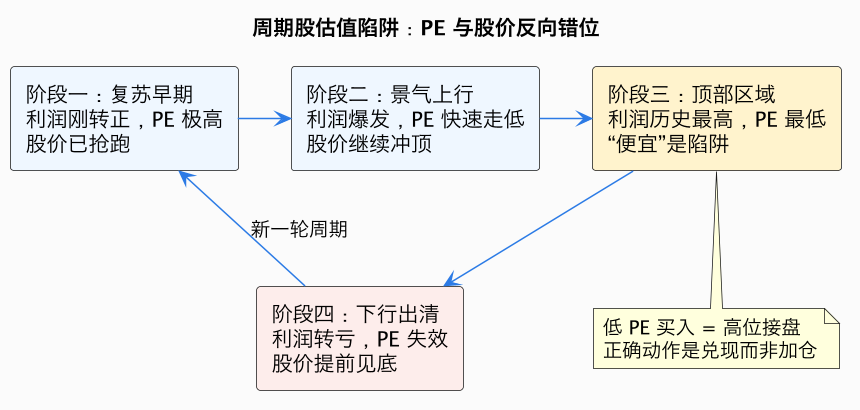
这张图是理解全篇的钥匙:PE 曲线和股价曲线在周期股上是错位的,利润最低估的不是公司价值,而是你对周期的判断。所以成熟的做法是用“周期调整盈利”——把公司过去一个完整周期(半导体通常 3-4 年)的平均利润作为分母,估算“正常化”盈利水平,再看当前价格对应这个正常化盈利的倍数,而不是拿单季峰值利润算 PE。
二、先分清你在给谁估值:四种商业模式四个锚
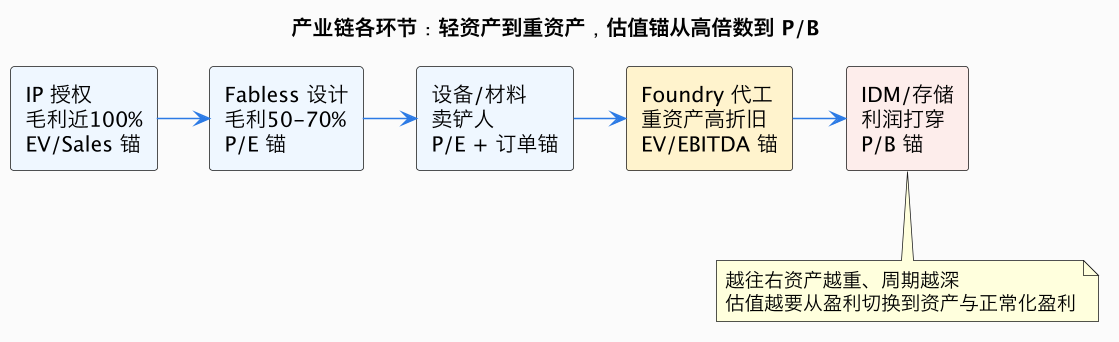
半导体产业链内部差异极大,用同一把尺子量所有公司是最大的方法论错误。先把公司归类,再选估值锚。
| 环节 | 代表公司 | 资产属性 | 盈利特征 | 首选估值锚 | 辅助指标 |
|---|---|---|---|---|---|
| Fabless 设计 | NVIDIA、高通、AMD、联发科 | 轻资产,无形资产为主 | 毛利率 50-70%,利润弹性大 | P/E(成长股 PEG) | EV/Sales(高增长期)、研发转化率 |
| Foundry 代工 | TSMC、中芯国际、联电 | 重资产,巨额 capex | 毛利率 40-55%,看利用率 | EV/EBITDA、P/E | 产能利用率、资本开支强度 |
| IDM / 存储 | 英特尔、三星、美光、SK海力士 | 最重资产 | 利润随价格剧烈波动,常亏损 | P/B(周期底部)、EV/Sales | 周期调整 PE、库存周转 |
| 设备 / 材料 | ASML、AMAT、泛林、东京电子 | 中等资产,“卖铲人” | 订单驱动,滞后于客户 capex | P/E + 订单增速 | B/B 景气比、在手订单 |
| IP 授权 | ARM、Synopsys(IP 部分) | 极轻资产 | 授权费 + 版税,毛利近 100% | EV/Sales、P/E | 版税收入的流片基数 |
几个要点值得展开。存储和功率类 IDM 看 P/B:这类公司的利润表在周期里会整个打穿,PE 没法用,但产线和产能的账面价值是实实在在的底部支撑——历史上美光在 P/B 跌到 1 倍附近时基本是周期底部区域,涨到 3 倍以上就要警惕。代工看 EV/EBITDA:因为折旧占成本比重极大(TSMC 折旧占收入约 25-30%),EBITDA 比净利润更能反映真实经营现金流,EV(企业价值)把巨额资本开支对应的负债也纳入考量。Fabless 龙头看 P/E 但要盯增速:NVIDIA 这类公司在 AI 爆发期的估值争论,本质不是 PE 高低,而是这个增速能维持几年。设备股的特殊之处在下一节展开——它们的“利润”是滞后的,订单才是先行指标。
三、先行指标体系:库存、B/B、利用率和设备订单
既然静态财报是滞后的,判断“现在处于周期哪个位置”就要靠先行指标。半导体行业有一套成熟的高频景气信号体系,最重要的是四个。
库存周转天数(DOI)。设计公司季报里的库存天数是最直观的体温计:正常水平大约 70-90 天,一旦连续两三个季度爬升到 120 天以上,说明渠道和终端在积压,砍单和价格战的下行段就在眼前;反过来,库存降到 60-70 天的低位,往往是补库存行情的前奏。2021 年缺货潮顶峰时全行业的“恐慌性备货”把库存推到极端高位,这直接预告了 2022 年的深度去库存。
B/B 比率(Book-to-Bill,订单出货比)。设备行业经典指标:当月新接订单金额除以当月出货金额。B/B 大于 1 说明订单在积压、景气向上,小于 1 说明在消化在手订单、景气向下。因为设备交付周期长达 6-18 个月,B/B 领先设备公司收入两到四个季度,而设备订单又领先晶圆厂产能投放一到两年——它是整个产业链最前端的信号。北美半导体设备出货额(SEMI 每月公布)和 ASML 每季披露的净预订额(net bookings)是目前仍在持续更新的近似替代。2023 年 ASML 单季预订额一度跌到 26 亿欧元的低位,2024—2025 年随着 AI 驱动先进制程和 HBM 扩产,单季预订额回到 50-90 亿欧元区间,提前一年画出了这轮设备景气曲线。
晶圆厂产能利用率。TSMC、联电、中芯国际季报里的利用率数字:成熟制程利用率跌破 80% 意味着价格战,回到 95% 以上意味着涨价周期开启。代工的产能、定价与资本开支周期详细讲过利用率和代工报价的联动,这里只强调投资含义:利用率拐点通常领先代工股盈利拐点一个季度,领先股价见底一到两个季度。
资本开支(capex)指引。三星、TSMC、美光每年的 capex 预算是行业最重要的供给端信号:全行业 capex 大幅上修,意味着两年后产能集中开出、下行风险累积;capex 大幅削减(如 2023 年存储三巨头合计砍掉近一半 capex),则是一年半后供给收缩、价格反转的伏笔。
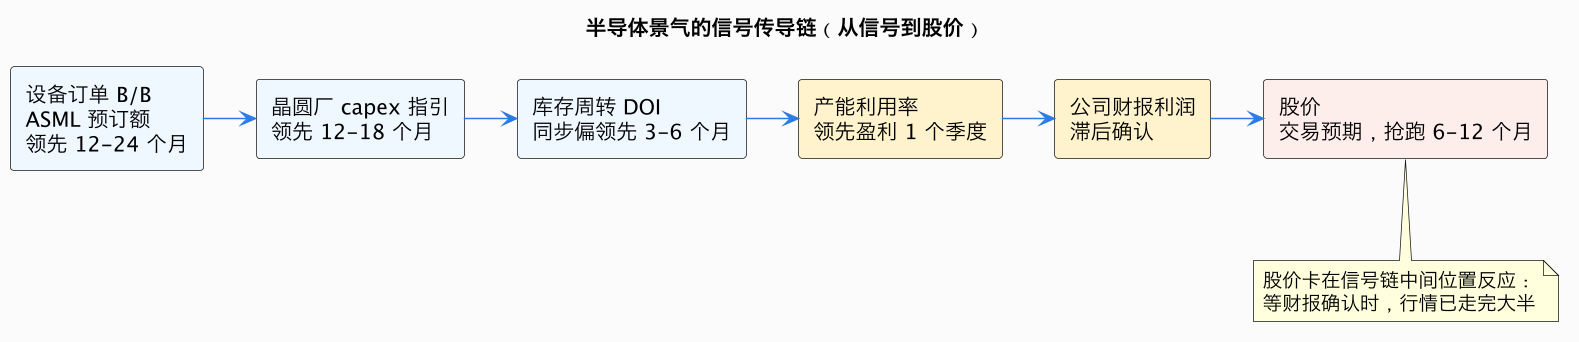
这张传导链解释了为什么“看财报炒半导体股”必然慢半拍:财报是链条上最后一环,而股价的交易时点卡在中间。实用结论是——买入看库存见底和 capex 出清,卖出看库存见顶和订单增速拐头,财报只用来验证,不用来触发。
四、SOX 指数三十年:半导体周期有多规律
费城半导体指数(SOX)1993 年设立,覆盖设计、制造、设备、IDM 三十家龙头,是观察行业周期的最佳样本。回看三十多年,几条规律相当稳定。
第一,大周期 3-4 年一轮,和库存周期(约 3-4 年)与产能建设周期(晶圆厂从动工到量产约 2-3 年)的叠加节奏吻合。1995、2000、2004、2007、2010、2014、2018、2021 是上行或顶部区域,2001(互联网泡沫后 SOX 一年跌约 45%)、2008(金融危机跌约 48%)、2015、2018Q4、2022(跌约 35%)是下行段。
第二,指数底部领先盈利底部约两个季度。几乎每一轮,SOX 见底时行业还在亏损扩大、新闻里全是坏消息;等盈利确认反转,指数已经涨了三到五成。这正是第一节“PE 陷阱”的指数级印证。
第三,每一轮大顶都伴随一个“这次不一样”的叙事:2000 年是互联网带宽无限需求,2021 年是“缺货将长期持续、芯片是新石油”,2024—2026 年是“AI 算力需求无上限”。叙事不全是假的——互联网和 AI 确实重塑了需求——但供给端的产能开出从不缺席,叙事改变的是长期斜率,不是周期的存在。
| 周期段 | 顶部/底部年份 | SOX 表现 | 主导叙事 |
|---|---|---|---|
| 互联网泡沫 | 2000 顶 / 2002 底 | 顶部到底部最大回撤超 60% | 带宽需求无限 |
| 金融危机 | 2007 顶 / 2008 底 | 2008 年跌约 48% | 全球需求崩塌 |
| 智能手机成熟 | 2015 / 2018Q4 | 两轮 20-30% 调整 | 手机饱和、库存高企 |
| 缺货潮 | 2021 顶 / 2022 底 | 2022 年跌约 35% | “长期缺芯”证伪 |
| AI 浪潮 | 2023-2026 上行 | SOX 三年最大涨幅超 2 倍 | AI 算力军备竞赛 |
值得注意的最新变化:2023 年以来的 AI 上行段,SOX 内部出现了罕见分化——与 AI 算力直接相关的公司(NVIDIA、博通、TSMC、美光)贡献了指数绝大部分涨幅,而汽车、工业、模拟芯片公司(TI、ADI、恩智浦)同期还在消化自己的库存下行。指数级别的“半导体周期”正在裂变成多条不同步的子周期,这给估值增加了新难度:你不仅要判断大周期位置,还要判断自己手里那只股票属于哪条子周期。
五、设备股的特殊语言:为什么 ASML 和 AMAT 要盯订单
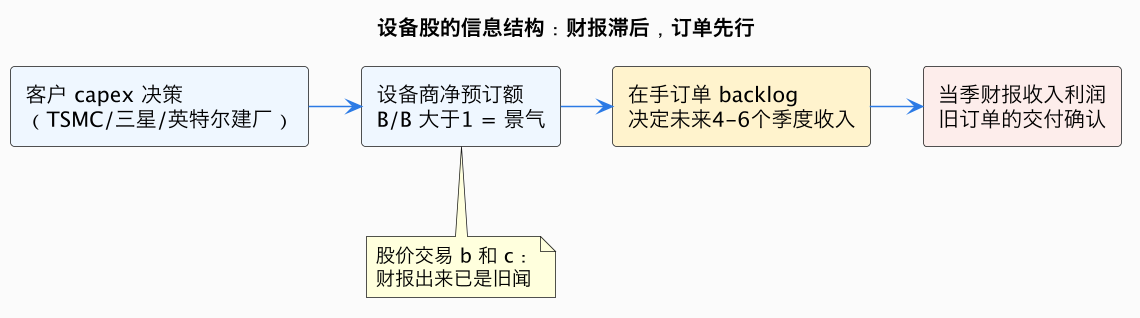
设备公司是产业链里最反直觉的一类投资标的:它们的利润表极度滞后,但股价交易的是 12-24 个月后的世界。
原因在于商业模式。ASML 一台 EUV 光刻机单价约 1.5-2 亿欧元,High-NA EUV 超过 3.5 亿欧元,从下订单到交付确认收入要一年以上;AMAT、泛林的沉积和刻蚀设备周期短一些,但也有两三个季度。所以设备公司当季财报里几乎没有新信息——收入是早就签好的单,真正的信息全在净预订额、在手订单(backlog)和管理层对明年 WFE(晶圆厂设备)市场规模的指引里。
这带来几个独特的估值现象。其一,设备股的 PE 在下行期会“虚假稳定”:因为确认的收入滞后,订单已经崩了,利润还能撑两三个季度,PE 看起来波澜不惊,但股价早跟着订单数据跌了——盯着设备股 PE 等“跌出价值”是错的,要盯 bookings。其二,设备股的 beta 高于行业平均:客户 capex 的一点点波动,经过设备端被放大成订单的大幅波动(晶圆厂推迟一个厂,设备商丢掉几十亿订单),所以 AMAT、泛林的历史股价波动显著大于 TSMC。其三,ASML 是个例外中的例外:ASML 的光刻垄断让它在 EUV 上是独家供给,订单波动虽大,长期定价权和毛利率(约 50%)几乎不受周期侵蚀,市场因此长期给它 30 倍以上的“垄断溢价”PE——这在设备行业里独一无二。
六、AI 溢价:真重估还是新泡沫
最后回到当下最大的估值争论:AI 到底给半导体带来了什么?
客观事实是,AI 确实重塑了产业链的盈利分布。NVIDIA 数据中心业务单季收入从 2023 年初的约 40 亿美元膨胀到 2025—2026 年的数百亿美元量级,毛利率维持在 70% 以上;TSMC 先进制程产能被 AI 芯片订满,CoWoS 先进封装连续多年供不应求;美光、SK 海力士的 HBM 产能提前一两年被预订完,把存储这个最“商品化”的品类第一次做出了长约定价的结构性属性。市场给这条链的估值重估不是纯粹炒作——NVIDIA 的远期 PE 在股价涨了十几倍后仍维持在 30-40 倍区间,因为盈利增速把分母同步做大了,这和 2000 年互联网泡沫期“有价格没盈利”有本质区别。
但风险同样具体,而且每一条都曾在半导体历史上重演过。客户集中:NVIDIA 数据中心收入的大头来自不到十家超大云厂商,任何一家 capex 指引的微调都会放大成股价剧震;循环收入的质疑:AI 基础设施投资能否产生匹配的终端收入(所谓 capex 回报率问题)至今没有被完全证明,一旦云厂商开始拷问 GPU 集群的利用率与回报,订单拐点会来得很快;技术路线押注:从训练转向推理、从通用 GPU 转向定制 ASIC(谷歌 TPU、亚马逊 Trainium 的份额在上升),任何一个切换都会重排产业链的利润分配;供给端的不缺席:三星、SK 海力士、美光在 HBM 上的产能竞赛,几乎注定在某个时点把 HBM 从“稀缺品”打回“周期品”。
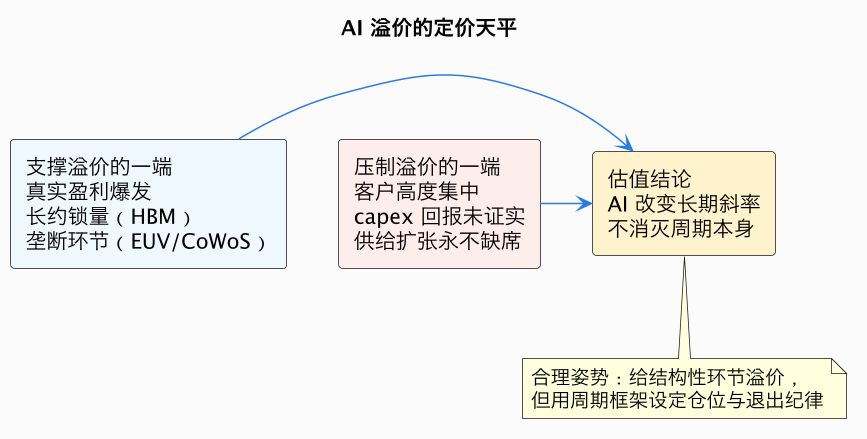
实操层面的结论是:AI 溢价应该分环节给。有独家供给地位的(ASML 的 EUV、TSMC 的先进制程与 CoWoS、SK 海力士的先发 HBM)可以享受结构性溢价;纯受益但竞争格局会恶化的(通用 DRAM/NAND、成熟制程代工)仍按周期股处理;而押注型标的(二线 AI ASIC 设计公司)本质上是风险投资,用仓位控制而不是估值模型管理。
这一篇在知识体系里的位置
本篇是产业观察板块“半导体商业系列”的收尾视角,把前面各篇的产业事实翻译成估值语言:
- 周期与供给端机制:存储的资本开支与商品周期、代工的产能、定价与资本开支周期、芯片终端市场的需求周期;
- 产业链格局与护城河:台积电的纯代工护城河、ASML 的光刻垄断、英伟达的崛起、ARM 的 IP 授权模式;
- 外部环境变量:主权重芯与产业政策、中国 AI 芯片出口管制。
读完这一篇,你应该能回答一个完整的问题:拿到任意一家半导体公司,先归类(Fabless/代工/IDM/设备),再定位(处于哪条子周期的哪个阶段),再选锚(P/E、P/B、EV/EBITDA 还是订单指标),最后用周期调整盈利交叉验证。
总结
半导体公司估值的核心不是算 PE,而是回答两个问题——“这家公司属于哪个环节、该用哪把尺子量”和“我们现在处在周期的哪个位置、该用峰值利润还是正常化利润当分母”:轻资产环节看 P/E 与增长,重资产周期环节看 P/B 与正常化盈利,设备环节盯订单而不是财报;SOX 三十年的规律是底部永远领先盈利见底、低 PE 永远是顶部陷阱,AI 改变了行业的长期斜率、让垄断环节配得上结构性溢价,但它没有、也不会消灭半导体的周期。