RISC-V 商业化:免费的指令集,能不能长出另一个 ARM
最后更新:2026-09-15
本文是产业观察,回答一个被反复争论的问题:一套谁都能免费用的指令集,到底能不能长出一家像 ARM 那样靠“收过路费”统治手机、嵌入式的公司,甚至给中国一个绕开 x86/ARM 封锁的机会?指令集、处理器核、SoC 的工程原理属《RISC-V 与处理器核入门》,本文只讲商业模式、生态网络效应、竞争格局和中国位置。它和前几篇是不同类型的壁垒:国产 EDA 的墙是三十年量产信任,代工的墙是 EUV 和资本,而 RISC-V 面对的墙既不在指令集、也不在制造,而在软件生态和规模网络效应——这是一道“免费也未必能绕过”的墙。出货量、市场份额等来自 RISC-V International、SHD Group/Omdia 等机构与各公司披露的常见公开口径,2024 年及以前为已公布值,2025 年及以后为量级估计,文末附口径说明。
先说结论
很多人对 RISC-V 的第一个印象是“免费的 ARM 平替”,但这句话里藏着一个关键误解,理清它,整个产业逻辑就通了:
- 免费的只是“指令集”这一层接口,不是“能用的 CPU”。 RISC-V 开放、免版税的是 ISA(软件和硬件之间的契约),而把这套契约做成一颗高性能、低功耗、经过验证、能在先进工艺上签核的 CPU 核(微架构 RTL),以及它周边的物理 IP、编译器调试工具链、操作系统与应用软件生态,一项都不免费。所以 RISC-V 消灭的是“指令集授权费”,却把竞争点从“谁拥有 ISA”推到了“谁的微架构做得好、谁的生态厚、谁先攒起规模信任”。
- ARM 真正的护城河不是收费的 ISA,而是三十年攒下的生态网络效应。 全球手机几乎都跑 ARM,意味着编译器、操作系统、App、游戏引擎、库、开发者习惯、代工厂的物理 IP 与认证全部围绕它优化。这套生态不会因为“另一个指令集免费”就迁移——这正是“免费也打不赢”的部分,和 CUDA 锁定 AI 芯片是同一类壁垒(见国产 AI 芯片与算力管制)。
- RISC-V 不需要、也很难“成为下一个 ARM”,它更可能赢在 ARM 模式不愿覆盖的地方。 ARM 的商业模式是“统一架构 + 收版税”,天然偏向标准化、量大的通用处理器;RISC-V 的真正优势是可以自由定制、加私有扩展、不交版税、不被断供,特别适合 MCU、嵌入式、硬盘/网卡/电源管理里的“隐形控制核”、AI 加速器里的管理核,以及大厂想完全自控的定制 SoC。它首先吃掉的是这些“定制与增量”市场,而不是直接替换手机和服务器里的存量 ARM/x86。
- 中国是 RISC-V 最激进的应用方和最强的推力,但优势集中在中低端量、短板在高端核与生态。 中立于瑞士、不受美国出口管制的开放 ISA,给了产业一个“指令集层面不受制于人”的确定性;中国贡献了全球最多的 RISC-V 芯片出货和最活跃的玩家(平头哥玄铁、香山、算能、沁恒、乐鑫等)。但出货量的大头是 MCU 等中低端核,高性能乱序核、软件栈、全球标准话语权仍在补课。
一句话:RISC-V 是一场“把指令集变成公共品”的范式迁移,它确定性地降低了做处理器和定制芯片的门槛、并在嵌入式/控制核/AI 等增量市场快速放量,但“指令集免费”并不等于“生态免费”——它会不会长出另一个 ARM 不重要,重要的是它正在 ARM/x86 之外,开辟一块以“定制、自主、免版税”为逻辑的新地盘,而中国在这块新地盘上押注最重、起步最快。 下面拆开。
一、先拆掉最大的误会:免费的是 ISA,不是 CPU
要谈 RISC-V 怎么赚钱,先得把“处理器”这个黑盒拆成三层,因为只有最上面一层免费(工程细节见处理器核入门):
| 层 | 是什么 | 谁拥有 / 收费吗 | RISC-V 之后 |
|---|---|---|---|
| ① 指令集 ISA | CPU“听得懂哪些指令”的规范:寄存器、指令编码、内存模型——软硬件契约 | x86 归 Intel/AMD(封闭);ARM 归 Arm 公司(授权收费);RISC-V 归 RISC-V International(开放、免版税) | 这一层免费、谁都能用 |
| ② 处理器核(微架构 RTL) | 在这套指令下,具体用什么电路实现:几级流水、几发射、分支预测、缓存 | 可以是 ARM/SiFive 卖的商业 IP,也可以是开源核(玄铁、Rocket、BOOM、香山) | 仍要花钱买、或花团队自己做 |
| ③ 芯片 / SoC / 系统 | CPU 核 + 总线 + 外设 + 存储控制器,综合布局布线后流片 | 芯片公司,承担流片、验证、量产、软件全部成本 | 该花的钱一分不少 |
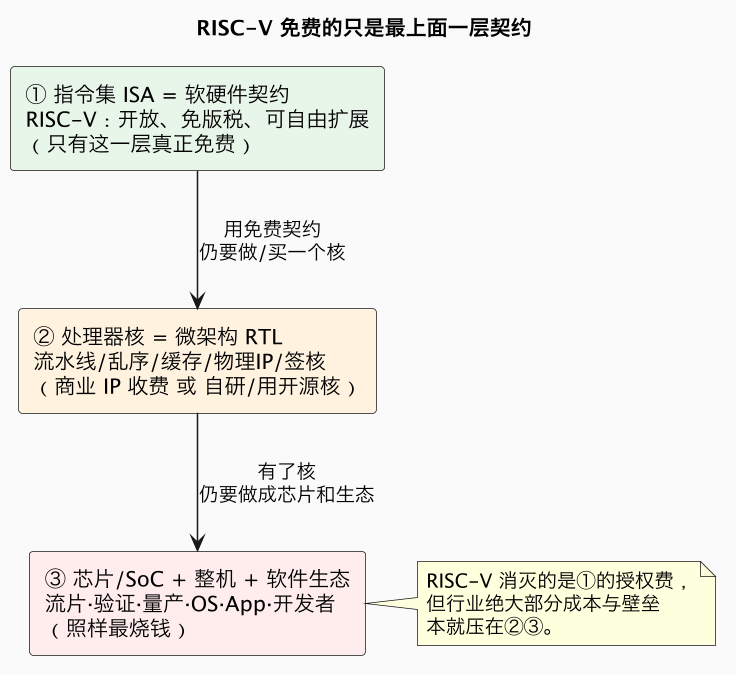
这就解释了几个常见困惑:
- “RISC-V 免费,那 SiFive、晶心这些公司在卖什么?” 卖的是第②层——自研的高性能处理器核 IP,以及配套的工具链、物理 IP、性能保证和技术支持。客户为“拿来就能量产、风险低、性能有保障”付费,而不是为指令集本身付费。这和 ARM 卖 Cortex 核是同一门生意,区别只是它们不用向上游交“指令集税”。
- “大厂(西部数据、谷歌)为什么自己做核,而不是买?” 因为 ISA 免费后,自定制核的“门票钱”消失了。大厂可以为自己的特定场景(硬盘控制器、可穿戴、AI 加速)做一颗高度定制、不带冗余功能、不交每颗版税的核——这在 ARM 时代要么买不到合适的、要么版税成本高。
- “为什么免费了还没一统天下?” 因为决定一颗处理器能不能用、好不好用的,几乎全在不免费的②③层,尤其是软件生态。这是后面第三节要讲的核心。
一个更准确的类比:RISC-V 把“语言的语法书”变成了公共版权,谁都能免费用这门语言;但写出畅销小说(高性能核)、建立出版社和读者群(芯片、工具、软件、开发者生态)依然是极难、极贵的事。ARM 的生意,本质上也不只是卖语法书,而是拥有整个“英语世界”。
二、ARM 到底靠什么赚钱:要挑战的是一个三层收费模型
要看 RISC-V 能不能“长出另一个 ARM”,先得精确理解 ARM 的商业模式——它不是简单“收授权费”,而是一台由三种收入和一张生态网组成的机器(IP 授权的两种费用概念见《IP 核是什么》):
| 收入模式 | 怎么收 | 付给谁 | RISC-V 是否冲击 |
|---|---|---|---|
| 核授权(core license) | 一次性/分期的高额费用,买某个 Cortex 核的设计授权,可拿去集成、改配置 | 芯片厂 → Arm | 部分冲击:可用免费/更便宜的 RISC-V 核替代 |
| 每颗版税 royalty | 每出货一颗芯片,按单价一定比例抽成(量级常约 1%~2%) | 芯片厂 → Arm | 直接冲击:RISC-V 零版税,这是最被省掉的一笔 |
| 架构授权(architecture license) | 更贵,允许客户在 ARM ISA 下自己设计核(如苹果、高通自研核) | 顶级大厂 → Arm | 观念冲击:RISC-V 让“自设计核”不再需要买门票 |
| 生态网络效应(真正的护城河) | 不直接收费,但决定前三者能否持续 | 全行业“用脚投票”沉淀 | 最难冲击:见第三节 |
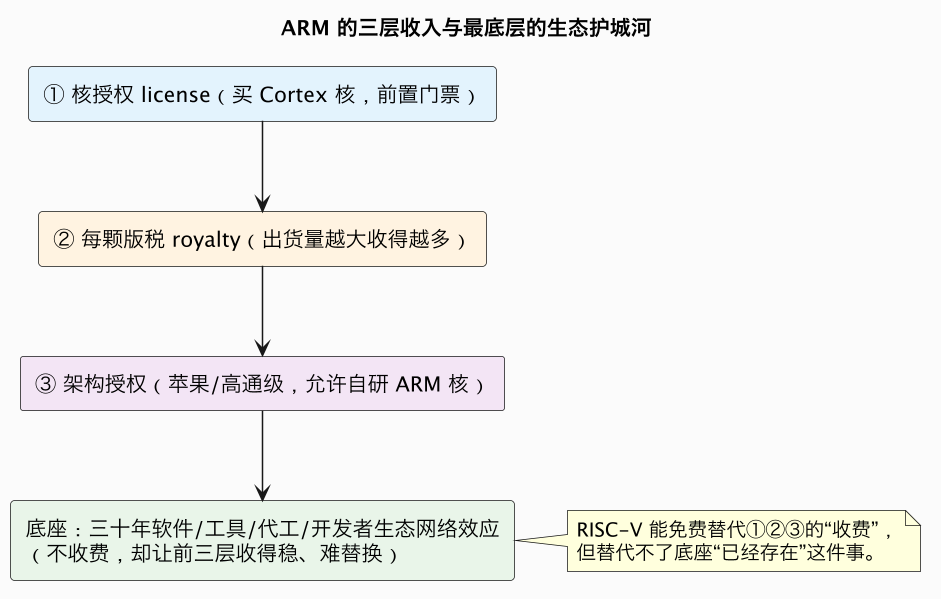
三个要点决定了 ARM 这台机器为什么难撼动:
- 版税是“随量增长的年金”,授权费是“一次性门票”。 手机年出货以十亿颗计,哪怕每颗只抽一两个百分点,也是一笔随产业增长、近乎被动的现金流;出货量越大,这笔收入越稳。RISC-V 想抢的恰是这笔“量最大、最舒服”的钱——但这也意味着,只有在量极大的标准品类(手机 App 处理器)里替代 ARM,才真正动到 ARM 核心收入,而那里恰恰生态壁垒最高。
- ARM 卖的不是一堆核,而是“低风险、可预期、全球认”。 选 ARM,意味着芯片厂、手机厂、开发者、代工厂、认证机构全都熟门熟路,出问题有人兜底,人才一抓一把,软件现成;买 ARM 核买的是确定性。RISC-V 核哪怕免费,也要自己承担选型、验证、软件适配、长期维护的成本和风险——对追求稳的大客户,省下的版税未必抵得过引入的风险。
- ARM 自己也在往上游走。 近年 Arm 调整策略(推出 CSS 完整子系统、推动服务器与 PC 市场,AWS Graviton、英伟达 Grace 等带动 Arm 在数据中心份额上升),本质是在 RISC-V 与大厂自研趋势逼近之前,把价值往“更完整的解决方案”和“高增长的服务器市场”上移。这本身说明 Arm 已把 RISC-V 当成真实的长期竞争压力,而非学术玩具。
换个角度:ARM 的商业模式假设“客户要的是标准化、量大、不想自己折腾的通用 CPU”。这个假设在手机 App 处理器、服务器上仍高度成立;但在“我要一颗为自己业务深度定制、量没那么大、极在意成本和自主、且跑不了多少第三方通用软件”的场景里(控制核、专用加速器、IoT、硬盘/网卡),ARM 的收费反而是负担——那正是 RISC-V 的主场。
三、真正的墙:免费的指令集,绕不开的软件生态
如果说前面几篇里的壁垒是光刻机、是三十年量产信任,那么 RISC-V 面对的壁垒最“软”、却也最顽固:软件生态的网络效应。这道墙在 AI 芯片领域已被完整演示过一遍——英伟达最深的护城河不是 GPU 硬件,而是 CUDA 上累积的软件、库、人才和不可轻易重写的存量代码(见国产 AI 芯片)。处理器指令集是同一个道理。
3.1 生态的网络效应:越多人用,越值得用
一套指令集的价值不只在硬件本身,而在围绕它形成的正反馈环:
- 开发者 → 软件 → 用户 → 芯片厂 → 再反哺开发者:会做 ARM、会优化 ARM 的工程师越多,ARM 上能跑的软件越丰富;软件越丰富,终端厂商越不敢换 ISA;出货越大,芯片厂越愿意投;工具链(编译器、调试器、性能分析)和代工厂的物理 IP 也越成熟,做核又更容易。这是一个自我强化的闭环。
- 存量软件是“迁移不动”的沉没资产:操作系统、驱动、虚拟机、游戏引擎、编解码库、安全认证、大量只提供二进制的闭源 App……它们为特定 ISA 编译、优化、调试、认证了几十年。换 ISA 不是“重新编译一下”那么简单,尤其对闭源软件和性能敏感的手写汇编/intrinsic 优化。
3.2 RISC-V 特有的新难题:模块化带来的“碎片化”
RISC-V 最被称道的设计——精简基础集(RV32I/RV64I,约 40 多条指令)+ 一堆可选扩展(M/A/F/D/C/V/B……)+ 允许厂商加私有扩展(见RISC-V 入门)——在带来定制自由的同时,也制造了一个 ARM/x86 没有的麻烦:两台“都是 RISC-V”的设备,未必能跑同一份二进制。
- ARM/x86 是“强标准化”:架构方规定了一套相对统一的功能基线,软件基本可以假设“这台 ARM 手机能跑我的 App”。
- RISC-V 是“乐高式”:一个核可以只有 RV32I(只会基础整数),另一个是 RV64GCV(64 位 + 压缩 + 浮点 + 向量),还可能各带厂商私有的 AI/加密指令。“支不支持 RISC-V”这句话的信息量,远不如“支不支持 ARMv8”。
行业的应对办法是用 profile(配置档) 规定“某类设备至少要支持哪些扩展”(如面向应用处理器的 RVA20/RVA22/RVA23),并推动软件通过统一抽象层适配。但这需要时间,也和 RISC-V“鼓励自由扩展”的基因存在内在张力——定制越自由,碎片化风险越大;越想统一,就越像回到 ARM 的强标准老路。 这是 RISC-V 生态治理最核心的两难。
3.3 软件栈成熟度,按“离底层多近”分层
不同层次的软件,RISC-V 的就绪程度差别巨大,这也精准对应了它的市场推进顺序:
| 软件层 | RISC-V 成熟度 | 说明 |
|---|---|---|
| 裸机 / RTOS(FreeRTOS、Zephyr) | 高 | 内核简单、外设自己定,MCU 领域早已规模商用 |
| 编译器/工具链(GCC、LLVM、OpenOCD) | 高 | 开源工具链支持完善,是 RISC-V 的强项 |
| Linux 内核 + 服务器基础软件 | 中高 | 主线内核已支持 RISC-V,Debian/Ubuntu/openEuler 等发行版可跑,仍在补边角 |
| Android / 移动 App 与游戏生态 | 中(爬坡) | AOSP 已官方支持 RISC-V(2024 年起逐步合入),但海量 App/游戏适配、二进制兼容、性能优化仍在早期 |
| 闭源商业软件 / 桌面(Windows、专业软件) | 低 | 近乎空白,生态迁移意愿低 |
一句话点破这一节:RISC-V 能靠“免费 + 自由”一夜之间消除授权费,但软件生态的网络效应只能靠“出货量 × 时间”一年年堆。 这也是为什么它的胜利顺序是“从不需要生态的地方先赢”(MCU、控制核、跑单一固件的专用芯片),再逐步向“吃生态的地方”(应用处理器、手机、服务器、桌面)推进——越往上,每一步都比前一步慢得多。
四、谁在用 RISC-V 赚钱:四种商业模式与全球玩家
“免费指令集”听起来像没有生意,实际上它催生了至少四种清晰的赚钱方式,对应不同类型的公司。理解了这四种模式,就能看清每个新闻里的玩家到底在图什么。
4.1 四种商业模式
| 模式 | 谁在做 | 靠什么收钱 | 类比 |
|---|---|---|---|
| A. 卖处理器核 IP | SiFive、晶心科技 Andes、芯来 Nuclei、Ventana 等 | 核授权费 + 技术支持(部分仍按项目/量收费,但不向 ISA 上贡) | “RISC-V 世界的 Arm”,最直接想长成 ARM 的一类 |
| B. 做 RISC-V 芯片 / 板卡 / 整机 | 算能 SOPHGO、赛昉 StarFive、沁恒 CH32V、乐鑫 ESP32-C/H、Sipeed、SpacemiT 等 | 卖芯片、模组、开发板、整卡 | 用免费 ISA 省成本、做差异化,赚芯片的钱 |
| C. 大厂自研自用(垂直整合) | 西部数据、谷歌、Meta、英伟达、Mobileye、特斯拉等 | 不直接卖核,用自定制核降低成本、增强掌控、规避单一供应商 | “不为卖核,只为把自己的产品做得更便宜更可控” |
| D. 开源核 + 服务/生态/咨询 | 香山、Rocket/BOOM(学术)、PULP 平台、各家服务商 | 企业版、定制、培训、流片服务、云/工具 | 开源引流,靠服务和定制变现 |
关键判断:模式 A 最像 ARM,但也最难——因为它要同时做出“比免费开源核更好的核”和“比 ARM 更划算的风险账”;模式 B、C 才是 RISC-V 当前出货量和确定性需求的真正主力。 很多公司同时横跨几种模式(如平头哥既开源玄铁核、又把核用在自家芯片和倚天等产品里)。
4.2 全球主要玩家坐标

- SiFive(美国):由 RISC-V 发明者团队关联创立,是最早把 RISC-V 商业化、主打“做 ARM 的开源替代”的公司,产品线从嵌入式核一直延伸到高性能应用处理器核与自研 SoC,并多次获得英特尔等大厂投资。它证明了“RISC-V 核 IP 能卖钱”,但也折射出这条赛道的挑战——高端市场要和 ARM、x86 正面对撞,商业上一直需要持续融资与转型。
- 晶心科技 Andes(中国台湾):老牌 CPU IP 公司,很早就押注 RISC-V,是全球核授权出货量最大的 RISC-V IP 公司之一,客户遍布 MCU、存储、网络、IoT;其路径很有代表性——先用大量中低端核把授权量铺开,再向高性能(Ax 系列)爬。
- 平头哥 / 玄铁(阿里):把玄铁(XuanTie)系列多个 RISC-V 核开源,并提供无剑 SoC 平台,玄铁核被大量第三方芯片采用,阿里披露的玄铁相关处理器累计出货量已达数十亿量级,是中国 RISC-V 生态最强的供给端之一;同时阿里还有倚天(Arm 服务器 CPU)等自研芯片,RISC-V 更多是其构建自主生态与影响力的抓手。
- 芯来科技(Nuclei,大陆):专注 RISC-V 核 IP 与生态,产品线覆盖低功耗到高能效,服务大量本土 MCU/AIoT 客户。
- 算能(SOPHGO)、赛昉(StarFive)、SpacemiT、Sipeed:代表“做芯片和整机”的一极——算能把 RISC-V 用在 AI 算力芯片/整卡上;赛昉、SpacemiT 等推出 RISC-V 单板机、RISC-V PC(如 VisionFive、K1 系列),是开发者生态的重要推手;Sipeed 在开发板和教育市场活跃。
- 沁恒(WCH,CH32V)、乐鑫(Espressif,ESP32-C/ESP32-H):这是 RISC-V “隐形而海量”的基本盘——CH32V 系列把 RISC-V 用在单价极低、出货巨大的通用 MCU 上直接替代 Cortex-M0/M3;乐鑫新 Wi-Fi/蓝牙 MCU 换用 RISC-V 核。它们不声张,却让 RISC-V 真正“飞入寻常百姓家”,是出货量的重要来源。
- Ventana(美):专注高性能、面向服务器/数据中心的 RISC-V 核与 chiplet,是“RISC-V 攻服务器”的代表性新军。
- Tenstorrent(Jim Keller 创立):以 AI/数据中心芯片为目标,RISC-V 作为其片上控制与通用算力核,自带名人效应与开源生态叙事。
4.3 大厂自研:最有说服力的“背书”来自不缺钱的巨头
对 RISC-V 商业化最有力的证明,往往不是创业公司,而是本可以轻松买 ARM、却选择自研 RISC-V 的巨头,因为它们的决策只算“划不划算”这一笔冷静的账:
- 西部数据(Western Digital):很早就宣布在硬盘控制器这类大批量、定制化、对成本极敏感的场景里用自研 RISC-V 核,是“隐形控制核用 RISC-V”的标志性案例;希捷等存储厂也有类似动作。
- 谷歌:其安全芯片 Titan、以及与高通合作、在 Wear OS 可穿戴平台上推出采用 RISC-V 核的 Snapdragon 芯片(2024—2025 年陆续公布),是 RISC-V 进入主流大厂消费生态的重要信号。
- Meta:在 AI 硬件/服务器管理等场景公开投入 RISC-V,并成为 RISC-V 生态的重要推动会员。
- Mobileye:其车规级 EyeQ 系列高阶 ADAS/自动驾驶芯片持续采用 RISC-V/自研核组合(车规要求见车规与工业级概念),是 RISC-V 进入高可靠车规领域的代表。
- NASA、欧洲航天:选用 RISC-V 做下一代航天级处理器(如 NOEL-V 等容错核路线),看中的是开放可控、可长期维护、不受单一供应商绑定——这对几十年寿命、抗辐射、要自主可控的航天场景极具吸引力。
- 英伟达:其 GPU 内部本就大量使用自研控制器核,并已加入 RISC-V 生态、在部分管理/控制场景评估采用。
这些案例共同说明一个商业本质:当一颗核是“为我自己的特定产品定制、跑的是我自己写的固件、不需要海量第三方 App”时,RISC-V“免版税、可定制、不受单一供应商绑定”的优点被最大化,而“通用软件生态薄弱”的缺点几乎不构成问题。 这就是 RISC-V 最先、也最稳地拿下的地盘。
五、战场地图:从 MCU 到服务器,RISC-V 的胜利是有顺序的
把“RISC-V 行不行”这个笼统问题,拆到不同应用战场,答案差异极大。判断标准有两个:这个市场有多依赖现成的第三方软件生态,以及对极限性能/先进工艺的要求有多高。 越不依赖生态、性能要求越温和,RISC-V 赢得越早越彻底。
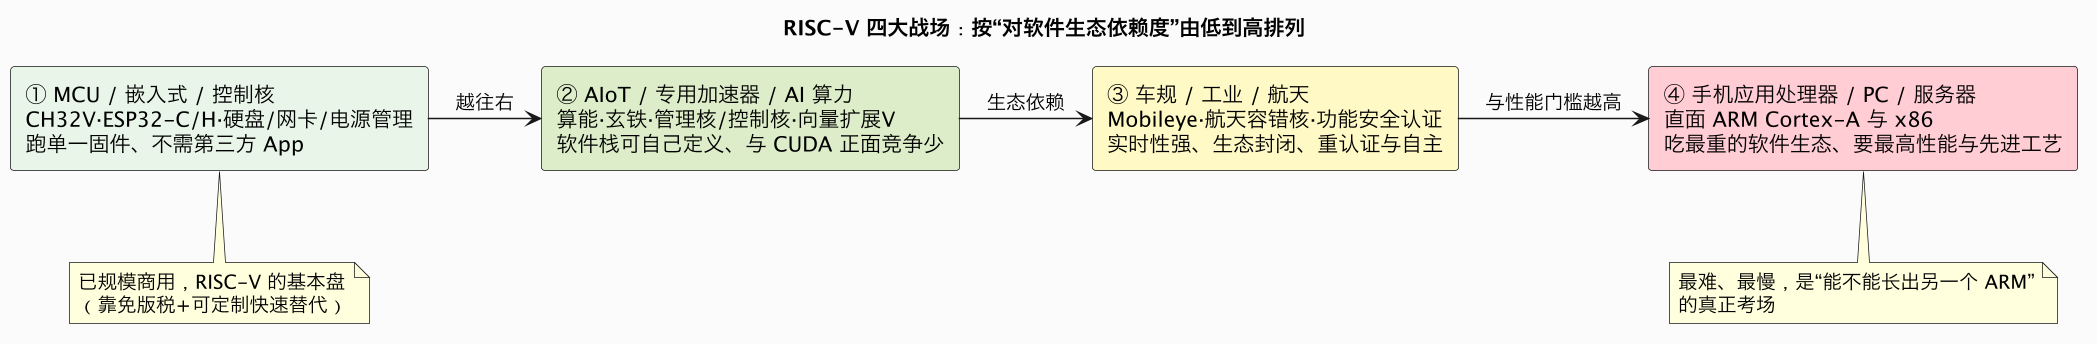
| 战场 | 现状(截至 2025—2026) | RISC-V 的位置 | 主要拦路虎 |
|---|---|---|---|
| MCU / 嵌入式 / 隐形控制核 | 已规模商用,出货量主体 | 沁恒、乐鑫、晶心/芯来 IP、存储/网络厂自研核大规模铺开 | 已基本跨过,主要是成本/供货竞争 |
| AIoT / 边缘 AI / 专用算力 | 快速放量 | 玄铁、算能、各种带向量(V)扩展的核;做专用加速器里的控制/通用核 | 软件栈碎片化、与专用 NPU 的分工 |
| 车规 / 工业 / 航天 | 导入与定点阶段 | Mobileye 车规、航天容错核(NOEL-V 类)、功能安全认证推进 | 以年计的车规认证、长期可靠性履历 |
| 手机应用处理器 / Android | 攻坚早期 | AOSP 官方支持 RISC-V(2024 起)、谷歌/高通可穿戴芯片试水 | 海量 App/游戏适配、二进制兼容、峰值能效 |
| 数据中心服务器 / HPC | 原型与早期产品 | Ventana、Tenstorrent、阿里/各家服务器 CPU 探索,chiplet 路线 | 单核性能、先进工艺、完整服务器软件栈与可信度 |
| 桌面 PC / Windows | 几乎空白 | 少量 RISC-V 笔记本/开发机(偏极客) | Windows/商业软件生态,短期无解 |
几个关键判断:
- MCU 与隐形控制核已经“赢”了,且这个胜利不可逆。 在一个只跑单一固件、出货以亿计、对每分钱成本都敏感的控制核里,ARM Cortex-M 相对免费 RISC-V 核几乎没有生态溢价,版税就是纯成本。RISC-V 在这里靠“免版税 + 可定制”快速渗透,是确定性最高的基本盘。行业机构(SHD Group 等)给出的“RISC-V 核累计出货 2025 年达百亿量级、2030 年向千亿量级迈进”的预测,其绝大部分量正是这类小核堆出来的——这个数字看起来惊人,但它衡量的是“核的个数”,不等于在高价值 CPU 市场的份额。
- 车规/航天的逻辑和 MCU 类似(生态封闭、跑自己的软件),但门槛换成了“时间与认证”。 这类系统不跑第三方 App,RISC-V 的生态短板不致命,反而“开放可控、可长期维护、不怕供应商绑定”是加分项;真正要补的是功能安全(如 ISO 26262 对应要求)、以年计的车规可靠性履历(见车规芯片)。
- 手机和服务器是“能不能长成另一个 ARM”的真正考场,也是最难的两块。 这里要同时满足三个条件:单核性能/能效追上同级 ARM/x86(需要先进工艺和顶级微架构能力)、完整的上游软件栈与海量应用适配、以及让大客户相信切换的收益大于风险。 Android 官方支持是必要的一步,但从“系统能启动”到“主流 App 都流畅、开发者默认多编译一个 RISC-V 包”之间,是好几年的生态苦活;服务器则还要叠加企业级可靠性、虚拟化、整机/云厂的信任。乐观者(如部分 RISC-V 阵营预测)认为 2030 年前后 RISC-V 能在数据中心拿到可见份额,这属于中等置信度的判断,而非已发生的事实。
这张地图也顺带回答了标题之问:RISC-V 不需要在手机/服务器上击败 ARM 才算成功。哪怕它最终“只”牢牢占据 MCU、控制核、AIoT、车规/航天和专用加速器这些 ARM/x86 模式不愿深耕或收费不划算的市场,这也是一个以百亿核计、且在持续扩张的巨大产业。“长出另一个 ARM”是一种想象中的成功路径,但更现实的图景是:ARM/x86 继续守住通用与生态高地,RISC-V 吃下“定制、自主、海量、长尾”的新大陆——并存,而非替代。
六、中国为什么把 RISC-V 当战略变量:自主的确定性,和“长板/短板”
前几篇反复出现一个主题:在代工、AI 芯片、EDA上,中国被“别人拥有、且可能断供”的环节卡过。RISC-V 的特殊之处在于,它是少数从根子上就“不属于任何单一国家、不受出口管制”的关键底层技术——这决定了它在中国产业政策和商业布局中的分量。
6.1 中立性:为什么“迁到瑞士”这件事很重要
- RISC-V 起源于 2010 年加州大学伯克利分校的研究项目(Krste Asanović、David Patterson 等),2015 年成立 RISC-V 基金会;
- 2020 年 3 月,基金会正式迁到瑞士、改组为中立的国际协会 RISC-V International,并明确 ISA 规范以开放许可提供、属公共标准、不受单一司法辖区出口管制约束。
这一步对中国意义重大:ARM 是一家英国公司(虽被日本软银收购、上市),其授权在地缘紧张时存在“被限制授权”的现实担忧(ARM 已多次出现与特定中国客户合作受地缘影响的案例);而 RISC-V 作为中立国际组织治理的开放标准,在法律和治理层面降低了“有一天被断供指令集”的风险。需要清醒的是:指令集不断供,不等于核 IP、EDA、先进工艺、IP 兼容性认证不断供——RISC-V 解决的是“ISA 自主”这一层,制造、EDA、设备的墙依然各自矗立。
6.2 中国的长板:最大的应用市场、最多的出货、最活跃的玩家
中国是全球 RISC-V 应用最激进的地区之一,长板很清晰:
- 出货量与玩家数量领先:从沁恒、乐鑫的海量 MCU,到平头哥玄铁(核开源、累计出货数十亿量级)、芯来、算能、赛昉、SpacemiT、Sipeed,再到中科院主导的香山开源高性能核,中国在“用 RISC-V 做芯片、做生态”上公司和项目密度全球居前;
- 完整的应用市场:中国拥有全球最大的 IoT、消费电子、家电、网络设备、工业控制和新能源车市场(需求侧见电动汽车六维分析),这些恰是 RISC-V 最先放量的场景;
- 组织化推动:中国 RISC-V 产业联盟(CRVIC)等组织在标准、生态、人才上持续投入,中国企业在 RISC-V International 的会员和技术贡献中占很高比例,香山等项目更是少数由一个国家主导的开源高性能核尝试。
6.3 中国的短板:高端核、软件生态与“碎片化的另一面”
但要避免把“出货量大”误读成“已在高端胜出”,短板同样真实:
- 量的结构偏中低端。 海量出货集中在 MCU、控制核、AIoT 等几十/几百 MHz 的小核;对标 Arm Cortex-A7x/X 系列、能跑手机和服务器的高性能乱序核,中国(乃至全球 RISC-V 阵营)仍在追赶,且这类核最依赖先进工艺和顶级物理实现能力——而先进工艺本身正是受限环节。
- 软件生态和国际标准话语权。 编译器、Android 适配、高性能库、企业级软件、开发者数量仍以全球社区为主导;中国公司在 RISC-V International 的理事席位、标准提案影响力虽快速上升,但与数十年的 ARM 生态积累相比仍早。
- “自研扩展”可能加剧碎片化。 各家为差异化加私有指令、自定义软件栈,如果不能回到统一 profile 和上游主线,就可能形成“一堆互不相通的国产 RISC-V”——短期各自能用,长期反而削弱对开发者和客户的统一吸引力。这也是为什么坚持上游贡献、用标准 profile、避免各自封闭,对中国 RISC-V 生态比短期出货更重要。
- 开源核 ≠ 高端核白送。 玄铁、香山等开源核显著降低了门槛,但把一个开源核做到特定工艺的高频、高良率、低功耗量产,仍需要物理 IP、签核、封装、板级和软件的全套硬功夫(这部分见从 spec 到架构、tape-out 签核)。
中肯的定位是:中国在 RISC-V 上拿到的是一个“ISA 层面不受制于人、且自己已是最大玩家”的战略机会窗,但这扇窗通向的胜利主要在中低端放量和定制/自主场景;要把它兑现成手机、服务器级别的高端竞争力,仍取决于高性能核、软件生态和(绕不开的)先进工艺这些独立战场。 RISC-V 是必要的底座,却不是充分条件。
七、五个变量:什么能改变 RISC-V 的方程
| 变量 | 能推动什么 | 改变不了什么 | 判断 |
|---|---|---|---|
| Android/AOSP 与主流发行版成熟 | 打开应用处理器与海量 App 生态,是进手机的前提 | 无法替代 App 开发者逐家适配与性能打磨 | 决定性,但要数年 |
| 统一 profile、抑制碎片化 | 保证二进制兼容、降低开发者和客户风险 | 与“自由扩展”基因有张力,需持续治理 | 生态生死线 |
| 大厂自研持续放量(存储/网络/AI/车) | 带来确定性需求、工程验证和背书 | 这些核多为自用,不直接壮大第三方 IP 公司 | 当前最稳的增长引擎 |
| 高性能核 + chiplet + 先进工艺 | 决定能否攻服务器/手机高端 | 受先进工艺可得性与物理实现能力制约 | 最难、最慢的一环 |
| 地缘与自主可控诉求 | 给中国及其他地区强政策/采购推力 | 只解决 ISA 自主,不解决生态与制造 | 强催化,但非充分条件 |
一句话收口:RISC-V 的方程里,最不缺的是“免费”和“意愿”,最缺的是“时间堆出来的统一软件生态”和“高端物理实现”。前三个战场(MCU/控制核/AIoT)的胜利已经在手,真正决定它能否“长成另一个 ARM”的,是 Android 生态成熟度、profile 统一和高性能核三件需要耐心的事。
八、差距清单与标注置信度的时间表
| 差距/里程碑 | 性质 | 可压缩程度 | 主要靠谁 |
|---|---|---|---|
| MCU/控制核/AIoT 规模商用 | 成本 + 生态(低) | 已完成,持续放量 | 沁恒/乐鑫/晶心/玄铁等 |
| 开源与商业核 IP 供给(中低端到中高端) | 工程 + 生态 | 高,已较丰富 | SiFive/晶心/芯来/玄铁/香山 |
| 车规/航天功能安全与可靠性履历 | 认证 + 时间 | 中,已导入、履历在积累 | Mobileye/航天核/本土车规厂 |
| Android 应用处理器生态(App/游戏/性能) | 软件生态 + 网络效应 | 中低,需多年逐家适配 | 谷歌/芯片厂/开发者社区 |
| 服务器/HPC 高性能核与整机可信度 | 微架构 + 先进工艺 + 软件栈 | 低,系统性长跑 | Ventana/Tenstorrent/大厂/云 |
| 统一 profile、全球标准话语权 | 治理 + 国际协作 | 中,趋势向好但需克制自研分裂 | RISC-V International/CRVIC |
带置信度的判断:
- 未来 2~3 年(高置信度):RISC-V 在 MCU、嵌入式、硬盘/网卡/电源等隐形控制核、AIoT 与边缘加速器上继续快速渗透,累计核出货维持数十亿到上百亿量级的增长;车规/航天定点与量产履历增加;商业 IP 公司在中高端核上持续追赶。出货量结构仍以中小核为主。
- 未来 3~5 年(中高置信度):Android 生态在统一 profile 下走向“主流 App 基本可用”,出现有一定销量的 RISC-V 可穿戴/平板/入门手机;车规 RISC-V 在更多 ADAS/控制域落地;RISC-V 服务器出现可商用的小批量产品,用于特定负载(如控制面、AI 配套、对成本/自主敏感的场景),但不会撼动 x86/Arm 服务器的主体份额。
- 未来 5~10 年(中置信度):RISC-V 在“定制/自主/海量长尾”领域成为与 ARM 并列的主流选择之一,并在数据中心拿到个位数到更高的可见份额(取决于高性能核与工艺);中国形成从核 IP、SoC 到整机的完整 RISC-V 产业集群。“手机/桌面全面替代 ARM/x86”不在高置信度预期内。
- 长期 / 低置信度:RISC-V 是否在通用计算高端(桌面、旗舰手机、主流服务器)成为主导架构,取决于软件生态网络效应是否发生迁移、以及是否出现 ARM/x86 自身的重大战略失误——这是典型的“方向正确、时点和终局都不确定”的长期变量。
九、对不同角色,这意味着什么
- 对芯片/SoC 公司与产品团队:把“选核”当成一笔全生命周期账,而不是只看授权费。RISC-V 在定制、成本敏感、生态封闭(跑自己固件)的场景里几乎是默认优选;但在需要大量现成第三方软件、追求极致通用性能、或团队缺乏处理器集成/验证能力的场景,ARM 的“确定性溢价”仍可能更划算。选 RISC-V 时优先选符合标准 profile、工具链上游、有量产履历的核,避免被私有扩展和碎片化绑死。
- 对 IP / EDA / 工具链公司:免费 ISA 把价值从“拥有指令集”推向“更好的核 IP、物理实现、验证、调试与开发工具”。国产工具链、仿真验证、性能分析、合规认证是 RISC-V 放量带来的确定性增量(工具链生态参见EDA 产业观察)。
- 对软件 / 应用开发者:现在就值得在 CI 里加一个 RISC-V 目标(尤其后端服务、嵌入式、AI 工具链),积累跨架构编译与优化经验;关注 RVA profile 而非“是否支持 RISC-V”这种笼统说法。RISC-V 是除 ARM/x86 外最可能长期存在的第三架构,多架构编译、容器镜像、字节码/可移植中间件的价值会上升。
- 对政策与投资:支持应落在统一生态、上游贡献、软件/工具链、高性能核与功能安全公共平台上,而不是补贴一堆互不兼容的“国产 RISC-V 核与指令集”;尊重“出货量 ≠ 高端竞争力”,避免用核的个数衡量成功,引导企业在标准之内做差异化,而不是在标准之外造孤岛。
- 对学习者/求职者:处理器设计与 RISC-V 的结合是少有的“门槛在下降、需求在上升”的方向。从开源核(玄铁、香山、Rocket/BOOM)、处理器核入门、FPGA 软核(MicroBlaze/Nios V/RISC-V)和微架构入手,能同时踩中“国产替代 + 开源硬件 + 自研芯片热”三条线。
结语:它不会是“另一个 ARM”,但可能是更大的东西
RISC-V 最容易被误读成一场“免费版 ARM 对收费版 ARM 的替代战争”。但看懂了三层结构和生态壁垒就会发现,它真正改变的不是“谁收那笔版税”,而是做处理器这件事的产权基础:
- 它把指令集变成了像 TCP/IP、像编程语言标准那样的公共品,第一次让“为自己的产品做一颗专用 CPU”不再需要先买门票;
- 它没有、也不需要摧毁 ARM——ARM 仍会长期统治吃通用软件生态的手机和大部分服务器,就像 x86 仍统治桌面和相当部分数据中心;
- 它真正打开的,是一块 ARM/x86 商业模式不愿、也不方便覆盖的新大陆:海量的控制核、定制加速器、AIoT、车规航天,以及想把计算命运握在自己手里的大公司和后发国家。
从这个意义上说,纠结“RISC-V 能不能长成另一个 ARM”其实问小了。ARM 是一座靠收费和生态筑起来的城堡;RISC-V 更像一片开放的平原——没有人能在路口收税,于是会生长出形态各异、数量远超城堡时代的计算装置。对中国而言,它的价值也不是“再造一个收版税的 ARM”,而是在一个不受单一国家控制的公共底座上,第一次有机会从最底层就坐在牌桌前。最终的胜负手,仍然回到那两件免费解决不了的事上:用时间堆出统一、繁荣的软件生态,和用硬功夫做出真正高端的核。指令集的门票已经免费,剩下的路,一步都省不掉。
数据口径与延伸
- 数据口径:RISC-V 于 2010 年起源于 UC Berkeley、2015 年成立基金会、2020 年 3 月迁瑞士改组为中立国际协会,来自 RISC-V International 官方口径;全球核累计出货量(SHD Group 等机构“2025 年约百亿核量级、2030 年向千亿量级迈进”一类预测)、各家公司份额与玄铁等核出货“数十亿量级”,来自 SHD Group/Omdia 等研究机构、行业峰会披露与各公司公告的常见公开口径,不同机构对“核”的统计口径差异很大(是否包含最小控制核、是否含授权待出货等),本文统一采用区间与量级表述。2024 年及以前为已公布事件(AOSP 支持、谷歌/高通可穿戴芯片、主要厂商产品),2025 年及以后的市场规模与份额为机构预测或量级估计,存在不确定性。
- 相关产业观察:国产 AI 芯片与算力管制(CUDA 生态壁垒与本文软件生态壁垒同构)、国产 EDA 的真实处境(工具链与量产信任)、晶圆代工(高性能核仍受先进工艺制约)、半导体设备与材料、中国为什么全力发展电动汽车(车规 RISC-V 的需求侧)。
- 工程背景:RISC-V 与处理器核入门(ISA vs 微架构、开源核)、IP 核是什么:软核/硬核与 license/royalty、SoC/ASIC/MCU 区别、片上总线 AMBA、微架构入门、AI 加速器入门、FPGA 软核 MicroBlaze/Nios V/RISC-V、车规与工业级概念。
一句话总结:RISC-V 免费、开放、免版税的只是指令集 ISA这一层软硬件契约,而把它做成能用的 CPU 核(微架构)、芯片和软件生态一分钱都省不掉,所以竞争点只是从“谁拥有指令集”挪到了“谁的核做得好、谁的生态厚”;ARM 靠核授权、每颗版税、架构授权三层收费,真正的护城河却是三十年软件/工具/开发者的网络效应——这套“免费也绕不开”的生态壁垒和 CUDA 锁定 AI 芯片同构;RISC-V 的确定性胜利发生在不依赖第三方软件的 MCU、隐形控制核、AIoT、车规航天和大厂定制自研场景(西部数据、谷歌/高通、Mobileye、Meta、航天),商业模式包括卖核 IP(SiFive/晶心/芯来/Ventana)、做芯片板卡(玄铁/算能/沁恒/乐鑫)、大厂自研自用和开源+服务四种;中国凭中立于瑞士、不受出口管制的开放标准、最大应用市场和玄铁/香山/海量 MCU 出货成为最激进推力,但优势集中在中低端量、短板在高性能乱序核、软件生态与碎片化治理;它大概率不会在手机/桌面“长成另一个 ARM”,而是在 ARM/x86 之外开辟一块以“定制、自主、免版税”为逻辑、以百亿核计的新大陆——指令集的门票已经免费,最终胜负仍取决于用时间堆出统一软件生态、用硬功夫做出高端核这两件省不掉的事。