中国为什么全力发展电动汽车:一个六维交叉的国家战略
最后更新:2026-09-13
数据口径:本文宏观数据来自中国汽车工业协会(中汽协)、海关总署、中国充电联盟、乘联会、IEA《Global EV Outlook》等公开统计的常见口径,2024 年及以前为已公布终值,2025 年数据为接近终值的量级估计,精确到个位的数字请以官方最新公报为准;文末附口径说明。
先说结论
中国大力发展电动汽车,不是单一的环保政策,也不是简单的消费补贴,而是一笔同时押中能源安全、工业霸权更替、技术栈换代和地缘竞争的复合投资。
在燃油车赛道上,中国追赶了几十年仍受制于人——发动机、变速箱、底盘标定和专利体系被欧美日把持;而电动化把竞争规则从"机械积累"换成了"电池 + 电机 + 电子 + 软件 + 规模制造",新规则恰好是中国供应链最强的领域。电动车因此成为极少数能同时回答六道国家命题的政策支点:少进口石油、多出口高附加值产品、拉动电子与半导体、兑现双碳承诺、创造海量就业、绕开传统专利壁垒。
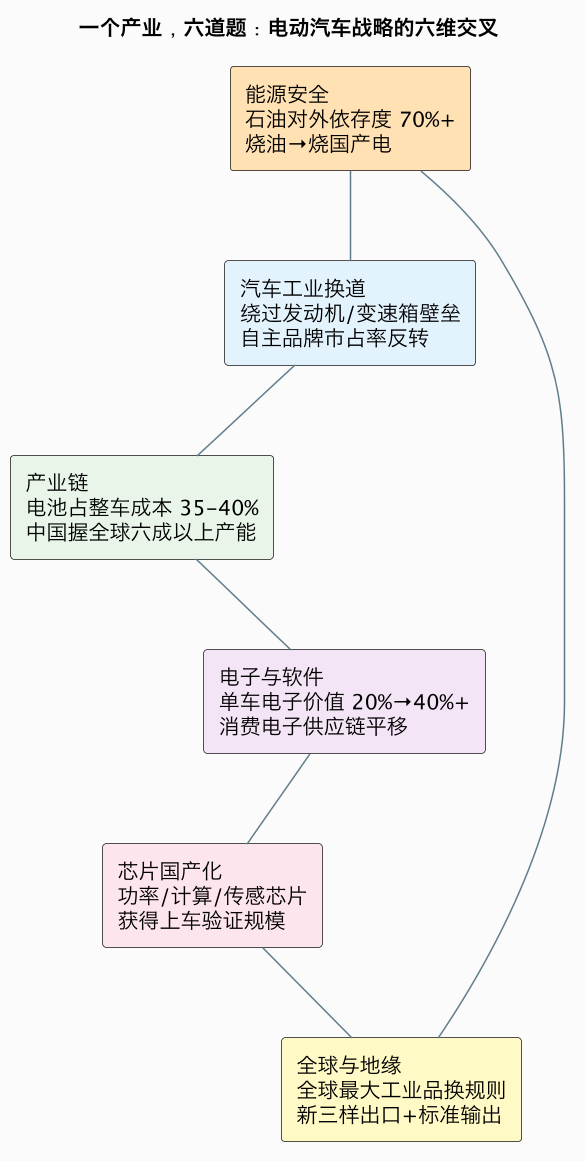
下面逐一展开。
一、能源角度:把交通从"烧进口油"改成"烧国产电"
这是最底层、消费者最少感知、但决策层最看重的一条线。
1.1 石油是中国最大的战略短板之一
中国是全球最大原油进口国,2024 年进口原油约 5.5 亿吨(日均 1100 万桶以上),原油对外依存度长期在 70% 以上。其中交通部门(汽车、卡车、船舶、飞机)是成品油消费的大头,而进口通道高度依赖马六甲海峡、霍尔木兹海峡等狭窄水道——一旦局势紧张,能源供给的脆弱性会被立刻放大。
交通电动化的本质,是把能源消费从"进口石油"切换为"国内电网上的电"。电可以来自煤电、水电、风电、光伏、核电,来源多元且大部分能在境内解决,战略韧性与"一船一船运石油"完全不同。
1.2 电动化与电力系统升级相互成就
- 中国风电、光伏年新增装机长期占全球 60% 以上,发电侧的清洁化需要"柔性负荷"来消纳不稳定的风光电;
- 电动车的动力电池在 V2G(Vehicle-to-Grid,车网互动)模式下就是数亿个分布式储能单元:低谷充电、高峰反送,帮助电网平抑峰谷;
- 交通、能源、储能三条线在"电池"这一个器件上合流——这也是为什么动力电池产业同时被能源和汽车两个部门视为核心资产。
1.3 双碳承诺与效率账
中国提出 2030 年前碳达峰、2060 年前碳中和。在所有难以减排的部门里,工业和建筑可以电气化,飞机、轮船、重卡电动化较难,而乘用车是减排性价比最高的切入口。
效率上,电动车"电网→电池→电机"的端到端效率约 70%–85%,而内燃机"油箱→发动机→车轮"普遍只有 20%–35%。即使当前电力仍以煤电为主,主流全生命周期(LCA)研究的结论仍是电动车碳排更低,且随电源结构清洁化持续改善。
能源维度一句话:石油 = 进口、卡脖子、碳排放;电 = 多元、可国产、可清洁化。把数亿辆车的能源基础换掉,是一项国家级能源替代工程。
二、汽车竞争格局:旧赛道追不上,就换一条新赛道
2.1 燃油车时代的结构性劣势
传统汽车最硬的壁垒是发动机、变速箱、底盘标定,以及几十年积累的专利与 Tier-1 体系(博世、电装、爱信等)。中国"市场换技术"搞了三十年,合资车企(大众、丰田、通用、本田)长期拿走大部分利润,自主品牌乘用车市占率在 2016 年前后一度跌到 40% 以下。继续按旧规则竞争,差距是"时间 + 专利"的双重壁垒。
2.2 电动化重置了壁垒
电动车动力总成是"三电"(电池、电机、电控),没有发动机,也没有复杂的多挡变速箱:
| 对比项 | 燃油车 | 电动车 |
|---|---|---|
| 动力核心 | 发动机 + 多挡变速箱(约百年机械积累) | 电机 + 单挡减速器 + 逆变器 |
| 单车零部件数量 | 约 3 万件 | 约 1.5–2 万件 |
| 核心壁垒 | 精密机械、工艺、专利网 | 电化学、电力电子、软件、供应链整合 |
| 迭代周期 | 4–5 年(欧洲主流) | 18–24 个月(中国主流) |
| 中国相对位置 | 跟随者 | 规模与成本领先者 |
机械经验权重下降,供应链整合、迭代速度、电子与软件能力的权重上升——这恰好是中国制造的强项。
2.3 市占率反转与出口登顶
效果直接体现在数据上:
- 内销:中国品牌乘用车市占率 2024 年突破 60%,2025 年多个月份逼近甚至超过 70%,合资品牌全线退守;比亚迪 2024 年销量约 427 万辆,成为包括燃油车在内的中国车市销量第一,并位居全球新能源销量第一。
- 出口:2023 年中国汽车出口 491 万辆,超过日本成为全球第一大汽车出口国;2024 年出口约 586 万辆,其中新能源汽车约 128 万辆;2025 年总量继续保持在六百万辆量级。
- 鲶鱼效应:特斯拉上海超级工厂 2019 年当年投产、当年交付,没有吃掉国产玩家,反而把中国电池、零部件供应链和整体竞争烈度一起激活。
汽车从"进口/合资主导的行业"变成少数能大规模出口的高附加值制成品,这个身份转换对出口结构和产业升级的意义,堪比上一轮的家电和手机。
三、产业上下游:中国恰好握住了电动化最重的那段价值链
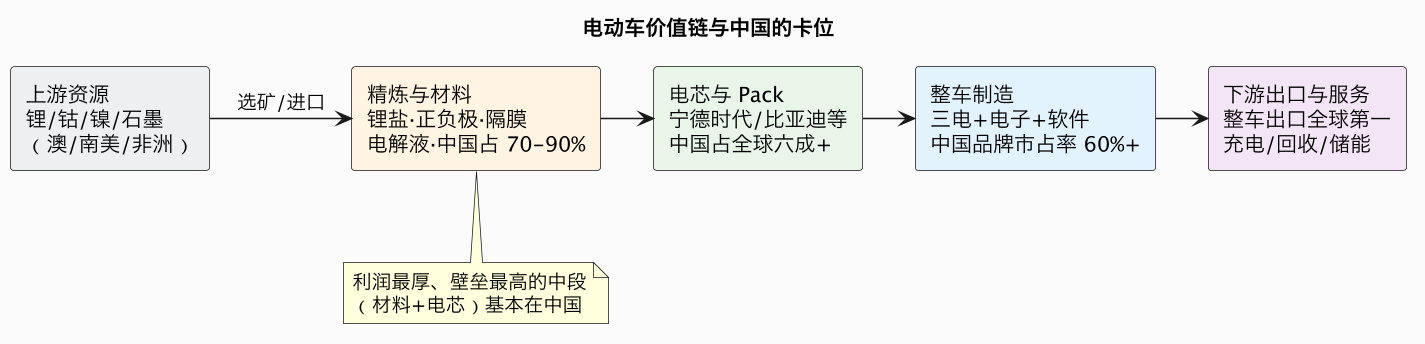
电动车成本结构里,动力电池约占整车成本的 35%–40%。谁掌握电池和材料,谁就掌握这个产业的利润与定价权。
3.1 电池环节绝对领先
- 宁德时代连续多年位居全球动力电池装机第一(份额约 35%–37%),比亚迪约 15%–17% 居第二,中国厂商合计占全球六成以上;
- 在磷酸铁锂(LFP)路线上中国几乎主导。LFP 成本低、安全性好、循环寿命长,中国把它做成主流后,反过来改变了全球技术路线——特斯拉、福特、现代等海外车企纷纷转向 LFP。
3.2 材料与加工环节卡位更深
在电芯的上游,中国的卡位甚至比电芯本身更靠前:
- 全球锂精炼、钴精炼、石墨负极、正负极材料、隔膜、电解液的产能,大部分(多数环节 70%–90%)集中在中国;
- 锂矿原料虽在澳大利亚、南美、非洲,但"选矿—精炼—材料—电芯—Pack"的加工能力,以及卷绕、叠片、化成等电池装备,绝大部分在中国;
- 碳酸锂价格 2022 年一度冲到约 60 万元/吨,2024–2025 年回落到 7 万–10 万元区间——价格暴跌本身说明中国本土产能已把供给打穿、成本做到全球最低。
3.3 垂直一体化与产业集群
比亚迪自供电池、IGBT、电机,宁德时代与车企结成深度联盟,叠加长三角、珠三角和中西部完整的零部件集群,中国电动车具备全球无可匹敌的成本与迭代速度。汽车产业链长、直接和间接就业以千万人计,新能源车还同时拉动电池、充电桩、储能、化工、装备制造等新链条,部分对冲了地产与传统制造减速带来的就业压力。
3.4 这是连续十几年产业政策养出来的结果
这不是天上掉下来的:从 2009–2010 年"十城千辆"工程、2012 年节能与新能源汽车规划,到 2015 年起的购置补贴和"双积分",中国用连续十几年的补贴和受保护的本土市场,把电池产业从无到有养到全球第一。这是典型的"幼稚产业保护 + 国内大市场换规模"路径,代价(阶段性过剩、补贴依赖)在第八章单列。
四、电子:电动车是"装着四个轮子的超级电子设备"
智能化让汽车的价值构成再次迁移,这一次轮到电子和软件。
4.1 电子电气架构集中化
汽车从几十个分布式 ECU,走向域控制器、再走向"中央计算 + 区域控制器"架构,线束大幅缩短、整车 OTA 成为可能。单车电子元件价值量占比从燃油车的约 20% 提升到智能电动车的 40% 以上。增量部件包括:
- 功率电子:主逆变器、车载充电机(OBC)、DC-DC;
- 传感器:毫米波雷达、激光雷达、摄像头、超声波雷达;
- 智能座舱:大屏、HUD、座舱 SoC;
- 高速通信:车载以太网、CAN FD。
4.2 软件定义汽车(SDV)
智能座舱、辅助驾驶、能量管理、整车 OTA,让汽车从"交付即定型"变成"交付后持续进化",商业模式也从硬件一次性销售,延伸到软件订阅和出行服务。中国消费者对智能座舱、辅助驾驶的接受度和使用强度全球最高,反过来为企业提供了数据和快速迭代的飞轮。
4.3 消费电子供应链直接平移入场
华为(鸿蒙座舱、智驾、电驱)、小米(手机生态 + 整车)、百度、大疆(车载智驾)以及立讯、舜宇等精密制造企业,带着手机/无人机时代积累的精密制造、传感器、光学、操作系统能力进入汽车行业——这些"新物种"在欧洲、日本传统车企的生态里并不存在。
同时,电动化是智能化的物理前提:电动平台线控化(线控制动、线控转向)程度高,天然更适合承载自动驾驶;混动/纯电的能量管理本身也是电子 + 算法问题。两步棋必须一起走。
五、芯片:以汽车为支点,撬动半导体国产化
这一维与本站的主业(CPU/芯片)直接相关,值得展开。
5.1 单车芯片价值量成倍增加
传统燃油车单车用芯约 400–600 美元,智能电动车可达 1000–2000 美元,高端智驾车型更高。增量集中在三类:
| 芯片类别 | 典型器件 | 作用 |
|---|---|---|
| 功率半导体 | IGBT、SiC MOSFET、模块 | 主逆变器、OBC、DC-DC,最大价值增量 |
| 控制与计算 | 车规 MCU、域控 SoC、智驾 SoC、存储 | 整车控制、座舱、自动驾驶(算力数十到数百 TOPS) |
| 传感与通信 | 雷达芯片、摄像头 ISP、车载以太网、V2X | 感知与连接 |
5.2 汽车芯片是供应链安全焦虑最强的一块
半导体是中国进口额最大的品类(每年进口额约 3000 亿–4000 亿美元量级,长期高于石油)。2021–2022 年全球缺芯曾让大量车企减产,中国工厂也被实实在在"卡过脖子"。MCU、功率器件当时一车难求的局面,直接强化了车规芯片国产替代的决心。
5.3 电动车提供了最稀缺的东西:上车验证的场景和规模
芯片国产化最难的不是流片,而是车规级可靠性验证的场景与批量上车的机会。新能源车企对国产芯片的接受度远高于合资体系:
- 功率:斯达半导、中车时代电气、比亚迪半导体等在 IGBT/SiC 上快速导入,主驱国产化率持续上升;
- 智驾计算:地平线、黑芝麻等智驾芯片大规模装车,车企也在自研(蔚来、小鹏等);
- MCU/模拟/传感:兆易创新、纳芯微等借新能源平台快速起量;
- 形成了"整车定义芯片 → 车厂敢用国产 → 芯片厂快速迭代"的闭环,这是消费级市场难以提供的高可靠、高价值替代窗口。
需要清醒的是,先进制程智驾 SoC、高端车规 MCU、EDA/IP 仍是短板——电动化是给国产化提供了牵引力和试错市场,而非已经全胜。(功率器件的设计逻辑可对照本站 IGBT 与功率器件概念 与 低功耗设计 相关内容。)
六、全球市场与地缘竞争:抢占下一个十年最大的工业品标准
6.1 全球被迫同步转型,中国拿到成本身位
欧盟确立 2035 年禁售新燃油车的目标,美国有 IRA 法案补贴,日韩、印度也在加码电动化。规则切换期,谁的成本最低、技术最成熟,谁就能出口。中国新能源汽车近年占全球年销量的约六成,形成"国内卷成本、海外有溢价"的势能,在东南亚、中东、拉美增长很快,欧洲也有可观份额。
6.2 围堵反证了冲击的真实性
防守方反应强烈:
- 欧盟:2024 年 10 月起对中国纯电动车加征 7.8%–35.3% 的反补贴税(叠加原有 10% 关税);
- 美国:对华电动车关税提高到 100%;
- 土耳其、巴西、加拿大等也纷纷设限。
这恰恰说明中国电动车的性价比已经动摇了德国、日本、美国、法国的本土工业基本盘——汽车是这些国家的就业和出口支柱。中国厂商的应对是三件事:本地化建厂(比亚迪、奇瑞在匈牙利、土耳其、巴西、泰国、印尼等)、输出电池产能(宁德时代在德国、匈牙利、西班牙、印尼布局)、输出技术平台(与丰田、Stellantis 等合作)。
6.3 标准、生态与资源端的配套竞争
- 标准:充电标准(GB/T、超充)、电池标准、车机操作系统、智驾数据规则,都是未来的产业话语权。中国用全球最大的国内市场先立事实标准,再向外输出。
- 资源外交:电池需要锂、钴、镍、石墨。中国企业在拉美"锂三角"、非洲(刚果金钴、津巴布韦锂)、印尼(镍)锁定大量矿权和精炼产能,形成"资源—加工—电芯—整车"的纵向安全链,这与"一带一路"、跨境人民币结算也是同一盘棋。
- 宏观意义:地产周期下行后,需要一个体量足够大、链条足够长、能同时承接制造业升级和出海的支柱产业。"新三样"(电动载人汽车、锂电池、太阳能电池)在 2023–2025 年成为中国出口增长最快的品类,不是巧合,而是能源转型与制造升级在出口结构上的集中兑现。
七、政策工具箱:为什么推得动
这不是市场自发结果,而是连续十几年、供需两侧同时发力的产业政策组合:
| 工具 | 作用 |
|---|---|
| 购置补贴(2009–2022 逐步退坡) | 把需求从 0 养起来,并通过能量密度等指标引导技术路线 |
| 购置税减免 | 延续至 2025 年底,2026–2027 年减半,缩小与燃油车价差 |
| "双积分"(油耗 + 新能源积分) | 用法规强制所有车企(含合资)生产电动车,否则购买积分 |
| 牌照与限行优待(北上广深等) | 燃油车牌照摇号/拍卖,新能源直接上牌,需求侧最直接刺激 |
| 充电基础设施 | 截至 2024 年底全国充电桩保有量达千万根量级(公共桩数百万根),全球最大,缓解里程焦虑 |
| 公共领域先行 | 公交、出租、物流、公务车率先电动化,给早期电池产业稳定订单 |
| 地方产业基金/土地/信贷 | 扶持比亚迪、宁德时代等形成区域产业集群 |
| 双碳目标 + 绿电 | 给出长期需求确定性,引导资本长期投入 |
| 默许高强度竞争 | 允许价格战与快速淘汰,倒逼成本下降(副作用见下章) |
八、代价与风险:避免单向叙事
战略正确不等于过程没有代价,至少有六本账要算:
- 产能过剩与全行业亏损:2023–2025 年的价格战中,除比亚迪、理想等少数厂商外大面积亏损,数百家早期新势力出局(威马、高合、极越等),行业正在残酷洗牌。
- 贸易壁垒与地缘风险:欧美关税、补贴歧视、数据安全审查,使出海成本和不确定性上升。
- 财政与地方债压力:早期补贴和各地建厂投资规模巨大,部分地方和企业资金链承压。
- 上游与环境账:锂、钴开采的环境与劳工问题,电池梯次利用和回收体系仍在建设;电力仍以煤电为主时,减排效应要打折扣。
- 电网与资源约束:快充负荷对配电网的冲击需要持续改造;锂、镍等原料仍部分依赖进口——但"加工环节握在自己手里"使风险性质比石油低得多。
- 技术路线未完全收敛:纯电、插混、增程仍在竞争,固态电池、自动驾驶责任边界等仍有不确定性。
九、收束:一条可以串起来的逻辑链
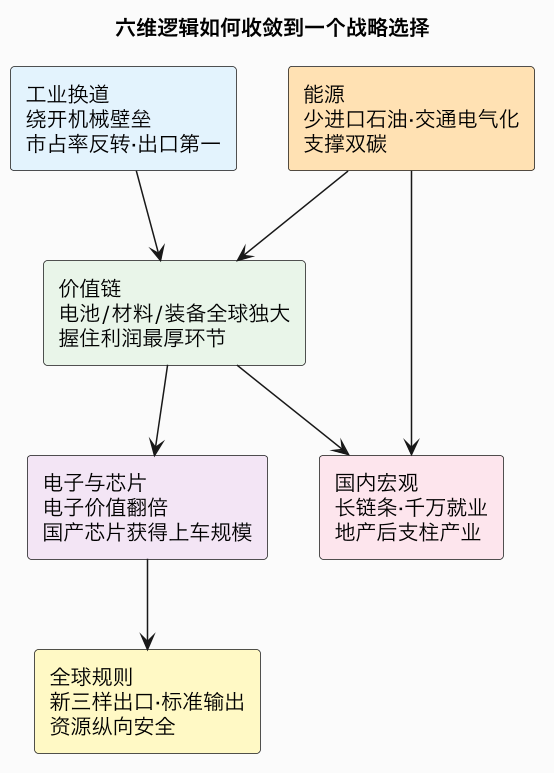
- 能源上,必须降低对进口石油的依赖,电可以国产、可以变清洁——交通电动化是能源替代工程;
- 工业上,燃油车的机械壁垒追不上,电动化重写规则,三电 + 电子 + 软件 + 规模制造恰是中国主场;
- 产业链上,用十几年政策养出全球独大的电池、材料和装备能力,握住新产业最重的价值段;
- 电子与芯片上,汽车电子化为消费电子供应链和国产功率/计算芯片提供了最大的高价值增量市场;
- 全球与地缘上,电动车是能源转型期体量最大的高附加值制成品,"新三样"出口和随之而来的关税围堵,正反两面都说明中国抢到了身位;
- 国内宏观上,在地产退潮期,它是少数链条足够长、就业足够多、能同时拉动内需和出口并兑现双碳承诺的支柱产业。
所以"大力发展电动汽车",本质上不是在选一种车,而是在选下一轮工业革命中中国的位置:用一个产业,同时回答能源安全、制造升级、技术自主、出口结构、碳承诺和就业六道题。目前看,电动化这半步已经赢下规模与成本,正在打的是智能化、芯片化和全球化的下半场。
附:数据口径与延伸阅读
- 口径说明:本文产销、出口数据采用中汽协、海关总署、乘联会常见口径(批发/零售、整车出口含底盘等口径在不同来源间略有差异);动力电池份额以 SNE Research 装机口径为参照;充电桩采用中国充电联盟统计;全球占比参照 IEA《Global EV Outlook》。2024 年及以前为已公布终值,2025 年为接近终值的量级估计,引用具体数字前请核对官方最新公报。
- 延伸阅读(站内):产业层面可看同专栏 中国互联网技术三十年(长周期产业变迁的分析框架);芯片层面可看 芯片设计导读、低功耗设计与验证;半导体产业格局可看 EDA 产业。
- 一句话总结:电动汽车战略是用能源可替代、规则可重写、供应链可自主的一个支点,同时撬动能源安全、工业换道、芯片国产化和全球贸易话语权——这是它被提到国家战略高度的根本原因。