电力与并网:AI 新瓶颈
最后更新:2026-10-03
过去三年,AI 基础设施的新闻头条一直被「抢卡」占据:谁买到了多少 H100、B200,谁就握有入场券。但从 2025 年开始,行业的焦虑中心悄悄转移了——GPU 产能逐步爬坡、交期从一年缩短到几个月,而电力容量和并网许可成了新的稀缺品。一座 GW 级 AI 园区的用电量相当于一座中型城市,而电网的建设节奏是以十年为单位的。在 数据中心能源墙 一文里我们讨论了芯片能效与 PUE 的账,AI 数据中心并网指南 讲了并网的工程流程,本文换一个视角:把电力与并网当作一条供应链来分析,看清约束卡在哪一环、头部玩家各自怎么破局。
本文要回答的问题
- 为什么 AI 数据中心的单体负荷会从几十 MW 跳到 GW 级,这对电网意味着什么?
- 并网排队(interconnection queue)到底排多久,为什么会排这么久?
- 变压器、开关设备这类「不起眼的铁疙瘩」为什么成了卡脖子环节?
- 弗吉尼亚、爱尔兰这些老牌数据中心枢纽为什么开始限电甚至拒批?
- 微软三里岛核电 PPA、xAI 自建燃气电站这类「表后自备电」路线,是趋势还是特例?
一、负荷尺度:从一栋写字楼到一座城市
先看数字尺度。传统云计算数据中心的单体容量通常在 20-60 MW,大约相当于一两万户美国家庭的用电。而 AI 时代的单体园区正在以数量级跳变:Meta 公布的「Hyperion」园区规划容量 5 GW;OpenAI 与 Oracle、软银合作的 Stargate 项目首期就在得克萨斯阿比林铺开 1.2 GW;xAI 的孟菲斯 Colossus 集群从 10 万卡起步,目标百万卡,用电需求直奔 2 GW。
一个直观的对比表:
| 负荷类型 | 典型容量 | 相当于 |
|---|---|---|
| 传统企业数据中心 | 5-20 MW | 一栋高层写字楼 |
| 云数据中心园区 | 50-150 MW | 一个小镇 |
| AI 训练单体集群(10 万卡级) | 150-300 MW | 一个县城 |
| AI 巨型园区(GW 级) | 1-5 GW | 一座中型城市,约等于 1-5 台核电机组 |
问题在于,电网过去十几年的负荷预测里根本没有这一项。美国总用电量在 2005-2020 年间几乎零增长,公用事业公司按「平稳微增」规划了输变电投资;AI 数据中心突然扔进来一堆「每个都要一座城市电量、而且要 24 个月以内通电」的需求,规划体系直接失能。这就是「数据中心电力并网」成为行业关键词的宏观背景。
二、并网排队:买卡半年,接电五年
对数据中心来说,「通电」不是拉一根线的事。一座 GW 级负荷接入电网,需要公用事业公司做负荷影响研究、升级输电线路和变电站、有时还要上游新增电源。这套流程在美国叫 interconnection queue(并网排队),进入队列后依次完成可行性研究、系统影响研究、设施研究,签并网协议后才动工。
排队有多长?劳伦斯伯克利国家实验室的年度统计显示,美国并网队列里积压的电源和负荷项目平均等待时间已拉长到五年上下,部分区域电力市场(如覆盖弗吉尼亚的 PJM)的研究周期动辄三四年起。对一个两年就要上线的 AI 集群,这意味着「今天申请,2030 年才有全容量」。
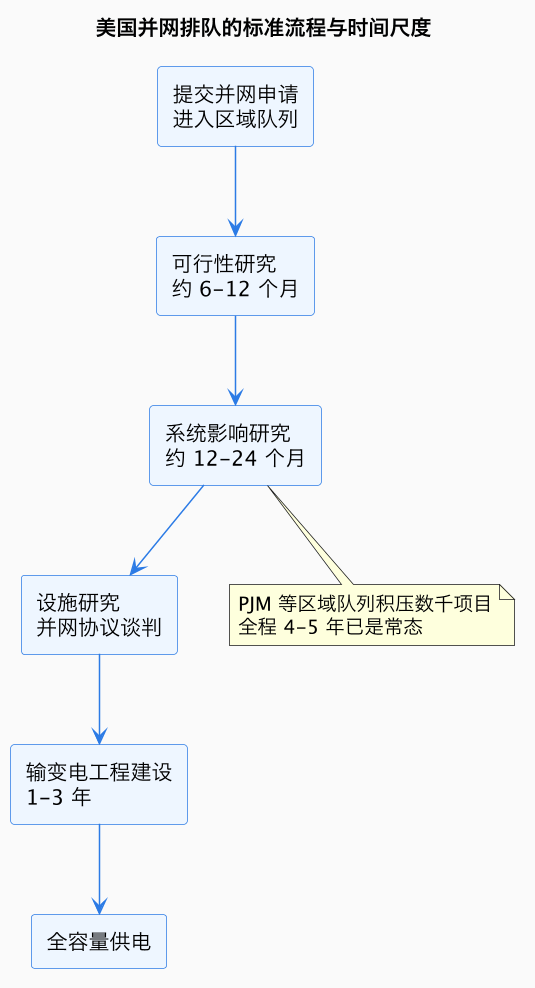
上图是关键矛盾所在:AI 集群的决策周期以月计,电网的建设周期以年计,中间隔着一到两个数量级的时间差。GPU 从下单到点亮只要几个月,而配套的电要五年——瓶颈自然从芯片移到了电。
三、设备短缺:变压器比 GPU 更难买
就算并网批文拿到手,还有一关:电力设备本身在缺货。大型电力变压器(GSU、升压变)是电网的咽喉部件,每一台都要按项目定制绕组、电压等级和冷却方案,全球能生产 345 kV 及以上等级的工厂屈指可数。疫情后叠加电网改造潮,大型变压器的交期从过去的 6-12 个月拉长到2-4 年,价格翻了一倍以上。高压断路器、GIS 开关设备、甚至配电级变压器的交期也普遍超过一年。
对比一下两条供应链的「卡脖子」程度:
| 环节 | 典型交期(2023) | 典型交期(2025-2026) | 供给弹性 |
|---|---|---|---|
| 高端 GPU(H100/B200) | 6-12 个月 | 3-6 个月 | 台积电扩产中,快速缓解 |
| 大型电力变压器 | 6-12 个月 | 24-48 个月 | 全球产能有限,扩产以年计 |
| 高压开关/GIS | 6-9 个月 | 12-24 个月 | 类似变压器 |
| 中压配电设备 | 3-6 个月 | 12 个月上下 | 缓慢缓解 |
讽刺的地方在于:GPU 是价值几千万美元的精密产品,供给反而在快速修复;变压器是技术上百年没大变的「铁疙瘩」,却因为工厂少、技工缺、扩产重资产而修复极慢。数据中心行业里已经开始流传一句话——「不是电网不给你电,是变压器还没造出来」。
四、热点电网限电:弗吉尼亚与爱尔兰的警示
抽象的数字之外,两个真实案例最能说明约束已经硬到什么程度。
弗吉尼亚州(PJM 市场)。「数据中心走廊」劳登县聚集了全球最大的数据中心群, Dominion Energy 的负荷预测因 AI 需求连年上调,州内输电升级跟不上,PJM 容量市场的拍卖价格 2025 年同比暴涨数倍,居民电价压力直接变成政治议题,州议会开始讨论「数据中心该为电网升级付多少钱」的成本分摊立法。
爱尔兰都柏林。都柏林电网运营商 EirGrid 从 2021 年起对都柏林地区的新数据中心并网实施事实上的冻结,之后改为附带严苛条件的审批:新项目必须自带可调负荷或自备电源、承诺在电网紧张时段降载。即便如此,数据中心已吃掉爱尔兰全国约五分之一的电力,新建项目基本被引导到都柏林以外、甚至要求「先有电、再谈机房」。
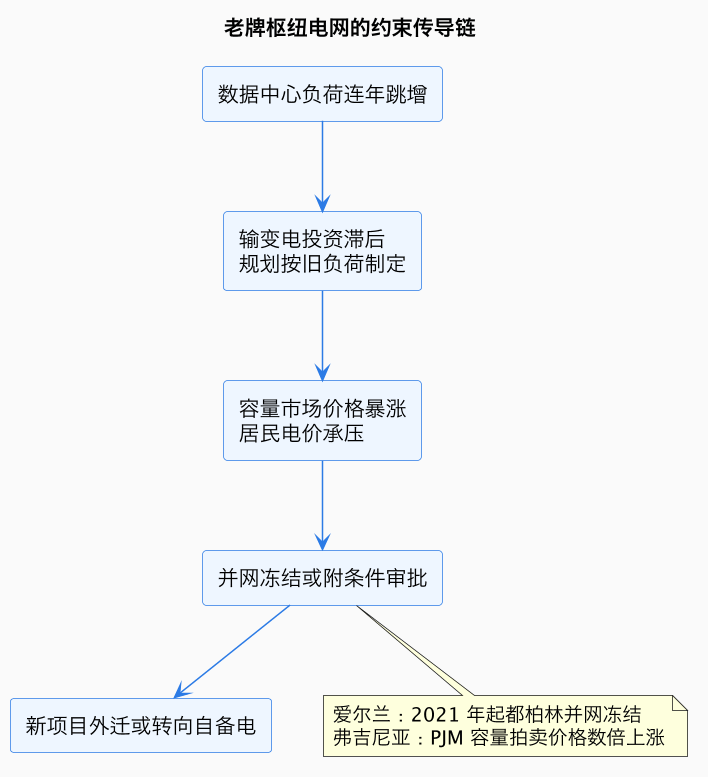
这两个案例的共同教训是:电网约束不是「会不会发生」的问题,而是「以多快的速度撞上」的问题。选址逻辑因此彻底改写——过去数据中心跟着网络骨干节点走,现在是跟着电走:哪里有闲置的电源容量、哪里能快速并网,园区就建在哪里。这也是得克萨斯、俄亥俄、路易斯安那这些非传统枢纽突然成为 AI 园区热土的原因。
五、破局路线:核电 PPA 与「表后自备电」
等不起电网的头部玩家,选择绕开它。目前形成了三条主要路径:
- 核电 PPA 与重启退役机组。微软 2024 年签下三里岛核电站 1 号机组(Crane 清洁能源中心)的 20 年购电协议(PPA),支持其 2028 年前后重启,837 MW 容量专供数据中心;亚马逊买下了紧邻 Susquehanna 核电站的园区,试图用「核电站直供」模式锁电;谷歌与 Kairos Power 签约,预订小型模块化反应堆(SMR)2030 年代的电力。
- 自建燃气/表后电源(behind the meter)。xAI 在孟菲斯用移动燃气轮机快速搭起自备电站,先通电再慢慢等并网;Stargate 阿比林园区规划大规模现场燃气发电加储能。所谓「表后」,就是电源建在用户电表之后、不经过公用电网结算,速度以月计而非年计。
- 可再生能源加储能。太阳能加四小时储能的 PPA 价格在美国部分地区已具备竞争力,但无法满足训练集群 7×24 满负荷的基荷需求,多与燃气或电网混合配置。
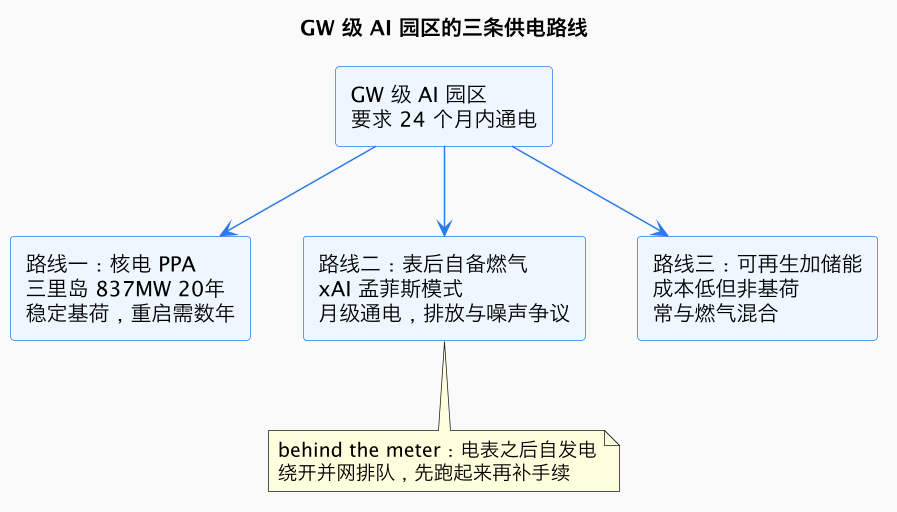
三条路线的取舍可以很清楚地放进一张表:
| 路线 | 通电速度 | 供电稳定性 | 成本 | 主要风险 |
|---|---|---|---|---|
| 核电 PPA / 重启 | 3-5 年 | 极高(基荷) | 中高,长期锁定 | 监管审批、重启延期 |
| 表后自备燃气 | 6-18 个月 | 高,自调度 | 中,燃料价格波动 | 排放许可、社区反对 |
| 可再生 + 储能 | 2-4 年(含并网) | 中,需混合配置 | 低且下降 | 间歇性、储能时长 |
值得注意的是,「自备电」并不是对电网的彻底抛弃,更像是一种过渡套利:先用燃气轮机把集群点亮、产生收入,再等并网批文和变压器到货后切换或混合。电力从「公用事业提供的标准品」变成了「企业自己下场争抢的战略资源」,这是过去二十年数据中心行业从未有过的形态。
六、对算力布局的长期影响
把前面几节串起来,可以看到一条清晰的因果链:芯片热密度上升 → 单体负荷冲到 GW 级 → 并网排队与设备短缺把通电周期拉到 3-5 年 → 热点枢纽限电 → 选址跟着能源走 → 核电 PPA 与自备电兴起 → 算力的地理分布被能源地图重画。
对从业者的实际含义有三条。第一,规划 AI 基础设施时必须把「电」和「卡」放在同一个时间表上,电力获取路径(并网、PPA、自备)要早于机房设计确定。第二,能效从「省钱项」变成「生存项」——在电力总量受限的前提下,PUE 每降 0.1、芯片每瓦算力每提升一分,都直接兑换成可部署的算力规模,这正是 数据中心能源墙 里那笔账的现实意义。第三,中国的「东数西算」、美国向中西部电源富集区的迁移、中东用廉价油气电吸引 AI 园区,本质是同一件事:未来十年,最便宜的大规模算力会建在最便宜、最富集的电力旁边,而不是离用户最近的地方。
这一篇在知识体系里的位置
本文是产业观察线上「能源约束」专题的一环:上游承接 数据中心能源墙(芯片能效与 PUE 的技术账)和 AI 数据中心并网指南(并网流程的工程视角),把视角拉到电网与产业层面;横向关联 英伟达的崛起(算力供给端如何扩张),下游衔接 内存产业周期(另一条 AI 供应链的产能博弈)。读完这一组,可以回答「AI 扩张到底被什么卡住」这个总问题:短期看卡、中期看电、长期看整个能源与制造体系。
总结
AI 数据中心的瓶颈已经从「买不到 GPU」变成「接不上电」:单体负荷冲到 GW 级、并网排队四五年、变压器交期两到四年、弗吉尼亚和爱尔兰开始限电,于是核电 PPA 和表后自备燃气成为头部玩家的破局武器——未来算力跟着电走,谁锁定电力,谁就锁定算力。