半导体人才战
最后更新:2026-10-03
过去五年,全球宣布的晶圆厂投资项目以万亿美元计,但真正卡住这些项目脖子的,往往不是光刻机,而是人。本文是产业观察的一篇,和区域产业集群与供应链地理(讲厂建在哪里)、主权芯片与产业政策(讲政府为什么砸钱)互为姊妹篇:这一篇专门回答一个更慢的问题——半导体人才短缺到底有多严重、为什么人才培养比建厂慢得多、各国正在怎么补。
本文要回答的问题
- 全球半导体人才缺口的量级到底是多少,美国、中国、欧洲、台湾各缺多少?
- 为什么设备可以买、厂可以建,有经验的工艺和良率团队却无法速成?
- TSMC 亚利桑那工厂招不到人的案例,暴露了扩产潮的什么结构性矛盾?
- 微电子学科为什么被 CS 虹吸,培养一个能独当一面的工程师要多少年?
- 芯片法案的教育拨款、中国的集成电路一级学科、各国的签证政策,哪些措施真的有效?
一、缺口有多大:从 SIA 报告到各国测算
先看数字。美国半导体行业协会(SIA)与牛津经济研究院 2023 年联合发布的报告给出了一组被广泛引用的预测:到 2030 年,美国半导体行业将新增约 11.5 万个岗位,其中约 6.7 万个岗位面临无人可填的风险——包括约 2.7 万工程师(本科及以上)和 2.6 万技术员(大专及证书)。如果缺口不补,报告的原话是"新建产能将因缺乏合格劳动力而无法按时投产"。
这不是美国独有的烦恼。把主要经济体的测算摆在一起,能看出这是一场全球同步的短缺:
| 地区 | 缺口预测 | 口径与时间窗 | 主要缺口类型 |
|---|---|---|---|
| 美国 | 约 6.7 万人 | SIA,到 2030 年 | 工程师、技术员、计算机科学家 |
| 中国大陆 | 约 20-30 万人 | 行业白皮书口径,近年滚动预测 | 设计、制造、封测全面缺,制造端最急 |
| 中国台湾 | 约 3-4 万人/年新增需求 | 当地人力银行统计,2023-2025 | 制程/设备工程师、轮班技术员 |
| 欧洲 | 芯片法案目标 20% 全球份额,需数十万技术工人 | 欧盟委员会估算,到 2030 | 技术员与产线操作工最缺 |
| 日本 | 约 3-5 万人 | 经产省与九州地区测算,配合熊本建厂 | 制造与设备维护 |
数字的口径各不相同,有的算"新增需求",有的算"无人可填的岗位",但方向完全一致:在晶圆厂建设最激进的地区,人才供给曲线远远落后于资本开支曲线。一家先进 fab 需要 1500-3000 名直接员工,其中工艺工程师、设备工程师、良率工程师、整合工程师是核心;而一条产线从破土到量产约 2-3 年,培养一个能独立处理工艺偏差的工程师却需要 5-8 年。时间尺度天然错位。
二、为什么人才培养比建厂慢:经验无法压缩
半导体制造的特殊性在于:大量关键知识是隐性知识(tacit knowledge),写在论文和手册里的只是冰山一角。一台刻蚀机的腔体状态、某道工序对温湿度的敏感性、良率突然掉 3 个百分点时该先查哪五个环节——这些靠师徒传承和在产线上踩过足够多的坑才能积累。
下图把这条"从毕业生到独立工程师"的培养链路画出来。注意它和新厂建设周期的对比:
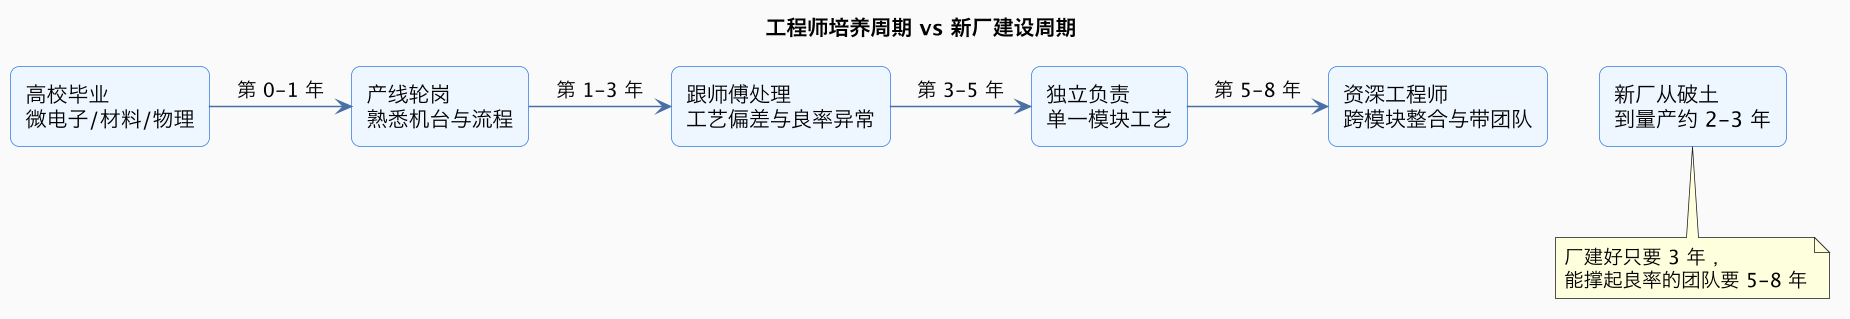
这张图解释了扩产潮的核心矛盾:资本可以在三年内复制厂房和设备,但复制不了"知道为什么良率会掉"的组织记忆。所以新厂的唯一捷径是挖人——从老厂成建制地挖。英特尔俄亥俄建厂从美光挖、TSMC 亚利桑那从英特尔挖、Rapidus 从台积电和 IBM 挖,整个行业在玩一场零和的音乐椅游戏。挖角推高了薪酬(下文细说),更隐蔽的代价是经验稀释:老厂被抽走骨干后,剩下的团队人均要覆盖更宽的工艺面,新人成长的"师傅密度"下降,形成恶性循环。
良率本质上是组织经验。两台一模一样的 EUV 光刻机,装进两家不同的厂,良率爬坡曲线可以相差一年以上——差别不在设备,在人。
三、案例解剖:TSMC 亚利桑那的招工难
TSMC 亚利桑那 Fab 21 是观察人才瓶颈最好的样本。2023 年,TSMC 宣布该厂量产从 2024 年推迟到 2025 年(4nm),公开理由非常直白:当地缺乏具备半导体设施专业技能的工人,装机进度受阻。公司不得不从台湾派遣数百名经验丰富的工程师赴美支援,这又引发了当地工会关于"用外劳压低工资"的抗议,劳资摩擦一度成为新闻焦点。
这个案例里藏着三层矛盾:
- 技能错配。亚利桑那有大量建筑工人和通用制造业工人,但会装高纯气体管路、懂洁净室规范的技工凤毛麟角。TSMC 最终和当地社区学院合作开半导体技工速成班,才算部分缓解。
- 文化错配。台湾工程师习惯的高强度轮班、随时待命(产线 24 小时不停,半夜机台报警要爬起来处理)与美国本地职场文化冲突明显,招聘平台上前员工的吐槽直接拉低了雇主品牌评分,进一步抬高招工难度。
- 成本错配。TSMC 管理层多次公开表示美国建厂成本是台湾的数倍,其中人力成本与人力效率是重要组成部分。
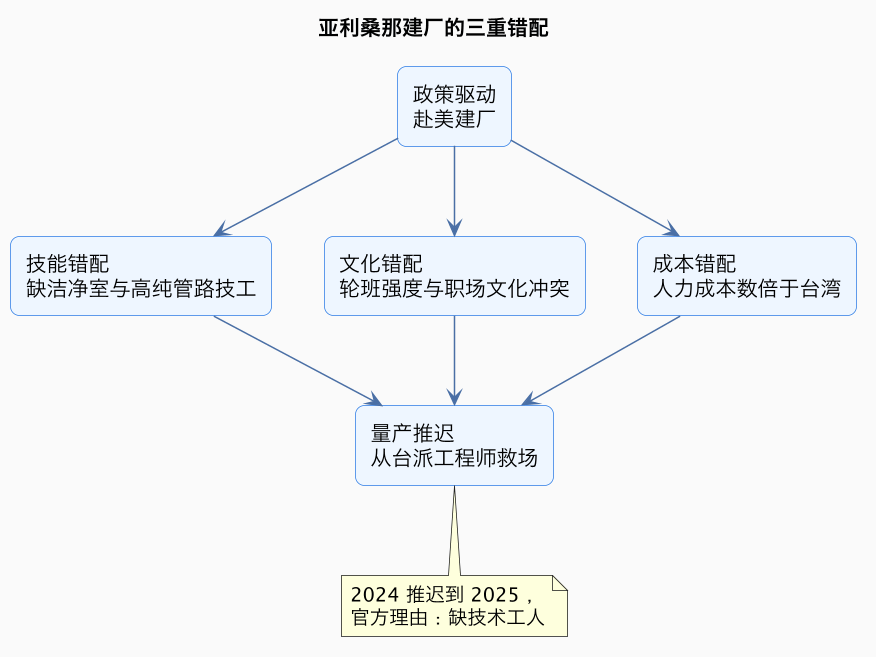
这张图的要点是:三个错配彼此独立又相互放大。即使砸钱解决成本问题,技能和文化问题仍然无解——它们只能靠时间和本地化培养慢慢消化。这也是为什么后来台积电在宣布第二座、第三座亚利桑那厂时,配套动作里必然包含与亚利桑那州立大学、当地学区的长期人才合作协议。
四、供给侧的塌方:学科断层与退休潮
需求在涨,供给却在两头受挤。
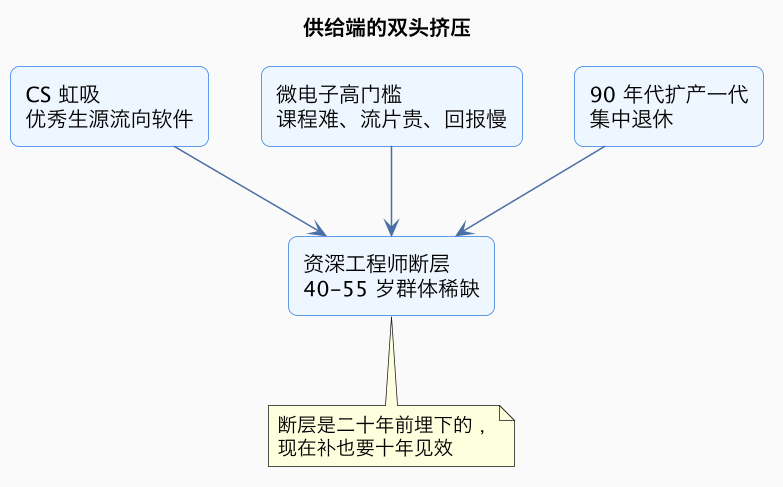
一头是学科断层:过去十五年,全球最优秀的理工科学生被 CS 和互联网虹吸。在美国,EECS 专业里选软件方向的学生数量碾压硬件方向;在中国,"微电子毕业去互联网写代码"长期是薪酬理性选择——芯片设计公司的起薪直到 2020 年前后才追平互联网大厂。微电子是出了名的"高投入慢回报"学科:课程难(固体物理、量子力学、半导体器件物理门门劝退)、实验贵(流片一次几十万)、出成果慢。生源流失的直接后果是:今天产线上最缺的 40-55 岁资深工程师群体,正是当年被互联网分流的那代人——断层不是今天才产生,是二十年前就埋下了。
另一头是退休潮。半导体制造业上一次大扩张在 1990 年代,那批工程师如今集中退休。美国行业调研反复警告,资深技工和工艺专家的退休速度超过新人补充速度,很多"干了一辈子某类机台"的经验随人离场,连文档都没留下。
五、薪酬与抢人:从 fab 到 AI 芯片设计
短缺的市场化表达就是薪酬。2021-2023 年扩产高峰期,中国成熟制程 fab 的工艺工程师社招薪资年涨幅一度达到 20-30%,有三五年经验的设备工程师被挖角时涨薪 50% 并不罕见;台湾联发科、台积电为留住人多次结构性调薪;美国新建 fab 给技工开出的年薪(含加班)可达 9-12 万美元,显著高于当地制造业均值。
设计端则是另一场更凶的战争。AI 浪潮让 GPU/AI 加速器设计人才成为稀缺中的稀缺:英伟达、AMD、博通和一众 ASIC 创业公司互相挖角,资深芯片架构师的总包在硅谷冲到百万美元级;做 HBM 接口、先进封装(CoWoS 类)、高速 SerDes 的工程师尤其抢手——因为这些方向恰好卡在 AI 芯片的瓶颈上。设计人才和制造人才的争夺逻辑还不太一样:
| 维度 | 制造端(fab) | 设计端(fabless/AI 芯片) |
|---|---|---|
| 核心缺口 | 工艺/设备/良率工程师、轮班技术员 | 架构师、物理设计、封装/SerDes 工程师 |
| 培养周期 | 5-8 年产线经验 | 4-6 年,但顶级架构师十年以上 |
| 抢人方式 | 整团队挖、跨地区派遣 | 高薪加股权、创业公司期权 |
| 地理约束 | 强,必须住在 fab 旁边 | 弱,可远程或多站点协作 |
| 薪酬弹性 | 涨 20-50% 已属激进 | 翻倍挖角不罕见 |
制造端受地理绑死(fab 在那就得人在那),这是它比设计端更难解的原因——你不能远程操作一台刻蚀机。
六、各国怎么补:教育拨款、一级学科与移民
面对同一个瓶颈,主要经济体的应对各有侧重,放在一起对比最清楚:
| 地区 | 核心措施 | 具体动作 | 局限 |
|---|---|---|---|
| 美国 | 芯片法案教育拨款 + 社区学院速成 | CHIPS 法案要求拿补贴的建厂项目提交人才计划;NSF 与商务部投入数亿美元建微电子教育网络;社区学院开技工证书班 | 本科工程师培养仍需 4 年以上,远水解近渴 |
| 中国 | 集成电路一级学科 + 产教融合 | 2020 年集成电路升为一级学科,多所高校设集成电路学院;示范性微电子学院与企业共建产线实训 | 毕业生大增但高端设计、资深工艺人才仍需时间沉淀 |
| 中国台湾 | 半导体学院 + 产学直通 | 台清交成等校设半导体学院,台积电等企业直接出资、出设备、出课程 | 生源总量受少子化硬约束 |
| 欧洲 | 芯片法案配套技能计划 | EU Chips Act 把"技能与人才"列为支柱之一,资助学徒制与跨国培训 | 制造业吸引力弱,年轻人进厂意愿低 |
| 日本 | 地方政府 + 大学联合 | 熊本等地围绕 TSMC 建厂重构本地职业培训 | 全国性半导体人才池偏小,依赖区域集中 |
| 韩国 | 企业主导 + 军队式培养 | 三星、SK 海力士与大学签定向培养协议,毕业即入厂 | 人才高度集中于两大厂,中小供应商缺人 |
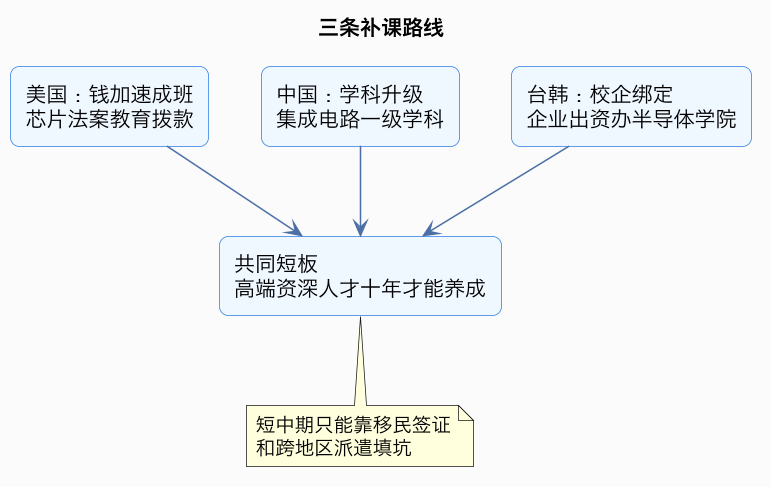
三条路线概括:美国靠"钱+速成班"补技工、靠移民补高端工程师;中国靠"学科升级+规模"补总量;台湾地区与韩国靠"企业与大学深度绑定"补匹配度。共同点是都承认了同一个事实——人才政策必须以十年为单位布局,但缺口是当下就发生的,所以短中期内,跨地区派遣和移民签证(比如美国行业一直在游说的半导体人才签证绿卡配额)仍是刚需。
这一篇在知识体系里的位置
人才是半导体产业三要素(资本、设备、人)里最慢的一个变量。本文向上承接主权芯片与产业政策——政府砸钱建厂的逻辑,最终会撞上"谁来操作这些厂"的天花板;横向呼应区域产业集群与供应链地理——集群之所以难以复制,核心正是人才池难以复制;往下则可接台积电纯代工护城河,理解台积电最深的壁垒其实是几十年沉淀的组织经验而非机台清单。
总结
半导体人才短缺的本质是时间尺度错配:建厂三年、育人八年,全球同步扩产把有限的资深工程师争抢殆尽,推高薪酬、稀释经验、拖累良率;美国靠芯片法案教育拨款和速成班补技工,中国靠一级学科扩总量,台韩靠校企绑定提匹配,但无论哪条路线,高端人才的培养周期都无法压缩——谁提前十年布局人才,谁才真正拥有产能。