晶圆代工经济学
更新时间:2026-10-03。
在 台积电纯代工模式的护城河 里,我们讲了台积电靠「不与客户竞争」的信任结构和技术领先建起护城河;在 中国代工:先进与成熟制程 里,我们讲了追赶者如何在成熟制程上打价格战。这一篇把视角从「技术」切到「钱」:晶圆代工到底是一门什么样的生意?为什么它的利润表像过山车?为什么客户要提前两三年、押上不可退的预付款去抢产能?理解了晶圆代工产能与周期,你才能看懂半导体行业每隔几年一次的「缺芯」和「砍单」新闻背后那台巨大的经济机器。
本文要回答的问题
- 一座先进晶圆厂到底要花多少钱,这些钱是怎么一年年摊进芯片成本里的?
- 为什么代工产能必须提前数年预订,NCNR 长约到底是什么?
- 产能利用率为什么直接决定代工厂的毛利率,报价周期如何随利用率摆动?
- 台积电、三星、中芯国际的定价权差在哪里?
- 2021-2023 缺芯到 2023-2024 下行,这一整轮周期是如何走完的?
一、极致重资产:数百亿美元堆出来的印钞机
晶圆代工是全人类制造业里资本密度最高的生意,没有之一。一座 5 纳米级别的先进晶圆厂(fab),从土建、无尘室到 EUV 光刻机(单台约 1.8 亿美元,High-NA EUV 超过 3.5 亿美元)装满,总投资在 200 亿到 300 亿美元之间。台积电 2021 到 2023 年每年的资本开支都在 300 亿美元上下(2021 年约 300 亿、2022 年约 363 亿、2023 年回落到约 305 亿),相当于每天往地上砸接近 1 亿美元。这个数字是什么概念?它约等于冰岛一整年的 GDP。
重资产带来两个会计后果。第一是折旧沉重:设备按 5 年左右直线折旧,厂房按 10-20 年摊,一座新 fab 满产前每年固定折旧就是几十亿美元,折旧加设备维护通常占晶圆代工总成本的 50% 以上——也就是说,一片晶圆还没开跑,一半成本已经「锁死」了。第二是盈亏平衡点极高:fab 是典型的高固定成本、低边际成本结构,一旦产能利用率跌破约 80%,毛利率就开始断崖式下滑;跌到 60% 以下,先进制程厂几乎必亏。
| 成本项 | 占晶圆代工成本大致比例 | 特征 |
|---|---|---|
| 设备与厂房折旧 | 约 40-50% | 固定成本,与开工与否无关 |
| 原材料(硅片/光刻胶/气体) | 约 10-15% | 随产量变动 |
| 人工与运维 | 约 15-20% | 半固定 |
| 水电与耗材 | 约 10% | 随产量变动,先进厂电费惊人 |
| 掩膜与工程批次摊销 | 5-10% | 先进制程一套掩膜数百万美元 |
这张表解释了代工厂一切行为的原点:产能利用率就是利润表的总开关。理解了这一点,后面所有的预订、长约、涨价、砍产能动作都只是这个开关的衍生品。
二、产能预订与 NCNR:客户用真金白银替代工厂下注
一座 fab 从动土到量产要 2-3 年,制程研发更要提前 5 年。代工厂不可能等需求确定了再建厂——那就永远赶不上。所以行业演化出一套风险共担机制:产能预订。客户在 fab 还没建好的时候,就通过长期协议(LTA)锁定未来几年的产能,常见条款是 NCNR(Non-Cancellable, Non-Returnable,不可取消、不可退货):你订了 2025 年每季度 1 万片 7 纳米产能,到时候不管你的产品卖不卖得动,这片子你都得付钱拉走。
2021 年缺芯最紧张的时候,台积电罕见地要求部分客户支付大额预付款(押金)来换取产能保障,据报道预付款规模达数十亿美元级别——这等于客户替台积电的扩产 capex 出了一部分钱。汽车芯片厂商为了抢 28 纳米及以上成熟产能,也签下了 2-3 年期的 NCNR 长约,这为 2023 年车市转冷后的库存灾难埋下了伏笔。
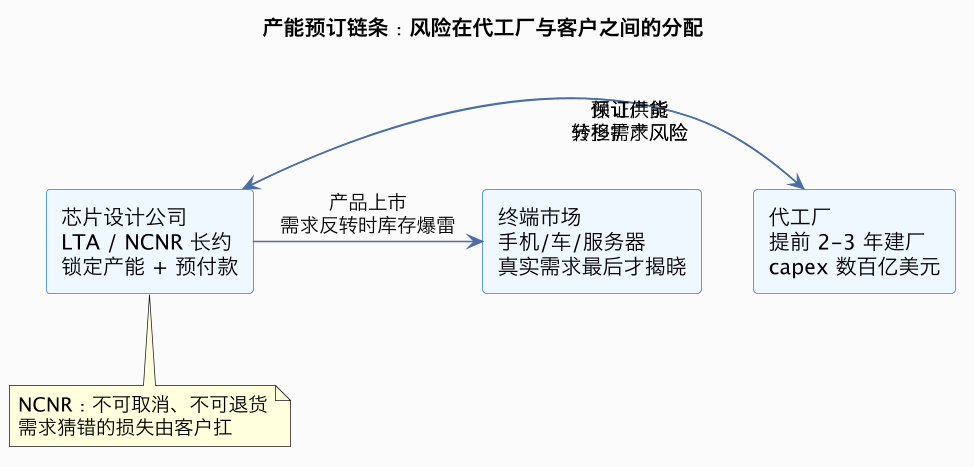
上图是产能预订的风险分配结构:代工厂用长约把「需求猜错」的风险转移给芯片设计公司,芯片设计公司再用自己的库存和现金流去扛终端市场的不确定性。链条上每一环都在为「时间差」付费——产能建设的时间尺度是年,需求波动的尺度是季度,这个错配就是周期的发动机。
三、利用率与报价:定价权随周期换手
代工的报价不是成本加成算出来的,而是供需谈出来的。行业景气的晴雨表是产能利用率,而利用率直接改写议价结构:
- 利用率 95% 以上(缺货):代工厂掌握绝对定价权。2021-2022 年,台积电连续取消销售折让、对成熟制程多次涨价,联电、世界先进等二线厂季度环比涨价 10% 以上是常态,急单(hot run / super hot run)还要再加价 30-50% 插队。
- 利用率 85-95%(平衡):长约价格刚性执行,现货议价空间小。
- 利用率 80% 以下(过剩):定价权回到客户手里。2023 年,二线代工厂成熟制程报价累计下调 10-20%,还出现「投片送光罩」「量价捆绑返利」等变相降价;台积电也对部分成熟制程给予个位数百分比的折让。
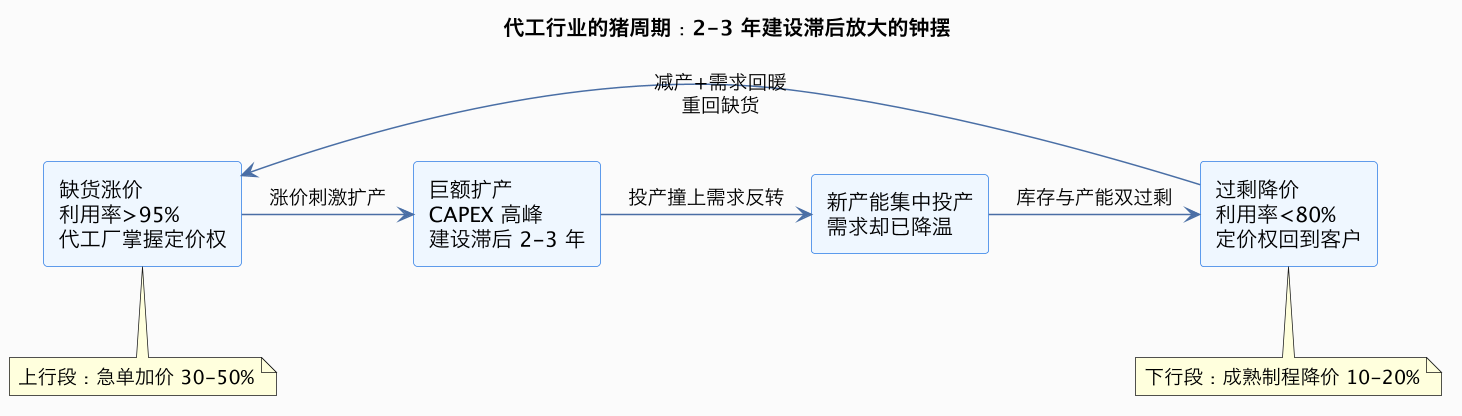
这就是半导体版的「猪周期」:价格上涨刺激供给扩张,但供给落地有 2-3 年滞后,等产能开出来时需求常常已经掉头。和养猪不同的是,一头猪的资本开支是几百块,一座 fab 是三百亿美元——所以代工周期的振幅和惨烈程度都是顶级的。
四、定价权分层:台积电、三星、中芯不在同一张牌桌上
「代工涨价」这四个字,对不同厂商含义完全不同。定价权本质上由三件事决定:制程独占性、良率与交期的可预期性、客户结构的集中度。
| 厂商 | 2024 年全球代工份额(约) | 定价权来源 | 周期中的报价行为 |
|---|---|---|---|
| 台积电 | 60% 以上(先进制程 90%) | 5/3 纳米近乎独占,大客户无替代选项 | 先进制程逆势逐年涨价 3-6%,成熟制程小幅折让 |
| 三星代工 | 约 10-13% | 唯一能对标台积电的先进厂,但良率口碑波动 | 以价换量,先进制程折价抢单 |
| 中芯国际 | 约 5-6% | 受出口管制约束,主打成熟与国产替代 | 成熟制程价格战发起者,毛利率被压到 20% 以下 |
| 联电/格芯/世界先进 | 合计约 15% | 成熟制程特色工艺(BCD、RF-SOI 等) | 周期弹性最大,涨得快跌得也快 |
这里最反直觉的一点是:下行周期里台积电的先进制程照样涨价。2023 年全行业砍单,台积电 2024 年起却对 3 纳米以下先进制程继续提价,2025-2026 年先进制程报价年均涨幅仍维持在中个位数。原因是 3 纳米、2 纳米的客户只有苹果、英伟达、AMD、高通等极少数几家,而这些客户的旗舰芯片根本没有第二家能代工——产能稀缺的不是「晶圆」,而是「先进制程的合格晶圆」。与之相对,28 纳米以上的成熟制程玩家有十几家,价格战一打就是全线亏损边缘。
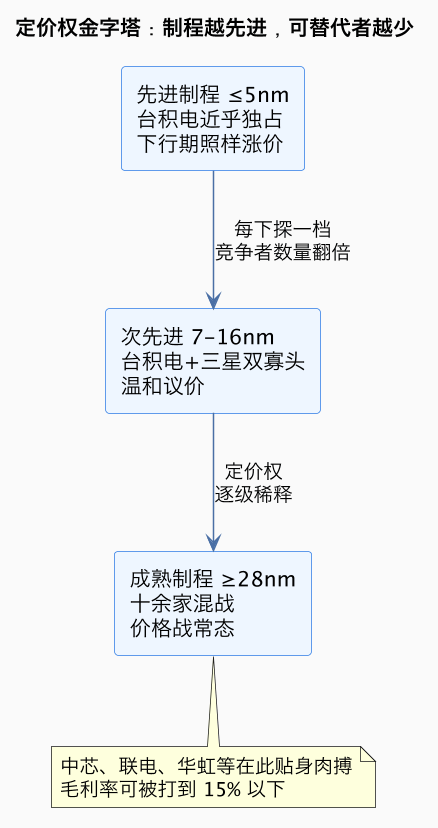
金字塔越往上,供给端玩家越少,需求端(旗舰手机、AI 加速卡)越刚需,定价权越稳;越往下,产能同质化,报价直接随利用率坐过山车。这也解释了各家 capex 的结构差异:台积电把 70% 以上的资本开支押在先进制程,中芯和联电的扩产集中在成熟制程——前者买定价权,后者买市场份额。
五、一轮完整案例:2021 缺芯 → 2023 砍单 → 2024 分化
把前面所有机制串起来,看刚走完的这一轮周期。
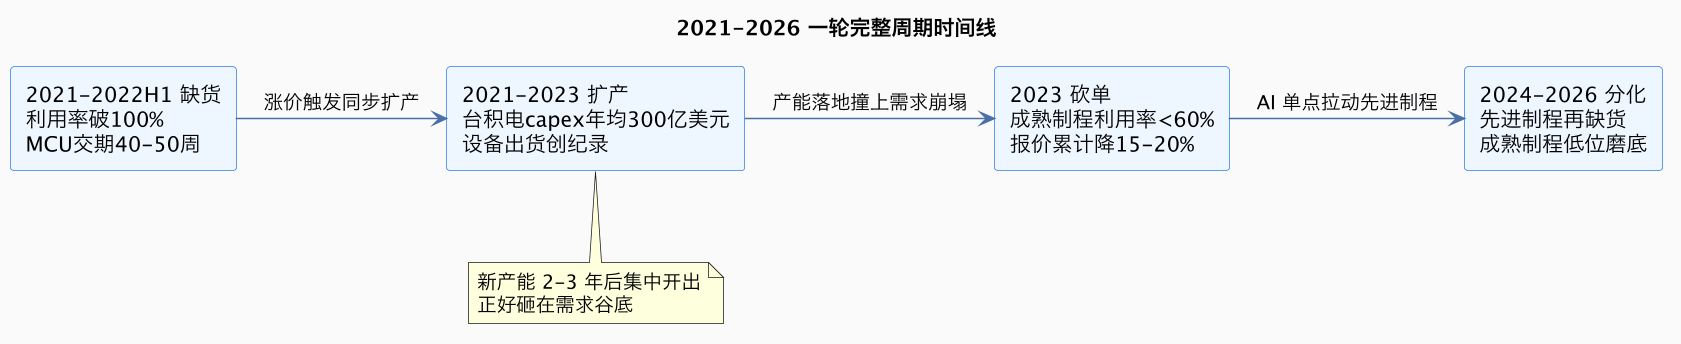
缺货段(2021-2022H1):疫情把远程办公、数据中心、汽车电子的需求同时点燃,而 8 英寸成熟产能多年欠投资。2021 年中,汽车 MCU(微控制器)交期从正常的 12-16 周拉长到 40-50 周,现货市场部分料号炒到正常价的几十倍;大众、丰田因缺芯被迫停产减产的合计数量以百万辆计,全球汽车产业 2021 年因缺芯减收估计超过 2000 亿美元。代工厂产能利用率全线冲到 100% 以上,联电等厂商季度报价连涨六七个季度。
扩产段(2021-2023):所有厂商同步把 capex 拉到历史峰值——台积电三年砸下近千亿美元,三星宣布大规模扩产,中芯国际一年内在京城、临港、天津连开三厂,英特尔也喊着要重回代工。全球半导体设备出货额 2022 年冲到约 1076 亿美元的历史纪录。这些产能绝大部分在 2023-2025 年落地。
过剩段(2023-2024):消费电子需求 2022H2 开始崩塌,但 NCNR 长约让砍单来得又迟又猛——客户先靠库存硬扛,扛不住后集中违约式砍单。2023 年台积电营收同比下滑约 4.5%(以美元计),是多年来首次负增长;二线厂成熟制程利用率一度跌破 60%,报价全年累计下调 15-20%。汽车芯片的 NCNR 长约在 2023H2 集中反噬,英飞凌、恩智浦的库存周转天数冲上历史高位。
分化段(2024-2026):AI 需求单点引爆,先进制程(3/4/5 纳米)和 CoWoS 先进封装重新供不应求,台积电 2024 年营收重回高增长并继续对先进制程提价;而成熟制程因为前两年扩产太猛加上中系产能持续开出,价格直到 2025 年仍在低位磨底。同一个行业里,先进制程缺货、成熟制程过剩并存——这是这一轮周期和以往最大的不同。
六、地缘建厂与长期成本曲线
最后补一个正在改写行业成本结构的新变量:地缘建厂。美国《芯片法案》、日本熊本模式、欧洲补贴,共同要求代工厂把一部分产能建在高成本地区。台积电亚利桑那厂的建设和运营成本比台湾本土高出约 30-50%(张忠谋公开说过美国制造成本高约 50%),这部分成本最终只能两条路消化:政府补贴(芯片法案给台积电的补贴约 66 亿美元)和向客户收取「地理溢价」——据报道台积电对海外厂代工报价上浮 10-30%。
这意味着两件事:第一,全球平均代工成本的地板被永久性抬高了,下行周期的降价空间变窄;第二,「效率最优」让位于「安全冗余」,整个行业从单一最低成本结构转向多区域冗余结构,冗余本身就是成本。对投资者来说,评估代工厂时除了看制程和利用率,还要把它在建海外厂的亏损爬坡期单独建模。
还有一个容易被忽视的结构性问题:先进制程的客户集中度正在反向决定 capex 的方向。5 纳米以下,全球付得起一次性掩膜和流片费用(一次完整流片动辄数千万美元)的客户不超过十家,苹果一家就吃掉台积电 3 纳米初期产能的绝大部分。这意味着一座先进 fab 的投资决策,实际上是在替三到五家大客户的路线图下注——客户的产品节奏对了,fab 满载躺赚;客户自研芯片转向或销量不及预期,fab 的折旧就成吨砸在自己手里。代工龙头看似是卖产能,深层其实是「用资产负债表为少数巨头的创新兜底」,这也是它能收取长期溢价的根本原因。
常见坑
- 把上行周期当长期常态:2021 年按 100% 利用率外推利润给代工厂估值的人,2023 年都付出了代价。周期股要用中周期平均盈利估值,不能用峰值盈利。
- 忽视折旧的时间结构:新 fab 投产后折旧立刻全额计提,但良率和利用率要 2-3 年才爬坡到位,所以新厂头两年几乎必亏,这不代表决策错了。
- 以为建先进厂只是钱的问题:几百亿美元只是入场券,EUV 装机调试、良率爬坡、设备人才配套,每一项都比钱稀缺。三星的 3 纳米 GAA 良率爬坡挣扎就是活例。
- 混淆「晶圆缺货」与「先进产能缺货」:2024 年后喊缺货的是 3 纳米和 CoWoS,成熟制程依然过剩,二者不可混为一谈。
这一篇在知识体系里的位置
本文是 industry 专题里「钱与产能」视角的核心篇:向上接 台积电纯代工模式的护城河(信任结构为什么值定价权)、中国代工:先进与成熟制程(价格战的具体战场);横向对应 存储行业资本开支与商品周期(同一套 capex 周期逻辑在 DRAM/NAND 上的更极端版本)、半导体投资与估值周期(周期如何映射到股价);往下接 汽车缺芯始末(2021 缺芯的下游切片)和 半导体并购与反垄断(产能稀缺如何推动行业整合)。
总结
晶圆代工是「数百亿美元前置资本 + 50% 以上折旧占比 + 2-3 年产能建设滞后」三者叠加出来的强周期生意:客户用 NCNR 长约和预付款替代工厂分担需求风险,产能利用率是利润表的总开关,定价权随周期在代工厂与客户之间换手——而台积电因为独占先进制程,是唯一能在下行期照样涨价的例外;看懂 2021 缺芯、2023 砍单、2024 先进/成熟制程分化这一整轮,就看懂了晶圆代工产能与周期的全部机制。