半导体产业集群:为什么供应链高度地理集中、外迁有多难
最后更新:2026-10-03
本文是产业观察的一篇。全球每年卖出上万亿美元的芯片,但把供应链摊开看地图,你会发现一件反直觉的事:最先进的光刻机只在荷兰一个小镇造,全球约九成最先进制程产能集中在台湾,存储芯片半壁江山在韩国京畿道一条走廊上。为什么这个最需要全球化的产业,地理上反而高度集中?本文与 台积电纯代工护城河、主权芯片与产业政策 互为姊妹篇:那两篇讲"一家公司"和"一个国家的政策",这篇讲"一块地理区域"为什么能变成甩不掉的竞争力。
本文要回答的问题
- 半导体产业集群到底"集群"了什么?为什么厂商挤在一起比分散开更高效?
- 台湾新竹、韩国京畿、荷兰埃因霍温、日本九州、美国亚利桑那这几个集群各强在哪里?
- 经济学家说的"马歇尔外部性"在半导体产业里具体长什么样?
- 各国补贴上千亿美元搞"去风险",为什么复制一个集群要以十年计?
- 未来格局是"完全替代"还是"主集群加冗余"并存?
一、先把地图摊开:半导体供应链到底有多集中
先看几组硬数字,感受一下集中度:
- 代工:台积电一家占全球代工市场约三分之二,7nm 以下先进制程份额长期约九成;这些产能绝大部分在台湾本岛,核心在新竹科学园区和台南、台中园区。
- 存储:三星和 SK 海力士合计占 DRAM 约七成、NAND 约五成,主力晶圆厂集中在韩国京畿道的平泽、华城、利川、清州一线,彼此车程一小时内。
- 光刻:ASML 是全球唯一 EUV(极紫外光刻)设备供应商,总部在荷兰埃因霍温郊外的费尔德霍芬,一台 EUV 售价约 1.8 亿美元,High-NA EUV 超过 3.5 亿美元。
- 材料:日本企业在光刻胶占全球约九成、硅片(信越、SUMCO 两家约五成半)、高纯氟化氢等关键材料上近乎垄断。
- 封装测试:先进封装(CoWoS 等)产能同样高度集中在台湾,日月光所在的南台湾封测带占全球封测外包近三成。
也就是说,一颗先进芯片从硅片到成品,物理上要穿越的"关键地理节点"不超过六七个,而其中任何两三个出问题,全球电子产业就会感冒——2021 年汽车芯片荒就是活教材(详见 汽车缺芯启示录)。
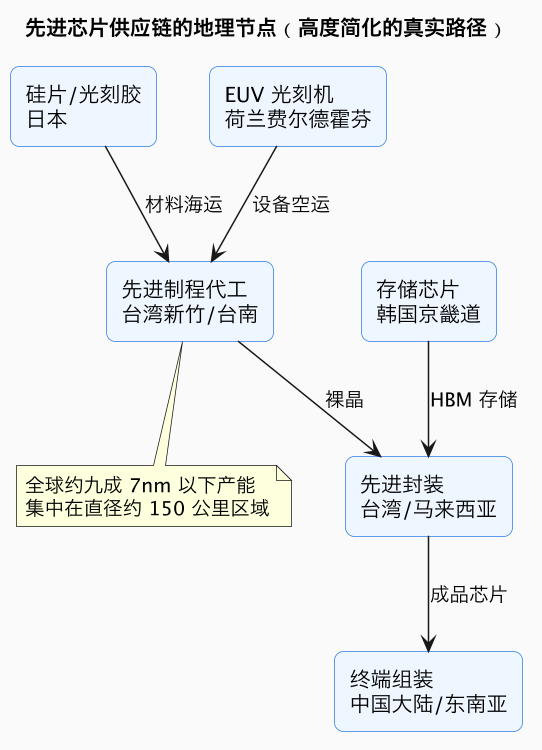
这张图要传达的核心信息是:这不是一张"供应商分布图",而是一条"单点依赖链"。每个节点之所以在那个位置,都不是历史偶然,而是几十年集群经济学滚雪球的结果。
二、集群为什么会赢:马歇尔外部性在半导体里的三个分身
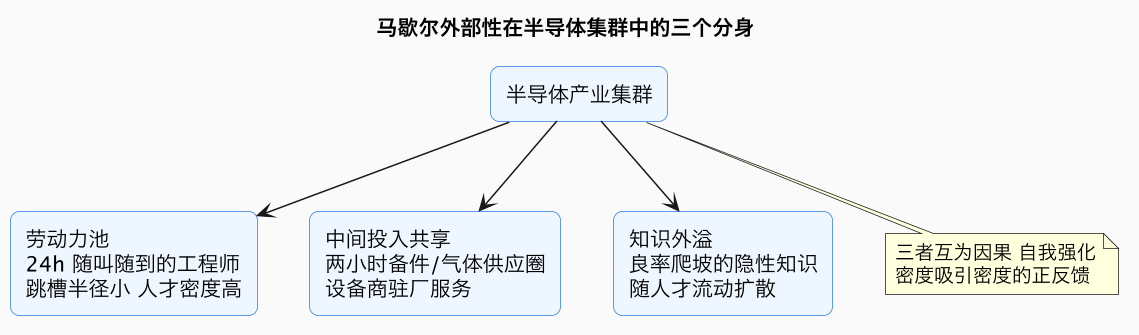
经济学家马歇尔一百多年前就总结过产业集聚的三大来源:劳动力池、中间投入共享、知识外溢。半导体几乎是这三个机制的教科书级案例。
1. 劳动力池:半夜能叫到人,比什么都值钱
半导体工厂 24 小时不停机,一台 EUV 停机一小时的损失以数万美元计。在新竹,凌晨三点机台报警,工程师从家里骑车二十分钟能到厂;设备商的驻厂工程师就住在园区旁边;跳槽半径小,人才密度高,经验和技能在厂商之间持续流动。反过来,在美国亚利桑那沙漠里建一座 fab,台积电 2023 年公开表示因为"熟悉装机的技术工人不足",量产时间从 2024 推迟到 2025 年,最后从台湾调了数百名工程师过去救场——这就是劳动力池缺失的直接代价。人才问题的全景见 半导体人才荒。
2. 中间投入共享:两小时能拿到备件和特种气体
一座先进 fab 需要上千种材料和备件:特种气体、光刻胶、石英件、密封圈、阀门、化学机械研磨垫。在新竹科学园区,这些供应商就在园区内外设仓设厂,形成"两小时供应圈";ASML 的维修备件库就在 fab 旁边。这个生态不是政府规划出来的,而是密度吸引了密度:供应商只有在客户足够密集时才愿意建厂驻点,而客户也因为供应商在才愿意继续扩厂。
3. 知识外溢:无法写进图纸的隐性知识
良率爬坡是半导体最玄学的环节,靠的不是专利文档,而是工程师之间口口相传的"手感"——哪种腔体温度曲线容易出颗粒、哪家的光刻胶在哪个湿度下要调整曝光剂量。这些隐性知识随人在集群内的流动而扩散。台积电创始人张忠谋多次说过一句话:同样的设备搬到美国,良率和成本都做不到台湾的水平,差的就是这层生态。
三、五大集群画像:同样的逻辑,不同的配方
台湾新竹:代工模式的"全要素集群"
新竹科学园区 1980 年设立,聚集了台积电、联电、联发科等,从 IC 设计、制造、封测到设备材料一条龙。它的独特之处是围绕代工模式演化出的完整生态:设计公司在隔壁,流片当天送样,封装在南下的日月光,设备商和化学品商在园区内驻点。台积电一家在新竹-台中-台南走廊有十余座先进 fab,这种"产能物理集中"让工艺平台、工程师、供应链高度共享。
韩国京畿道:存储双雄的"走廊经济"
三星平泽园区是全球最大的单一半导体基地之一,规划建六座 fab,占地约 289 万平方米;SK 海力士在利川、清州,龙仁新集群规划投资超 600 万亿韩元。韩国集群的特点是两大巨头带动整个配套链,但上游设备材料对日美依赖度高——2019 年日本对韩出口管制光刻胶、氟化氢、氟聚酰亚胺三种材料,直接戳中这个软肋。
荷兰埃因霍温:设备端的"隐形冠军带"
ASML 本身不造所有部件——一台 EUV 有十万个零部件,来自全球数千家供应商,但核心的光学(蔡司在德国奥伯科亨)、光源(美国圣地亚哥 Cymer)和整机组装调校都在欧洲完成。埃因霍温周边聚集了数百家精密机械和光学供应商,这个生态是飞利浦几十年孵化出来的。详见 ASML 光刻垄断。
日本九州与熊本:材料王国的"第二春"
日本 1980 年代曾占全球芯片份额过半,制造衰落后退守材料设备(这段历史见 日本半导体兴衰)。九州岛聚集了索尼图像传感器、东京电子、信越硅片厂,台积电熊本厂(JASM)2024 年底量产 28/12nm,索尼也宣布在熊本扩建 CIS 产能,带动上千家本地供应商重新集聚——这是"成熟集群基础 + 外部龙头入驻"快速复活的样本。
美国亚利桑那与俄亥俄:补贴催生的"人造集群"
美国《芯片与科学法案》拿出 527 亿美元补贴,其中 390 亿直接补建厂。台积电亚利桑那三座 fab 承诺投资累计 650 亿美元,第一座 4nm 厂 2025 年量产;英特尔俄亥俄"硅心地带"规划投资 280 亿美元(多次延期);三星泰勒厂、美光纽约厂也在推进。共同点是:都是先有补贴、后有工厂、再等生态,走的是和亚洲集群相反的路径。
| 集群 | 核心环节 | 龙头 | 集群类型 | 最大软肋 |
|---|---|---|---|---|
| 台湾新竹/台南 | 先进代工、封测 | 台积电、日月光 | 全要素自演化 | 地缘风险、电力水供 |
| 韩国京畿道 | 存储、代工 | 三星、SK 海力士 | 巨头带动配套 | 上游材料设备依赖日美 |
| 荷兰埃因霍温 | 光刻设备 | ASML | 隐形冠军带 | 单点依赖(蔡司/Cymer) |
| 日本九州/熊本 | 材料、CIS、成熟代工 | 索尼、JASM | 老基础+新龙头 | 先进逻辑制造缺位 |
| 美国亚利桑那/俄亥俄 | 先进逻辑(在建) | 台积电、英特尔 | 补贴催生 | 生态配套和人才缺口 |
四、外迁为什么难:算一笔"离开生态"的账
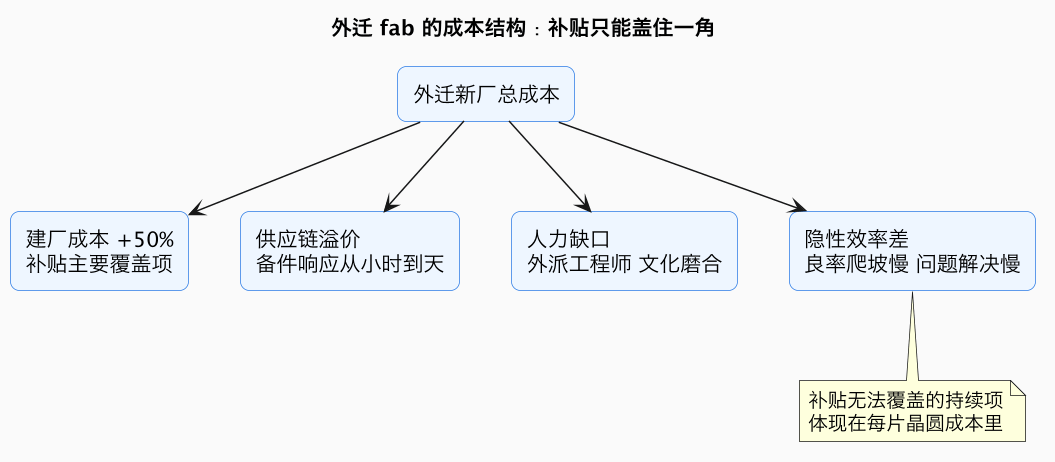
理解了集群的收益,外迁的成本就好算了。张忠谋给过一个直白的数字:同样的 fab,美国建造成本比台湾高约 50%,运营成本也显著更高。拆开看,多花的钱去了四个地方:
- 建厂贵:工人不熟悉半导体洁净室施工节奏,亚利桑那厂多次因安装进度延期;建材、人力、工会成本全面更高。
- 供应链贵:硫酸、特种气体本地没有产能,要从亚洲运;备件响应从"两小时"变"两天",被迫备更多安全库存。
- 人贵且缺:美国本地缺少有装机和量产经验的工程师,需要从台湾外派;外派成本、文化磨合、工会规则都是新增摩擦。
- 隐性效率损失:良率爬坡速度、问题解决速度都慢于主集群——这部分不进财报单项,但体现在单位成本里。
台积电亚利桑那第一座厂量产时,公开信息显示其成本仍明显高于台湾同级厂,最终产品可能加价由客户分担。补贴能覆盖一部分资本开支差,但补贴补的是一次性投入,补不了持续的生态效率差。
五、去风险时代:友岸外包与"冗余产能"的真实代价
2020 年之后的政策关键词从"效率"变成了"去风险"(de-risking):不追求脱钩,但要求关键环节有第二选择。执行上表现为两个词:
- 友岸外包(friend-shoring):把产能和采购转向"价值观相近"的国家,如芯片流向美日欧印,封装测试向越南、马来西亚、印度转移;
- 冗余产能:在地理上分散建厂,宁可以更高的成本,换地缘冲击下的不断供。
但要清醒认识冗余的经济学:冗余产能是保险,不是竞争力。一座为分散风险而建的 fab,如果良率、成本、供应链响应全面劣于主集群,那么它在和平时期就是负资产,只有在主集群出事时才有价值。这和买保险一样——保费是真实付出的,保额只有出险时才兑现。各国政府愿意付这笔保费,本质上是在用财政补贴对冲地缘尾部风险。
时间维度更残酷。一个新竹用了四十年长成:1980 年建园区、1987 年台积电创立、2000 年代供应链密集成网、2010 年代先进制程反超。即使今天有更强的资金和政策加速度,一个能自我维持的集群——有足够多的工程师、足够密的供应商、足够深的知识网络——保守估计也要十五到二十年。熊本模式(老集群基础 + 龙头入驻)可能压缩到十年内,但那是站在日本四十年材料设备积累之上。
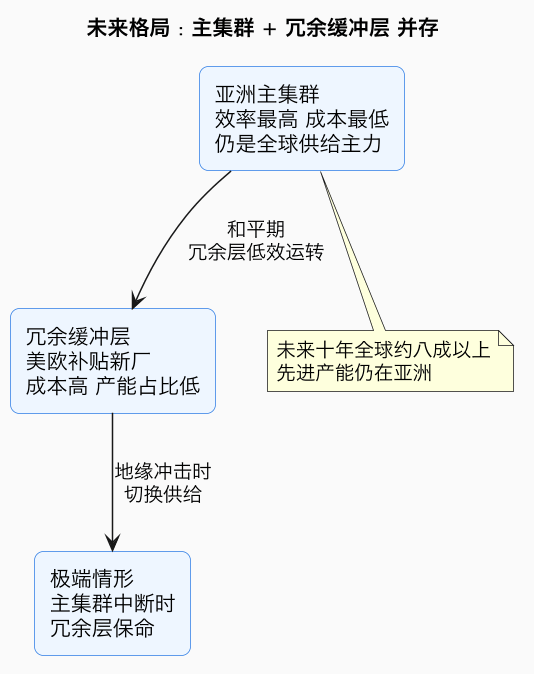
这张图是对未来十年最可能的判断:不是"替代",而是"主集群 + 保险层"的混合结构。各机构预测即使到 2030 年代,美国先进制程产能份额也只能从约零回升到两成左右,台湾和韩国仍是绝对主力。去风险改变的是边际,不是重心。
六、给不同读者的三个观察角度
- 对投资者:看半导体公司,先看它在哪个集群、离集群核心有多远。设备材料公司的"客户地理集中度"就是它的隐性风险敞口(估值框架见 半导体投资与估值周期)。
- 对从业者:集群决定了职业机会的地理分布——想在最先进的产线上练手,选项在地理上极其有限;反过来,新基地(亚利桑那、熊本、龙仁)在未来十年会持续有人才溢价。
- 对政策观察者:评估一个补贴计划,别只看"砸了多少亿美元",看三件事——有没有吸引龙头入驻、本地供应商有没有跟进设厂、大学有没有配套的人才管道。三项缺二,大概率是孤岛 fab。
这一篇在知识体系里的位置
- 上游:集群是代工护城河的地理基础,先读 台积电纯代工护城河 理解"为什么赢家能一直赢",本篇解释"为什么赢家只能在这里赢"。
- 平行:主权芯片与产业政策 从国家战略视角讲补贴与自主可控,本篇从地理经济学视角讲这些政策的成本上限;ASML 光刻垄断 是荷兰集群的个案深挖;日本半导体兴衰 是"集群也会衰落"的历史镜鉴。
- 下游:集群化带来的单点风险如何传导到下游行业,见 汽车缺芯启示录。
总结
半导体产业集群的地理集中不是历史偶然,而是劳动力池、供应链密度和隐性知识外溢三者自我强化四十年的结果——它带来真实的效率,也制造真实的脆弱;各国用补贴搞去风险,本质上是在为这份脆弱买保险,保费是高出五成的建厂成本和长期的生态效率差,而保险层的成熟要以十五到二十年计,所以未来十年的世界不是"去台湾化",而是"主集群加冗余"的并存格局。