低轨卫星互联网:Starlink 已上天,中国星网还来得及吗
最后更新:2026-09-21
本文是产业观察的一篇。过去几年,在离地面几百公里的太空中,正悄悄进行一场"圈地运动":马斯克的 SpaceX 以前所未有的节奏发射 Starlink 卫星,如今在轨运行数千颗,在俄乌战场、远洋和偏远地区实时连通世界。它让"卫星上网"从昂贵缓慢的应急方案,变成了可与地面宽带掰手腕的新基建,也让低轨赛道成为大国战略竞争的新疆域。本文要回答的不是某个星座有多少颗星,而是几个更根本的问题:为什么是低轨、Starlink 真正的壁垒在哪、中国星网面对多紧的窗口、轨道和频谱为什么是"先到先得",以及这门生意的真实价值和被炒作的边界。
先说结论
- 低轨赢在"近"。 传统高轨通信卫星离地面 3.6 万公里,信号一来回延迟大、带宽有限,适合电视广播不适合上网;低轨卫星只有几百公里高,延迟低、速率高,第一次让卫星宽带接近地面网络体验。
- 低轨的代价是"多"。 卫星离地面近、跑得快,单颗覆盖范围小且稍纵即逝,必须用成千上万颗卫星组网、接力覆盖,才能保证任何地点随时有星可用——这把航天从"定制几颗"变成了"批量造几万颗"。
- Starlink 的护城河是三位一体的垂直整合。 SpaceX 用可回收火箭把发射成本砍掉一两个数量级、用流水线量产卫星、再自建相控阵终端,外加已经先占的轨道与频率——后来者要同时补齐这四样。
- 轨道和频谱是"先到先得"的稀缺资源,这才是最大的时间压力。 中国星网 GW 星座和千帆/G60 星座必须赶在低轨优质资源被占满前,把卫星真正发上去、把频率真正用起来。
- 价值在军事、海事航空、偏远覆盖和天地一体 6G 上真实存在,但"低轨全面替代地面 5G"是被夸大的叙事——人口稠密区仍以地面网络为主,卫星补的是地面到不了的场景。
一句话:低轨卫星互联网的竞争,表面比谁卫星多,实则比"廉价发射 + 批量制造 + 终端生态 + 先占轨道频率"的综合国力和执行速度;Starlink 靠垂直整合抢跑了一个身位,而这是一道窗口正在关闭、必须用真金白银的发射量去争夺的太空填空题。
一、近一点,快很多:高轨与低轨的一道物理分水岭
要看懂这场太空竞赛,先得理解一个由物理决定的基本事实:卫星在什么高度飞,直接决定了它能不能用来"上网冲浪"。 低轨(LEO)路线的崛起,正是从跨越传统高轨通信卫星的先天短板开始的。
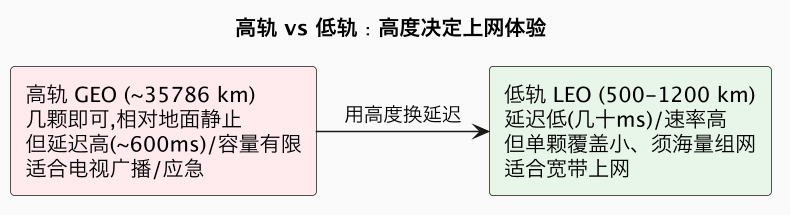
传统的通信卫星大多部署在地球同步轨道(GEO),离地面约 35786 公里。这个高度有一个绝妙的好处:卫星绕地球一圈的时间恰好约等于地球自转一周,从地面看它像"钉"在天上某个位置不动,因此只需少数几颗、配上固定朝向的大锅盖天线,就能稳定覆盖广大区域。过去几十年的卫星电视、应急电话、偏远通信主要靠它。但用来做宽带互联网,高轨有一个致命伤——太远了。
信号哪怕以光速传播,从地面到 3.6 万公里高空、再折返地面,单趟就要约 120 毫秒,一来一回延迟常常高达 600 毫秒甚至更多。这个延迟用来单向广播电视无所谓,用来做网页、视频通话、网游这类需要频繁交互的上网体验,就会明显卡顿、迟钝。再加上高轨卫星要覆盖超大面积、容量有限,分到每个用户的带宽也很紧张。高轨适合"我说你听"的广播,不适合"有来有往"的上网。
低轨卫星把这个问题一举缓解。LEO 星座的轨道高度通常只有 500—1200 公里,信号往返路径缩短到高轨的几十分之一,端到端延迟可以压到几十毫秒甚至更低,逼近地面宽带;同时因为离得近、信号衰减小,配合现代相控阵和多波束技术,单用户速率和总容量都大幅提升。第一次,卫星上网的体验不再是"应急凑合用",而可以和地面网络相提并论。
二、Starlink 凭什么:可回收火箭、量产卫星与一个平底锅
低轨星座的道理一旦想通,看似人人可做,可真正跑通的只有 SpaceX 一家。原因在于 Starlink 的优势从来不是"先发了几颗星",而是一整套环环相扣、别人很难在短期内同时补齐的垂直整合能力。把它拆开看,至少有四根支柱。
第一根:可回收火箭,把发射成本砍掉一两个数量级。 这是整个故事的前提。传统火箭是"一次性筷子"——发射一次,价值数千万上亿美元的箭体就坠入大海报废,把卫星打上天贵得离谱,要发射几万颗卫星更是不可承受。SpaceX 用十几年时间、在无数次爆炸失败后啃下了火箭回收复用:让一级火箭发射后精准飞回、垂直着陆、检修后再次发射。配合规模化和高频次发射,单位入轨成本被大幅压低。没有便宜发射,就没有几万颗卫星的经济性——这是 SpaceX 给整个行业上的第一课。
第二根:把卫星当消费品量产。 Starlink 单颗卫星功能相对聚焦、采用标准化平板设计,SpaceX 建了专门的工厂流水线,把卫星生产从"手工定制"变成"批量下线",每天都能造出若干颗,单颗成本压到很低,还能持续迭代。而且因为数量大、更新快,星座反而不怕单颗失效——坏掉几颗,随时补发,整体网络保持年轻,这和传统"一颗卫星必须用十五年"的思路完全不同。
第三根:自建好用的用户终端。 卫星互联网要落地,最终还得有设备让用户接入。Starlink 自研了俗称"小锅"的相控阵终端:一块会自动对准卫星、无需人工调节的平板天线,插电即用。相控阵天线原本昂贵,SpaceX 通过自研和规模化把成本和价格快速打下来,让普通人也买得起、装得上。发得了星、还得接得住用户,终端这一环同样被它垂直整合了。
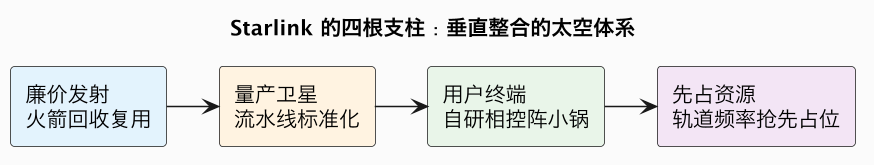
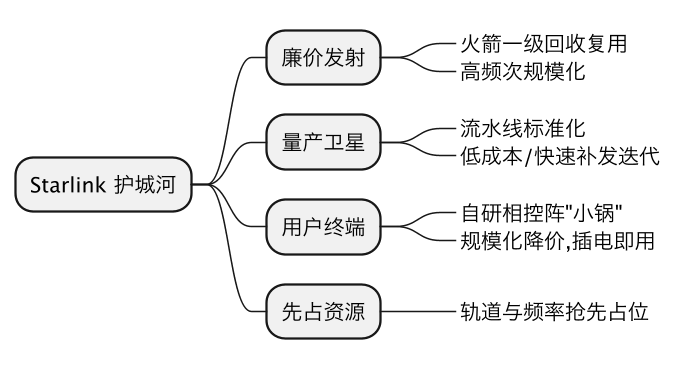
第四根,也是最让追赶者焦虑的:先占轨道与频率。 这个后面会专门讲,先记住一点——优质的低轨轨道位置和无线电频率是有限的,且国际上大体按"先申报、先使用"的原则分配。Starlink 已经把数千颗卫星真正部署上去、把好位置和频率实实在在占住,后来者即便纸面规划再宏大,也只能去争夺剩下的空间。
把这四根支柱连起来,会发现 Starlink 走的是一条和苹果、特斯拉如出一辙的路:把从发射、造星到终端的整条产业链捏在自己手里,为最终体验和成本负全责。 它不依赖外部昂贵的发射商,也不被卫星供应商和终端厂商分走利润,每一环的效率改进都能直接转化为整个星座的成本优势和扩张速度。
更值得警惕的是它在实战中证明的价值。俄乌冲突中,Starlink 在地面通信设施被摧毁后迅速接入,帮助前线保持通信与指挥,展现出极强的韧性和战略意义——这让各国军方和政府第一次直观看到低轨星座的国防属性。也正因如此,低轨赛道不再只是一门商业生意,而成了必须由国家力量推动的战略基建。SpaceX 用商业效率做成了一件具有国家级战略意义的事,反过来逼迫所有大国加速跟进——中国星网面对的,正是这样一个已经把全链条跑通、还在不断自我强化的对手。
三、先到先得的太空地皮:中国星网面对的是一道倒计时
低轨竞赛与普通商业竞争最大的不同,是它争夺的资源具有排他性且不可再生——合适的轨道位置和无线电频率就那么多,而且国际规则大体奖励"先动手"的一方。这让中国星网面对的不是一场可以从容布局的长跑,而是一道窗口正在关闭的倒计时。
先说频谱与轨道为什么稀缺。卫星要通信就得占用特定的无线电频段,低轨宽带常用 Ku/Ka 等频段;要全球覆盖还得在特定高度、特定倾角的轨道面上部署。这些频率和轨道若被大量卫星占据,后来者就会面临信号相互干扰、协调困难的问题。国际电信联盟(ITU)对频率和轨道位置实行的是申报协调机制,核心精神常被概括为"先到先得"——你可以提前申报,但更关键的是要在规定期限内把卫星真正发射上去、把频率真正用起来("use it or lose it",不用就作废)。纸面申报不等于拥有,实际部署才算数。
这恰恰是最紧迫的地方。Starlink 已经把领先规划变成了在轨的数千颗卫星,实质性地占住了大量低轨资源;如果后来者迟迟不发、少发,等优质频段和轨道被占满、被"用起来",后续再想挤进去,不仅空间狭小,还要面对复杂的干扰协调。因此对中国而言,比拼的不只是星座规划的宏大,更是把卫星批量、持续、高密度发射入轨的真实速度。
中国主要有两条国家级路线在推进:
| 星座 | 主导 | 规划规模 | 定位 |
|---|---|---|---|
| 中国星网(GW 星座) | 中国卫星网络集团(央企,雄安) | 规划上万颗,分两个子星座 | 国家级宽带星座,对标 Starlink |
| 千帆 / G60 星链 | 上海地方主导、市场化运作 | 规划上万颗,分期建设 | 宽带互联网,先区域后全球 |
"GW 星座"由 2021 年成立的中国卫星网络集团牵头,是顶层规划的国家级工程,申报规模上万颗,目标是建设全球宽带卫星互联网;上海的"千帆星座"(又称 G60 星链)则采取相对市场化、国际化的方式推进,已开始组网发射,并积极拓展海外与行业客户。两条路线既形成规模合力,也存在内部协调、避免重复和相互干扰的问题。
好消息是,中国具备把这件事做成的完整能力。火箭侧,长征系列、可重复使用运载火箭和商业航天公司(多家在搞垂直回收火箭)正在快速提升发射能力和频次、压低发射成本;卫星侧,中国有成熟的卫星总体单位和正在建设的卫星量产线,具备批量化、低成本造星的工业基础;终端侧,相控阵芯片与天线产业链完整,消费级终端的降本空间大。短板不在"能不能造",而在"能否把发射成本和批量制造效率,快速压到支撑上万颗星座经济性的程度,并在窗口关闭前完成足够密度的部署"。
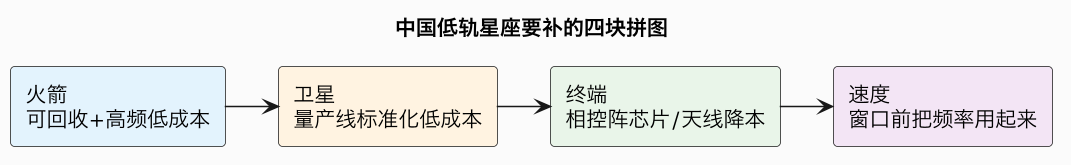
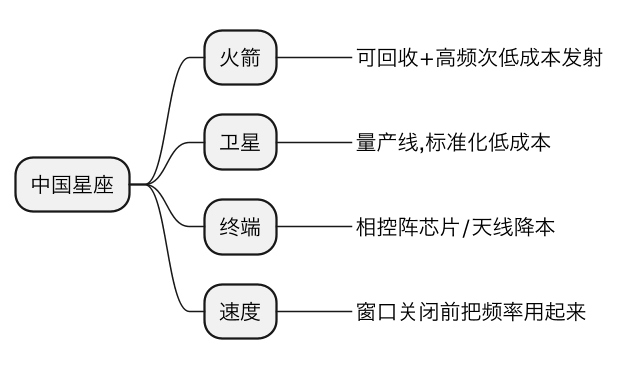
一个清醒的判断是:中国不会"赶不上",但要从"规划第一梯队"变成"在轨第一梯队",必须用真金白银的发射量去兑现。 低轨资源的博弈不会等任何人,Starlink 也不会停下等追赶者。这场竞赛的关键变量,是未来若干年中国火箭发射频次和卫星量产能力能以多快的速度爬坡——这既取决于国家意志和投资,也取决于商业航天生态能否真正把成本打下来、把效率提上去。
四、真实价值与被夸大的部分:卫星补的是"地面到不了"的地方
任何一个被资本和国家同时追捧的赛道,都容易在真实价值之外滋生夸张叙事。低轨卫星互联网也不例外。冷静地分清它"能做什么"和"不能替代什么",才能对这场竞赛的意义有准确的判断。
先看真实且坚实的价值,主要集中在地面网络难以覆盖或脆弱的场景:
- 军事与应急通信:这是价值最被验证、也最具战略分量的一块。当地面基站、光缆被摧毁或瘫痪,低轨终端能快速重建通信,俄乌战场已经证明其韧性;在地震、洪水等灾害中,它也是救命的应急通道。
- 海洋与航空:远洋船舶、海上平台、跨洋航班长期缺乏稳定的宽带连接,低轨星座能为它们提供高速联网,改善作业、导航与乘客体验,这是一块需求刚性、付费能力强的市场。
- 偏远与农村覆盖:在山地、沙漠、海岛、广袤人烟稀少地区铺设光缆和基站极不经济,低轨卫星可以跳过地面基建直接提供宽带,缩小数字鸿沟。
- 物联网与全球资产追踪:为分布全球、难以布线的传感器、物流资产提供无处不在的连接。
- 天地一体化的 6G:从更长远看,低轨星座是未来"地面网络 + 太空网络"无缝融合体系的一部分,是 6G 愿景里天上的那一层。
但被夸大甚至错误的叙事也要戳破,最典型的就是"低轨将全面替代地面 5G/光纤"。这在可预见的未来不成立,原因很朴素:
- 人口稠密区,地面网络效率高得多。 城市里用户高度密集,一座基站、一条光缆能服务海量人群、单位成本极低、速率极高;而卫星要同时为一个拥挤城市的千万人提供高速接入,容量和成本都吃不消。
- 室内、遮挡场景受限。 卫星信号需要较开阔的天空视野,在高楼林立的室内、地下、密林里直接使用并不方便,往往还要配合本地 Wi-Fi。
- 成本仍高于成熟地面网。 对绝大多数城市用户,现有光纤和移动网络又快又便宜,没有动力换成更贵的卫星终端。
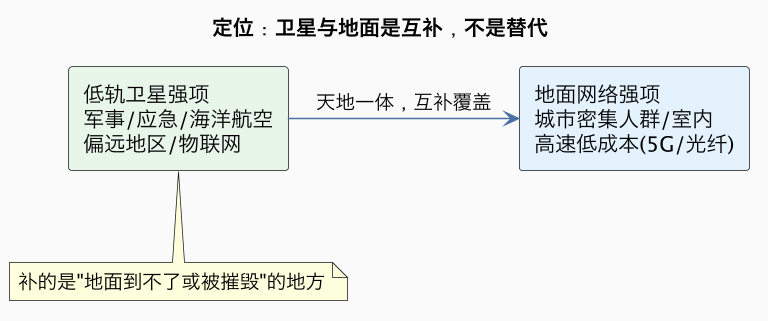
所以更准确的定位是:低轨卫星互联网不是来抢城市里运营商的饭碗,而是来接管那些"地面网络在经济上不划算、在物理上到不了、或在冲突中不可靠"的连接空白。 它的战略价值(国防、主权、全球到达)远大于单纯的商业账,这也是为什么它必须由国家力量长期推动,而不能完全用城市消费互联网的盈利模型去衡量。
综合来看,这场竞赛的终局大概率不是"谁取代谁",而是形成一种新的全球连接格局——地面网络在人口稠密区提供主力容量,低轨星座在天空织一张兜底的全球网,两者共同构成"天地一体"的信息基础设施。对工程师而言,这里既有射频与相控阵、卫星通信、轨道力学等硬核技术,也有航天工程化、低成本制造和大规模星座运维等新课题,是一个硬件、软件和系统工程深度交叉、且处于上升期的方向。
五、对工程师的启示
- 射频 / 通信方向:相控阵天线、波束成形、毫米波/微波链路、调制编码,是低轨终端与星上载荷的核心技术,随着星座规模放量,人才需求长期看涨。
- 航天工程化:把卫星从"定制艺术品"做成"可靠工业品",涉及可制造性设计、批量测试、在轨软件定义与星座运维,是新的高价值工程领域。
- 嵌入式 / 芯片:低功耗、高集成的相控阵芯片和终端 SoC,是把用户终端成本打下来的关键,芯片与硬件工程师在此大有可为。
- 系统与大局观:理解"频率/轨道规则 + 发射成本 + 量产能力"如何共同决定一个国家级产业的成败,有助于在技术之外建立战略判断力。
相关与延伸
- 卫星服务与高精度定位的下游场景:自动驾驶端到端方案
- 另一个"天地/软硬一体"的样本:苹果芯片自主
- 新能源车带动的芯片与基建:车规芯片缺货
- 射频与模拟芯片入门:什么是芯片
- 导航与时空系统:卫星授时与 GNSS 是低轨星座的基础能力之一
一句话总结:低轨卫星互联网的爆发源于"低轨近、延迟低"带来的上网体验跃迁,代价是必须用成千上万颗卫星组网、把航天变成规模化制造与发射生意;Starlink 靠可回收火箭、量产卫星、自研终端和先占轨道频率的垂直整合抢跑一个身位,并在俄乌战场证明了国防级价值,中国星网 GW 与千帆星座不缺技术和产业链,真正的考验是在"先到先得、不用即失"的轨道频率窗口关闭前,用足够高的发射密度把规划变成在轨现实——而卫星要接管的从来不是城市地面网,而是军事应急、海洋航空与偏远地区这些"地面到不了"的连接空白。