国产 EDA 的真实处境:点工具能赢,为什么全流程这么难
最后更新:2026-09-14
本文是产业观察,讲的是产业经济、商业史和制度壁垒,回答“为什么会这样、接下来会怎样”;逐环节工具成熟度、厂商名单和工程选型打法,在 国产 EDA 现状 里已经从工程师视角写透,本文不重复那张覆盖度表,而是回答它背后的产业问题。宏观数字来自 SEMI、Gartner/ESDA、各上市公司年报与招股书的常见公开口径,2024 年及以前为已公布值,2025 年为量级估计,精确数字以最新官方披露为准,文末附口径说明。
先说结论
国产 EDA 最容易被误读的地方,是把它当成一道“软件有没有做出来”的技术题。只要这个前提不改,你就会在两种情绪之间反复横跳:看到几十家公司、上百个点工具,就觉得“已经齐了、差临门一脚”;看到先进制程仍要靠三家外国软件,又觉得“颗粒无收、几十年白干”。
这两种判断都错,因为**“全流程”根本不是一堆软件的集合,而是一张被工艺数据、统一数据库、签核责任和几十年量产良率锁死的协同网络**。点工具是可以单点竞争的产品,全流程却是一张只有被晶圆厂和大客户“认证”过才存在的网。国产 EDA 的真实处境是:
- 产品层(能不能做出某个工具):差距正在以年为单位快速缩小,模拟仿真、器件建模、数字验证、PCB/面板等环节已经能进真实项目;
- 体系层(能不能把工具串成一条数据贯通、互相认账的链):差距是十年级的,缺统一数据库、缺环节覆盖、缺回归积累;
- 信任层(报告能不能拿去流片签字):这一层不靠技术、靠认证与量产历史,而认证的钥匙很大程度握在晶圆厂和先发者手里。
一句话:国产 EDA 差的不是“再做几个工具”,而是补一张网、攒一轮信任、等一个认证周期。 下面把这句话拆开。
一、先看体量:这是一个“小市场、大杠杆、极集中”的行当
理解国产 EDA 的难,先得理解 EDA 这个生意本身有多反常。
全球 EDA 软件市场一年只有 150 亿到 200 亿美元量级(把 IP 授权算进广义口径会更大)。这是什么概念?一座最先进的晶圆厂造价动辄两三百亿美元,拿一座厂的投资,理论上能把整个全球 EDA 行业买下来还有找。但没有任何一座晶圆厂敢说“那我自己写一套 EDA”。原因在杠杆:EDA 是半导体价值链最上游,每一颗先进芯片的版图都要从它手里过;一次先进制程流片费用是几百万到上千万美元、周期以月计,工具费在“流片失败一次”的代价面前便宜得可笑。
更反常的是集中度。三家公司——Synopsys(新思科技)、Cadence(楷登电子)、Siemens EDA(西门子旗下,原 Mentor Graphics)——拿走核心 EDA 市场约七八成份额,而在“能不能签核”的关键环节,集中度接近 100%。用单个公司的体量感受一下:Synopsys 一个财年的营收已经站上 约 60 亿美元,Cadence 在 约 40 亿美元量级,两家常年把营收的三到四成投回研发;Siemens EDA 不单列营收,作为西门子数字工业软件版图的一部分,体量与前两者同一量级。
对照之下,国产 EDA 是几十家公司分摊一个小得多的基本盘:几家头部上市公司(华大九天、概伦电子、广立微等)单家年营收多在几亿到十几亿元人民币量级,全行业国产厂商营收总和与三家中的任意一家仍有数量级差距。这带来一个很现实的后果——
不是中国工程师不聪明,而是这个行业的研发军备竞赛,是用“一家公司 40 亿美元营收 × 35% 研发投入”的强度打了三十年。 国产全行业加起来的研发弹药,长期养不起一支在每个环节都对标到签核级的队伍。
EDA 的垄断逻辑、license 商业模式和 70% 以上毛利率,在 EDA 产业格局 里有完整拆解,这里只记住产业含义:这是个赢家通吃、后发者极难靠“再投钱”短期抹平的行业,因为后发者要买的不是时间,是别人已经发生过的历史。
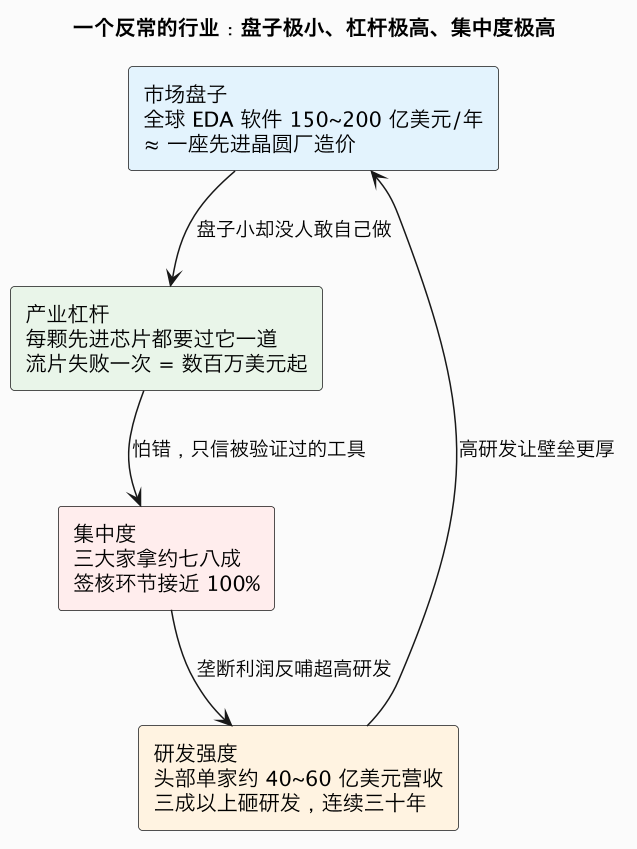
这张图的闭环(小盘子 → 高杠杆 → 高集中 → 高研发 → 更高壁垒)解释了为什么 EDA 在全球范围内也只有三家能做全流程:这不是一个靠“人多、市场大”就能自然长出来的行业。
二、三大家的“全流程”是怎么来的:四十年并购滚出来的体系
“全流程”这个词有迷惑性,听起来像一家公司埋头把每个软件都写了一遍。历史真相恰恰相反:今天三大家的全流程,几乎全是四十年持续并购、再自研缝合出来的。
三家公司都诞生在上世纪八十年代美国 EDA 产业的同一波浪潮里(Mentor Graphics 1981、Synopsys 1986、Cadence 1988 由多家小公司合并而成)。那是个“一个算法就能开一家公司”的年代:有人写综合器、有人写版图、有人写仿真器、有人写 DRC(Design Rule Check,设计规则检查)。整个行业最初就是几十个点工具公司的状态——和今天中国的 EDA 公司图谱惊人地相似。
区别在于之后四十年发生了什么。三大家做对了三件事:
- 不停地买。 每当某个环节出现强工具或新方向(硬件仿真、功耗签核、物理验证、IP、系统仿真),头部公司就用垄断利润把它买下来,再塞进自己的流程。近年最能说明问题的是 Synopsys 以约 350 亿美元收购 Ansys(系统级多物理场仿真)、Cadence 持续并购系统分析与封装公司——它们在抢“芯片—封装—系统”这条新边疆的入口。三大家本身就是并购滚大的。
- 缝合成一个数据库。 买来的工具不是简单打包,而是被改造成共享统一数据模型:综合器、布局布线、STA、寄生提取、DRC/LVS 读写同一份设计数据,中间结果不丢信息、不需要反复导文件。这是“全流程”三个字里最硬、最看不见的部分。
- 和晶圆厂一起定义工艺。 三大家在每个先进制程量产前一两年,就和台积电、三星、Intel 共建 PDK(Process Design Kit,工艺设计包)和参考流程。等工艺量产,它们的工具已经是被写进认证清单的“默认答案”。
而 Mentor 为什么后来成了 Siemens EDA?因为连三大家之一都没能独立走到最后——2017 年西门子以约 45 亿美元将其收购,归入工业软件帝国。连“老三”都需要更大的母体来支撑这场系统级战争,这个行业的体系化门槛可见一斑。
看懂这条历史线,会得到一个对国产 EDA 既乐观又冷静的判断:
- 乐观的一面:三大家最初也是点工具起家,中国现在“几十家点工具公司”的状态并不是低级阶段,而是这个行业的正常起点;
- 冷静的一面:从“点工具遍地”到“拼出全流程”,三大家走了四十年,靠的是并购整合能力、统一数据库这种重资产、以及与晶圆厂的长期绑定——这三件事都不是单纯加钱加人能压缩到三五年的。
三、“全流程”到底是什么:四道看不见的墙
现在可以正面回答标题了。国产点工具不少,为什么拼一条全流程这么难?因为全流程的门槛不在每一个工具内部,而在工具之间、工具与工艺之间、工具与责任之间。有四道墙。
3.1 第一道墙:统一数据库——“拼链”为什么不等于“全流程”
外行常以为全流程就是“我把 A 公司的综合器、B 公司的布局布线、C 公司的 STA 凑一起,跑通不就行了”。这叫拼链,不叫全流程。真正的全流程要求所有工具共享一个统一数据模型:综合后的网表、布局后的寄生、时钟树的信息、约束的语义,在工具间传递时零损失、可增量、可回溯。
拼链方案每跨一家工具就要导一次标准格式文件(Verilog 网表、LEF/DEF、SPEF、SDC),每次转换都是信息损耗和语义歧义的来源;出了问题,厂商之间互相推诿“是你导错了还是我读错了”。三大家全流程的核心竞争力,恰恰是这个用户根本看不到的数据库。国产 EDA 公司各自独立发展,没有一家拥有贯穿数字前后端的统一数据模型,行业也还没有完成能把多家工具缝进一个数据库的整合——这是体系层最大的欠账,也是“做出工具”和“拼出流程”之间最深的一道沟。
3.2 第二道墙:工艺数据与时间窗——你拿到的 PDK 已经晚了
先进制程的 PDK 不是一本公开手册,而是晶圆厂和认证 EDA 厂商提前一两年联合开发、反复校准出来的:器件模型、设计规则、签核参数、参考流程在量产前就要冻结。新进入者往往在工艺量产后才拿到公开版 PDK,此时签核基线早已被三大家确立。
这不是“看懂规则”的问题,而是错过了和工艺一起成长的时间窗——你没有参与定义,就不知道某条规则为什么是这个值、边界在哪、在什么极端图形下会失效。这道墙解释了一个关键现象:国产 EDA 在 28nm 及更成熟的节点上能获得公平得多的起点(规则稳定、数据相对开放、代差小),而越往先进节点走,时间窗的劣势越致命。
3.3 第三道墙:签核认证——技术证明“能用”,认证才证明“认账”
一份 STA(Static Timing Analysis,静态时序分析)报告能用于流片签字,靠的不是它算得准不准,而是它被认账:晶圆厂认证了这个工具版本、大客户把它放进了自己的 AVL(Approved Vendor List,认可供应商清单)、历史上有量产良率为它背书。
这里有个残酷的死循环,在 国产 EDA 现状 里被概括成五个卡点的闭环:
- 没有先进工艺数据 → 无法通过认证;
- 没有认证 → 拿不到真实先进项目;
- 没有项目喂数据 → 工具的容量、边角规则、回归库打磨不出来;
- 工具不够硬 → 复合人才也留不住、长不快;
- 生态起不来 → 更没资格进入晶圆厂的早期协同。
评测跑分能证明“存在”,双跑对照能证明“可用”,但只有晶圆厂和量产历史能授予“认账”。 这就是为什么很多国产工具“评测很好看、生产订单增长慢”——它们隔着的不是算法,是一轮以年计、甚至以产品世代计的认证周期。一颗车规芯片的认证本身就以年计,没有客户会为了“工具国产化”去拿功能安全责任冒险。
3.4 第四道墙:工程容量与三十年回归库——论文公开,脏活不公开
EDA 算法大多是公开的(顶会论文谁都能读),国产团队在单点算法上并不落后。但把一个算法变成能在百亿门规模上隔夜跑完、跨版本结果一致、几千条边角规则全覆盖、出错信息能定位的产品,是二三十年的工程沉淀。
其中最硬的资产是回归测试库:三大家手里是几十年来几万个真实客户设计积累出来的“奇葩案例库”,保证工具新版本不会在某个冷门结构上崩掉或给出不一致结果。这种东西没有捷径,只能靠一个一个真实项目“喂”出来。这恰恰是国产点工具进生产的战略意义——每一个真实项目,都是在给国产 EDA 攒它最缺的数据集。
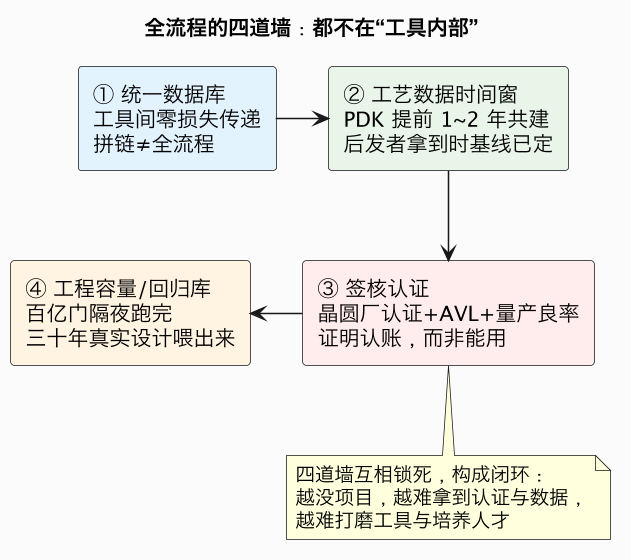
把四道墙连起来看就明白了:点工具面对的是其中一道墙的局部(往往还能绕,比如先做不签核的仿真),全流程要同时翻越四道,而且这四道墙彼此加固。 这就是“点工具能赢、全流程难成”的结构性答案。
四、为什么偏偏是中国:点工具繁荣与全流程缺口同时存在
中国 EDA 并非从零开始,这里有一条容易被忽略的产业脉络。
早在 1980 年代中后期,国内就自主研发过叫**“熊猫系统”**的 EDA(华大九天的血脉可追溯至此),在当时并不落后太多;但此后在“造不如买、买不如租”的全球化分工阶段,国产工具长期缺乏持续投入和真实市场喂养,与三大家拉开了代差。华大九天在 2009 年前后重组承接这段血脉,概伦电子等从器件建模、SPICE 等特定环节切入,形成了今天国产 EDA“多点开花、各有家底”的雏形。
2019 年是转折点。美国把华为等实体列入出口管制清单,此后针对先进计算和半导体的限制层层加码,“卡脖子”从一个产业话题变成真实的断供风险。资本和政策在几年内大量涌入,中国注册的 EDA 相关企业一度以百计,覆盖点工具的速度明显加快。
但这种“点工具繁荣”有它的结构性成因,也直接带来了“全流程缺口”:
- 资本偏爱可独立交付的点工具。 一个仿真器、一个波形库、一个 SPICE,能在两三年做出可演示、可销售、可申报信创目录的产品;而统一数据库、先进 P&R 这种要十年烧钱、短期没有订单的重资产,没人愿意先投。
- 市场按风险采购,点工具最容易进。 客户替换一个仿真器(不直接承担流片签核责任)风险可控,替换整条数字实现链没人敢拍板。需求侧的理性选择,进一步把供给侧推向点工具。
- 公司之间缺乏缝合的动力与机制。 全流程的统一数据库天然要求“一家主导、深度整合”,但几十家独立公司各有股东和技术栈,靠松散联盟很难做出零损失的数据贯通——这正是为什么行业普遍判断,国产 EDA 必然要经历一轮并购整合,重演三大家滚雪球的历史,只是时间被极度压缩。
- 成熟节点需求与先进节点断供,指向两种不同的产品。 大量真实市场在 28nm 以上(电源管理、MCU、功率、模拟、车规、CIS),国产工具在这里能形成商业闭环;而先进节点全流程是被断供逼出来的“战略必须”,它的客户少、认证更难、短期不赚钱。一个是“能养活公司的市场”,一个是“必须有人扛的国之重器”,资源逻辑完全不同。
所以“点工具遍地、全流程缺位”不是中国 EDA 不努力,而是产业阶段、资本逻辑、采购风险和市场结构共同作用的均衡结果。
五、断供这把双刃剑:逼出了投入,也照出了时间不可压缩
地缘政治是这几年最大的变量,需要把它的正反两面分开看,混在一起就会得出错误结论。
正面,断供实打实创造了需求和容错空间。 过去国产工具再好也很难进入大厂流程——“没人会因为省 license 钱去冒流片风险”;断供改变了等式:当先进工具可能买不到,“自主可控”本身变成一种必须购买的保险。央企、地方基金、信创目录、教育市场提供了第一批真实订单和“允许你在非关键环节先试”的容忍度。成熟节点厂商、IDM 也更愿意开放工艺、做联合认证。没有这根鞭子,国产 EDA 连进项目攒数据的机会都少得多。
反面,断供替代不了认证,也压缩不了时间。 一个常被忽略的事实是:越是被断供的先进节点,恰恰是认证墙最厚、最不可能一夜切换的地方。 数字全流程签核需要晶圆厂开放最先进 PDK、需要多轮测试芯片和量产数据回流,这些环节不会因为“形势紧急”就跳过——流片失败的物理代价不会因为政治意愿而降低。断供能让“有没有投入”一步到位,却不能让“有没有信任”一步到位。
这也是为什么“逼急了自然就有了”是个危险预期:它会让人低估系统工程的时间常数。 现实更可能是分化的两条线——
- 成熟节点:在真实市场和断供偏好双重驱动下,几年内出现数据贯通、可双轨量产的国产子全流程,是高概率事件;
- 先进节点:即使有举国投入,全流程签核仍要按晶圆厂认证和量产数据的固有节奏走,以五到十年甚至更长计,且长期会与商用链/兼容链双轨并存。
六、几个“变量”能不能改变方程:逐个评估
关于国产 EDA 的破局,常见说法有成熟制程、AI、开源、Chiplet、并购五个。它们成色差别很大,分开评估,避免一锅炖成“国产必胜”或“杯水车薪”。
| 变量 | 能解决什么 | 不能解决什么 | 判断 |
|---|---|---|---|
| 成熟节点市场 | 提供数据、项目、人才三件套同时可得的唯一战场,能形成商业闭环 | 不直接通向先进节点签核 | 最实在的基本盘,国产 EDA 的现金流和数据集都在这里 |
| AI / ML for EDA | 在布局优化、拥塞预测、回归调度、波形异常检测等预测类环节,可能不必完整复制对方三十年规则库,靠数据加新模型重排座次 | 签核要的是确定性与责任,AI 给不了认账;工艺数据墙仍在 | 能缩小“可用”差距,跳不过“认账”,详见 AI 与 EDA |
| 开源生态 | Yosys、OpenROAD、OpenSTA、KLayout、ngspice 提供合法高质量起点,降低原型与人才成本 | 不给签核背书,先进 PDK 依然封闭 | 人才与起步的杠杆,不是终局方案,详见 开源 EDA 生态 |
| Chiplet / 先进封装 / 系统级 | 三大家也刚靠收购 Ansys 等进入,标准未固化,后来者时间差最小,国内电磁/封装分析一类厂商已有位置 | 芯片本体的数字全流程墙仍在 | 新战场上争标准话语权的窗口期 |
| 并购整合 | 把点工具公司拼成共享数据库的平台,是重演三大家路径、压缩体系差距最现实的手段 | 技术栈与文化融合失败率高,整合本身很难 | 大概率发生且必要,但不是拼到一起就有全流程 |
一句话收口:这些变量大多能帮国产工具更快翻到“可用”这一级,但“认账”这一级没有捷径,只能靠认证周期和量产历史。 唯一可能改写规则的,是在 Chiplet/系统级这种规则尚未固化的新边疆争取定义权——在别人定好规则的主场追赶,永远比在新战场并跑难。
七、还差什么:一张差距清单,以及标注置信度的时间表
把全文收成一张“还差什么”的清单,按从可压缩到不可压缩排序:
| 差距 | 性质 | 可压缩程度 | 主要靠谁 |
|---|---|---|---|
| 点工具环节覆盖(综合/P&R/DFT/OPC 等) | 产品与研发投入 | 高,砸钱抢人可见效 | EDA 公司 + 资本 |
| 统一数据库 / 数据贯通 | 重资产体系 | 中,要靠并购整合与平台化 | 头部公司主导整合 |
| 工程容量与回归测试库 | 经验资产 | 低,只能用项目喂 | 真实项目 + 时间 |
| 复合人才 | 教育与积累 | 低,一个引擎核心工程师以十年计 | 高校学科 + 开源 + 人才回流 |
| 成熟节点认证与量产历史 | 信任 | 中,窗口正在打开 | 晶圆厂 + IDM 协同 |
| 先进节点 PDK 共建与签核 | 信任 + 工艺绑定 | 最低,时间窗 + 认证周期 | 先进晶圆厂 + 长期协同 |
下面这张时间表是带置信度的判断,不是承诺。置信度反映结构性确定性,精确年份会随管制力度、资本周期和晶圆厂进度波动。
- 未来 2~3 年(高置信度):点工具国产化率继续快速上升;数字验证、模拟全流程、PCB/面板、器件建模在成熟项目里成为常规双轨选项;行业出现明显的并购与平台整合,少数“子全流程”产品成形。
- 未来 3~5 年(中高置信度):在 28nm 及更成熟的特色工艺上,出现数据贯通、可承担量产(物理签核仍可能双轨)的国产局部全流程,并在功率、模拟、存储、车规成熟芯片领域规模化。
- 未来 5~10 年(中置信度):国产数字全流程在成熟/中端节点形成完整商业闭环;先进节点的关键签核环节进入“有工具、有限认证、双轨并存”状态,而非单轨替代。
- 10 年以上 / 不确定(低置信度):先进制程全流程全面单轨替代,取决于先进晶圆厂工艺是否同步推进、认证体系能否长期共建、地缘环境是否持续提供市场保护。这件事的瓶颈大概率不在 EDA 本身,而在中国先进制造工艺走到了哪一步——EDA 是跟着工艺走的,没有先进工艺可服务,就没有认证全流程的土壤。
最后这一点常被忽略,值得单独强调:国产 EDA 的天花板,某种程度上是国产先进制造的天花板。 三大家的全流程是被台积电这样持续推进先进节点的晶圆厂“喂”出来的;没有同等级别的先进工艺持续提出需求、开放数据、共同认证,EDA 公司单方面做不出有意义的先进全流程。
八、对不同角色,这意味着什么
- 对芯片设计团队:把“国产替代”当成风险管理而非信仰。非签核环节(仿真、调试、波形、模拟、成熟节点实现)现在就可以按 国产 EDA 现状 的选型表双跑起来,既攒内部经验也帮行业喂数据;签核权留在已认证工具上,一切以同基准 POC(Proof of Concept,同条件概念验证实测)说话,坚持标准格式和可回退。
- 对晶圆厂 / IDM:这是认证体系里最关键、也最有主动权的一环。开放成熟节点联合认证、给测试芯片名额、把量产良率数据回流给 EDA 厂商,是比直接给钱更有效的扶持;要往先进节点走,就得在工艺定义早期把国产工具拉进来,否则永远错过时间窗。
- 对 EDA 公司:点工具的红利窗口有限,终局是体系与信任。尽早往统一数据库、平台化和并购整合走,把真实项目沉淀成回归资产;同时在 Chiplet、系统级、AI 这些规则未固化的新边疆争取标准话语权,比在 Calibre 的绝对主场硬攻更聪明。
- 对投资者和政策:接受这个行业的时间常数。资本能压缩“产品差距”,压缩不了“信任差距”;补贴退坡后能活下来的,是 QoR(Quality of Results,结果质量)、稳定性、支持过硬且进了认证清单的公司。与其铺几十家同质点工具,不如支持能整合、能绑定晶圆厂、敢投统一数据库这种重资产的平台。
结语:这不是弯道超车的故事,是补一张网的故事
国产 EDA 的真实处境,剥离情绪后其实很清楚:它不是“能不能做出软件”的问题,而是“能不能补全一张被认证锁死的协同网络、并耐心等信任周期跑完”的问题。
点工具能赢,证明了产品力和人才并不存在天花板;全流程难成,是因为它要求的统一数据库、工艺数据时间窗、签核认证和三十年回归资产,每一样都带着“不可压缩的时间”属性。三大家自己也是从点工具起家、用四十年并购和工艺共建才滚成今天的体系——中国正在以被压缩的节奏重走这条路,还多了断供这根鞭子和成熟节点这个真实基本盘。
所以既没有“全面落后、不如不做”的虚无,也没有“弯道超车、指日可待”的亢奋。更准确的画像是:点上继续开花、链上加速缝合、签核靠认证和量产一批批立起来;成熟节点先成闭环,先进节点长期双轨,天花板最终取决于国产先进制造走到哪里。 这是一场以十年为单位的体系工程,急不得,也停不得。
数据口径与延伸
- 数据口径:全球 EDA 市场规模(150~200 亿美元量级)、三大家份额(约七八成、签核近 100%)、头部公司营收(Synopsys 约 60 亿美元、Cadence 约 40 亿美元量级)、研发强度(营收三到四成)、国产头部公司营收(单家数亿到十几亿元人民币量级)等,来自 SEMI/ESDA、Gartner 类机构与上市公司公开年报、招股书的常见口径;不同机构是否计入 IP 授权、服务与中国本土口径差异较大,本文统一采用区间与量级表述以避免伪精确。2024 年及以前为已公布值,2025 年为量级估计,并购金额(Ansys、Mentor)以正式披露为准。
- 延伸阅读(工具与工程视角):国产 EDA 现状(逐环节覆盖度、厂商名单、选型打法)、EDA 产业格局与商业模式(垄断逻辑、license、三大家版图)、EDA 工具全矩阵、开源 EDA 生态、AI 与 EDA。
- 相关产业观察:中国芯片设计公司三十年、中国为什么全力发展电动汽车。
一句话总结:国产 EDA 卡在“全流程”,但全流程不是软件集合,而是被统一数据库、工艺数据时间窗、签核认证和三十年量产信任锁死的协同网络;点工具是可以单点竞争的产品、正在快速追平,全流程却是要靠并购整合补体系、靠成熟节点攒数据、靠晶圆厂认证和量产历史立信任的十年级体系工程——成熟节点几年内有望闭环,先进节点长期双轨,而它最终的天花板,是国产先进制造工艺走到哪一步。