主权芯片与产业政策
最后更新:2026-10-03
本文是产业观察的一篇。2020 年以来的全球缺芯、疫情断链和地缘紧张,把「半导体自主」从产业议题推上了国家安全议题:美国、欧盟、日本、韩国、印度、中国先后掏出数百亿美元级别的补贴,掀起一场全球性的主权芯片产业政策竞赛。本文不重复全球半导体集群与供应链地理的版图梳理,也不重复中国晶圆代工:先进与成熟制程的两条线的单国叙事,而是站在政策比较视角回答:各国为什么都在补贴芯片、钱到底花在哪儿、历史上产业政策的成败规律是什么、以及这一轮补贴潮最容易踩进哪些坑。
本文要回答的问题
- 各国为什么突然愿意为芯片掏这么多钱?政策逻辑到底是什么?
- 美国、欧盟、日本、印度、中国的补贴方案各有什么打法和差异?
- 补贴能买到产能,但能买到竞争力吗?「补贴陷阱」具体指什么?
- Intel 拿了最多的美国补贴,为什么反而陷入困境?
- 日本 80 年代的衰落和韩国的崛起,对今天的产业政策有什么镜鉴?
一、为什么全世界突然都要「主权芯片」
半导体在过去三十年高度全球化:设计在美国、制造在台湾和韩国、设备在荷兰和日本、封测在中国大陆和东南亚,每个环节都追求极致效率。这套体系运转良好,直到三件事接连敲响警钟。
第一记警钟是 2020-2021 年的全球缺芯。 疫情打乱需求预测,车厂先砍单、后抢单,发现一颗几美元的电源管理芯片断供,就能让一辆几万美元的汽车停在产线上。各国政府第一次直观意识到:GDP 的命脉捏在少数几家工厂手里。
第二记警钟是地缘政治。 台海承载了全球最先进的逻辑制造产能——台积电一家生产了全球约 90% 的先进制程芯片。美国对华出口管制(见中国 AI 芯片与出口管制)则让芯片从商品变成了战略武器,每个大国都开始推演「如果有一天买不到怎么办」。
第三记警钟是经济账。 半导体是典型的高附加值产业,一座先进晶圆厂投资 200 亿美元起,直接创造数千高薪岗位,还带动设备、材料、封测一整条链。对政客来说,芯片厂是既能讲国家安全故事、又能讲就业故事的完美项目。
于是「主权芯片」(sovereign chips)成为热词:不求完全自给自足(那在物理上几乎不可能),但至少要在本土握有「断供时不断气」的底线产能和关键环节。下面这张图概括了各国掏钱的三层动机。
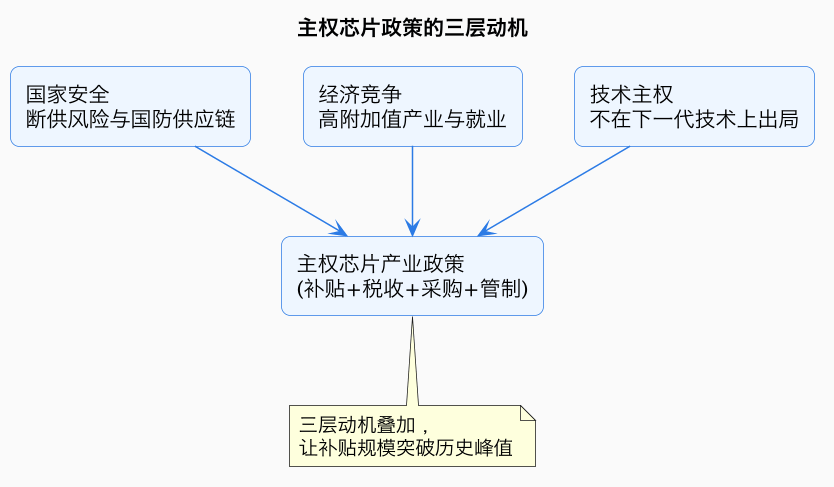
三层动机里,安全叙事负责立项,经济叙事负责要钱,技术叙事负责动员——三者叠加,才有了后面这桌史无前例的补贴盛宴。
二、补贴盛宴:各国法案与钱的规模
先把各国政策摆到一张表里,量级差异一目了然。
| 经济体 | 核心政策 | 公布规模 | 主要工具 | 侧重点 |
|---|---|---|---|---|
| 美国 | 芯片与科学法案(CHIPS Act, 2022) | 527 亿美元(其中制造补贴约 390 亿) | 直接补贴 + 25% 投资税收抵免 + 附带「护栏条款」 | 先进逻辑制造回流、研发 |
| 欧盟 | 欧洲芯片法案(Chips Act, 2023) | 430 亿欧元公共与私人投资 | 成员国补贴 + 欧盟研发计划 | 产能份额从约 10% 提到 20% |
| 日本 | 半导体战略(多轮补充预算) | 累计超 3 万亿日元(约 200 亿美元以上) | 建厂补贴(最高 50%)+ 对 Rapidus 专项注资 | 台积电熊本厂 + Rapidus 2nm |
| 韩国 | K-半导体战略 | 税收抵免为主(最高 40%+),另设万亿韩元级基金 | 税收优惠 + 基础设施 + 人才 | 巩固存储霸主、补逻辑代工 |
| 印度 | 半导体使命 + PLI 激励 | 100 亿美元级别,补贴比例最高 50% | 建厂资本补贴 + 各邦配套 | 从零起步,先做成熟制程与封测 |
| 中国 | 大基金三期(2024) | 注册资本 3440 亿元人民币(约 475 亿美元) | 国家集成电路产业投资基金股权投资 | 设备材料、先进制程、全产业链补短板 |
几个值得记住的数字:美国 527 亿美元里,约 390 亿是直接建厂补贴、110 亿投研发,外加不设上限的 25% 投资税收抵免——有机构估算税收抵免全周期价值可能超过直接补贴本身。欧盟的 430 亿欧元是「公共撬动私人」的口径,真金白银的欧盟出资只是一部分,剩下要靠成员国和企业。印度补贴比例高达 50% 但基数小,赌的是「用最高比例换第一个项目落地」。中国大基金三期 3440 亿元的注册资本超过一期(987 亿)与二期(2042 亿)之和,且不再撒胡椒面,主攻被卡脖子的设备、材料与先进制造。
打法上各国差异很大,但目标函数惊人一致:把钱换成「本土产能份额」。美国要的是先进逻辑制造份额从接近 0 回到两位数,欧盟白纸黑字写下 2030 年全球产能占比 20% 的目标,日本要借台积电和 Rapidus 重建本土先进制造,印度要的是「有」——先解决从零到一。
三、钱花在哪儿:一座晶圆厂的真实成本结构
要理解补贴为什么动辄百亿,得先看先进晶圆厂的钱花在哪里。一座 3nm/2nm 级别的晶圆厂,总投资通常在 200-300 亿美元,其中厂房土建只占一小部分,大头是设备——而设备里的大头,是 ASML 的 EUV 光刻机(单台 1.5 亿欧元起步,High-NA 机型约 3.5 亿欧元,详见ASML 光刻机垄断)。
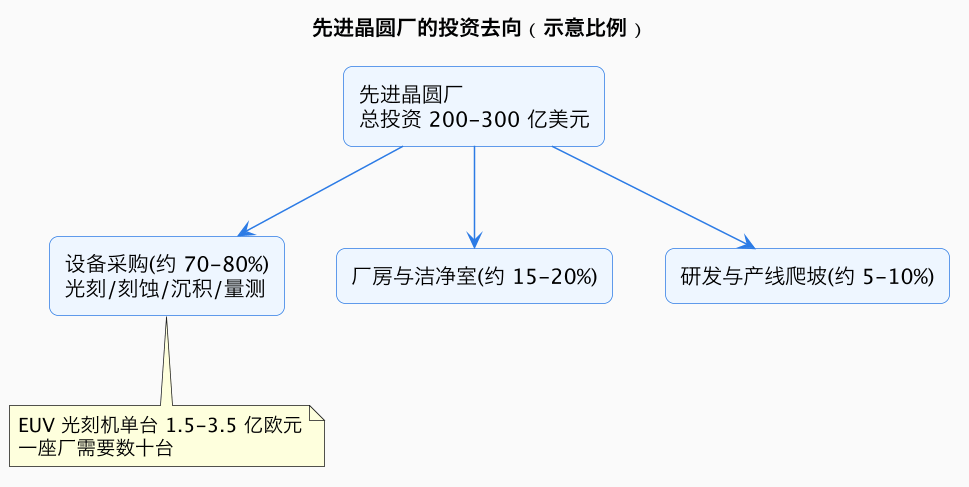
这就解释了补贴的第一个结构性问题:补贴的绝大部分最终流进了设备厂商的口袋。 一座美国补贴的晶圆厂,可能 70% 以上的设备钱花给了 ASML、应用材料、泛林、东京电子——这些企业本来就赚得盆满钵满。政府补贴买的是「厂址在本国」这个地理位置,而不是整条价值链。这也是为什么日本和欧盟同时把设备、材料产业列为扶持对象:只把厂拉来,价值大头还是留不住。
第二个结构性问题是补贴比例只能覆盖成本差。在东亚建厂的综合成本(建设、人力、供应链效率)比美国低 30-50%,台积电创始人张忠谋多次公开表示美国制造贵得多、人才文化也不匹配。补贴要抹平的是这个「成本洼地差」,而不是全部投资——所以企业永远会挑补贴最慷慨、配套最完整的地方落子。
四、补贴陷阱:竞赛、套利与产能过剩
补贴竞赛一旦开始,就有自我强化的危险。这一节讲三个最现实的坑。
坑一:补贴竞赛与多地套利。 当美国出 390 亿、欧盟出 430 亿欧元、日本出 50% 建厂补贴时,企业发现自己是稀缺标的,可以拿着各国报价互相抬价。台积电同时在美国亚利桑那、日本熊本、德国德累斯顿建厂,每处都拿到了大额补贴;Intel 更是美国、德国、波兰、以色列多线谈判。对企业这是理性行为,对全球财政则是一场「囚徒困境」:谁都不补,怕产能流向别国;都补,等于集体给企业让利,补贴效率被摊薄。
坑二:只补供给、不补需求。 产能建起来不等于有人买。芯片行业的客户极其挑剔:先进制程的客户是苹果、英伟达、AMD 这些对良率和成本极度敏感的大厂,它们不会因为「本土制造」四个字就接受更高的报价或更低的良率。没有需求侧客户背书,补贴出来的产线很可能从投产第一天就亏损,变成需要持续输血的「维护负担」。这就是产业政策教科书里最经典的失败模式:政府可以命令建起一座厂,但命令不了客户下单。
坑三:产能过剩。 当所有国家都按「自主份额」目标扩产时,加总起来的产能必然超过全球需求——各国份额目标之和远超 100%。成熟制程尤其危险:技术门槛相对低、进入者多,中国成熟制程产能的快速扩张已让海外厂商开始担心 2026 年之后的价格战。存储行业的历史(见存储行业的资本开支与周期)反复证明:产能建设潮的终点几乎总是价格崩盘和行业出清,只是这回买单的多了一层政府财政。
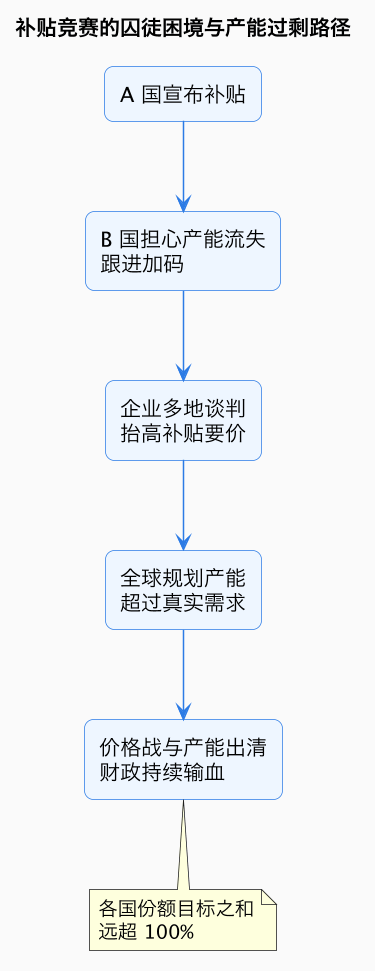
把三个坑串起来就是完整的陷阱链条:补贴竞赛推高成本 → 企业套利摊薄效率 → 产能脱离需求盲目扩张 → 成熟期价格崩盘 → 要么出清、要么财政无限输血。日本 80 年代的故事说明这条路并非没有成功先例,但成功有严格的前提条件,后面细说。
五、Intel 案例:拿最多补贴的人为什么最狼狈
美国芯片法案最大的单一受益者是 Intel:约 85 亿美元直接补贴 + 110 亿美元低息贷款 + 税收抵免,合计潜在支持超过 200 亿美元。逻辑上讲,Intel 是「美国制造回流」叙事最完美的主角——本土 IDM 巨头、技术曾经独步天下、又愿意扩产。
但现实很骨感。Intel 在 2024 年录得巨额亏损、宣布裁员上万、暂停派息,俄亥俄和欧洲的扩厂计划先后推迟,代工业务(Intel Foundry)迟迟拿不到足够的外部大客户,18A 工艺的外部流片进展牵动整个市场神经。拿到最多补贴的公司,反而成了补贴效果最大的问号。
Intel 的困境揭示了补贴的两个边界:
| 补贴能解决 | 补贴解决不了 |
|---|---|
| 建厂的资金缺口 | 技术路线图落后(10nm/7nm 两度延期欠下的债) |
| 本土制造的成本差 | 客户信任:外部大厂不敢把命押给竞争对手的产线 |
| 短期的资本开支压力 | 良率与工艺执行能力——这是多年工程积累,钱买不来速度 |
| 政治层面的「旗舰项目」 | 商业模式之困:IDM 与代工两种生意的内在冲突 |
一句话说,补贴买的是时间和产能,买的是「参赛资格」,但比赛本身要靠技术和客户赢。 Intel 缺的恰恰是后两样,而它们都不在财政的工具箱里。这也是对所有主权芯片政策最尖锐的提醒:钱可以让一座厂拔地而起,但没法让一家公司重新变得优秀。
六、历史镜鉴:日本 80 年代与韩国模式
产业政策不是新鲜事物,半导体史上就有两个结局迥异的经典样本。
日本样本(1970-80 年代):政策成功,企业掉队。 通产省(MITI)组织的 VLSI 联合研发项目(1976-1980,政府出资约 300 亿日元撬动企业配套)被公认为日本 DRAM 霸主地位的奠基之作——到 80 年代末日本厂商拿下全球 DRAM 一半以上份额,NEC、东芝、日立包揽全球半导体前三。但这个故事的后半段是:日本企业沉迷 IDM 模式和存储规模优势,错过了 90 年代从 IDM 向「设计-代工分工」的范式转移,在 PC 和移动时代被韩国、台湾、美国设计公司各个击破(完整故事见日本半导体的崛起与失落)。产业政策可以扶起一个产业,但扶不住范式转移。
韩国样本:财阀逆周期投资 + 政府长期护航。 韩国从 80 年代起用低息贷款、税收优惠和人才培养体系托举三星、SK 海力士,最经典的一招是逆周期加注:在行业低谷、对手收缩时反而举债扩产,用价格崩盘熬死对手,到下一轮景气周期独占利润。日本尔必达、奇梦达、美光(差点)都是这场消耗战的伤员。韩国模式的要点不是补贴本身,而是「政府兜底 + 企业敢赌」的组合拳持续了三十年不动摇。
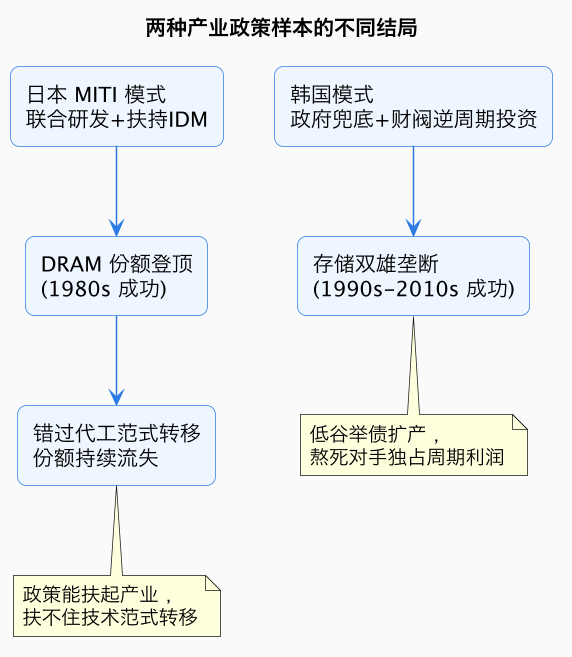
两个样本合起来给出三条经验:其一,产业政策在「追赶期」效率最高(技术路线已知,缺的只是规模和资本),在「引领期」效率骤降(没人知道下一代范式是什么,政府更不知道);其二,政策连续性比单次金额更重要——韩国赢在三十年不换剧本,而不是某一年砸得多;其三,补贴必须与真实市场竞争结合,纯靠政策喂养的企业在范式转移时最脆弱。日本今天扶持 Rapidus 挑战 2nm,本质上是用举国体制赌一次「重返引领期」,这是三条经验里最难的那一种,成算如何值得长期观察。
七、成功的条件:钱之外的清单
综合各国实践和历史镜鉴,主权芯片政策想成功,需要的不只是钱,而是一份更长的配套清单。
- 本地需求侧客户。 最成功的案例几乎都有需求牵引:台积电的成功绑定了苹果、AMD、英伟达这批全球最大买家;韩国存储绑定了自己的三星电子整机。没有需求侧锚点,产能就是空中楼阁。
- 人才与工程文化。 晶圆厂是 24 小时连轴转的精密制造,需要大量愿意轮班的工程师和技师——全球半导体人才短缺是各国共同的瓶颈,美国、欧洲的短板尤其明显,建厂快、招人慢是普遍现象。
- 完整配套。 一座先进厂需要稳定的水电、化学品供应链、封测产能和上千家二级供应商,这也是为什么成熟集群(见半导体集群与供应链地理)的自我强化如此难打破。
- 政策连续性。 芯片厂建设周期 3-5 年、折旧周期 5-7 年、技术迭代周期 2 年,任何政策摇摆(换一届政府改一次规则)都会让长期投资变成赌博。
- 清醒的目标定位。 成熟制程(汽车、工业、电源管理)与先进制程(AI、手机)的算盘完全不同:前者拼成本与可靠性、适合「保底线产能」,后者拼生态与客户、补贴很难买来竞争力。欧盟、日本成熟制程先行、先进制程跟随的策略,比一上来就冲 2nm 的路线务实得多。
反过来,失败的配方也很清晰:只补供给不培育需求、政策三年一变、无视本地人才与配套现实、把「补贴拿到手」当成项目终点。这类项目最终多半变成财报上的减值和新闻里的「烂尾晶圆厂」。
这一篇在知识体系里的位置
本文是产业观察系列里「政策与地缘」线的一篇:
- 往前看版图:半导体集群与供应链地理 讲清产能为什么天然向少数集群集中——这是各国补贴要对抗的「地心引力」;
- 看单一国家样本:中国晶圆代工:先进与成熟制程的两条线 是最大规模产业政策的执行现场;
- 看历史:日本半导体的崛起与失落 是本文第六节的完整展开;
- 看管制侧:中国 AI 芯片与出口管制 讲的是同一枚硬币的另一面——补贴是「胡萝卜」,管制是「大棒」;
- 往后看需求:芯片终端市场与需求周期 回答「补贴出来的产能最终卖给谁」。
总结
主权芯片产业政策的本质是各国用财政为「供应链安全」买保险:美国 527 亿、欧盟 430 亿欧元、日本押注 Rapidus、印度用 50% 补贴换从零到一、中国大基金三期 3440 亿主攻卡脖子环节——钱能买来厂址和产能份额,但买不来技术领先、客户信任和工程文化,历史(日本错过范式转移、韩国三十年逆周期豪赌、Intel 拿最多补贴却最狼狈)反复证明,补贴的成败最终取决于需求侧客户、人才配套和政策连续性,而不是支票上的数字。