动力电池战争:宁德时代、比亚迪与日韩巨头的全球王座之争
最后更新:2026-09-21
本文是产业观察的一篇。如果说汽车电动化是一场百年一遇的产业革命,那么真正决定胜负的不是车标、不是电机,而是那块占整车成本三四成、决定续航、安全与价格的动力电池。过去十年,这场战争最大的赢家是中国——宁德时代一家独占全球约三分之一份额,比亚迪靠垂直整合异军突起,把曾经领先的松下、LG、三星等日韩巨头反超。本文要讲清的,正是这场静水流深的较量:动力电池这门生意的底层逻辑、宁德时代凭什么登顶、比亚迪为何双线突围、日韩为何得而复失、技术路线之争的真相,以及围堵之下中国电池产业链的底气与隐忧。
先说结论
- 电池是电动车的胜负手。 它占整车成本最高、决定续航里程与安全性,还关系到充电速度和寿命;谁掌握了便宜、安全、高能量密度的电池,谁就掌握了电动化的主动权。
- 宁德时代赢在"专注中立 + 技术押注 + 客户绑定"。 它从消费电池转型,靠绑定宝马打开车规市场,在三元锂与磷酸铁锂、CTP/麒麟结构创新上持续下注,又坚持"只供电池、不造车"的中立,赢得几乎所有车企信任。
- 比亚迪走的是垂直整合的另一条路。 刀片电池把磷酸铁锂的安全与成本优势重新做出来,配合自供+外供、电池电机整车自研自产,形成了对手难复制的全链条成本控制。
- 日韩是"起大早赶晚集"。 松下绑定特斯拉、LG/三星化学早年技术领先,却在 LFP 路线、成本控制和中国市场上被中国军团快速反超。
- 路线之争本质是成本与安全的权衡;欧美 IRA 围堵想逼产能外迁,但中国在材料、设备、制造规模上的完整产业链仍是最深护城河,真正的变量是固态电池。
一句话:动力电池战争是中国制造业垂直整合与规模化能力的一次全球性胜利——宁德时代用中立和技术绑定登顶,比亚迪用全链条整合突围,而在材料、设备、产能规模和工程迭代构成的体系壁垒面前,围堵能改变建厂地点,却很难在短期改变谁真正掌握电动化的中军。
一、电动车真正的引擎:动力电池为什么是兵家必争之地
要理解这场战争的分量,先得看清动力电池在一辆电动车里的特殊地位。它不是一个普通零件,而是决定整车竞争力上限、也占成本最大头的核心系统——电动化百年变局的主导权,很大程度上就攥在电池厂商手里。
拆开一辆电动车的成本结构,动力电池通常占到整车成本的 30%—40%,是电机、电控、车身任何单一环节都无法相比的第一大成本项。更关键的是,消费者最在意的几乎所有体验,背后都由电池决定:
- 续航里程:取决于电池能装多少电(能量密度),这是电动车能不能替代燃油车的第一道心理门槛;
- 安全性:电池在碰撞、过充、高温下会不会热失控、起火,直接关系到生命安全,也是用户最大的顾虑;
- 补能速度:能不能快充、十几分钟补到几百公里,取决于电池材料与电池管理系统;
- 使用寿命与价格:电池循环寿命决定整车残值,而电池成本直接决定电动车能不能和同级燃油车平价。
正因为电池如此关键,车企要么自己深度掌握电池,要么极度依赖头部电池供应商。谁能在保证安全的前提下,把电池做得更便宜、能量密度更高、寿命更长、充电更快,谁就握住了电动化竞争的命门。
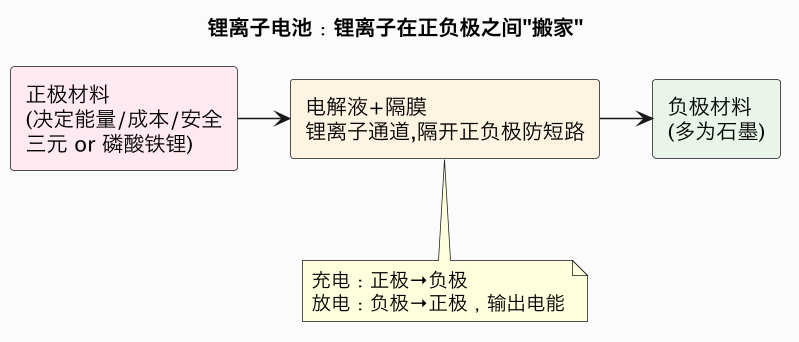
那么电池内部到底在发生什么?现在主流的锂离子电池,本质是一个锂离子在正负极之间"搬家"的装置:充电时锂离子从正极脱出、穿过隔膜和电解液、嵌入负极;放电时反向流动、对外释放电能。这个过程由四个关键部分支撑——正极材料、负极材料、电解液和隔膜,其中正极材料在很大程度上决定了电池的能量密度、成本和安全属性,也是不同技术路线(三元锂 vs 磷酸铁锂)分野的关键。
二、宁德时代:一家消费电池公司如何坐上全球王座
在今天,宁德时代(CATL)几乎是动力电池的代名词,全球每三块电动车电池里就有一块左右出自它家。但把时间倒回二十年前,它还只是一家刚从消费电子电池领域起家、在汽车圈毫无名气的公司。它的登顶,是"专注中立 + 技术押注 + 客户绑定"三件事长期叠加的结果。
故事的关键人物是曾毓群。他早年在广东东莞创办新能源科技(ATL),靠攻克锂电池鼓包等难题,在手机、笔记本等消费电池领域闯出了名堂,成为苹果等品牌的电池供应商,积累了锂电池量产的深厚功底。2008 年前后,全球金融危机叠加中国开始大力扶持新能源车,曾毓群敏锐地把目光投向尚未爆发的车用动力电池。2011 年,他在福建宁德创立宁德时代(CATL),正式 All in 动力赛道。
打开局面的第一块敲门砖,是绑定宝马。2012 年前后,华晨宝马正在为旗下新能源车"之诺"寻找电池供应商,要求极为苛刻。宁德时代凭借技术实力接下订单,并按照德系车规标准完成了开发与交付——这次合作像一次"高考",让宁德时代一举掌握了国际顶级的车规开发流程和质量体系,也在行业里立住了口碑。此后它顺势进入国内一众车企供应链,赶上了中国新能源车补贴与市场爆发的最大风口。
真正让宁德时代拉开差距的,是技术路线上的两手都硬。动力电池主要有两条正极路线:
| 路线 | 优点 | 缺点 | 适用 |
|---|---|---|---|
| 三元锂 (NCM/NCA) | 能量密度高、续航长 | 成本高、热稳定性相对弱 | 高端长续航车型 |
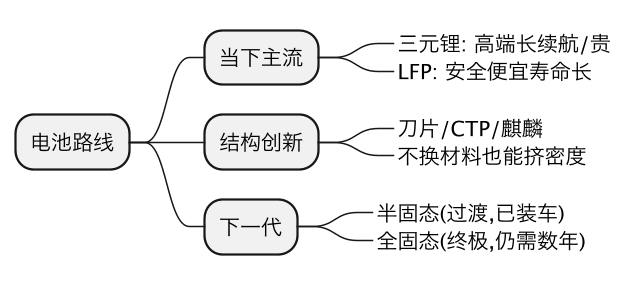
| 磷酸铁锂 (LFP) | 成本低、安全、寿命长、循环好 | 能量密度偏低、低温性能弱 | 大众车型/储能/商用车 |
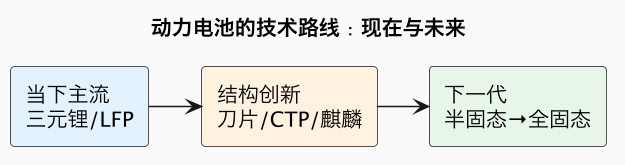
宁德时代没有把鸡蛋放在一个篮子里:在三元锂上持续提升镍含量、拉高能量密度,满足高端长续航;在磷酸铁锂上也保持投入。更关键的是它在电池结构和系统集成上的创新——从 CTP(Cell to Pack,去掉电池模组层级、直接把电芯集成进电池包)到麒麟电池(通过结构优化大幅提升体积利用率),本质都是在材料进步放缓时,靠"工程结构"把更多电芯塞进同样的空间、降低成本、提升续航。这是一种不依赖颠覆材料、靠系统集成持续挤效率的硬功夫,和中国制造业擅长的规模化工程创新一脉相承。
但宁德时代最被低估的护城河,其实是和台积电如出一辙的**"中立"二字**。它始终坚持:只做电池,绝不造车。 这一点至关重要——车企最怕的就是电池供应商有朝一日变成竞争对手,或在产能紧张时偏向自家车厂。宁德时代用"永不造车"的承诺,让车企可以放心地把核心订单、甚至联合研发交给它。于是客户名单几乎囊括了所有主流车企:从国内的蔚小理、吉利、广汽,到宝马、特斯拉、奔驰、大众,连比亚迪之外的众多品牌都高度依赖它。客户越多→规模越大→成本越低→技术迭代越快→吸引更多客户,飞轮就此高速转动。
宁德时代还做了一件极具远见的事:向上游绑定锂、镍等关键资源,向下游延伸到储能和换电、回收,构建全产业链闭环,以平抑原材料价格波动、锁定长期成本。当 2021—2022 年锂价暴涨、全行业成本承压时,这种纵向布局让它比对手更从容。
复盘宁德时代的崛起,会发现它几乎复刻了台积电的成功公式:重资产规模 + 高认证门槛 + 中立不竞争 + 客户深度绑定 + 持续工程创新,并且同样踩准了一个国家级的产业爆发窗口。它从消费电池跨界而来,却用十几年时间把自己做成了全球电动化绕不开的关键节点。不过,王座之侧并非没有挑战者,其中最强的一个,走的恰恰是一条与宁德时代完全相反、却同样通向成功的道路——那就是比亚迪。
三、比亚迪的刀片与日韩的遗憾:另一条路与一场反转
宁德时代靠"中立"登顶,而它最强的对手之一比亚迪,走的却是一条几乎完全相反的道路——垂直整合,什么都自己干。与此同时,曾经在技术上领先全球的日韩巨头,则上演了一出"起个大早、赶个晚集"的反转剧。这三方的此消彼长,勾勒出动力电池战争最精彩的一段。
先看比亚迪。它本是一家做充电电池起家、后来跨界造车的公司,创始人王传福从一开始就信奉一个理念:把核心环节全部掌握在自己手里。于是比亚迪不仅造车,还自研自产电池、电机、电控,乃至功率半导体(IGBT)和部分零部件,形成了极其彻底的垂直整合。这套模式在早期常被嘲笑"土、什么都自己造",但在电动车成本战进入白热化后,爆发出惊人威力——每一环的成本和质量都可控,内部协同效率极高,不必在供应链上被人分利或卡脖子。
让比亚迪电池名声大噪的,是 2020 年推出的刀片电池。它属于磷酸铁锂路线,最大创新在结构:把电芯做成又薄又长的"刀片"形态,直接成组、省去模组,通过极简结构大幅提升体积利用率,从而在磷酸铁锂本征能量密度偏低的情况下,把续航做到接近三元锂车型。更重要的是,它重新强化了磷酸铁锂的核心优势——更安全(针刺实验不易起火)、成本更低、寿命更长。刀片电池的走红,直接带动整个行业重新认识、并大规模回归磷酸铁锂路线,LFP 在中国乃至全球的装机占比持续攀升。如今比亚迪电池既自供(支撑自家每年数百万辆销量),又开始外供其他车企,与丰田等合作,双线扩张。
这里出现了一个有趣的对照:宁德时代的中立让它赢得了最广的客户,比亚迪的整合让它拥有最低的成本——一个横向平台,一个纵向闭环,两条路都通向成功。这与半导体里台积电(开放代工)和三星/英特尔(垂直 IDM)的路线分野几乎是同构的。
再看日韩巨头为何被反超。它们起步其实远早于中国:
- 松下:是锂电产业化的先驱,长期绑定特斯拉、为 Model S 等供应高能量密度的 NCA 圆柱电池,一度是全球动力电池的技术标杆;
- LG 化学(今 LG 新能源)、三星 SDI、SK(SK On):凭借在消费电池和化学材料上的积累,早早切入车用电池,技术与全球客户资源都很强。
| 玩家 | 早期优势 | 被反超的关键 |
|---|---|---|
| 松下 | 锂电先驱、绑定特斯拉 | 客户过于单一、扩张与成本不及中国 |
| LG 新能源 | 技术领先、全球客户广 | LFP 布局弱、成本偏高 |
| 三星 SDI | 材料/三元功底强 | 市场份额受中国挤压 |
| SK On | 高端三元、绑定现代/福特 | 盈利承压、产能扩张艰难 |
| 宁德/比亚迪 | —— | LFP+成本+规模+中国市场反超 |
它们被反超,主要输在三点。第一是误判了磷酸铁锂的复兴。 日韩长期把重心放在能量密度更高的三元/高端路线,普遍看低 LFP;没想到中国厂商用刀片、CTP 等结构创新,把 LFP 的成本和安全优势做到了主流市场,而这恰好契合大众车型对"便宜、安全、够用"的核心诉求。第二是成本与规模。 中国拥有庞大的本土市场、完整的材料与设备产业链、以及激烈内卷锤炼出的极致成本控制和快速产能扩张能力;日韩厂商在成本、建厂速度和响应灵活性上逐渐落于下风。第三是中国市场红利。 中国是全球最大、增长最快的电动车市场,给了宁德、比亚迪海量的"练兵"订单和迭代数据,让它们在规模化生产和良率爬坡上飞速成长,而日韩企业在中国市场的份额则不断被本土厂商挤出。
当然,日韩巨头并未出局,它们凭借技术积累、高端客户和全球布局,仍是不可忽视的力量,并且在固态电池等下一代技术上投入激进。但就过去十年的总趋势而言,动力电池的主导权确实完成了一次从日韩到中国的历史性转移。 这场转移的背后,是中国在材料、设备、制造规模和工程迭代上整体产业链的崛起,而非一两家公司的孤立成功。接下来要追问的是:决定未来的技术路线将如何演变,以及当欧美试图用贸易壁垒把这份优势"围堵"在外,中国电池产业链的护城河还剩多深。
四、下一仗与围堵:固态电池的诱惑,IRA 能挡住中国吗
看清了当下的格局,还要把目光投向两个决定未来的变量:技术上,固态电池会不会颠覆现有路线;地缘上,欧美的贸易壁垒和本土建厂要求,能不能削弱中国电池产业链的统治力。
先说技术路线之争。今天 LFP 与三元锂之争的本质,是一道权衡题:
- 三元锂:用更贵的镍、钴等换更高能量密度,主打高端长续航,但成本高、热稳定性相对弱,且钴等材料存在资源与伦理问题;
- 磷酸铁锂 LFP:能量密度低一些,但成本低、安全性好、循环寿命长,不需要钴镍。随着刀片、CTP 等结构创新弥补了密度短板,LFP 在大众市场快速反超。
市场已经用脚投票:在不需要极限续航的主流车型上,LFP 是更理性的选择;高端长续航仍用三元。 而被视为"终极方案"的是固态电池——用固态电解质替代易燃的液态电解液。它的承诺很诱人:更高能量密度(续航更长)、更好的安全性(不易燃)、可能支持更快充。但从"实验室"到"车规量产"之间,横亘着大量难题:固固界面接触、材料稳定性、量产工艺与良率、以及居高不下的成本。日韩(丰田、三星等)和中国厂商都在重金投入,半固态(过渡方案)已开始小批量装车,但真正意义上的全固态大规模量产,普遍还要数年。它是一场值得长期下注、但短期内不应被神化的竞赛。
再说地缘围堵。随着中国在动力电池上的优势越来越明显,欧美开始用政策手段试图"去风险":美国通过《通胀削减法案》(IRA),对电动车和电池补贴设置了原材料来源、本地制造比例等门槛,意图把供应链从中国转移到北美及盟友体系;欧盟也在推进电池法规、碳足迹要求和本土产能建设。与此同时,宁德时代、比亚迪等企业被迫采取海外建厂、技术授权、与本地车企合资等方式绕开壁垒——宁德时代在德国、匈牙利建厂,并与福特等探讨合作模式,比亚迪在海外布局产能。
那么围堵能改变什么、又改变不了什么?清醒的判断是:
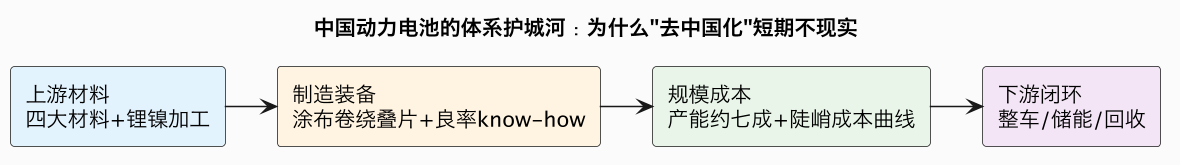
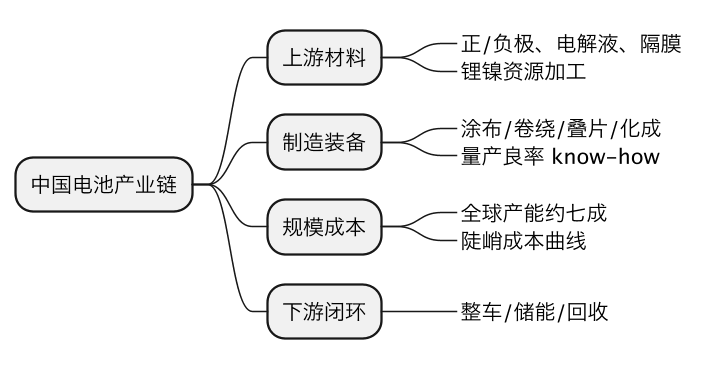
能改变的是"建厂地点"和"贸易流向"。 受补贴和规则驱动,一部分新增产能确实会落到北美、欧洲和东南亚,电池不再 100% 在中国制造。但短期改变不了的,是中国在整条产业链上的体系优势:
- 上游材料:正极、负极、电解液、隔膜四大材料,中国产能和技术全球领先;锂、镍等资源的加工能力也高度集中在中国;
- 装备与工艺:电池制造设备(涂布机、卷绕机等)和大规模量产的工程 know-how,中国积累深厚;
- 规模与成本:中国电池产能占全球七成左右,庞大的规模带来难以匹敌的成本曲线;
- 迭代速度:巨大的本土市场和激烈竞争,让中国厂商在产品和工艺上的迭代速度领先。
这意味着:哪怕工厂建到海外,多数项目仍要依赖中国的材料、设备、技术和工程师,短期内"去中国化"在经济和技术上都不现实。 围堵更可能的结果,是形成"中国掌握核心技术与材料、全球多点布局产能"的新分工,而不是把中国彻底挤出牌桌——这与光伏、稀土等产业的格局演化逻辑高度相似。
综合来看,中国电池产业链的底气是真实的,但也不能盲目乐观:它需要持续应对原材料周期、海外贸易壁垒、以及固态电池一旦被对手率先突破可能带来的路线颠覆。守住材料与制造的体系优势、同时在下一代技术上不掉队,才是长期坐稳中军的关键。
五、对工程师的启示
- 电化学 / 材料方向:电池是少数"材料创新直接决定产业格局"的赛道,电化学、材料工程、固态电解质等方向在电动化与储能双轮驱动下长期紧缺、且壁垒深厚。
- 制造与工艺工程:动力电池的竞争高度依赖量产良率、一致性和成本控制,懂工艺、装备和自动化的工程师价值突出,且能力随经验复利增长。
- BMS 与系统:电池管理系统(高精度测量、安全算法、快充策略、寿命预测)融合嵌入式、控制与算法,是软硬结合的高价值岗位。
- 产业链视野:判断机会时,看懂"材料—设备—制造—回收"全链条和地缘规则的工程师,更能在周期与政策变化中做出稳健选择。
相关与延伸
- 第三代半导体在电驱/充电中的应用:SiC/GaN 第三代半导体
- 车规芯片缺货与汽车电子:车规芯片缺货
- 智能车与自动驾驶:自动驾驶端到端方案
- 新能源车带来的能源变化:数据中心的能耗墙
- 电池管理与低功耗芯片设计:低功耗设计入门
一句话总结:动力电池是电动车占成本最高、决定续航安全的胜负手,这场战争过去十年最大的赢家是中国——宁德时代靠"只供电池、永不造车"的台积电式中立、宝马敲门与三元/LFP/CTP/麒麟的持续技术押注登顶全球,比亚迪靠刀片电池与电池电机整车全自研的垂直整合拿到最低成本双线突围,而松下、LG、三星、SK 等日韩先驱因误判 LFP 复兴、成本规模与中国市场红利而被反超;固态电池是值得长期下注但短期不该神化的下一仗,欧美的 IRA 与本土建厂能改变电池"在哪里造",却短期改变不了中国在四大材料、制造装备、产能规模和迭代速度上的完整体系优势——围堵能分流产能,却很难在电动化中军的位置上把中国真正挤出牌桌。