造芯片的机器:半导体设备与材料的国产化,为什么比 EDA 还慢、还重
最后更新:2026-09-14
本文是产业观察,回答“为什么设备材料的国产化这么慢、卡在哪里、接下来会怎样”。逐台设备的工艺原理与选型属于 芯片产业链分工、什么是芯片 等工程篇;本文只讲产业结构、供应链和信任壁垒。它和已发布的 国产 EDA 的真实处境 是姐妹篇——EDA 是“设计芯片的软件”,设备材料是“造芯片的机器和原料”,两条线共同决定国产先进制造的天花板。宏观数字来自 SEMI、各公司年报与招股书的常见公开口径,2024 年及以前为已公布值,2025 年为量级估计,精确数字以最新官方披露为准,文末附口径说明。
先说结论
如果说 国产 EDA 卡的是“一套被认证锁死的软件网络”,那么设备材料卡的是“一台台要物理上做出来、再在产线上被反复验证的重资产”。软件错了可以改代码连夜重发,设备错了可能要重新铸铸件、换光学元件、重走一遍以季度甚至年计的产线验证;材料错了更隐蔽,它混进工艺里,要等良率漂移、批量报废甚至客户投诉才暴露。
设备材料国产化的真实处境可以拆成三层:
- 单点产品层(能不能造出某台设备、配出某种材料):成熟制程的刻蚀、清洗、薄膜、部分量测和多种材料已经能进真实产线,国产化率以“每年几个百分点”的速度爬升;
- 产线集成层(能不能凑齐一条线、稳定跑出良率):设备之间、设备与工艺之间高度耦合,国产化往往是“几台关键机器 + 大量进口设备”的混合线,最难的光刻机、量测、高端光刻胶和大硅片仍是短板;
- 生态与信任层(零部件、耗材、服务、量产历史):设备是“卖出去才开始”的生意,要靠零部件供应链、驻场服务和几年的稳定运行数据建立信任,这一层只能用时间和产能喂。
一句话:设备材料比 EDA 更慢,不是因为原理更玄,而是因为它把“时间”沉淀进了物理资产、产线验证和供应链生态里——软件的壁垒可以靠并购和人才部分压缩,物理世界的验证周期几乎无法压缩。 但它也有 EDA 不具备的确定性优势:成熟制程正在国内大规模扩产,这给了国产设备一个 EDA 梦寐以求的“被验证的真实基本盘”。下面拆开讲。
一、先看体量:这是一个比 EDA 大一个数量级、同样极集中的行当
半导体设备是个“硬科技里的硬通货”市场。全球晶圆厂设备(WFE,Wafer Fab Equipment)一年的销售额大致在 800 亿到 1000 亿美元量级,景气高点(如 AI 扩产周期)会冲到更高;加上封装、测试设备,整个半导体设备市场比这还大。作为对照,全球 EDA 软件市场只有 150 亿到 200 亿美元——造芯片的机器,比设计芯片的软件,盘子大出约 5 倍。
更直观的是单台价格:一台先进 EUV 光刻机单价超过 1.5 亿美元,High-NA EUV 接近 3 亿到 4 亿美元;一台先进刻蚀机、沉积机也是数百万到上千万美元量级。一座先进晶圆厂几百亿美元投资里,七成以上是设备。这是个“客户极度集中、单笔订单极大、决策极重”的生意。
集中度和 EDA 一样惊人,但结构不同。EDA 是三大家垄断,设备是“一家独大的光刻机 + 多家分环节寡头”:
| 环节 | 全球主要供应商 | 格局特征 |
|---|---|---|
| 光刻机(lithography) | ASML(阿斯麦)、Nikon、Canon | EUV 仅 ASML 一家能造,是全行业最深的单点垄断 |
| 刻蚀(etch) | 泛林(Lam Research)、TEL(东京电子)、中微(AMEC) | 介质刻蚀国产化突破最早,中微已进先进产线 |
| 薄膜沉积(CVD/PVD/ALD) | 应用材料(AMAT)、泛林、TEL | 北方华创等在 CVD/PVD 多环节铺开 |
| 离子注入 | 应用材料、Axcelis | 集中度高,国产刚起步 |
| 量测/检测(metrology/inspection) | 科磊(KLA)一家独大 | 先进缺陷检测近乎垄断,国产最难补的环节之一 |
| 清洗(clean) | DNS、TEL、盛美(ACM) | 国产化率较高的环节 |
| CMP(化学机械抛光) | 应用材料、荏原(Ebara) | 华海清科已站稳 |
| 涂胶显影(track) | TEL 一家独大 | 与光刻机强耦合,国产化率很低 |
材料侧则是另一幅“碎片化但每格都有隐形冠军”的图景:12 英寸大硅片(信越、SUMCO 等)、光刻胶(JSR、东京应化、信越、富士等日系主导,EUV 光刻胶更是高度集中)、电子特气(林德、空气化工、大阳日酸等)、CMP 抛光垫/液(陶氏等)、靶材(日矿等)。没有任何一家公司能供全部材料,但几乎每种关键材料都有一两家掌握配方和认证的隐形冠军。
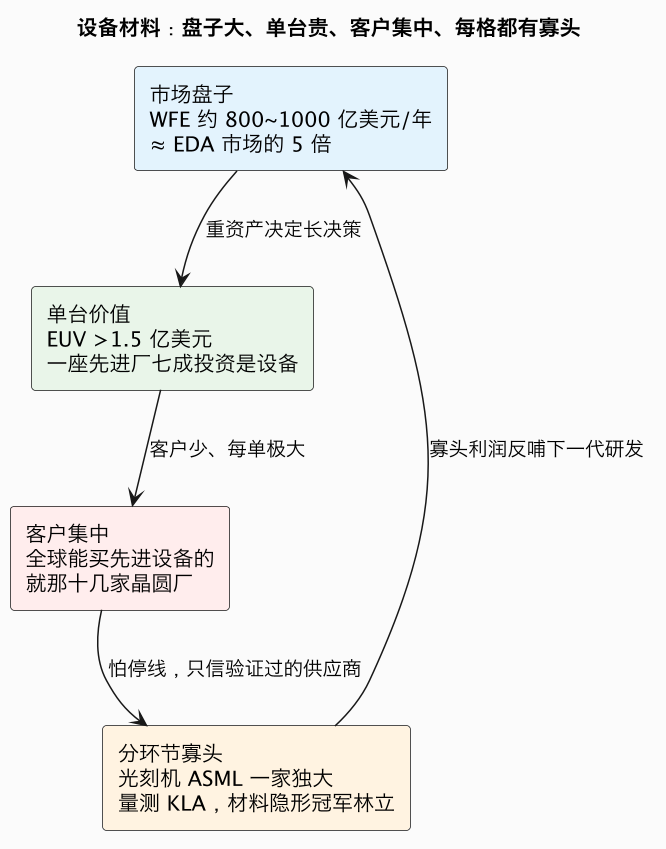
这张图解释了设备材料国产化的两个基本约束:客户少而集中,意味着任何一次良率事故都可能让一家供应商被永久拉黑;分环节寡头各自深耕几十年,意味着国产必须一个格子一个格子地啃,不存在“做一套软件通吃”的捷径。
二、为什么设备比 EDA 还“重”:物理资产、产线耦合与验证周期
很多人会问:中国能造空间站、能造高铁,为什么一台光刻机这么难?因为先进设备的难不是“有没有天才设计”,而是把极精密的物理系统、极度分散的供应链、和以年计的产线信任叠在一起。它比 EDA 多了三层 EDA 没有的重量。
2.1 第一层:它是物理系统,错了改代码没用
EDA 的 bug 可以靠补丁修复、连夜重发;一台 EUV 光刻机是十几万个零件、蔡司的光学镜面、Cymer 的激光源、精密机械与真空系统的集成体。ASML 自己也不“全造”——它是一个全球集成商:镜头来自德国蔡司,光源来自收购的美国 Cymer,阀门、轴承、传感器来自欧美日数百家专精厂商。“造出一台光刻机”的真正难度,是组织起一整条顶级精密制造供应链,而其中任何一环被卡,整机都出不来。
这也是“买一台回来逆向”走不通的原因:设备不是图纸,是工艺。你能测绘零件形状,却复制不出材料配方、装配公差、几十年沉淀的 know-how;而且出口设备通常带远程锁机和维护条款,拆解即失保、即停服。
2.2 第二层:设备与工艺、设备彼此之间强耦合
晶圆厂买的不是一台孤立机器,而是一段工艺能力。同一台刻蚀机,腔体设计、气体配比、射频功率、温区控制稍有不同,刻出来的形貌和良率就不同;涂胶显影机(track)和光刻机必须像左右手一样配合,硅片对准、曝光、显影的时序与颗粒控制是联合调出来的。这正是 EDA“全流程不是拼链” 在物理世界的翻版:几台国产设备塞进一条进口为主的产线,最难的是接口、参数协同和出问题时的责任划分。
材料的耦合更隐蔽:换一家光刻胶,曝光剂量、显影时间、缺陷分布全要重调;换一批大硅片,晶格缺陷和氧含量的微小差异可能在几百道工序后才表现为良率下滑。晶圆厂对“换料”极度保守,因为一次换料验证的成本,可能远高于材料本身省下的钱。
2.3 第三层:验证以年计,信任只能靠量产历史
这是和 EDA 的“签核认证”最像、却更慢的一层。一颗芯片用错 EDA 工具,损失是一次流片的几百万美元;一条产线用错设备或材料,损失的是整座厂的产能和已经流进去的无数批次。因此晶圆厂引入新供应商有一套极其保守的流程:先在非关键工序/旧产线试用 → 小批量验证 → 关键工序二供(second source)→ 长期稳定运行后才敢放量。从“设备进厂”到“成为主力供应商”,往往要 3 到 5 年甚至更久。
设备材料国产化买不到的,和 EDA 一样是“别人已经发生过的历史”——只不过 EDA 的历史是回归测试库,设备材料的历史是在真实产线上跑了多年、没有掉过链子的良率数据。
好消息是:这层“时间墙”正在被一个 EDA 不具备的变量撬动——成熟制程在国内的大规模扩产。28nm 及以上成熟/特色工艺的设备出口管制相对宽松、工艺规则稳定、对极致性能不敏感,这些新建产线天然愿意用国产设备做“二供”甚至主力,给了国产厂商海量的真实验证机会。EDA 的天花板是国产先进制造,而设备材料正在反过来托举这个天花板:先在成熟制程把设备和材料喂熟,才有往先进走的地基。
三、设备分环节进展:哪里先突破,哪里最难啃
国产化不是铁板一块,而是按“技术壁垒高低 + 是否被管制 + 成熟制程是否用得上”三个变量,呈现出非常不同的进度。下面这张表是一个量级判断(具体市占率各机构口径差异大,只取相对快慢)。
| 环节 | 国产化进度 | 主要逻辑 |
|---|---|---|
| 清洗 | 较快 | 工艺相对独立、成熟制程需求大,盛美等已规模化 |
| 刻蚀(尤其介质刻蚀) | 较快 | 中微介质刻蚀进入先进产线;硅刻蚀、金属刻蚀在追赶 |
| CMP | 较快 | 华海清科在成熟/部分先进产线站稳 |
| 薄膜沉积 CVD/PVD | 中 | 北方华创等多环节铺开,ALD、高端薄膜仍弱 |
| 热处理(氧化/扩散炉)、部分去胶 | 中 | 成熟制程成熟设备国产化率上升 |
| 离子注入 | 慢 | 集中度高、技术壁垒高,国产刚起步 |
| 涂胶显影 track | 慢 | TEL 一家独大且与光刻机强耦合 |
| 量测/缺陷检测 | 很慢 | KLA 在先进缺陷/套刻检测近乎垄断,是“眼睛”,最难替代 |
| 光刻机 | 最慢、最关键 | 浸没式 DUV 在攻关,EUV 短期无解(详见下节) |
这条曲线背后有个规律:越是“可独立验证、成熟制程用得多、不直接决定最细线宽”的环节,国产化越快;越是“与最细线宽强相关、与其他设备强耦合、需要顶级光学/精密制造”的环节,越慢。 清洗、刻蚀、CMP 属于前者,光刻机、量测、track 属于后者。
3.1 光刻机为什么是皇冠上的明珠
光刻决定了芯片能做多细的线,是“先进制程”这个词最核心的机器。它的难度集中在三点:
- 光源波长:从 g/i 线(汞灯)到 KrF(248nm)、ArF(193nm)干式、ArF 浸没式(193nm 加水),再到 EUV(13.5nm),每一步都是物理与工程的跃迁。国产在 KrF、ArF 干式上已有整机交付,浸没式 ArFi(对应先进多重曝光)仍在攻关,EUV 短期没有商业产品。
- 光学系统:EUV 用 11 面蔡司非球面反射镜,面形精度要做到约 50 皮米量级(约一个原子尺度),全球只有蔡司能造;DUV 的物镜同样是顶级光学。
- 双工件台与对准:一边曝光、一边测量对准,要求纳米级同步;这是 ASML 早年通过收购/整合掌握的核心能力。
一个常被混淆的点要澄清:没有 EUV ≠ 完全不能做先进芯片。 用 ArFi 浸没式加多重曝光(SADP/SAQP),理论上可以用更成熟的设备“堆”出 7nm 级别的图形,台积电早期 7nm、三星部分工艺都走过这条路。代价是工序成倍增加、良率下降、成本和产能急剧恶化——这也是为什么先进逻辑对 EUV(以及 High-NA)如此依赖,而国产先进制造最现实的突破口在不追最尖端线宽的成熟/特色工艺(功率器件、模拟、存储、CIS、MCU 等),这些产品对 EUV 根本没有需求。
3.2 量测:被忽视的“第二只卡脖子的手”
如果光刻机是“画笔”,量测检测设备就是“眼睛”和“质检”。先进制程每一步都要测量膜厚、线宽、套刻精度,并检测晶圆上纳米级的随机缺陷——漏检一个缺陷,可能毁掉一整片晶圆;检错又会浪费产能。 KLA 凭几十年的光学检测算法和缺陷数据库占据垄断,国产量测在成熟制程的部分参数测量(膜厚、椭偏、OCD)上进展较快,但高端缺陷检测、套刻量测国产化率极低。这一环常被舆论忽略,但它和光刻机一起,构成先进制程最难绕开的两只手。
四、材料:更碎、更隐蔽、认证更慢的战场
材料常被低估,因为它不“发光”——没有动辄上亿美元的机器上镜。但材料占晶圆制造成本的比例可观,而且它直接决定工艺窗口和良率。国产化进度同样分化:
| 材料 | 国产化进度 | 卡点 |
|---|---|---|
| 电子特气 | 较快 | 多数常用气体已国产化,少数超高纯/特殊气体仍进口 |
| 湿电子化学品(部分) | 中 | 通用级已国产,G5 超高纯级在爬坡 |
| CMP 抛光垫/液(部分) | 中 | 部分品类已进产线 |
| 靶材(部分) | 中 | 成熟制程用靶材国产化,高纯/特殊金属仍弱 |
| 12 英寸大硅片 | 慢 | 良率、缺陷控制、外延片和客户认证是门槛,沪硅/立昂等在爬坡 |
| 光刻胶(KrF/ArF/EUV) | 很慢 | 日系主导,配方+树脂+感光剂+认证壁垒,EUV 胶几乎空白 |
| 高端掩膜版、部分前驱体 | 慢 | 与最先进工艺强绑定 |
材料国产化有两个特殊难点:
- 配方科学 + 长认证:光刻胶是高分子化学,性能取决于树脂、感光剂、添加剂的配方,没有“逆向”一说,只能靠大量实验和产线协同迭代;换胶又要重调曝光显影,认证以年计。
- 稳定一致性比“做出样品”更难:实验室做出一桶合格胶不难,难的是连续一万桶每桶都一样。晶圆厂要的是 ppm 级的杂质控制和批次一致性,这背后是纯化、质控和质量管理体系的硬功夫。国产材料“样品能用、量产不稳”的差距,本质是制造质量管理的差距。
五、零部件与服务:设备国产化背后的“二级供应链”战争
一台设备的国产化率,不能只看“品牌是不是国产”,还要看里面的关键零部件来自哪里。先进设备的核心零部件——真空泵、射频电源、MFC 质量流量控制器、静电吸盘(ESC)、阀门、精密轴承、光学元件、特种气体管路、高端传感器——长期由欧美日专精厂商把持(如英国 Edwards 的真空泵、美国 MKS 的射频与气体控制等)。
这带来一个容易被忽视的风险:即使整机厂是国产,若关键零部件被管制,同样会被“二级卡脖子”。 因此设备国产化实际是两场并行的战争:
- 整机厂(北方华创、中微、盛美、华海清科、拓荆、芯源微等)做出能进产线的平台;
- 零部件生态(富创精密、新莱应材、江丰电子,以及一批专精特新厂商)把泵、阀、密封件、结构件、电源一个个做出来。
零部件验证比整机更碎、更慢,单个零件价值不高但停一个就停线。好的一面是,零部件是典型的“专精特新”土壤——不需要千亿市场,一个细分零件做到全球供应就能养活一家隐形冠军,而且国产整机厂上量后天然愿意扶持国产零部件二供,整机与零部件正在形成“整机放量 → 零部件被带动 → 整机成本和安全进一步改善”的正循环。
设备还是“卖出去才开始”的服务生意。先进设备需要驻场工程师、备件库、快速响应和多年的工艺协同(process tuning)。海外巨头的护城河有一半是全球服务网络;国产厂商的优势恰恰是贴近国内晶圆厂、响应快、愿意陪着客户一起调工艺——在成熟制程扩产潮里,这种“贴身服务 + 快速迭代”的能力,正在转化为真实的装机量和量产数据。
六、五个变量:什么能改变方程,什么不能
和评估 EDA 时一样,逐个评估常被寄予厚望的变量,避免“某一项突破就全面翻盘”的幻觉。
| 变量 | 能解决什么 | 改变不了什么 | 判断 |
|---|---|---|---|
| 成熟制程扩产 | 给国产设备材料海量真实验证机会、摊薄研发、喂出量产数据 | 最尖端光刻机/EUV、先进量测仍要单独攻关 | 最大、最确定的杠杆,是 EDA 都羡慕的基本盘 |
| 管制倒逼(实体清单) | 把成熟设备材料从“可选项”逼成“必选项”,加速国产导入 | 管制也切断了顶级零部件/光源/光学元件供应 | 短期阵痛、长期加速导入,净效应中长期为正 |
| 举国/大基金投入 | 能集中资源补整机、零部件、材料的资本缺口 | 压缩不了产线验证和量产信任的时间 | 补“资本差距”有效,补“时间差距”有限 |
| 人才引进与回流 | 带回整机集成、光学、材料配方的顶尖 know-how | 带不回整条供应链和客户量产历史 | 在光刻机、材料等知识密集环节作用大 |
| 封装/特色工艺换道 | 先进封装、第三代半导体用成熟设备就能做,绕开最尖端光刻 | 改变不了最先进逻辑仍需 EUV 的事实 | 现实的价值高地,详见 HBM 与先进封装 |
一句话收口:这些变量能显著加快成熟制程设备材料的闭环,也能在封装、特色工艺上开辟不依赖 EUV 的战场,但最尖端光刻和先进量测没有捷径,只能靠顶级供应链 + 长期攻关 + 先进工艺需求的牵引。
七、还差什么:差距清单与标注置信度的时间表
按“可压缩程度”排序的差距清单:
| 差距 | 性质 | 可压缩程度 | 主要靠谁 |
|---|---|---|---|
| 成熟制程整线设备覆盖(清洗/刻蚀/CMP/薄膜等) | 产品 + 放量 | 高,扩产潮正在喂 | 整机厂 + 晶圆厂 |
| 通用材料与电子特气 | 配方 + 产能 | 高,已在快速替代 | 材料厂 |
| 关键零部件(泵/阀/电源/吸盘等) | 供应链生态 | 中,随整机放量改善 | 专精特新厂商 |
| 12 英寸大硅片、高端光刻胶 | 材料 + 长认证 | 中低,要量产一致性 | 材料厂 + 晶圆厂协同 |
| 先进量测/缺陷检测 | 光学 + 缺陷数据库 | 低,知识与数据双密集 | 长期攻关 + 收并购 |
| 浸没式 ArFi 光刻机 | 顶级光机电集成 | 低,需整机+光学+零部件协同 | 国家意志 + 长期投入 |
| EUV 及 High-NA | 光源/光学/供应链全栈 | 最低,十年以上、且受零部件管制 | 取决于整体工业能力 |
下面是带置信度的判断,不是承诺;精确年份会随管制力度、扩产节奏和资本周期波动。
- 未来 2~3 年(高置信度):成熟制程设备国产化率继续快速上升,清洗、刻蚀、CMP、薄膜、热处理在国内新线成为常规主力/二供;电子特气、通用湿化学品、CMP 材料大面积替代;一批零部件专精厂商进入主流整机供应链。
- 未来 3~5 年(中高置信度):国产设备材料在 28nm 及更成熟节点拼出“可整线运行、良率可接受”的组合(关键环节仍可能双轨);12 英寸大硅片、KrF/部分 ArF 光刻胶进入规模量产验证。
- 未来 5~10 年(中置信度):浸没式 ArFi 光刻、先进量测取得突破并小批量进入产线,国产成熟/中端产线的“自主可控度”大幅提升;先进逻辑仍以多重曝光 + 高成本方式有限推进。
- 10 年以上 / 低置信度:EUV 级别的自主光刻与配套材料、顶级量测全面闭环,取决于光学/精密制造/光源供应链、以及国内是否有足够的先进制程需求持续牵引。和 EDA 一样,设备材料的终极天花板,最终也由“国产先进工艺到底要走到哪一步、有没有足够大的市场支撑这场投入”来决定。
八、对不同角色,这意味着什么
- 对晶圆厂 / IDM:你是整个闭环里最有主动权的一环。用成熟新线给国产设备材料“首台套/首批次”机会、共建工艺、回流良率数据,比直接补贴更有效;关键产线坚持双供和可回退,把国产化当作供应安全而非信仰。
- 对设备/材料厂商:别只盯“做出样机”,要盯“量产一致性 + 服务响应 + 零部件自供率”。成熟制程放量是黄金窗口,先把装机量和稳定运行数据做厚,再往先进环节爬;零部件厂要敢于做全球隐形冠军。
- 对芯片设计公司:选代工/封测伙伴时,开始把“产线设备材料的自主可控度与供应稳定性”纳入风险评估,尤其是汽车、工业等长生命周期产品;这与 国产 EDA 的选型 一样,是风险管理。
- 对投资者和政策:这是比 EDA 更重、更慢、但需求更确定的赛道。资本要接受“验证以年计”的时间常数,警惕样机阶段的同质化内卷;政策的着力点在首台套采购、零部件生态和长周期耐心资本,而非简单铺产能。
结语:这是一场用产线一寸寸喂出来的重资产长征
设备材料国产化剥离情绪后很清楚:它比 EDA 更慢,不是因为更聪明的人不够,而是因为“时间”在这里被焊进了物理资产、产线验证和供应链生态里——这些都无法靠融资和发布会加速。 光刻机的光学、量测的缺陷数据库、光刻胶的配方、大硅片的一致性,每一样背后都是别人几十年的量产历史。
但它也没有 EDA 那种“先进工艺不进步、全流程就没有土壤”的悬空感:国内成熟制程的大规模扩产,给了设备材料一个真实、庞大、正在买单的练兵场。 现实的画像是:成熟环节快速成主力,零部件生态被整机放量带起来,大硅片和高端材料一批批通过长认证,最难的光刻机和先进量测靠长期攻关缓慢推进;先进逻辑长期高成本双轨,而价值增量更多来自先进封装和特色工艺的换道。这是一场以十年计、用真实产线一寸寸喂出来的重资产长征,同样急不得,也停不得。
数据口径与延伸
- 数据口径:WFE 市场规模(约 800~1000 亿美元/年量级)、EUV 单价(1.5 亿美元以上、High-NA 约 3~4 亿美元)、设备投资占晶圆厂投资约七成、各环节格局与国产化进度等,来自 SEMI、各上市公司年报/招股书及行业研究的常见公开口径;不同机构对“国产化率”的统计范围(按台数/按金额、是否含在研)差异很大,本文统一采用区间、量级与相对快慢表述以避免伪精确。2024 年及以前为已公布值,2025 年为量级估计,公司与产品信息以最新官方披露为准。
- 相关产业观察:国产 EDA 的真实处境(设计芯片的软件)、HBM 与先进封装(绕开最尖端光刻的战场)、国产 AI 芯片与算力管制(设备管制下游的需求侧)、中国芯片设计公司三十年、中国为什么全力发展电动汽车。
- 工程背景:芯片产业链分工、一颗芯片里有什么。
一句话总结:半导体设备材料是比 EDA 更大、更重、更慢的生意——盘子约为 EDA 的五倍,却把“时间”焊进了物理系统、产线耦合和以年计的验证信任里;清洗、刻蚀、CMP、薄膜和通用材料正借成熟制程扩产快速成为主力,零部件生态被整机放量带起,而光刻机(尤其 EUV)、先进量测、高端光刻胶和大硅片是最难啃、只能靠顶级供应链与量产历史慢慢补的硬骨头;现实路径是成熟制程先成整线闭环、先进逻辑长期高成本双轨、价值更多转向先进封装与特色工艺——它的终极天花板,和 EDA 一样取决于国产先进工艺最终走到哪一步。