内存产业:DRAM/NAND 的商品周期、寡头与 HBM 改变格局
最后更新:2026-10-03
本文是产业观察的一篇,承接中国内存产业:DRAM 与 NAND 的突围的全球视角——那一篇讲中国厂商如何挤进牌桌,本篇讲这张牌桌本身的玩法。如果说半导体行业普遍有周期,那内存是其中波动最剧烈、最接近"大宗商品"的品类:它没有台积电那样的代工壁垒,也没有英伟达那样的软件生态,价格可以在一年内翻倍再腰斩。理解内存产业周期,是理解半导体投资估值周期和中国 HBM 与先进封装的前提。
本文要回答的问题
- 为什么说 DRAM 和 NAND 是"半导体里的大宗商品",价格为什么暴涨暴跌?
- 2022-2023 年那场史上最惨的内存下行周期是怎么发生、又怎么结束的?
- 三大寡头(三星、SK 海力士、美光)靠什么调节供给?"资本开支纪律"到底是什么?
- 观察内存周期,应该盯哪些指标——现货价、合约价、库存周转分别说明什么?
- HBM 和 AI 需求如何把内存从"拼成本的大宗商品"变成"有壁垒的定制产品",周期形态因此发生了什么变化?
一、为什么内存是半导体里的大宗商品
半导体行业的产品可以粗分为两种生意:一种是"卖差异化"——CPU、GPU、手机 SoC,各家架构不同、生态不同,客户换供应商要付出巨大迁移成本;另一种是"卖标准化"——DRAM 和 NAND 闪存,产品有 JEDEC(固态技术协会)统一标准,一颗三星的 DDR5 4800 和一颗海力士的 DDR5 4800,对采购方来说几乎可以直接互换。这就决定了内存的商业模式天然接近石油、铜、大豆这类大宗商品:价格由边际供需决定,而不是由某家公司的品牌或技术溢价决定。
大宗商品的供给端有一个经典特征:产能建设周期长(内存厂从动工到量产要两三年),但产能一旦建成,固定成本极高、边际成本极低,厂商只要售价高于现金成本就倾向于继续生产。需求端却波动剧烈——PC、手机、服务器的采购量随宏观经济起伏。供给刚性和需求弹性叠加,价格必然大起大落。内存还有一层放大器:渠道库存。模组厂、OEM 厂商在涨价预期下囤货,进一步推高价格;跌价预期下集体去库存,加速下跌。
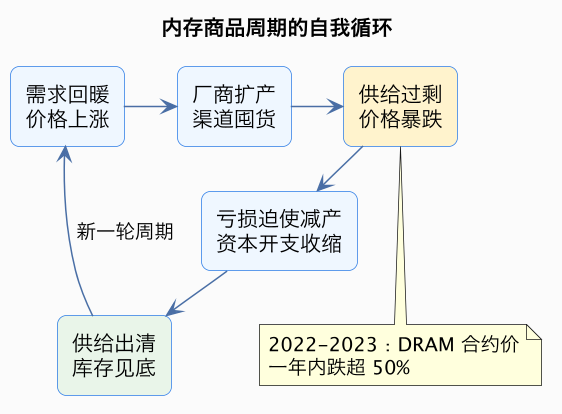
上图是这个循环的简化模型。历史上内存周期大约三到四年一轮,每一轮的剧本都相似:上行期所有厂商赚得盆满钵满并宣布扩产,产能集中释放后撞上需求回落,价格跌破现金成本,最弱的厂商退出或被并购,活下来的玩家减少,下一轮周期的集中度更高。DRAM 行业三十年前还有二十多家厂商,经过一轮又一轮的出清,到 2020 年代只剩下三家。
二、三大寡头与资本开支纪律
今天的 DRAM 市场是典型的寡头格局:三星(Samsung)份额约 40%,SK 海力士(SK hynix)约 30%,美光(Micron)约 20% 出头,三家合计超过 95%。NAND 稍分散一些,但三星、铠侠(Kioxia)、海力士(含收购的 Solidigm)、美光、西部数据五家也占了绝大部分。中国的长鑫存储(CXMT)和长江存储(YMTC)正在追赶,但全球份额仍是个位数,细节见中国内存产业:DRAM 与 NAND 的突围。
寡头格局改变了周期的玩法。在完全竞争市场里,每个厂商都是价格接受者,只能靠亏损硬扛出清;而寡头市场里,三家可以通过**资本开支纪律(capex discipline)**主动调节供给——也就是在行业过热时克制扩产冲动,在下行期果断削减资本开支和晶圆投片量,让供给收缩先于亏损失控发生。这个概念听起来抽象,落到财报上非常具体:美光在 2022 年底宣布 2023 财年资本开支从约 120 亿美元砍到 70 亿美元,同时削减晶圆投片约 20%;海力士同年资本开支直接腰斩;三星则在 2023 年 4 月罕见地宣布"主动减产内存"——要知道三星历史上一直以"逆周期扩产压垮对手"著称,这次松口本身就说明下行有多深。
| 厂商 | DRAM 份额(约) | 特点 | HBM 位置 |
|---|---|---|---|
| 三星 Samsung | ~40% | 规模最大,历史上惯用逆周期扩产 | HBM3E 认证进度一度落后 |
| SK 海力士 | ~30% | 曾经的"万年老二",靠 HBM 翻身 | HBM3/3E 主供英伟达,份额过半 |
| 美光 Micron | ~20% | 美国独苗,资本开支最灵活 | HBM3E 跟进,主打能效 |
| 长鑫存储(中国) | 个位数 | DDR4/LPDDR 为主,向 DDR5 爬坡 | 尚未进入 HBM 主战场 |
这张表值得多看一眼:三家的份额排序和 HBM 时代的竞争排序并不一致。传统 DRAM 时代拼的是规模成本和制程微缩,三星的体量优势最大;HBM 时代拼的是与 GPU 客户的绑定深度和先进封装良率,海力士反而抢到了先手。这正是"HBM 改变格局"的第一层含义。
三、2022-2023:一场教科书级的下行与出清
2021 年内存行业还在疫情红利的顶点:居家办公拉动 PC 出货,数据中心疯狂采购,DRAM 合约价连续多个季度上涨,三大厂利润创新高。转折发生在 2022 年中:通胀和加息砸下消费电子需求,PC 出货量全年下滑约 16%(创有记录以来最大跌幅),手机厂商库存高企砍单,云厂商也开始消化疫情期间囤下的过剩服务器。需求塌方的同时,三大厂前两年扩产的产能恰好集中释放,供需缺口瞬间反转。
数字触目惊心:DRAM 合约价从 2022 年高点到 2023 年二季度累计跌幅超过 50%,部分季度单季跌 20%;NAND 更惨,累计跌幅一度接近 60%,价格跌破了几乎所有厂商的现金成本。2023 年一季度,三星半导体部门出现 14 年来首次季度亏损;海力士单季经营亏损超过 3 万亿韩元;美光 2023 财年净亏损 58 亿美元——三家合计,这是内存史上最深的全行业亏损之一。
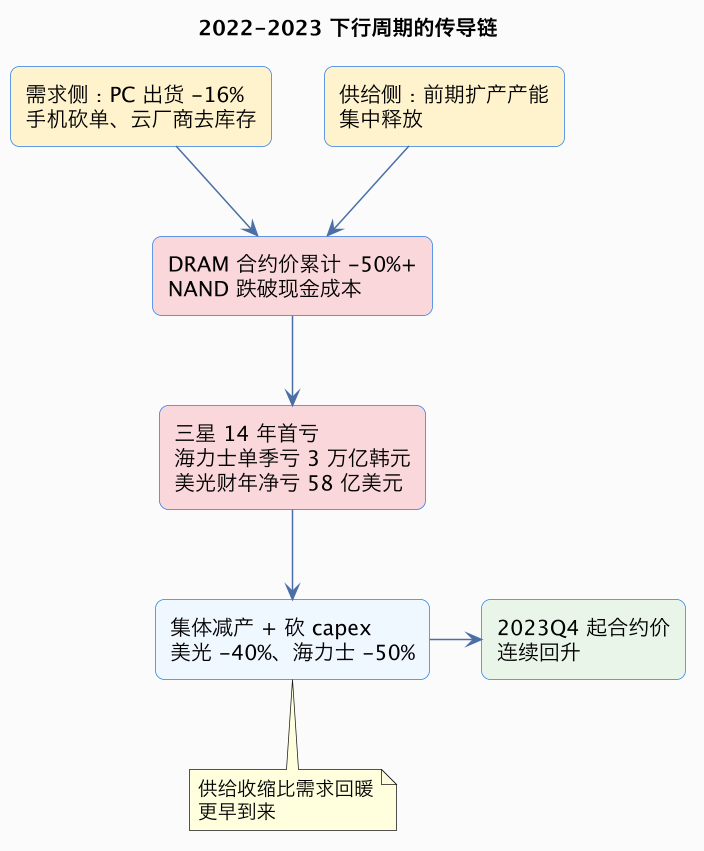
这条传导链的关键在最后一环:价格见底回升的启动信号不是需求大幅回暖(2023 年下半年 PC 手机需求其实依然疲弱),而是供给端的纪律性收缩。三大厂合计削减的投片量,叠加上游模组厂和 OEM 库存降到健康水位,让市场从"供过于求"重新摆回"紧平衡"。到 2023 年第四季度,DRAM 合约价环比重新上涨,随后 2024 年全年走出强劲上行——又一次验证了"亏损 → 减产 → 出清 → 涨价"的周期剧本。
四、读周期的仪表盘:现货价、合约价与库存
对从业者和投资者来说,内存周期不是事后讲的故事,而是可以实时跟踪的仪表盘。最核心的三个指标是现货价、合约价和库存水位,它们的关系和领先滞后很有讲究。
**现货价(spot price)**是现货市场上即时交易的价格,主要来自渠道商和模组厂的零散交易,数据来自 TrendForce、DRAMeXchange 这类调研机构的每日报价。现货价波动最剧烈,也最敏感——它往往在合约价之前见顶和见底,是周期的"金丝雀"。但现货交易量只占整个市场的一小部分(大头是长约),现货价暴涨暴跌时不一定代表主流成交价。
**合约价(contract price)**是内存厂与大客户(服务器厂商、手机厂、PC OEM)按月或按季度谈定的价格,占实际出货量的大头,更能反映厂商真实收入。合约价变化慢于现货价,通常滞后一到两个季度——现货价连续上涨两三个季度后,合约价谈判才会跟进。看厂商财报毛利率拐点,对应的是合约价拐点。
库存水位看两端:上游看内存厂财报里的存货周转天数(下行期会飙到 150 天以上,健康水位大约在 100 天上下);下游看模组厂和 OEM 的库存月数。2022 年的暴跌之所以惨烈,就是因为上下游同时高库存,去化花了整整四五个季度。
| 指标 | 口径 | 领先/滞后 | 用法 |
|---|---|---|---|
| 现货价 | 渠道零散交易,每日报价 | 最领先,但噪音大 | 判断周期拐点方向 |
| 合约价 | 大客户长约,月/季谈定 | 滞后现货 1-2 个季度 | 对应厂商真实盈利 |
| 内存厂存货周转天数 | 财报披露,季度 | 同步偏滞后 | 判断减产是否见效 |
| 下游 OEM 库存月数 | 调研/财报推算 | 领先需求回暖 | 判断补库行情启动 |
| 资本开支指引 | 财报电话会指引 | 领先供给 4-6 个季度 | 预判下一轮产能释放 |
把这张表串起来用:现货价连续回升 + 下游库存降到低位,是上行周期的早期信号;三大厂开始上调资本开支指引,则要开始警惕一到两年后供给再次过剩。
五、HBM 的分化:从大宗商品到定制稀缺品
如果说前几节讲的是旧剧本,HBM(高带宽内存,High Bandwidth Memory)正在改写新剧本。HBM 是把多颗 DRAM 芯片用 TSV(硅通孔,在芯片上打垂直互连的孔)工艺垂直堆叠、再通过先进封装与 GPU 紧密集成的内存形态,专为 AI 加速卡的高带宽需求设计。它的经济学和传统 DRAM 完全不同。
传统 DRAM 是标准品,谁都能造、客户随时换供应商;HBM 是深度定制品——每一代 GPU(比如英伟达的 H100、B200)在设计阶段就要和内存厂联合开发,HBM 的堆叠层数、接口规格、散热方案和 GPU 封装基板绑定在一起,一旦通过认证,客户在一代产品生命周期内几乎不会更换供应商。这意味着 HBM 竞争的不是成本,而是谁先通过英伟达的认证、谁的封装良率先爬坡。
价格差异是数量级的:按每 GB 容量算,HBM 的价格是传统服务器 DRAM 的 3-5 倍甚至更高,毛利率显著高于标准品。更微妙的是产能的挤出效应——HBM 生产消耗的晶圆投片量是同容量普通 DRAM 的 2-3 倍(堆叠多颗芯片加良率损失),三大厂把先进产能切给 HBM,等于主动收缩了传统 DRAM 的供给,反过来支撑了普通内存的价格。2024 年传统 DRAM 合约价的上涨,有相当一部分动力来自这种"HBM 挤出效应"。
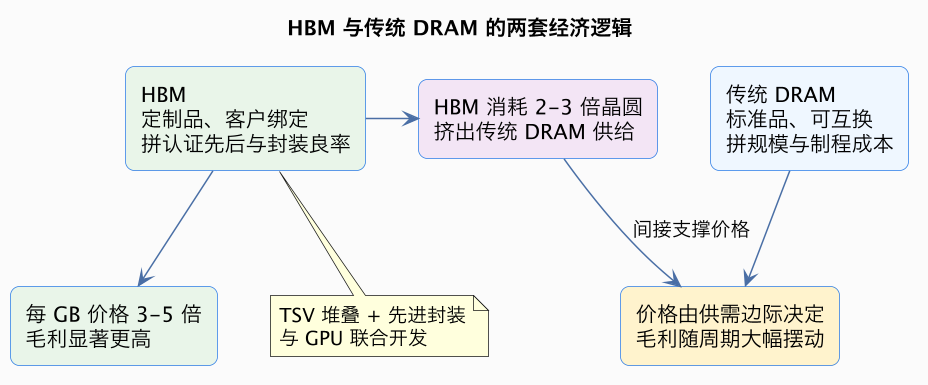
这张图的右侧是理解当下内存行情的关键:HBM 不只是一块高利润新业务,它还通过产能挤出效应改变了传统 DRAM 的供需结构。受益最大的是海力士——它在 HBM3 和 HBM3E 上率先通过英伟达认证,HBM 市占率过半,2024 年利润和股价都跑赢了体量更大的三星;三星则因为 HBM3E 认证进度落后,出现了罕见的"存储巨头在内存上行周期里掉队"的局面。先进封装产能成为新的瓶颈,相关产业链(TSV、封装基板、CoWoS 产能)的分析见中国 HBM 与先进封装。
六、AI 需求如何改变周期形态
最后一个问题是:AI 带来的结构性需求,会不会终结内存的商品周期?答案更可能是"改变形态"而非"终结"。
传统内存周期的需求侧是 PC 和手机,这两个市场已经饱和,出货量长期平台化,所以过去几轮周期的需求端弹性主要来自库存摆动。AI 服务器是全新的增量:一台 AI 训练服务器的 DRAM 容量是普通服务器的数倍,推理服务的规模化铺开又带来持续的容量增长。TrendForce 等机构估算,到 2025-2026 年,HBM 占 DRAM 行业产值的比例将逼近甚至超过三成,而这个品类几乎不参与现货市场、价格按长约锁定——这等于把行业收入中越来越大的一块从"周期品"变成了"准长协品",削平了周期的波峰波谷。
但周期不会消失,原因有三。第一,HBM 之外的七成收入仍然是标准品,PC、手机需求的宏观波动还在;第二,AI 需求本身也有资本开支周期——云厂商的训练集群采购同样有"抢跑-消化"的节奏,一旦大模型资本开支增速放缓,HBM 订单也会波动;第三,供给端的纪律从来不可靠,三家中任何一家为了抢 HBM 份额激进扩产,都可能重演过剩。更准确的判断是:内存周期的振幅会收窄、顶部会更长(寡头纪律加 HBM 长协),但底部依然存在,只是触发因素从"PC 卖不动"变成"AI capex 失速"。
常见坑
- 用商品 DRAM 的思维看 HBM。 HBM 份额靠的是认证先机和封装良率,不是成本曲线;把它当标准品分析会完全看错竞争格局。
- 在周期顶点用当期利润线性外推。 内存股在利润最好的时候往往是估值最贵也最危险的时候,应该盯现货价和库存拐点,而不是财报 EPS。
- 忽视产能的滞后性。 今天宣布的资本开支对应的是两年后的产能,判断明年供需要看两年前各家扩了什么产。
- 忽视封装瓶颈。 HBM 的约束不只在晶圆,TSV 和先进封装产能同样卡脖子,扩产速度比想象中慢。
这一篇在知识体系里的位置
- 上游:中国内存产业:DRAM 与 NAND 的突围讲中国厂商在全球格局中的位置,本篇提供那张格局图本身。
- 相关:中国 HBM 与先进封装深入 HBM 的封装技术与国产供应链;半导体投资估值周期把本篇的周期指标接到估值方法上;晶圆代工产能、价格与资本开支周期是同型逻辑在代工行业的对照版本。
- 延伸:理解 AI 对内存的需求侧拉动,可以配合大模型算力成本账单看算力采购如何向上游传导。
总结
内存是半导体里最纯粹的大宗商品:标准品、寡头供给、价格由边际供需决定,三十年出清到只剩三星、海力士、美光三家,周期靠"亏损 → 减产 → 资本开支收缩 → 供给出清"自我循环;2022-2023 的暴跌与随后的纪律性减产是这个剧本的最新一次演出,而 HBM 用认证壁垒和先进封装把行业三成产值从周期品变成准长协品、并通过产能挤出效应托住传统 DRAM 价格——周期没有终结,但振幅在收窄,读它的仪表盘始终是现货价、合约价与库存三件事。