车规芯片为什么一缺货,整条汽车产线就得停
最后更新:2026-09-16
本文是产业观察的一篇,回答一个在 2020—2022 年反复上演、让无数人困惑的问题:一辆车有上万个零件、一颗车规 MCU 往往只值几美元,为什么偏偏是这种"最不起眼、最便宜"的芯片缺货,就能让丰田、大众、福特这样的整车巨头把整条价值几十亿的产线停掉?车规芯片的工作原理与认证要求见《车规芯片深度》,良率与成本见《一颗芯片值多少钱》。本文只讲供应链结构、库存策略与产业博弈——为什么这个系统平时极其高效,遇到冲击却极其脆弱。市场与产能数字为行业常见公开口径(各大车企减产公告、AIDC/SIA、行业分析机构),具体峰值月份的数字会随统计口径不同而有差异,本文只取量级与方向。
先说结论
- 停产不是因为这颗芯片"贵"或"难",而是因为它"不可替代且不可等待"。 汽车是强耦合的量产系统:某款车规 MCU 负责发动机控制、刹车或车身电子,它的料号写死在 BOM 和软件里,通过了长达数年的车规认证。即便消费级有"看起来一样"的芯片,也不能临时换上去——换料意味着重新认证、重写软件、重做工况验证,周期以季度到年计,而产线停一天就是几千台车、几亿元的损失。瓶颈不在单价,在"认证锁定 + 产线节拍"。
- 危机是"零库存(JIT)效率"与"长链条刚性"对撞的结果。 汽车业把丰田生产方式的"准时制、极低库存"推到极致,平时它把资金占用和仓储成本压到最低;但芯片这头是一条"晶圆厂投片→封测→分销→Tier1→整车厂"长达数月、且产能高度刚性的链条。需求一个小幅波动,经过多级库存的放大(牛鞭效应),到晶圆厂那端就变成剧烈的产能争抢。最省成本的系统,在断供时最脆弱。
- 疫情冲击同时制造了"需求误判 + 结构性转向"。 2020 年上半年整车厂因疫情预测车市崩盘、主动砍单,晶圆产能被消费电子(居家办公带来的 PC、平板、游戏)抢走;下半年汽车需求快速反弹,被砍掉的车规产能却无法在几个月内"还回来"——成熟制程产线已经排满,而新建产线要两年。再叠加电动化、智能化让单车半导体含量持续上升,供需裂口被进一步撑大。
- 长期后果是供应链逻辑被重写。 缺芯之后,整车厂从"被动等 Tier1 供货"转向主动管理芯片:提高安全库存、提前一两年锁产能、直接和晶圆厂/IDM 签长协、改 BOM 增加多供应商、甚至自研芯片。这是一场用几千亿美元损失买来的、关于"效率与韧性如何平衡"的教训。
一句话:车规芯片缺货停产,本质是"用极致零库存追求效率的整车制造体系"撞上了"产能刚性、认证锁定、长交付周期的半导体供应体系"——平时两者咬合得天衣无缝,一旦需求预测出错又遇到电动化的结构性增量,最便宜的那颗芯片就成了卡住整条巨兽咽喉的瓶颈。 下面拆开。
一、一辆车的 BOM:便宜芯片为什么是"命门"
要理解缺货为什么致命,先看一颗车规芯片在整车系统里的位置(车规的温度、寿命、失效率等硬指标见车规芯片深度):
| 维度 | 车规芯片的现实 | 对供应的含义 |
|---|---|---|
| 单价 | 大量 MCU、模拟器件、功率器件单价仅 0.1~10 美元 | 成本占比极低,平时没人重视,却一颗都不能少 |
| 数量 | 一辆现代汽车含数百到数千颗、上百种不同芯片 | 任意一颗断供,整车都无法完成总装下线 |
| 认证 | AEC-Q100/Q104、IATF 16949、功能安全 ISO 26262,认证以年计 | 料号锁定,不能临时换"等价芯片" |
| 软件耦合 | MCU 固件与整车电子电气架构深度绑定 | 换芯片≈重写+重验证软件 |
| 寿命要求 | 要求供货 10~15 年(远长于消费电子 2~3 年) | 厂商必须维护老产线,产能调度更僵 |
关键点是汽车制造的强耦合节拍:总装线是一条按固定节拍(通常每台车几十秒到一两分钟)连续流动的系统。只要有一颗必需的芯片没到,对应 ECU 就做不出来,那个工位就要么停线、要么缺件下线(后者还要二次返工)。整车厂无法像组装 PC 那样"先用别的型号顶着",因为车规认证和软件不允许。所以"单价几美元"和"停掉几十亿产线"之间完全不矛盾——决定话语权的不是价格,是不可替代性 × 停线损失。
这也解释了为什么缺芯潮里最先、最严重缺的往往是用成熟制程做的车规 MCU(如引擎/底盘/车身控制):它们便宜、料号老、利润薄,在晶圆厂的产能优先级里排得靠后,但它们恰好是认证锁得最死、最难替代的"老黄牛"。
二、两套体系的对撞:JIT 零库存 vs 半导体产能刚性
2.1 整车端:把零库存做到极致
汽车业自丰田生产方式以来,信奉"准时制生产"(Just-In-Time):零部件在需要的时刻、按需要的数量送到工位,整个链条只保持几天甚至几小时的库存。它的好处巨大——资金不压在库存上、仓储成本极低、质量问题暴露快。整车厂把这套打法沿供应链层层压给 Tier1(直接供应商,如博世、大陆)、Tier2,直到芯片商。
2.2 芯片端:一条又长又僵的产能链
但半导体这头的物理规律完全不同,晶圆制造的复杂度见《设计与制造的分工》:
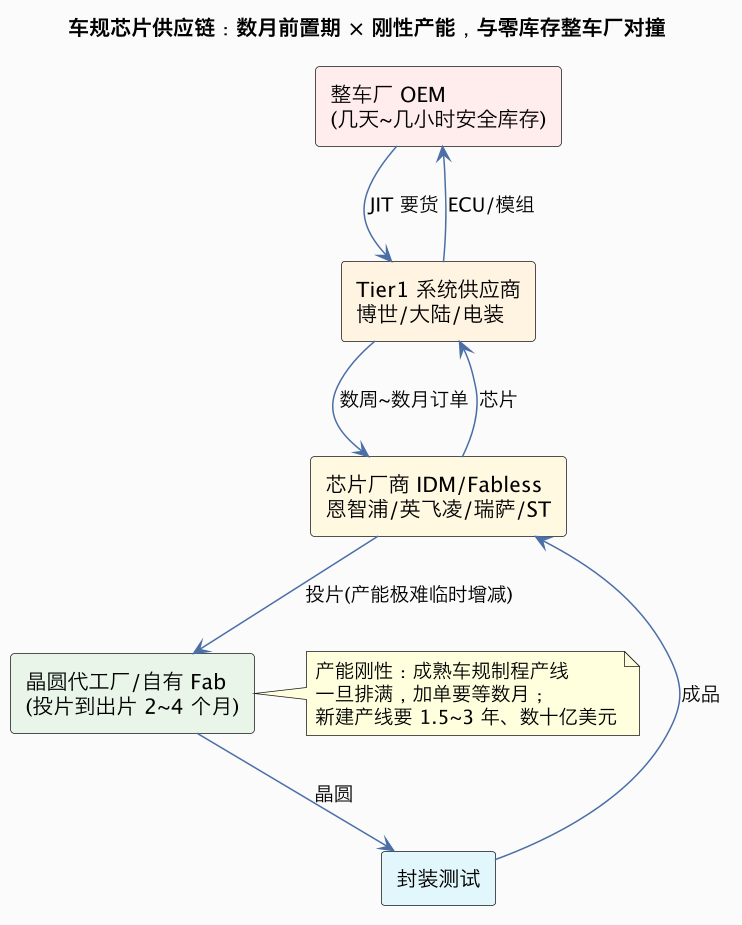
- 前置期长:一颗芯片从投片、晶圆制造(2~4 个月)、封测、运输到交付,全链路常需 3~6 个月甚至更久。
- 产能刚性:晶圆厂一旦排产,临时插单空间极小;而新建一条产线要 1.5~3 年和数十亿美元,没人会为短期波动盲目扩产。
- 车规还要更慢:车规产线对一致性、可追溯、长期供货的要求,让换产、扩产更谨慎。
2.3 牛鞭效应:末端一个小波动,前端一场大风暴
当一条多层级、低库存、长前置期的链条遇到需求波动,会发生经典的牛鞭效应(Bullwhip Effect):
- 整车厂看到需求略升,为了保险把订单放大一点报给 Tier1;
- Tier1 怕自己缺货,再放大一点报给芯片厂;
- 芯片厂看到"需求大增",向晶圆厂抢产能、加投片;
- 反之,需求一旦转弱,末端轻轻一砍单,沿链条反向放大,前端晶圆厂忽然发现排产的全是多余产能。
2020 年的剧本正是:上半年疫情,整车厂误判车市崩盘而激进砍单,芯片厂把车规产能让给了暴涨的消费电子订单;下半年汽车需求 V 型反弹,整车厂回来要货时,产能早已被占满、且短期内还不回来。砍单时一秒就能砍,要回产能却要等两个季度——这种"下行快、上行慢"的不对称,是停线危机的直接机理。
三、为什么不能拿"消费级同款芯片"先顶上
外行人最常问:既然手机、路由器里也有大量 MCU 和电源芯片,为什么不先拿消费级的顶上?答案是车规和消费级从设计目标上就是两种东西,车规认证把这条路堵死了:
| 对比项 | 消费级芯片 | 车规芯片 |
|---|---|---|
| 温度范围 | 0~70℃ 左右 | −40~+125/150℃ |
| 设计寿命 | 2~3 年 | 15 年以上 |
| 失效率目标 | 以年计 | 个位数 ppm,关键件 ASIL-D |
| 认证 | 厂商自证 | AEC-Q + IATF 16949 + ISO 26262 |
| 供货承诺 | 随产品生命周期 | 10~15 年长供货 |
| 工艺/封装 | 追新求快 | 成熟制程、加固封装、可追溯 |
即便找到数据手册上"参数相同"的消费级替代料,工程上仍有三道绕不过的坎:
- 重新认证:新料号要走完 AEC-Q 与整车级工况验证,周期数月到数年,远水救不了近火。
- 软件/标定重写:MCU 换型号意味着寄存器、外设、工具链、底层驱动和发动机/刹车标定全部要重做并重新做功能安全评估。
- 责任与召回风险:汽车是涉及生命安全的产品,整车厂不敢为省一颗几美元的芯片承担召回与事故责任。
所以危机中真正能做的,是在同系列已认证料号之间调配、在 Tier1 和 IDM 的库存里全球扫货、以及让整车厂对个别非关键功能做"临时减配交付"(如减一把钥匙、一块屏、部分辅助功能)后补装——这些都是伤筋动骨的妥协,而不是简单的"换个零件"。
四、不只是疫情:电动化、智能化带来的结构性增量
缺芯不能全推给疫情。更根本的背景是汽车的半导体含量在结构性、单向地上升,这让"恢复到 2019 年的产能"也不够用:
- 电动化:电动车的三电系统(电池管理 BMS、电机控制、车载充电机 OBC、DC-DC)需要大量功率器件(IGBT、SiC)和专用 MCU/模拟芯片,功率半导体的两次风口见《SiC/GaN 宽禁带》。
- 智能化/网联化:智能座舱、ADAS、域控制器、传感器(摄像头/雷达)、车载网络带来高算力 SoC、存储、接口芯片的增量。
- 架构集中化:从分布式 ECU 向域集中/中央计算演进,单颗芯片价值量与不可替代性反而更高。
行业常见口径是:传统燃油车单车半导体价值量约 400~600 美元,电动车可达 800~1500 美元,高阶智能电动车更高。这意味着即使整车销量持平,对芯片的需求也在逐年抬升。疫情的需求误判是导火索,电动化的长期增量才是把缺口撑大、且无法靠"等疫情过去"自愈的底层力量。 这与中国全力发展电动车的产业逻辑一脉相承,见《中国为什么全力发展电动汽车》。
五、危机之后:供应链逻辑被永久改写
缺芯给整车业造成了数千亿美元量级的减产损失,也永久改变了采购与供应链策略:
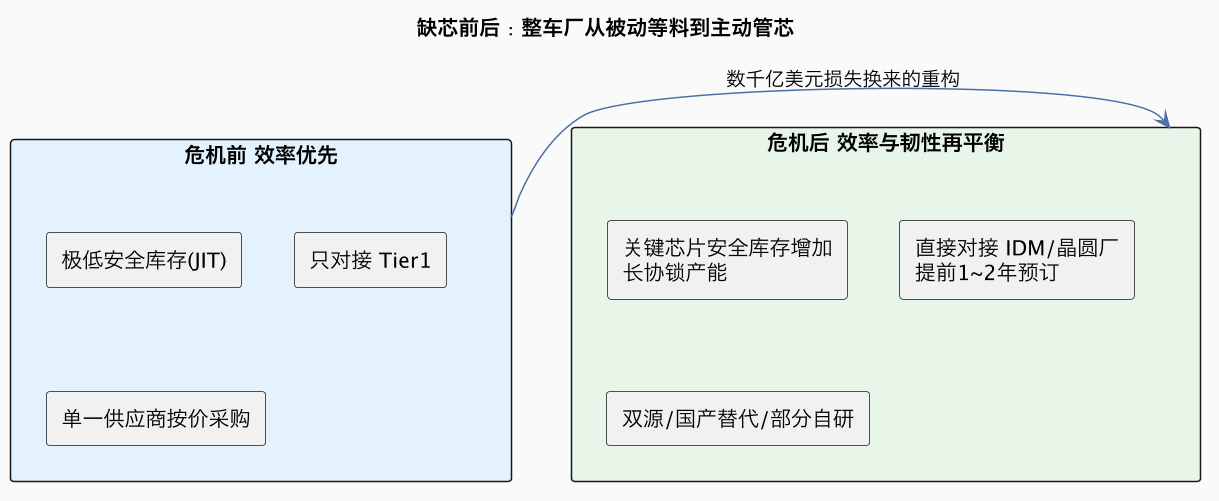
具体变化包括:
- 从 JIT 到"Just-in-Case"的局部回摆:对关键、长尾、单点的车规芯片提高安全库存,容忍部分资金占用以换取韧性。
- 跳过中间商直接锁产能:整车厂开始直接与恩智浦、英飞凌、瑞萨、ST 甚至晶圆代工厂签多年长协、预付定金、预订成熟制程产能。
- BOM 双源化与国产替代:同一功能引入第二供应商、在设计阶段就做引脚/软件兼容的多料号设计;中国车企加速导入国产车规芯片,和国产 EDA、成熟制程扩产形成国产链联动。
- 芯片透明化与部分自研:整车厂建立芯片级的 BOM 可见性(知道每台车到底用了哪些晶圆厂、哪个节点的芯片),头部车企以自动驾驶/功率模块为切入点自研或深度定义芯片。
六、对工程师与从业者的启示
- 硬件/电子电气工程师:选型时把"供应连续性、第二来源、车规认证状态"提到与性能、成本同等的位置;建立关键料号的替代与生命周期(PCN/EOL)跟踪机制。
- 供应链/采购:理解半导体"下行快、上行慢"的产能曲线,预测要留缓冲;掌握从晶圆产能到封测的全链路视角,而不只是向 Tier1 下单。
- 软件/架构工程师:域集中化、软件定义汽车让软件对硬件的适配和抽象层(如硬件抽象、AUTOSAR)更值钱——它正是快速切换芯片供应商的关键杠杆。
- 职业判断:汽车半导体、车规功能安全、功率器件(SiC)、车规芯片国产化是被这次危机"验证过需求"的长期赛道,相关能力(ISO 26262、AEC-Q、车规验证)议价能力上升,职业地图见《IC 职业地图》。
相关与延伸
- 车规的硬指标与功能安全:车规芯片深度
- 芯片成本与良率逻辑:一颗芯片值多少钱
- 设计与制造为什么分工:Fabless 与 Foundry
- 电动化的功率半导体增量:SiC/GaN 宽禁带
- 整车缺芯片的产业大背景:中国为什么全力发展电动汽车
一句话总结:车规芯片之所以"一缺就停产",不是因为它贵或难,而是因为它在车规认证和软件里被锁成了不可临时替换的单点,又恰好被放在一条零库存整车链 × 刚性产能芯片链的咬合处——疫情的需求误判点燃了导火索,电动化的结构性增量撑大了裂口,最终逼整个汽车业用数千亿美元的代价,把供应链从"只追求效率"重构成"效率与韧性再平衡"。