晶圆代工:半导体制造的总装车间,为什么先进制程差几代、成熟制程却在大扩产
最后更新:2026-09-14
本文是产业观察,回答“中国的芯片制造到底处在什么位置、为什么先进制程卡住却还在疯狂建厂”。晶体管、良率、工艺集成的工程原理属芯片设计各篇(如 产业链分工、良率是什么),本文只讲产业结构、资本逻辑与制造格局。它是前四篇的总装车间:EDA 是图纸、设备材料 是机床与耗材、AI 芯片 是客户、HBM 与先进封装 是出厂前后道,而代工就是把这一切压进一片晶圆的那道总集成。数字来自各公司财报与行业研究的常见公开口径,2024 年及以前为已公布值,2025 年为量级估计,文末附口径说明。
先说结论
谈“国产芯片能不能造出来”,最容易犯的错是只盯着一个数字——几纳米。这会同时产生两种极端情绪:看到先进制程差了几代就“全盘皆输”,或听到某厂量产了某先进节点就“全面追平”。
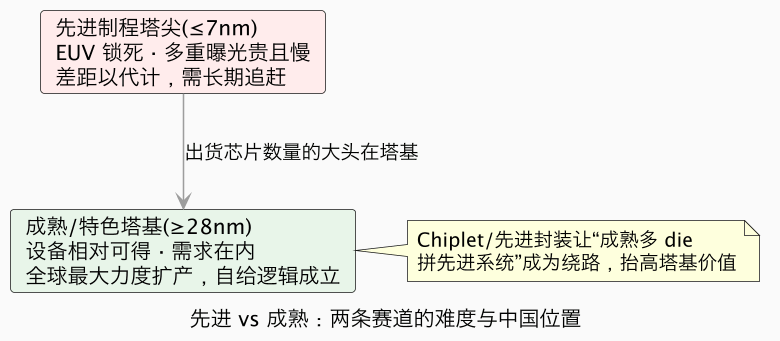
真实的代工产业是两条完全不同的赛道叠在同一座工厂里:
- 先进制程(约 7nm 及更先进):被极紫外光刻(EUV)、晶体管结构(FinFET→GAA)和良率锁死,资本密度和工艺难度是人类工业之最。中国大陆缺 EUV,只能用深紫外(DUV)浸没式光刻靠多重曝光硬做,能做出 7nm 级产品,但工序翻倍、良率低、成本高、产能有限,与台积电的差距以代计且短期难补。
- 成熟制程(约 28nm 及更厚):技术成熟、设备相对可得,而全球出货芯片的 80% 以上(按数量,汽车/工业/电源/物联网/显示驱动/MCU)根本不需要最先进节点。中国正在这里以全球最大的力度扩产,中芯国际、华虹等的成熟产能快速放量,这是被“唯制程论”低估的主战场。
一句话:先进制程是中国必须长期追赶、却被设备管制按住的“塔尖”;成熟制程是规模、需求和自给逻辑都站得住的“塔基”,而且 Chiplet/先进封装正在让“用成熟多 die 拼出先进系统”成为绕路——决定中国半导体身位的,不只是能不能追上 2nm,更是能不能把庞大的成熟与特色产能做成、做赚钱。 下面拆开。
一、代工是什么:一座把整个产业链集成进去的“总装车间”
芯片从设计到成品,有两种组织方式:IDM(设计制造封测全包,如英特尔、三星、德州仪器)和 Fabless(只设计)+ Foundry(只代工)+ OSAT(封测) 的专业分工。台积电用四十年证明了一件事:当制造的资本开支和工艺难度大到单一公司难以同时兼顾设计与建厂时,专业代工的规模效应和中立性能赢。
代工厂本质是一个集成平台,它自己不发明图纸、不生产机床、不合成化学品,却要把:
在一条几百上千道工序、洁净度以“每立方英尺大于 0.1 微米颗粒数”计的产线上,稳定地、高良率地、可重复地压进一片 12 英寸晶圆。任何一个环节掉链子,良率就崩。
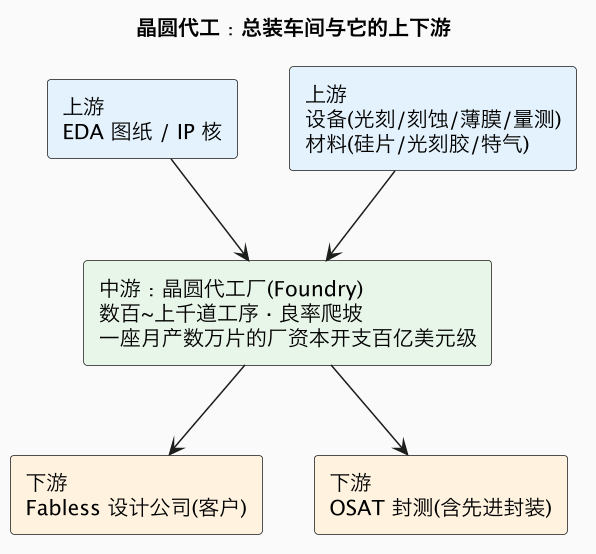
这决定了代工的第一性特征:它是全行业资本开支最重、规模效应最强的生意。 一座先进逻辑厂的投资以百亿美元计,且设备每隔几年就要更新;只有把产能填满、把良率爬高,单位成本才摊得下来。因此代工天然向少数玩家集中——全球先进逻辑代工,台积电一家拿走约六成、在最先进节点更是接近垄断。
二、先进制程为什么难:EUV、多重曝光和良率的三重叠锁
制程数字(7nm、5nm、3nm、2nm)常被当成营销标签,它大致反映的是晶体管密度与性能/功耗代际,而不是某个真实物理尺寸。越往先进走,难度不是线性增加而是换物理:
- 光刻波长墙:要把更细的图形曝到晶圆上,需要更短波长的光。深紫外(DUV,ArF 浸没式约 193nm 波长)靠多重曝光(同一层做多次套刻)可以“硬挤”到 7nm 级别,但每往下一代,套刻次数、掩膜版数量、工序步骤成倍增加;极紫外(EUV,13.5nm 波长)用一次曝光替代多次,是 7nm 以下经济性的关键,而全球只有 ASML 能造,且对华禁售。
- 晶体管结构墙:平面晶体管到 FinFET(鳍式)再到 GAA(环绕栅极,2nm 一代主流),每次换结构都要重新研发整套工艺。
- 良率墙:工序越多、图形越密,随机缺陷和工艺偏差的累积越致命。良率随面积近似指数下降,先进节点的良率爬坡要烧掉大量晶圆和时间。
没有 EUV 用 DUV 多重曝光做先进节点,是“能做”与“好做、划算”的区别:技术上可以做出可用的 7nm 级芯片(已被先进逻辑和部分矿机/加速芯片验证),但每片晶圆要过的光刻次数大增、设备占用时间长、良率与产出受限,导致单位成本显著更高、先进产能难以大规模铺开。这正是出口管制的精准之处——不一定要让你“做不出来”,只要让你“做得又贵又慢、扩不大”,就达到了压制性价比与规模的目的。
三、被低估的主战场:80% 的芯片不需要最先进制程
如果说先进制程是聚光灯下的塔尖,真正撑起芯片消费基本盘的是成熟与特色工艺。按出货数量看,全球绝大多数芯片都工作在 28nm 及更厚的节点上:
| 应用 | 典型工艺 | 为什么不需要追先进 |
|---|---|---|
| 汽车电子(MCU、模拟、功率、传感器) | 28nm~180nm+ | 看重可靠、车规认证、长供货,而非极致密度 |
| 电源管理 / 功率器件(含 SiC/GaN) | 成熟逻辑 + 特色工艺 | 拼的是电压/电流/耐压,不是纳米数 |
| 工业控制、白色家电、仪表 | 40nm~180nm | 成本、稳定、长期供货优先 |
| 物联网、Wi-Fi/连接、指纹/触控 | 22nm~55nm | 28/22nm 常是成本甜点 |
| 显示驱动、CIS 图像传感器、嵌入式存储 | 成熟 + 特色 | 用的是特殊工艺而非逻辑微缩 |
| 中低端手机 SoC、机顶盒、路由器 | 12/14/22/28nm | 性价比节点,出货量巨大 |
28nm 附近是一道著名的性价比拐点:再往前(20/16nm 引入 FinFET)成本结构陡然变陡,而大量产品在 28/22nm 上既便宜又够用。这意味着——即便永远追不上最先进节点,一个掌握 28/14nm 成熟产能与丰富特色工艺的制造体系,仍然能供应世界上绝大多数芯片品类。
中国扩产成熟制程,逻辑正在于此:
- 需求在内:全球最大的汽车、工业、家电、消费电子制造基地就在国内,芯片本地化供应有真实客户;
- 设备相对可得:成熟节点的大部分设备不在最严管制范围(尽管先进 DUV 与部分量测/沉积设备也已承压);
- 被先进封装放大:如 HBM 与先进封装 所述,Chiplet/2.5D 让“多颗成熟 die 拼出高系统性能”成为可行路线,抬高了成熟产能的战略价值。
但它也有现实风险:成熟制程是充分竞争、周期性强、利润薄的生意。中国大陆集中扩产,叠加台积电(日本/德国/美国厂)、联电、格芯等的成熟产能,可能在 2026 年前后形成阶段性供过于求、稼动率与代工价格承压。扩产能否赚钱,取决于产品结构(特色工艺占比)、良率与成本控制,而不是厂建得多快。
四、供给格局:一超、多强、与中国的“两大一专”
专业代工的版图高度分层:
| 厂商 | 位置 |
|---|---|
| 台积电(TSMC) | 全球代工份额约六成;在最先进节点(3nm/2nm)接近独占,CoWoS 先进封装与最优质客户(苹果、英伟达、AMD)全部锁定,技术与规模双重领先 |
| 三星代工 | 唯一同时拥有先进逻辑与存储/IDM 能力的玩家,试图在先进节点抢单,但先进良率与客户信任长期落后台积电 |
| 英特尔(Intel Foundry) | IDM 转型代工,工艺路线激进(Intel 18A 等),能否做成第三方代工仍在验证 |
| 联电、格芯(GlobalFoundries) | 主动退出先进竞赛、聚焦成熟与特色工艺,盈利稳定 |
| 中芯国际(SMIC) | 大陆代工龙头,技术覆盖成熟到相对先进(在受设备限制下做出 7nm 级产品),主力是大规模成熟产能扩张 |
| 华虹集团 | 大陆成熟与特色工艺主力(功率、嵌入式存储、模拟/RF、CIS 等),押注“不追纳米、追特色” |
| 合肥晶合、粤芯、晶合集成等 | 各自在显示驱动、CIS、电源、模拟等细分特色工艺上放量 |
中国大陆的打法可概括为**“两大一专”:中芯、华虹两大平台做规模与制程覆盖,一批地方厂做特色工艺**(功率、存储、显示、模拟)。这条路不追求在 2nm 上与台积电正面决战,而是先把成熟与特色的“塔基”做厚、做全、做到自给。
五、五个变量:什么能改变方程
| 变量 | 能解决什么 | 改变不了什么 | 判断 |
|---|---|---|---|
| 成熟制程大规模扩产 | 供应汽车/工业/IoT 等 80% 芯片品类,提升自给率 | 不解决先进逻辑、HBM 等塔尖问题 | 确定性最高的主战场 |
| 设备/材料管制 | —— | 卡住 EUV、先进 DUV 与部分量测/沉积,压住先进产能与性价比 | 最大外部约束,倒逼国产设备 |
| DUV 多重曝光做先进 | 能做出 7nm 级关键芯片保供 | 工序翻倍、良率低、成本高、扩不大 | 战略性“保供”而非经济性竞争 |
| Chiplet + 强封装 | 用成熟多 die 拼出高系统性能 | 单芯片能效/面积仍逊于先进单 die | 受限条件下的现实绕路 |
| 特色工艺差异化 | 功率/存储/模拟/RF/CIS 避开纯微缩红海 | 需要长期工艺与客户认证积累 | 利润与黏性的关键,应重投资 |
一句话收口:代工竞争正在从“谁能做到几纳米”单维竞赛,分化为“塔尖先进保安全、塔基成熟+特色争效益、封装拼系统”的三层结构;中国在塔尖被设备按住,但在塔基拥有规模、需求和封装优势,胜负手是能否把成熟产能做出特色、做出良率、做出利润,而不是简单比拼建厂数量。
六、差距清单与标注置信度的时间表
| 差距 | 性质 | 可压缩程度 | 主要靠谁 |
|---|---|---|---|
| 28/40/55nm 等成熟逻辑大规模量产 | 制造 + 规模 | 高,正在放量 | 中芯/华虹/地方厂 |
| 功率/存储/模拟/RF/CIS 特色工艺 | 工艺 know-how + 客户认证 | 中高,部分已具竞争力 | 华虹/特色厂 |
| 14/22nm(含 FinFET 入门)规模与良率 | 先进集成 + 设备 | 中,可做但产能/成本受限 | 中芯 |
| 7nm 级(DUV 多重曝光) | 先进保供 | 低(经济性),能做难做便宜 | 中芯 + 国产设备协同 |
| 5nm 及更先进(需 EUV/GAA) | 设备代差 + 生态 | 最低,被 EUV 锁死 | 长期,取决于光刻/设备突破 |
| 顶级良率爬坡与大客户信任 | 经验 + 数据积累 | 以年计,难速成 | 全体系 |
带置信度的判断:
- 未来 2~3 年(高置信度):大陆成熟产能(28nm 及以上)大规模投产,自给率在汽车、工业、消费类芯片上明显抬升;阶段性产能过剩与价格战出现,缺乏特色工艺与成本优势的产线承压;国产成熟设备导入比例持续提高。
- 未来 3~5 年(中高置信度):成熟 + 先进封装(Chiplet)路线在国内 AI、CPU、网络、车规芯片上规模化落地,形成“不依赖最尖端光刻”的系统供给能力;特色工艺(功率、嵌入式存储、模拟)做出若干全球有竞争力的细分龙头。
- 未来 5~10 年(中置信度):在 DUV 条件下维持并小幅推进相对先进节点的保供能力,先进与主流的代差取决于国产光刻、设备材料与良率数据的积累速度。
- 长期 / 低置信度:在 EUV 级最前沿工艺上全面对等,取决于光刻机这一“工业皇冠”能否突破——它本身又依赖更上游的光学、精密制造与材料,无法单靠建晶圆厂解决。
七、对不同角色,这意味着什么
- 对 Fabless 设计公司:把“用什么工艺”当成商业决策而非信仰——绝大多数产品在 28/22/40nm 上最划算,优先绑定国内成熟产能与特色工艺保供、做长供货规划;确需先进的产品,评估“先进单 die”与“成熟多 die + 先进封装”两条路线的总成本。设计早期就要引入可制造性(DFM)与良率意识。
- 对代工厂:塔尖之外,胜负在产品结构——提高特色工艺占比、绑定汽车/工业长约客户、把良率和成本做到极致,比单纯追求先进节点数字更能穿越周期;同时给国产设备/材料提供“首台套—量产线”的验证机会,是产业责任也是长期安全。
- 对设备材料厂:成熟制程的大规模扩产是国产设备最好的练兵场和现金流来源(呼应半导体设备与材料国产化),先在成熟线做高份额、再向更先进工艺渗透。
- 对政策与投资:警惕“唯先进节点论”和成熟产能一哄而上的重复建设;用差异化布局、特色工艺补贴、车规/工业长约和产能预警,引导扩产走向高质量与高利用率,而非同质化价格战。
结语:塔尖要追,塔基更要做成生意
晶圆代工是整个半导体链条的总装车间,它把图纸、机床、材料和 IP 压进同一片晶圆,因此也最忠实地反映一个国家在整条链上的真实水平。围绕它的叙事,不该只有“几纳米”一个维度:
- 塔尖是先进制程,被 EUV、GAA 和顶级良率锁死,中国差着以代计的距离,必须以十年决心补设备、补工艺、补数据,急不得也绕不过;
- 塔基是成熟与特色工艺,覆盖世界上绝大多数出货芯片,设备相对可得、需求就在国内、又被先进封装放大了系统价值——这是中国有规模、有客户、有机会做出效益的主战场。
所以清醒的画像是:塔尖用 DUV 多重曝光保关键芯片“做得出”,塔基用大规模成熟 + 特色产能争“做得全、做得赚”,再用强封装把成熟产能拼成先进系统。 中国半导体的长期身位,不会只由一次先进节点的突破定义,而更多取决于那座庞大、扎实、有特色、高良率的制造塔基,能不能真正成为一门穿越周期的好生意。
数据口径与延伸
- 数据口径:台积电约六成的全球代工份额与先进节点近乎独占、先进逻辑厂单座百亿美元级资本开支、28nm 性价比拐点、全球出货芯片中成熟节点占多数、中国大陆成熟产能大规模扩张及 2025—2026 年潜在供过于求等,来自 TrendForce、IC Insights、SEMI、各公司财报与行业研究的常见公开口径;具体份额、节点定义(不同厂命名口径不一)与产能数字随周期波动较大,本文统一采用区间与量级表述。2024 年及以前为已公布值,2025 年为量级估计,管制清单以官方原文为准。
- 相关产业观察:国产 EDA 的真实处境(图纸)、半导体设备与材料国产化(机床与耗材)、国产 AI 芯片与算力管制(先进客户与管制)、HBM 与先进封装(后道与绕路)、存储芯片国产化(代工之外的另一座制造大山)、第三代半导体 SiC/GaN(特色工艺的新赛道)。
- 工程背景:Fabless/Foundry/IDM 产业链分工、良率与缺陷密度、片上存储器。
一句话总结:晶圆代工是把 EDA、设备、材料、IP 压进一片晶圆的总装车间,也是资本最重、规模效应最强的一环——先进制程被 EUV、GAA 和顶级良率三重叠锁、中国差着以代计只能用 DUV 多重曝光“做得贵又慢”地保供,但世界上八成以上的汽车、工业、电源、IoT 芯片根本不需要最先进节点,28nm 及以上的成熟与特色工艺才是被“唯制程论”低估、设备相对可得、需求就在国内、又被 Chiplet 先进封装放大的主战场;中国的现实打法是“塔尖保安全、塔基做效益、封装拼系统”,长期身位不取决于一次先进节点突破,而取决于庞大的成熟+特色制造塔基能否做出良率、做出特色、做成一门穿越周期的赚钱生意。