半导体并购:从横向整合到地缘/反垄断审查时代
最后更新:2026-10-03
本文是「产业观察」的一篇,是 半导体并购二十年:从群雄并起到寡头格局 的姊妹篇。上一篇讲的是「为什么半导体行业越并越集中」——规模、资本开支、生态位三重驱动下的大鱼吃大鱼;这一篇回答一个更现实的问题:为什么 2018 年以后,半导体的大额并购突然变得这么难? NVIDIA 收 Arm 黄了、Broadcom 收高通被总统叫停、Intel 收高塔半导体也告吹,但 AMD 收 Xilinx 却顺利通过——同样是几百亿美元的半导体交易,命运为何天差地别?理解这件事,需要把视角从「公司战略」抬升到「国家监管」和「地缘政治」层面,这也和 Arm 的 IP 授权生意、主权芯片与产业政策 两篇互为注脚。
本文要回答的问题
- 半导体并购的监管环境在 2018 年前后发生了什么质变?
- NVIDIA 收 Arm(400 亿美元)为什么会同时被美、欧、英、中四方围攻,最终流产?
- Broadcom 收高通为什么连反垄断审查都没走到,就被 CFIUS 一纸行政令掐死?
- 为什么 AMD 收 Xilinx 能过、Intel 收高塔却过不了?审查机构到底看什么?
- 大额并购越来越难之后,产业界用什么替代结构继续整合?
一、并购逻辑没变,变的是「谁有资格说不」
上一篇梳理过,半导体并购的商业逻辑几十年没变过:补产品线、买技术团队、扩大对下游的议价权、摊薄天文数字般的研发和流片成本。博通、ADI、瑞萨、NXP 这些今天的巨头,本质上都是「并购拼出来的公司」。在 2015—2016 年的并购狂潮里,单笔百亿美元以上的交易一年能成交好几桩,监管虽然也审,但基本是走流程——美国司法部或 FTC 看看市场份额,欧盟委员会算算会不会涨价,最多要求剥离几条产品线,交易照样完成。
转折点出现在 2017—2018 年。两件事改变了游戏规则:
第一,芯片被正式定义为「战略物资」。美国对中兴通讯的出口禁令、随后对华为的全面制裁,让全世界政府意识到:半导体不是普通商品,而是像石油、粮食一样关乎国家安全和产业命脉的东西。既然是战略物资,那么「谁能拥有它」就不再是买卖双方自己的事。
第二,审查主体从「一家反垄断机构」变成「多国多机构并行」。一笔大额半导体交易,如今可能同时要过:美国的 FTC 或司法部(反垄断)加 CFIUS(国家安全审查)、欧盟委员会(反垄断)、英国竞争与市场管理局 CMA(反垄断)加《国家安全和投资法》(NSIA,国家安全)、中国国家市场监督管理总局 SAMR(反垄断)。任何一个环节卡住,交易就得无限期拖延;拖得越久,标的公司经营越不确定,交易越容易自己死掉。
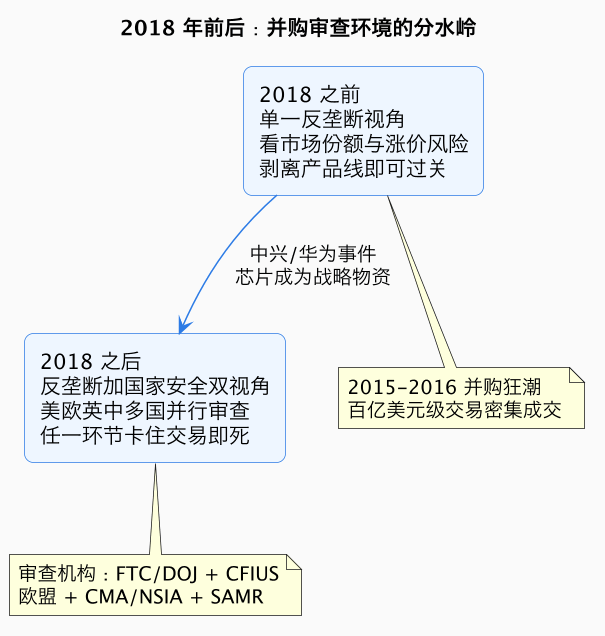
这张图的核心信息是:变的不是「并购有没有价值」,而是「否决权散落在多少只手里」。2018 年之前,交易双方主要和一家反垄断机构谈判,筹码是「剥离多少资产」;2018 年之后,交易方要同时面对反垄断和国家安全两套互不相关的逻辑,而且这两套逻辑的答案可能是冲突的——比如为了过反垄断把资产剥离给中国买家,又可能触发美国的国家安全审查。
二、四大案例:同样的金额,截然不同的结局
光看抽象逻辑不够,直接上案例。2018—2022 年这四笔交易,几乎覆盖了半导体并购审查的所有剧本。
| 交易 | 金额 | 宣布 | 结局 | 关键阻力 |
|---|---|---|---|---|
| Broadcom 收 Qualcomm | 约 1170 亿美元(要约) | 2017-11 | 2018-03 被美国总统行政令叫停 | CFIUS 国家安全审查 |
| NVIDIA 收 Arm | 400 亿美元 | 2020-09 | 2022-02 双方宣布放弃 | FTC 起诉 + 欧盟/英国/中国审查 |
| AMD 收 Xilinx | 约 350 亿美元 | 2020-10 | 2022-02 完成交割 | 主要市场无重大异议,中国 SAMR 附加限制性条件批准 |
| Intel 收高塔半导体(Tower) | 54 亿美元 | 2022-02 | 2023-08 因未获中国批准而终止 | SAMR 迟迟不批,过了交易截止日 |
四个案例放在一起看非常有意思。金额最大的 Broadcom-Qualcomm 死得最快——从宣布到被叫停不到五个月,甚至没走到反垄断那一步;NVIDIA-Arm 拖了十七个月,被全球监管机构围殴致死;AMD-Xilinx 和 NVIDIA-Arm 几乎同时宣布,却顺利于同一天前后完成交割;金额最小的 Intel-Tower 反而成了「拖死的」典型——没有谁说「不」,只是迟迟不说「好」,交易就自己到期作废了。
Broadcom 收 Qualcomm:CFIUS 的闪电斩首
2017 年 11 月,博通向高通发出 1300 亿美元量级的收购要约,高通拒绝后博通发起敌意收购,甚至准备在股东大会上改组高通董事会。这笔交易在反垄断层面其实不算离谱——两家产品线重叠有限,合并后不会在任何单一市场形成垄断。真正的杀招来自另一个方向:CFIUS(美国外国投资委员会)。
博通当时注册地在新加坡(虽然后来迁回美国),CFIUS 以「外国实体收购美国关键资产」为由提前介入,并在 2018 年 3 月给出结论:博通以「私募股权式」的成本削减风格著称,收购高通后大概率会砍掉高通的长期研发投入,而高通是美国在 5G 标准制定中对抗华为的核心筹码,研发被削弱等于把 5G 标准主导权拱手让给中国。特朗普随即签署行政令直接禁止交易。注意这个逻辑:它从头到尾没谈市场竞争,谈的是国家技术竞争力。 半导体并购从这一刻起,正式从商业问题升级为政治问题。
NVIDIA 收 Arm:400 亿美元死于「四方围殴」
2020 年 9 月,NVIDIA 宣布以 400 亿美元从软银手中收购 Arm,是当时半导体史上最大交易。Arm 的特殊性在于它的商业模式——它自己不做芯片,而是把 CPU 架构授权给全球数百家公司(高通、苹果、联发科、三星……几乎全部手机芯片厂都是它的客户),号称「半导体行业的瑞士」。问题的核心就在这里:让 Arm 最大的客户之一(NVIDIA 在数据中心、汽车芯片上和 Arm 的客户直接竞争)买下 Arm,等于让瑞士被一个交战国收购。
反对声来自四面八方:高通、微软、谷歌等 Arm 大客户公开向监管机构投诉;美国 FTC 于 2021 年 12 月正式起诉阻止交易,理由是 NVIDIA 可能利用 Arm 打压竞争对手;欧盟委员会启动深入调查;英国 CMA 和 NSIA 双重审查(Arm 是英国最值钱的科技公司,还涉及国家安全);中国 SAMR 则始终没有表态——在当时中美科技对抗的氛围下,批准这笔交易等于把 Arm 这个「中立基础设施」完全交给一家受美国出口管制约束的公司。2022 年 2 月,NVIDIA 和软银宣布放弃,NVIDIA 按协议赔付 12.5 亿美元分手费,软银转而推动 Arm 独立上市。
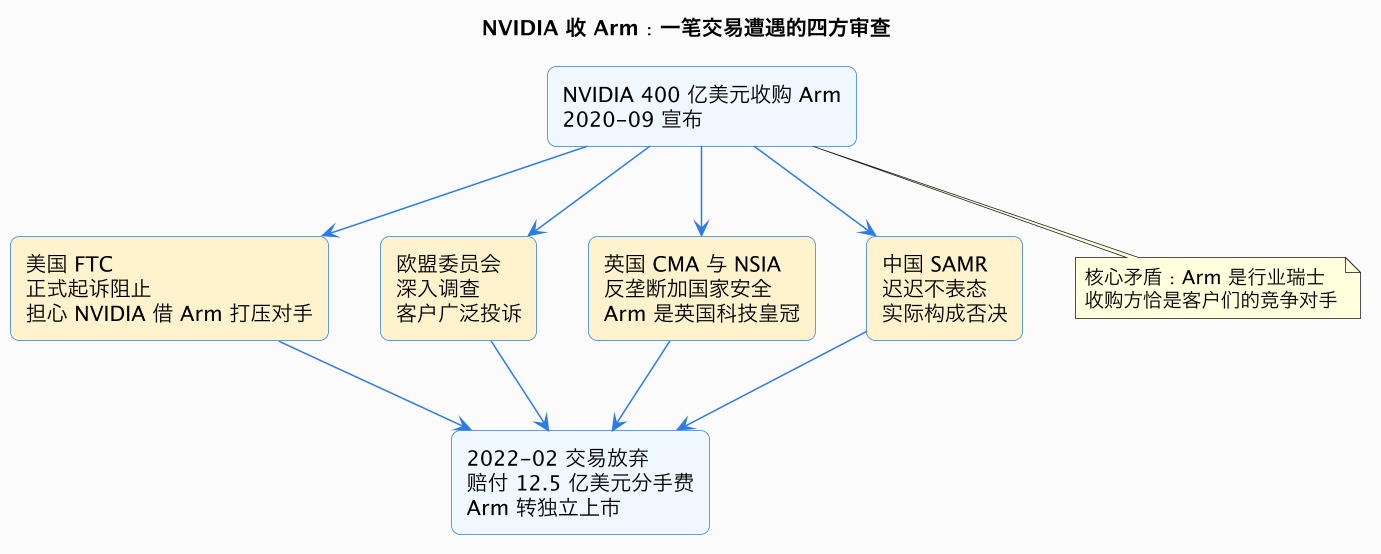
这张图里四方审查的共同点值得强调:没有任何一方单纯在说「垄断涨价」,FTC 说的是竞争封锁,英国说的是国家资产安全,中国用的是拖延战术。当标的公司具有「行业公共基础设施」属性时,收购它就不再是买卖,而是改变行业权力结构,所有相关方都会出手。
AMD 收 Xilinx:为什么它就能过
对比之下,AMD 以全股票方式收购 Xilinx(宣布时约 350 亿美元)几乎没遇到实质阻力。区别在哪?第一,两家业务高度互补而非重叠:AMD 强在 CPU 和 GPU,Xilinx 强在 FPGA 和自适应芯片,合并后是在数据中心市场挑战 Intel 和 NVIDIA 的组合,监管反而乐见市场上多一个有力竞争者。第二,没有「公共基础设施」问题:Xilinx 卖的是自家产品,不是授权给全行业的中立架构,不存在「客户变对手」的利益冲突。第三,时机和地缘姿态:AMD 是美国公司收美国公司,不触发 CFIUS。唯一有分量的一关是中国 SAMR——它最终于 2022 年 1 月「附加限制性条件」批准,条件包括不得强制搭售、保证对中国客户的 FPGA 供应、按公平合理无歧视原则继续供货。这些条件本身就值得玩味:SAMR 没拦交易,但用审批权给中国客户要到了供应保障承诺。
Intel 收高塔:54 亿美元的「拖死」样本
2022 年 2 月 Intel 宣布以 54 亿美元收购以色列晶圆代工厂高塔半导体,意在为自家新成立的代工业务(IFS)补成熟制程产能和客户。交易金额不大、市场竞争影响甚微,美欧审查都顺利通过。但中国 SAMR 的审批一直没有下文——交易协议到期、双方两次延期,到 2023 年 8 月彻底放弃,Intel 按约定支付 3.53 亿美元分手费。为什么 SAMR 不批?公开层面没有任何解释,但背景很清楚:美国对华半导体出口管制层层加码的当口,让中国监管机构为一个强化美国代工能力的交易开绿灯,政治上没有动力。「不批准」甚至不需要说出口,只要审批表永远压在抽屉里,交易就会自己死掉。 这是比正式否决更隐蔽、也更难反制的武器。
三、审查机构对比:它们到底在怕什么
四个案例看完,把几家关键审查机构的逻辑并排对比,模式就清楚了。
| 机构 | 管什么 | 核心关切 | 典型手段 | 代表案例 |
|---|---|---|---|---|
| 美国 FTC / DOJ | 反垄断 | 合并后是否封锁竞争、损害创新 | 联邦法院起诉阻止 | NVIDIA-Arm 案起诉 |
| 美国 CFIUS | 国家安全 | 外国资本是否威胁关键技术、供应链、数据 | 建议总统叫停、强制剥离 | Broadcom-Qualcomm 被禁 |
| 欧盟委员会 | 反垄断(并购控制) | 欧洲市场竞争、客户选择权、价格 | 深入调查(第二阶段)、附条件批准、否决 | NVIDIA-Arm 深入调查 |
| 英国 CMA + NSIA | 反垄断 + 国家安全 | 本国关键资产控制权、竞争 | 第二阶段调查、国家安全介入令 | NVIDIA-Arm 双重审查 |
| 中国 SAMR | 反垄断 | 国内市场供应安全、对中国客户的歧视风险 | 附条件批准、拖延审批、不置可否 | AMD-Xilinx 附条件批准;Intel-Tower 拖死 |
这张表揭示了一个不对称:美欧的审查主要回答「合并后市场还健不健康」,中国的审查越来越像在回答「这笔交易对中国供应链意味着什么」,美国的 CFIUS 则回答「这笔交易对美国技术霸权意味着什么」。 三套问题没有标准交集,交易方必须同时答对所有卷子。而且程序上也完全不同:FTC 要拦交易得去法院起诉、举证责任在监管方;CFIUS 走的是行政程序、几乎不公开理由;SAMR 可以合法地把审查周期一延再延。于是交易成败不再取决于「合不合算」,而取决于「能不能同时让五六个目标完全不同的机构都找不到否决的理由」。
四、地缘政治如何把商业交易变成政治筹码
把视角再抬高一层:半导体并购审查的异化,本质是全球半导体产业从「全球化分工」走向「阵营化对抗」的缩影。
二十年前,半导体的全球分工被普遍视为自由贸易的典范:美国设计、台湾制造、中国大陆封测、设备来自荷兰和日本,资本想并谁就并谁。2018 年以后,每一层分工都被贴上了地缘政治标签:美国用出口管制锁死先进制程和 EDA 流向中国,用《芯片与科学法案》527 亿美元补贴把制造拉回本土;欧盟推出自己的芯片法案,目标是 2030 年拿下全球 20% 产能;中国以举国体制扶持本土替代。在这种氛围里,跨境并购天然就是敏感动作:它可能改变某项关键资产属于哪个阵营。
这就是为什么 Broadcom 收高通会被解读为「削弱美国 5G 竞争力」、NVIDIA 收 Arm 会被英国解读为「失去科技主权」、Intel 收高塔会被中国冷处理——同一笔交易,在每个首都的报纸上讲的都是「我们的国家利益」。审查机构成了产业政策的前线执法者,审批权本身成了谈判筹码:AMD-Xilinx 获批附带的对华供货承诺,就是审批权变现的直接例子。对并购双方来说,尽调清单里从此多了一项过去不存在的内容:地缘可行性评估——这笔交易在华盛顿、布鲁塞尔、伦敦、北京各自的政治语境里会被怎么读。
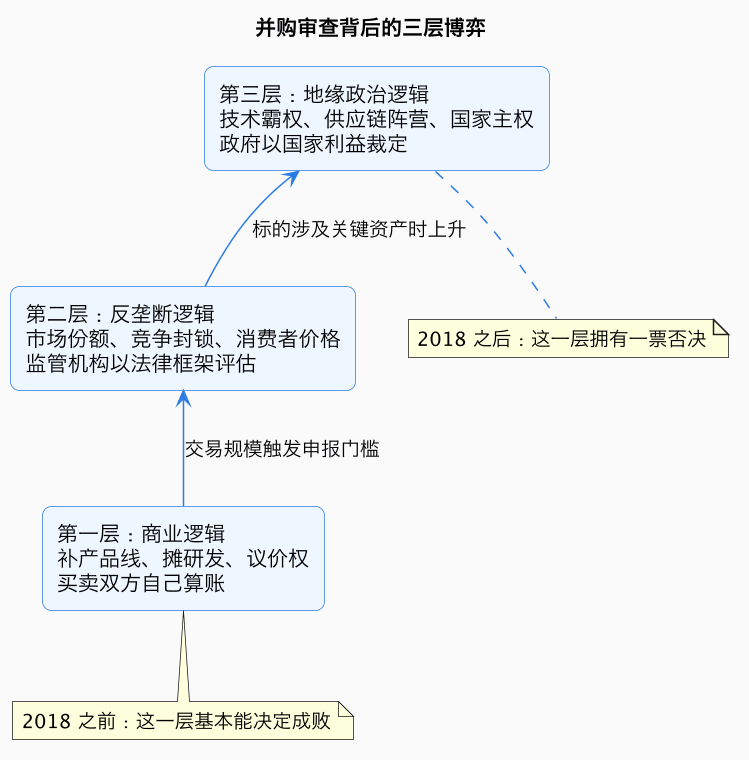
三层博弈的关系要读准:商业逻辑仍然是一切的前提——没有商业价值的交易根本不会被提出;反垄断是常规关卡,可以用剥离、承诺等「技术性手段」解决;但地缘政治这一关没有技术性解法,它的答案取决于谈判桌之外的宏观局势,买卖双方几乎没有可控变量。NVIDIA 给不出任何承诺能让中国相信「美国公司控股 Arm 对中国厂商无害」,这就是无解的政治题。
五、买不到之后的替代方案:整合并没有停止
大额并购这条路变窄,并不意味着产业整合停止——公司只是换了更柔软的姿势。过去几年成型了几种典型的「轻整合」结构:
合资与深度联盟。 Intel 放弃收购高塔后,双方转为制造合作:高塔使用 Intel 的工厂产能生产自己的工艺平台,各取所需但不转移控制权。这类安排不触发所有权变更,审查压力小得多。
少数股权投资加商业协议。 NVIDIA 收 Arm 失败后,转而投资 Arm 的 IPO、并与全球数十家 AI 和芯片初创公司建立「投资加供货绑定」的关系;产业资本以 10% 上下的股权换取长期供货、联合研发或技术授权,实质上获得了部分并购的战略收益,却绕开了并购审查。
IP 授权与 Chiplet 生态。 与其收购一家公司,不如授权它的 IP、或在 Chiplet 框架下把别人的裸片集成进自己的封装——UCIe 标准的兴起让「拼装」替代「吞并」成为可行的技术路线。
区域性小标的收购。 低于各国申报门槛的中小型收购(买团队、买细分 IP 的 acqui-hire)依然活跃,巨头们把并购预算拆散成一串小交易。
| 替代结构 | 控制权 | 审查压力 | 能拿到什么 | 拿不到什么 |
|---|---|---|---|---|
| 全额并购 | 完全 | 极高,多国并行 | 全部资产、技术、人员 | ——(现在常常拿不到批准) |
| 合资 | 部分共享 | 中等 | 特定领域的产能或技术合作 | 标的整体协同 |
| 少数股权加协议 | 无控制,有影响力 | 低 | 供货保障、绑定关系、董事会观察席 | 财务并表、深度整合 |
| IP 授权与 Chiplet | 无 | 极低 | 技术使用权、快速上市 | 独占性、标的人才团队 |
这张表说明一个有点反直觉的结论:审查时代真正被消灭的不是整合,而是「控制权转移」这件事本身。 产业依然在集中,只是集中的形式从股权变成了协议、从所有权变成了生态绑定。对监管者来说这未必是胜利——协议绑定的垄断效应同样真实,却比股权收购更难用并购审查工具去约束。
六、对从业者和观察者的几点启示
把全文收拢成几条可操作的判断:
第一,评估任何半导体大额交易的传闻,先问三个问题:标的是不是行业公共基础设施(像 Arm 那样授权给全行业)?买卖双方的产品线重叠还是互补?交易需要哪几个司法辖区批准、其中有没有政治摩擦?三个答案基本能预判交易的生死。
第二,金额不再是风险的主要变量,结构才是。54 亿美元的 Intel-Tower 死了,350 亿美元的 AMD-Xilinx 活了;400 亿美元死于「行业瑞士」属性,1170 亿美元死于「国家安全」叙事。看交易先看结构,再看价格。
第三,「拖死」会越来越多。正式否决要给出理由、承受外交和诉讼压力,拖延则零成本。审批时限、分手费条款、反向分手费(监管原因失败时收购方赔多少)会成为交易设计里最值得细看的条款。
第四,产业政策是并购的新变量。各国芯片补贴在人为制造「本土冠军」,一些公司因为拿了补贴而被绑定在本土产能承诺上,反过来影响它们被谁收购、收购谁的可行性。补贴不是免费的钱,它附带的枷锁会在并购桌上现形。
这一篇在知识体系里的位置
本文向上承接 半导体并购二十年:从群雄并起到寡头格局——那一篇讲「为什么要并」,本篇讲「为什么现在并不了」;横向关联 Arm 的 IP 授权商业模式(理解 Arm 案的关键背景)、主权芯片与各国产业政策(地缘审查的政策源头)和 日本半导体的崛起与衰落(上一轮半导体地缘政治的历史镜子)。想继续往下读,推荐看开源世界的商业博弈:开源公司怎么赚钱以及它的坑——当收购与授权越来越像,开源许可和并购协议其实在回答同一个问题:关键技术资产的控制权归谁。
总结
半导体并购审查的底层变化是:2018 年以后芯片从商品变成战略物资,一笔交易要同时通过美欧英中的反垄断与国家安全双重审查,任一环节否决或拖延都足以杀死交易——Broadcom 收高通死于国家安全、NVIDIA 收 Arm 死于四方围殴、Intel 收高塔死于拖延、只有业务互补且无公共基础设施属性的 AMD 收 Xilinx 闯关成功;大额并购并未消失,而是化整为零,变成了合资、少数股权、IP 授权这些绕开控制权转移的新常态。