第三代半导体 SiC/GaN:不拼光刻的新赛道,中国为什么离前沿最近,又被谁卡在上游
最后更新:2026-09-14
本文是产业观察,回答“在一个被 EUV 和几纳米统治注意力的行业里,碳化硅、氮化镓凭什么成为中国离世界前沿最近、也最有希望领跑的赛道”。功率器件、半导体物理的工程细节属芯片设计各篇,本文只讲产业结构、材料工艺与供需逻辑。它和前几篇的逻辑恰好相反:代工、存储、AI 芯片的痛点是“最先进光刻被卡”,而第三代半导体根本不靠最先进光刻——它拼的是材料、衬底良率和车规信任,而这几样,中国恰恰有基础、有市场。它也是中国为什么全力发展电动汽车在芯片层最直接的落点。数字来自 Yole、TrendForce、各公司财报等常见公开口径,2024 年及以前为已公布值,2025 年为量级估计,文末附口径说明。
先说结论
“第三代半导体”这个说法容易误导,它不是比硅更先进的替代品、不会取代先进逻辑芯片,而是一类在“禁带宽度”上显著大于硅的宽禁带(wide bandgap)材料,代表是碳化硅(SiC)和氮化镓(GaN)。它们解决的不是“算得更快”,而是电能与射频信号的转换效率——电压更高、开关更快、温度更高时损耗更小。
三个反常识的判断构成这篇的核心:
- 这是一条“不拼光刻拼材料”的赛道。 SiC/GaN 器件多用 6 英寸/8 英寸晶圆、线宽在微米级(相当于很“老”的硅工艺),完全不需要 EUV,甚至不依赖尖端光刻机。它的难点和价值都在上游材料——SiC 衬底长晶极慢、缺陷控制极难,良率和成本主要“藏在衬底和外延里”,而不是光刻里。
- 需求被电动车 800V 高压平台和能源转型点爆。 SiC 让主驱逆变器更小、更高效、续航更长,是高压快充平台的刚需;GaN 则在手机快充、数据中心电源、光伏逆变等高频场景快速渗透。最大的需求市场(新能源车、光伏储能、消费电子制造)就在中国。
- 中国因此处在罕见的“距前沿最近”的位置,但不是没有卡点。 国内有全球领先的 SiC 衬底产能(天科合达、天岳等)、庞大的器件/模块投资和最大的下游市场;真正的制约在大尺寸(8 英寸)衬底缺陷与良率、外延/高温注入等关键设备、以及车规级长周期认证与上车记录。
一句话:第三代半导体是中国在先进逻辑光刻受限背景下,最有条件从“追赶”走向“并跑甚至局部领跑”的差异化赛道——它绕开了 EUV,把竞争引到中国有资源、有产能、有市场的材料与功率领域;但 SiC 的胜负手是衬底良率、成本曲线和车规信任,而非建厂数量,2025 年前后的价格战正在淘汰只靠补贴、良率不过关的玩家。 下面拆开。
一、为什么是“宽禁带”:用材料本征参数换高压、高频、高温
功率半导体的任务是电能的转换与控制——直流变频、升压降压、交直流变换、电机驱动(可对照工程里的 PWM 控制、继电器/电磁阀驱动,只是这里处理的是几十到上千伏、几十到几百安)。衡量功率器件的核心指标是:耐压够不够高、导通损耗和开关损耗小不小、能不能在高温下可靠工作。
硅(Si)是第一代,砷化镓(GaAs)等是第二代,SiC/GaN 被称为第三代(宽禁带)。宽禁带材料的优势来自几个物理常数的“天生不同”:
| 参数(相对硅) | SiC | GaN | 带来的好处 |
|---|---|---|---|
| 禁带宽度 | 约 3 倍 | 约 3 倍 | 耐高温、抗辐照、漏电极小 |
| 临界击穿场强 | 约 10 倍 | 约 10 倍 | 同等耐压,器件可做更薄、导通电阻更低 |
| 热导率 | 约 3 倍(SiC 极佳) | 中等 | 散热好,适合大功率 |
| 电子饱和漂移速度 | 约 2 倍 | 高(高频优势) | 开关频率高,被动元件可更小 |
落到系统层面:
- SiC:耐压高(650V~3300V+)、导热好,适合高电压、大功率——电动车主驱逆变器、光伏/储能、轨道交通、高压充电桩;
- GaN:高频特性极佳、适合中低压高频率——手机/笔电快充、数据中心高效电源、光伏微逆、激光雷达;另有一条 GaN-on-SiC 的射频线,用于 5G 基站、雷达、卫星通信。
它们替代的硅基主力是 IGBT(中高压大功率)和硅 MOSFET(中低压)。注意这是“按场景渗透”而非全面替代:SiC/GaN 现在更贵,在成本敏感、频率/效率要求不极端的大量场景,硅 IGBT/MOSFET 仍是主力——替代节奏由“器件省下来的电费/续航/体积能否抵掉贵出的价格”决定。
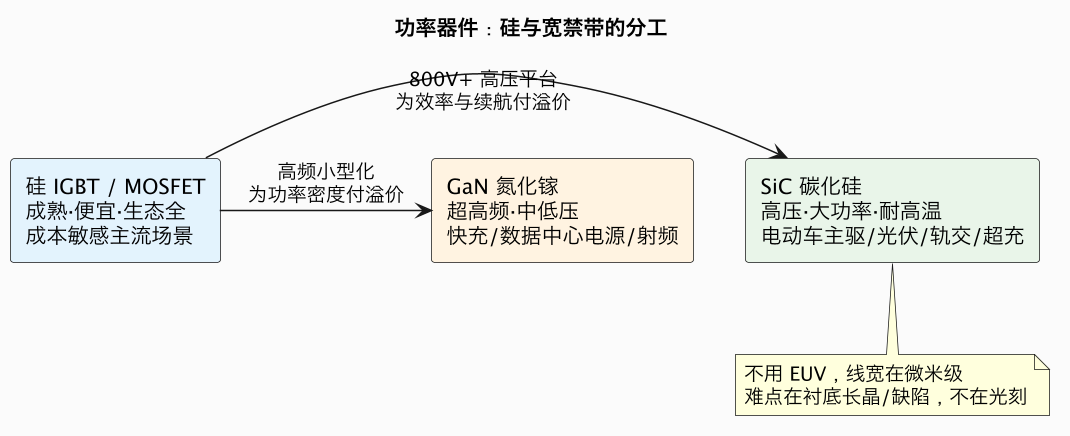
二、需求引擎:电动车 800V 平台为什么把 SiC 推上风口
SiC 从“小众材料”变成资本宠儿,最大的推手是电动车。一辆采用 SiC 主驱逆变器的车,相比硅 IGBT 方案,能把电控损耗显著降低、逆变器体积重量缩小、整车续航提升几个百分点,或在相同续航下减小电池——对整车厂,SiC 贵出的器件钱,可以用省下的电池成本和续航卖点赚回来。
这套账在 800V 高压平台上尤其成立:电压翻倍,同样功率下电流减半、线束更细、热管理更轻、超充更快,而高电压恰是 SiC 相对 IGBT 优势最大的区间。以特斯拉在 Model 3 上率先大规模采用 SiC 为标志,比亚迪、小鹏、现代、众多豪华品牌相继在 800V 车型导入 SiC 主驱,单车 SiC 价值量显著高于硅方案。
需求并不止于车:
- 光伏与储能:组串式逆变器用 SiC 提升转换效率、缩小体积;
- 充电基础设施:高压超充桩;
- 数据中心:高功率密度电源正从硅向 GaN/SiC 迁移,AI 算力带来的用电激增放大了“省电”的价值;
- 消费快充:GaN 把几十瓦充电器做到可以塞进西装口袋,已是最成熟、价格最先打下来的 GaN 市场。
而这些需求——全球最大的新能源车产销、光伏储能装机、消费电子制造、以及正在暴涨的数据中心——绝大部分集中在中国。这正是宽禁带相对其他“卡脖子”领域最特殊的一点:不是中国要去海外抢需求,而是世界最大的需求就在家门口,本土供应链有天然的就近验证与放量机会。
三、产业链与真正的门槛:良率藏在衬底里
和先进逻辑“价值在晶圆制造”不同,SiC 的产业链是一条垂直的材料链,价值与良率重心明显偏上游:
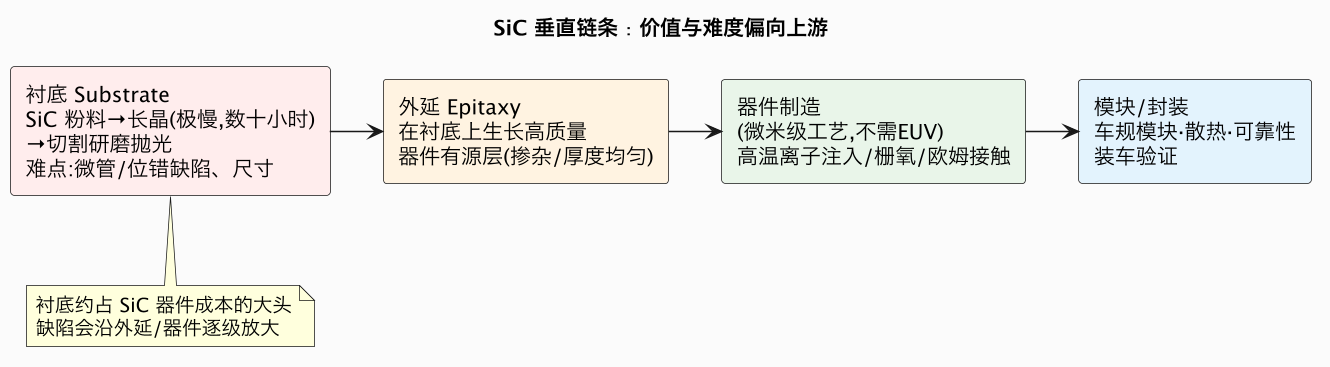
逐环看门槛:
- 衬底(最难、最值钱):SiC 不能像硅那样直接拉单晶硅棒,而要在 2000℃ 以上用物理气相输运法(PVT)让晶体以极慢速度长晶(一块厚晶锭要数天),再切割、研磨、抛光成薄片。早期致命缺陷是“微管(micropipe)”,现已基本攻克,但位错密度、晶圆翘曲、大片均匀性仍决定良率;从 6 英寸切到 8 英寸(单片可切更多芯片、单位成本下降)是当前最关键的降本战役,而 8 英寸长晶的良率难度跳档。衬底约占 SiC 器件成本的四到五成,是整条链利润和壁垒最厚的一环。
- 外延:在衬底上生长器件真正工作的外延层,缺陷会从衬底向上“遗传”,厚度与掺杂均匀性直接影响耐压和一致性。
- 器件制造:线宽是微米级,不需要 EUV,但有 SiC 特有的硬骨头——要在高温下做离子注入、栅氧界面质量、低阻欧姆接触,这些工艺 know-how 决定器件性能与可靠性。
- 模块与车规认证:封装要承受更高结温和更大功率密度,而车规认证以年计(AEC-Q101、零失效目标、整车多年路试),对新进入者,“装得上车、用得放心”的信任记录是和成本同样高的门槛。
一句话理解这条链:SiC 不是被光刻“卡脖子”,而是被材料长晶的良率和车规的时间“卡腰”。 这也解释了为什么这一轮会出现剧烈的垂直整合——海外 Wolfspeed、意法、英飞凌、安森美纷纷锁定衬底长约甚至自建衬底,中国天科合达、天岳先进等衬底厂则向下延伸,谁掌握了低成本、大尺寸、低缺陷的衬底,谁就掌握了价格战的底牌。
四、竞争格局:中国“衬底强、器件爬坡、车规待证”
SiC 全球格局:早期美国 Wolfspeed(原 Cree)在衬底和器件上都是鼻祖;意法半导体(ST)凭特斯拉主驱大单成为车规模块龙头并深度绑定衬底;英飞凌、安森美(onsemi)、罗姆、博世等传统功率巨头凭借车规客户和模块能力快速切入。日本住友、Coherent 等掌握部分衬底产能。
中国的位置可以概括为**“上游衬底已是全球第一梯队,中游器件/模块疯狂扩产、正爬车规坡”**:
- 衬底:天科合达、天岳先进等已进入全球导电型/半绝缘型 SiC 衬底主要供应商行列,6 英寸量产、8 英寸加速推进,是中国在整条半导体版图里少有的“卖铲人”和份额领先环节;
- 器件与模块:三安光电、斯达半导、时代电气、比亚迪半导体、士兰微、扬杰、基本半导体等大量布局,6 英寸产线放量、8 英寸在建,部分已进入国产车企主驱/OBC(车载充电机)供应链;
- 短板:车规主驱的长期可靠性数据和大规模装车履历仍少于意法/英飞凌/安森美,高端栅氧工艺、部分外延/高温注入设备和热场材料、8 英寸良率仍在追赶。
GaN 格局则分两条:一是功率 GaN(GaN-on-Si,把氮化镓长在便宜的硅衬底上),纳微(Navitas)、英诺赛科、PI、英飞凌等在快充和数据中心电源领跑,中国的英诺赛科等已是全球重要的功率 GaN IDM;二是射频 GaN(GaN-on-SiC,用于基站/雷达/卫星),住友、Qorvo、Wolfspeed 等领先,中国在基站国产化带动下有苏州能讯、三安等布局。GaN 整体比 SiC 更年轻、市场更小,但中国在功率 GaN 的产能和消费/数据中心需求上同样位置靠前。
一个必须正视的风险是周期与价格战:2022—2023 年 SiC 在高预期下全球大扩产,2024—2025 年随着电动车增速换挡,6 英寸 SiC 产能出现阶段性过剩、器件价格快速下滑。这对良率/成本不过关、只靠补贴和一哄而上的玩家是淘汰赛,但对掌握衬底、有真实车规定点的头部反而是扩大份额的机会——和当年硅功率、以及存储的周期逻辑一致。
五、五个变量:什么能改变方程
| 变量 | 能解决什么 | 改变不了什么 | 判断 |
|---|---|---|---|
| 800V 车型渗透提速 | 直接放大车规 SiC 主驱需求 | 渗透速度受车型成本/充电网约束 | 最大确定性需求引擎 |
| 8 英寸衬底良率突破 | 单位成本大幅下降,重塑价格曲线 | 长晶良率是硬工程,无法一蹴而就 | 胜负手,掌握者赢价格战 |
| 中国衬底产能 | 上游卡位、保障供应、降本 | 高端器件工艺与车规信任仍要补 | 最具全球竞争力的环节 |
| 价格战/周期出清 | 头部良率玩家份额集中 | 淘汰靠补贴、良率差的后进 | 2025 前后是分化关键期 |
| GaN 数据中心电源放量 | 打开 AI 电源第二增长曲线 | 短期体量仍小于车规 SiC | 中长期高弹性 |
一句话收口:宽禁带是少数“技术路线对中国友好”的半导体赛道——壁垒在材料和车规而非 EUV,需求又在国内;但它最终仍服从制造业的铁律:比的是谁先把 8 英寸衬底良率和成本做下来、谁能通过以年计的车规认证,而不是谁宣布的产能更大。
六、差距清单与标注置信度的时间表
| 差距 | 性质 | 可压缩程度 | 主要靠谁 |
|---|---|---|---|
| 6 英寸导电型衬底规模供应 | 材料 + 规模 | 高,已全球前列 | 天科合达/天岳 |
| 消费/工业级 SiC、GaN 快充器件 | 器件 + 成本 | 高,已批量商用 | 英诺赛科/三安/士兰微等 |
| 车规 SiC 主驱模块大规模上车 | 车规认证 + 可靠性数据 | 中高,已导入、履历在积累 | 斯达/时代/比亚迪半导等 |
| 8 英寸衬底与外延良率 | 材料工程 + 设备 | 中,在建、需爬坡 | 衬底厂 + 设备协同 |
| 高端栅氧/外延工艺、关键设备与耗材 | 工艺 know-how + 装备 | 中,部分依赖进口 | 长期国产替代 |
| 射频 GaN 顶级器件/军工航天可靠性 | 高端利基 + 认证 | 中,差距较小但客户封闭 | 专门厂商 |
带置信度的判断:
- 未来 2~3 年(高置信度):车规 SiC 在国产 800V 车型主驱、OBC、充电桩上进一步放量,功率 GaN 在快充与中低功率数据中心电源大规模渗透;行业经历价格战与产能出清,缺衬底、良率差的玩家被整合,国产衬底全球份额继续上升。
- 未来 3~5 年(中高置信度):8 英寸衬底在头部厂商实现规模化、低成本供应,国产 SiC 在车规主驱的份额和可靠性口碑接近国际一线;GaN 借 AI 数据中心高功率电源打开较大新增市场,中国在功率 GaN 产能上居全球前列。
- 未来 5~10 年(中置信度):中国在 SiC/GaN 的衬底—器件—模块—整车全链形成全球领先的产业集群与若干世界级龙头,从“并跑”走向部分环节“领跑”;高端外延设备、关键材料和最前沿器件结构完成主要国产替代。
- 长期 / 低置信度:在射频 GaN 顶级军工航天等高度封闭市场、以及下一代超宽禁带(Ga₂O₃ 氧化镓、金刚石等)新材料上确立全面优势,仍取决于基础研究与长期材料积累。
七、对不同角色,这意味着什么
- 对整车与电源系统厂:把功率器件路线(硅 IGBT / SiC / GaN)当成整车电气架构和 800V 平台的核心决策,尽早绑定 1~2 家有衬底保障的 SiC 供应商做联合验证;用规模订单换技术协同,既能压成本也是在扶持最有希望领跑的本土链。
- 对 SiC/GaN 器件厂:认清这是制造业而非资本故事——把资源压在衬底保障/垂直整合、8 英寸良率、车规可靠性数据和客户定点上,而不是单纯宣布产能;GaN 厂重点卡位数据中心电源等 AI 带来的高频高功率新需求。
- 对衬底/材料厂:这是中国半导体里少有的“上游卖铲人”位置,8 英寸低缺陷长晶、外延设备与热场/耗材国产化是价值最厚的攻坚点,应优先投入工程良率而非纸面尺寸。
- 对政策与投资:避免重复造衬底/器件产线的补贴内卷,把支持集中到 8 英寸良率攻关、车规与可靠性公共认证平台、设备材料协同上;尊重价格周期,让落后产能被市场出清,防止低水平扩产拖垮头部现金流。
结语:当竞争不按光刻的规则展开
第三代半导体最有启发意义的地方,是它证明了**“先进”不等于“纳米数更小”**。在一个被 EUV 和制程节点统治注意力的行业里,SiC 和 GaN 换了一套完全不同的考题:
- 它不拼最尖端光刻,线宽停在微米级,绕开了中国最被动的那道墙;
- 它拼材料长晶、衬底缺陷、8 英寸良率和车规信任——这些是工程、时间和产业配套问题,而中国手里恰好有全球领先的衬底产能、最完整的功率器件制造群和世界最大的电动车/光伏/数据中心需求市场。
这让宽禁带成为整个半导体纵深里,中国最有条件从追赶走向并跑、甚至局部领跑的一条赛道。但它也不奖励浮躁:长晶炉里的缺陷、车规路试的年限、价格周期的残酷,都不会因为资本热度而缩短。真正的领跑者,会是那些把衬底良率和车规信任一寸寸做扎实、并在 2025 年前后的价格战中活下来的公司。 对中国半导体而言,这条赛道的价值不只是省下几度电、几公里续航,更在于它提供了一个稀缺的样本:当规则不再由光刻定义,中国完全有机会坐在牌桌的前排。
数据口径与延伸
- 数据口径:宽禁带材料的物理参数(禁带宽度约为硅 3 倍、击穿场强约 10 倍、SiC 热导率约 3 倍)、SiC 衬底约占器件成本四到五成、6/8 英寸迭代、车规主驱渗透与单车价值量、SiC/GaN 市场规模与 2024—2025 年价格下行/阶段性过剩、国内外主要厂商份额等,来自 Yole Développement、TrendForce、各公司财报与行业研究的常见公开口径;具体比例、成本结构与市场规模随口径和周期差异较大,本文统一采用区间与量级表述。2024 年及以前为已公布值,2025 年为量级估计,车规定点与 8 英寸进度以厂商披露为准。
- 相关产业观察:中国为什么全力发展电动汽车(最大需求侧)、晶圆代工(特色工艺与成熟制程)、半导体设备与材料(衬底/外延设备)、存储芯片(同样的周期出清逻辑)、HBM 与先进封装。
- 工程背景:PWM 生成与电机/电源控制、继电器/电磁阀驱动、电源域与供电。
一句话总结:第三代半导体(碳化硅 SiC、氮化镓 GaN)是一条“不拼光刻拼材料”的差异化赛道——它们禁带更宽、击穿场强约为硅十倍、耐高温高频高压,却只用微米级工艺、完全不需要 EUV,价值和良率都藏在 2000℃ 长晶、6 转 8 英寸衬底缺陷、外延和以年计的车规认证里;电动车 800V 主驱、光伏储能、GaN 快充与 AI 数据中心电源点爆了需求,而世界最大的这些市场就在中国,加上天科合达/天岳等已是全球第一梯队的衬底产能,使它成为先进光刻受限下中国离前沿最近、最可能从并跑走向局部领跑的半导体领域——但它仍服从制造铁律,2025 年前后的价格战正在淘汰只靠补贴、衬底良率不过关的玩家,最终的领跑者属于把 8 英寸成本和车规信任一寸寸做扎实、并在周期中活下来的公司。