芯片的终端市场:需求结构、周期错位与增长引擎迁移
最后更新:2026-10-03
本文是产业观察的一篇。聊半导体的文章大多盯着供给侧——谁的光刻机、谁的制程、谁的产能——但真正决定这个行业谁赚钱、什么时候赚钱的是需求侧:芯片最终卖给了谁。本文接着汽车缺芯始末和存储的资本开支与商品周期的需求线往下讲,也把晶圆代工产能与资本开支周期里反复出现的「下游砍单」还原到它的源头:几千亿美元的芯片,最后到底流进了哪些终端市场,这些市场的呼吸节奏如何叠加成整个行业的周期。
本文要回答的问题
- 全球约 6000 亿美元的半导体市场,按终端拆开是什么样?手机、PC、服务器、汽车、工业各占多少?
- 为什么半导体行业的增长引擎经历了「PC → 手机 → 数据中心与 AI」的三次迁移,每次迁移对产业格局意味着什么?
- 2022 年为什么手机、PC 芯片崩盘的同时,AI 服务器芯片却一片难求?终端需求的周期为什么天然错位?
- 「单机硅含量」是怎么提升的?一辆电动车、一部 AI 手机比前辈多吃多少芯片?
- 什么是需求预测的牛鞭效应?终端销量 10% 的波动,为什么能变成芯片厂 50% 的订单波动?
一、总盘子:一个 6000 多亿美元的市场怎么分
先把总量立住。根据 WSTS(世界半导体贸易统计组织)的数据,全球半导体销售额 2021 年约 5560 亿美元,2022 年冲到约 5740 亿美元的历史高点,2023 年因存储和消费电子去库存回落到约 5270 亿美元,2024 年在 AI 与存储涨价的拉动下大幅反弹至约 6270 亿美元,2025 年预计进一步走向 7000 亿美元量级。这个盘子不是匀质的一整块,而是被切成几个脾气完全不同的终端市场。
按行业通行的拆分口径(各机构数字略有出入,量级一致),2024 年前后的终端需求结构大致如下:
| 终端市场 | 占半导体需求比例(约) | 典型芯片 | 增长状态 | 库存周期脾气 |
|---|---|---|---|---|
| 通信(手机为主) | 30% 上下 | SoC、基带、射频、存储 | 成熟,低个位数 | 快,3-6 个月一轮 |
| PC 与计算(含平板) | 25-30%(被数据中心侵蚀) | CPU、GPU、内存、SSD | 成熟萎缩后企稳 | 快,跟着渠道走 |
| 服务器/数据中心 | 20%+ 且快速上升 | AI 加速器、CPU、HBM、网卡 | 爆发,两位数 | 订单制,大单波动 |
| 汽车 | 8-10% | MCU、功率、传感器、座舱 SoC | 结构性高增长 | 慢,认证长、备货深 |
| 工业 | 10% 上下 | MCU、模拟、功率、FPGA | 稳定,随制造业景气 | 最稳,生命周期十年起 |
| 消费电子/IoT | 5-8% | SoC、连接、传感器 | 分散、碎片化 | 快但单个体量小 |
几个值得记住的要点。第一,手机和 PC 这两个「旧引擎」合起来仍然吃掉一半以上的芯片,它们的体量决定了行业周期的底色——这两个市场打喷嚏,全行业感冒。第二,数据中心是唯一占比快速抬升的板块,从十年前个位数升到现在五分之一以上,而且单位价值极高:一台 AI 服务器的半导体含量顶几百部手机。第三,汽车占比数字不大,却是增长故事的主角之一,因为它的单车硅含量在以肉眼可见的速度翻倍。
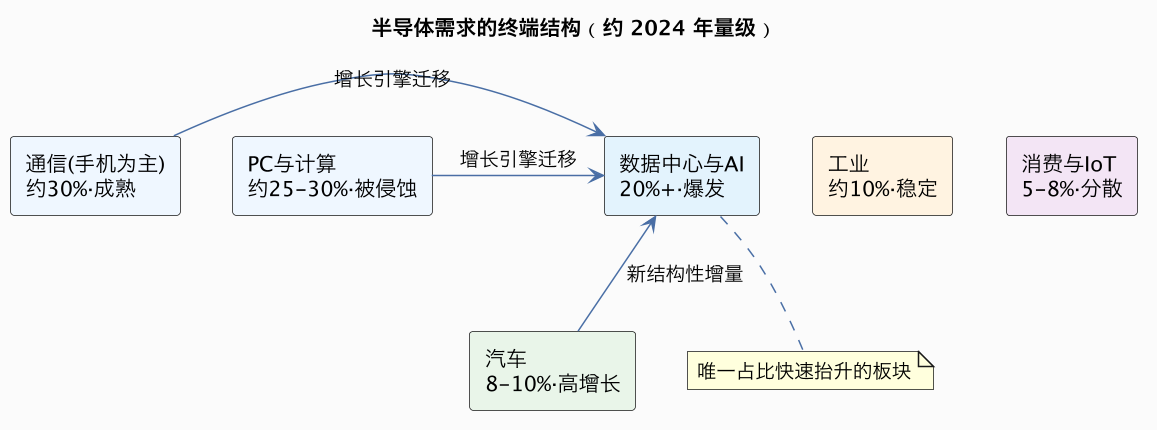
上图把六大终端的占比和增长状态画在一起:左边两块蓝色是成熟的老引擎,中间的数据中心是新引擎,汽车是正在爬坡的结构性增量。读这张图要注意比例尺背后的含义——数据中心 20% 的占比听起来不如手机,但它贡献了过去三年行业绝大部分增量,台积电、英伟达、SK 海力士的利润表都是这一块的注脚。
二、增长引擎的三次迁移:PC、手机、数据中心
半导体六十年的需求史,本质上是一部「杀手级终端」的接力史。每一代引擎的切换,都会重排整个产业链的座次。
第一棒是 PC(1980 年代到 2000 年前后)。 IBM PC 兼容机的普及让微处理器和内存第一次成为大宗需求,成就了英特尔和微软的 Wintel 双寡头,也养出了第一批存储大厂。这一时期的行业周期就是 PC 出货周期,英特尔一个财报预告就能让全球半导体股票跟着震。
第二棒是手机(2007 年 iPhone 之后)。 智能手机把「一人一机」变成现实,年出货量在 2015-2017 年摸到约 15 亿部的天花板。手机时代的赢家换了人:高通和联发科主导 SoC 与基带,ARM 架构取代 x86 成为出货主力,台积电靠给苹果代工 A 系列芯片吃下了最先进的制程红利,存储需求从 DRAM 扩展到 NAND 闪存。手机还顺便教会行业一件事:单机硅含量会持续上涨——从初代 iPhone 到现在,一部旗舰机的 SoC 晶体管数、内存容量、摄像头数量、射频前端复杂度都翻了好几倍,所以即使出货量见顶,手机市场的芯片金额还在缓涨。
第三棒是数据中心与 AI(2010 年代起,2023 年后爆发)。 云计算先把计算从企业机房搬进超大规模数据中心,服务器 CPU、网卡、SSD 成了稳定大宗;2022 年底 ChatGPT 引爆的大模型浪潮则把 AI 加速器推上了需求王座——英伟达数据中心业务的单季收入从 2023 财年的约 40 亿美元量级,两年内膨胀到每季数百亿美元,一家公司就把「计算」这个终端类别的内部结构彻底改写,GPU 与 HBM 的合计价值超过了服务器 CPU。
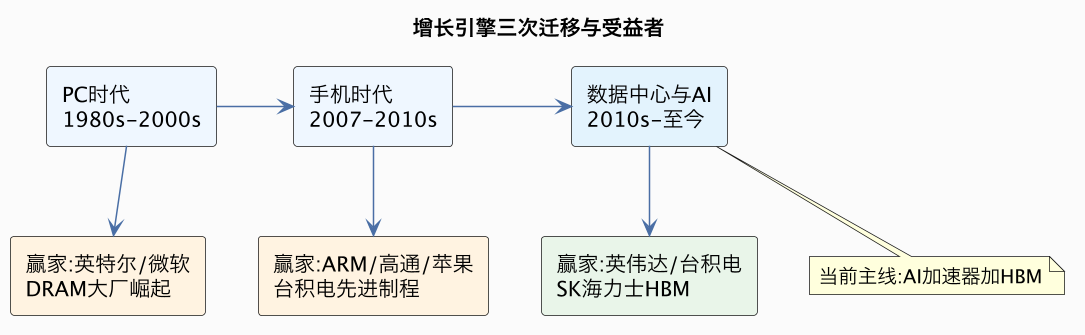
这张图的关键不在时间轴本身,而在每一棒下面的「赢家」框:终端引擎每迁移一次,产业链利润就整体易主一次。 这也是理解今天半导体格局的钥匙——英特尔在 PC 时代的护城河护不住手机时代的失地,而英伟达在图形时代攒下的并行计算资产恰好等来了 AI。关于这段故事,英伟达的崛起有完整展开。
三、周期错位:2022 年一半是海水,一半是火焰
终端结构讲完,再看周期。半导体行业每隔 3-4 年一轮大周期是常识,但 2022-2024 年这一轮给所有人上了一课:不同终端的需求周期不仅幅度不同,相位也不同——可以同时一个崩、一个爆。
2022 年发生了什么:手机端,全球出货从 2021 年的约 13.5 亿部跌到 2022 年的约 12 亿部、2023 年进一步探底至 11.5 亿部上下,创十年新低,安卓阵营渠道库存堆到几个月都消化不完,高通、联发科的营收连续多个季度同比下滑两三成;PC 端更惨,疫情期间的居家办公提前透支了换机需求,2022 年全球 PC 出货同比下滑约 16%、2023 年再跌约 14%,两年跌掉近三成的量,英特尔和 AMD 的客户端业务双双陷入历史性低谷。存储作为这两个市场的影子,2023 年 DRAM 和 NAND 价格腰斩,三星存储部门创下史上罕见亏损——这段细节见存储的资本开支与商品周期。
而同一段时间里,数据中心在干嘛?2022 年底 ChatGPT 发布,2023 年北美云厂商掀起 AI 资本开支竞赛,微软、谷歌、Meta、亚马逊四家的合计资本开支从 2022 年的约 1500 亿美元一路加到 2025 年预计超过 3000 亿美元,其中大头砸向 GPU 服务器。英伟达的 A100/H100 一卡难求,交付周期排到一年以后;HBM 从冷门存储品类变成三星、SK 海力士、美光争抢的战略高地。同一个 2023 年,手机芯片在砍单清库存,AI 芯片在加价抢产能——这就是终端周期错位最极端的一次实景演出。
| 终端 | 2022-2023 年需求表现 | 代表芯片的处境 |
|---|---|---|
| 手机 | 出货跌至约 11.5 亿部,十年新低 | 安卓 SoC 砍单、渠道去库存 |
| PC | 两年累计出货下滑近三成 | CPU/GPU 客户端业务历史性低谷 |
| 存储(影子市场) | DRAM/NAND 价格腰斩 | 三星存储罕见亏损、全行业减产 |
| AI 服务器 | 资本开支竞赛爆发 | H100 交期超一年、HBM 抢产能 |
| 汽车 | 前半段仍缺芯,后半段转库存过剩 | MCU 从炒货到天价回落 |
这张表里最容易被忽略的是最后一行:汽车芯片在 2022 年还在缺货(见汽车缺芯始末),到 2023 下半年却因为整车厂和 Tier 1 的超额备货反转为库存过剩,恩智浦、英飞凌、德州仪器相继下修指引。同一个「汽车」终端,两年内走完一轮完整的缺货—过剩循环,而它的邻居 AI 服务器正在爬升段的半途。相位差才是芯片周期真正的发动机。
四、单机硅含量:出货量见顶之后,钱从哪来
手机市场出货量 2017 年就见顶了,PC 更早,但这两个市场的芯片金额并没有同步萎缩——靠的就是单机硅含量(silicon content per unit)的提升。这是需求侧最重要的一条结构性逻辑:行业增长 = 终端销量 × 单机芯片价值,前一项见顶,后一项接棒。
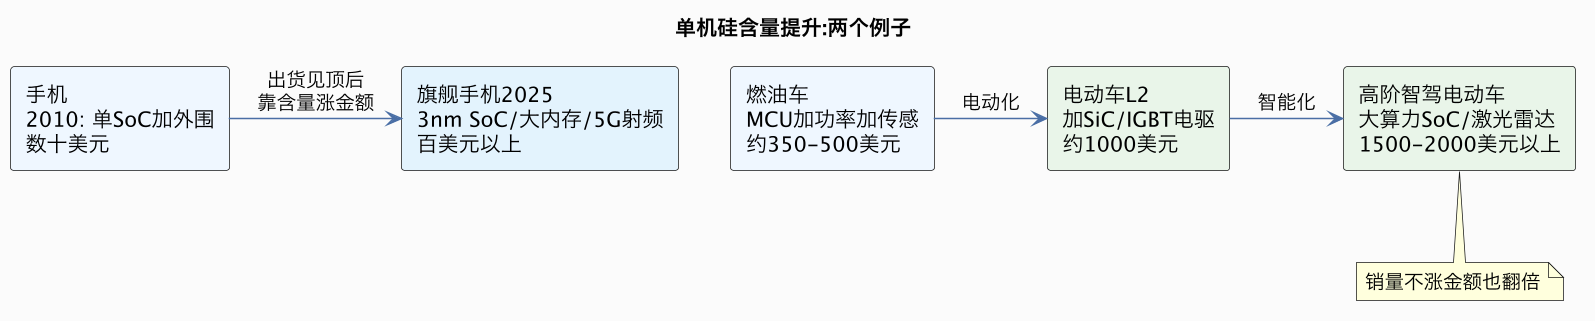
手机是最直观的例子。一部 2010 年的智能机,核心芯片是一颗应用处理器加少量外围;一部 2025 年的旗舰机里有:3nm 制程的 SoC(晶体管数百亿级)、12-16GB 的 LPDDR5X 内存、512GB 起的 NAND、3-5 颗摄像头对应的 CMOS 传感器与 ISP、一整套 5G 射频前端(功率放大器、滤波器、开关,单机射频芯片价值从 4G 时代的约 8 美元涨到 5G 旗舰的 25 美元以上)、独立的充电管理与音频芯片。行业估算,旗舰手机的半导体物料成本从十年前的几十美元涨到今天的一百多美元,「AI 手机」的端侧大模型需求还在把内存容量和 NPU 算力继续往上推。
汽车是更夸张的故事。一辆传统燃油车的半导体价值量约 350-500 美元,以 MCU、功率器件、传感器为主;一辆主流电动车加上 L2 级辅助驾驶,这个数字跳到 1000 美元上下——电驱逆变器里的 IGBT 或碳化硅 MOSFET 一项就要几百美元;一台搭载城市 NOA 高阶智驾的电动车,两颗大算力智驾 SoC(单颗售价数百美元)、激光雷达、十余颗摄像头,整车半导体价值量冲到 1500-2000 美元以上。也就是说,即使全球汽车年销量永远停在 9000 万辆,电动化加智能化也能让汽车芯片市场在十年内翻 2-3 倍——这是确定性最高的结构性增量,与周期无关。
五、库存周期差异与牛鞭效应:波动是怎么被放大的
为什么终端一点小波动,到了芯片厂就变成大地震?两个机制叠加:各终端库存周期不同,加上供应链逐级放大需求的牛鞭效应(bullwhip effect)。
先看各终端的库存脾气。手机和 PC 是「快周期」:产品生命周期一年左右,渠道链条短(品牌厂—ODM—代工),库存 3-6 个月就能完成一轮从缺到剩的循环,所以它们的波动传导快、去得快。汽车是「慢周期」:一颗车规芯片从设计导入到量产上车要 2-4 年认证,整车厂习惯深备货,一旦调整库存,动作慢但持续时间长——2020-2021 年缺芯时车企拼命超额下单,2023 年这批超额库存消化了整整一年半。工业是「稳周期」:一颗工业 MCU 的生命周期十年起步,客户以设备厂为主,需求跟着制造业资本开支走,波动最小、可预测性最强,这也是德州仪器、亚德诺这类模拟厂毛利率常年稳定的原因。
再看牛鞭效应。假设终端手机销量下滑 10%:品牌厂为了保险,向 ODM 砍单 15%;ODM 为了不压库存,向芯片原厂砍单 25%;芯片原厂判断需求恶化,向晶圆代工厂砍单 40%。终端 10% 的真实变化,经过三四级供应链的层层防御性反应,到最上游变成了 40% 的订单消失。 反过来补库存时同样逐级超调,2021 年车企「宁可多订三倍也不能再停产」的双倍下单(double booking)就是教科书案例。晶圆代工厂处在牛鞭的最末端,所以它的产能利用率波动永远比终端销量波动剧烈——这也正是晶圆代工产能与资本开支周期里「建产能要 2-3 年、需求变脸只要 2-3 个季度」这一根本错配的需求侧根源。
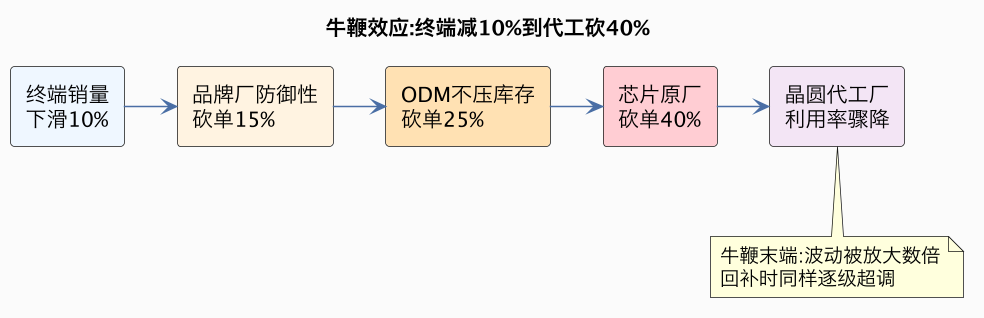
把「周期错位」和「牛鞭效应」合起来,就得到了行业波动的完整公式:总需求 = 多个不同相位、不同放大倍数的子周期叠加。 大多数时候它们互相抵消,行业温和增长;偶尔几个终端同向共振(2020-2021 年疫情刺激下全终端一起抢货,或 2022-2023 年消费端集体去库存),就出现历史级的紧缺与萧条。而 2023-2025 年的新情况是:AI 数据中心这个大体量、订单制的新终端加入,它的周期既不受消费渠道库存支配,也不跟汽车认证节奏走,让整个行业的「合成周期」比以往任何时候都难预测。
六、对从业者和投资者的三个推论
把上面的结构、周期、机制落到实用层面,有三个推论值得记住。
第一,看行业景气,拆终端比看总量重要得多。 「半导体市场增长 15%」这种数字几乎没有信息量——它可能是「手机 PC 复苏 5% + AI 爆发 60%」的平均值,对做消费芯片的公司和做 HBM 的公司是两个完全不同的世界。台积电每季财报按平台(HPC/手机/IoT/汽车/工业)披露收入占比,就是全行业最有价值的终端温度计。
第二,单公司分析先问「收入挂在哪个终端的哪个阶段」。 挂在汽车上的公司(恩智浦、英飞凌)波动慢但周期长,下行起来要忍一年半;挂在消费上的公司(汇顶、韦尔)弹性大反转快;挂在 AI 上的公司(英伟达、SK 海力士)赚的是订单制的钱,风险在资本开支叙事的拐点而非库存。估值倍数天然按终端分层,拿错参照系是最常见的误判。
第三,警惕「这次不一样」的线性外推。 单机硅含量提升是真实的长逻辑,但它挡不住牛鞭效应的短期反噬——2021 年所有人用「硅含量提升、缺芯常态化」解释涨价,2022 年就被消费电子库存教育了一遍。结构性增长决定斜率,周期性错位决定节奏,两者混为一谈是需求侧分析最常见的错误。
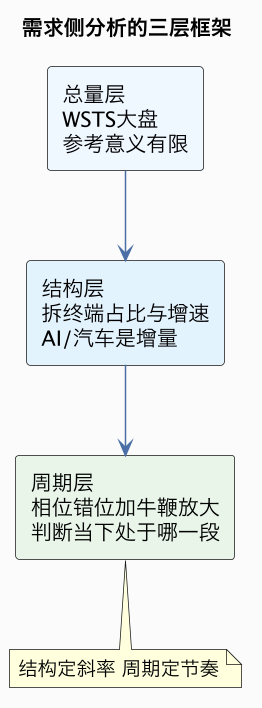
这一篇在知识体系里的位置
本文是产业观察「需求侧」视角的枢纽篇:向上,终端结构解释了英伟达的崛起为什么是「引擎迁移」而非单点奇迹;横向,汽车缺芯始末是牛鞭效应在单一终端的完整案例,存储的资本开支与商品周期是「影子市场」如何被手机 PC 周期拖入深渊;向下,晶圆代工产能与资本开支周期里的产能错配与砍单冲击,源头都在本文讲的需求相位差。读完这一篇,再回头看任何一家芯片公司的财报,先问「它的钱挂在哪个终端、这个终端走到周期哪一段」,分析框架就立住了。
总结
芯片终端需求市场是一个 6000 多亿美元、由脾气迥异的终端拼成的盘子:手机和 PC 贡献过半体量但已见顶,靠单机硅含量上涨续命;数据中心与 AI 是唯一的增长引擎,汽车是确定性最高的结构性增量;各终端库存周期天然错位、再被牛鞭效应逐级放大,把终端 10% 的波动变成芯片业的大起大落——看懂需求,先拆终端、再问相位,总量数字几乎不说明问题。