Arm 商业模式:IP 授权、版税与不造芯片的半导体帝国
最后更新:2026-10-03
本文是产业观察的一篇。半导体行业里最赚钱的公司通常都有自己的工厂或产品——英特尔造 CPU,台积电造代工晶圆,英伟达卖 GPU。但有一家公司的芯片年出货量按「百亿颗」计,全球几乎每一部智能手机、每一台平板、大量汽车 MCU 和物联网设备里都跑着它的指令集,它自己却一颗芯片都不造、一家工厂都没有。这家公司就是 Arm。它靠的正是本文要拆解的 Arm IP 授权模式:把处理器设计当成「知识产权」卖,向客户收一笔前置授权费(license fee),再按每颗出货芯片抽版税(royalty)。这套模式和 台积电的纯代工模式 一样,都是「不跟客户抢生意」的中立生意经,但变现路径完全不同;它也正面临 中国 RISC-V 商业化 所代表的免授权路线的正面挑战。与本文互补的还有 Chiplet 经济学——当芯片被拆成小芯粒拼装时,IP 授权的颗粒度和计价方式也在被改写。
本文要回答的问题
- Arm 不造芯片,那它到底卖什么?license 和 royalty 两笔钱各是怎么算的?
- 软核、硬核、架构授权(Architecture License)这三种授权有什么本质区别?苹果为什么必须买最贵的那种?
- 同样是指令集霸权,x86 为什么学不了 Arm 的授权模式?RISC-V 的「免费」又到底免掉了什么?
- 安谋中国(Arm China)为什么是个「既合资又近乎独立」的特殊存在?
- 软银 2016 年收购、2023 年重新 IPO 之后,Arm 的商业模式在 AI 时代面临哪些真正的裂缝?
一、从 Acorn 到 Arm:一家差点倒闭的英国小厂
Arm 的故事要从 1980 年代的英国剑桥说起。当时有一家叫 Acorn Computers 的小公司,靠给 BBC 做教育微型计算机起家。1983 年 Acorn 决定自研处理器——因为当时市面上的摩托罗拉 68000 和英特尔 80286 要么太贵、要么不适合它的低成本机器。两个工程师 Steve Furber 和 Sophie Wilson 带着一个小团队,用不到两年时间做出了 Acorn RISC Machine,也就是 ARM 这个名字的最初含义。这颗芯片只有约 2.5 万个晶体管,设计简单到功耗低得惊人——传说中第一次上电测试时,电流表几乎不动,工程师以为芯片坏了,结果发现它仅靠 I/O 口漏进来的电流就能跑。
低功耗这个「无心插柳」的特性,后来成了 Arm 统治移动世界的地基。1990 年,Acorn、苹果和 VLSI Technology 三方合资把处理器部门分拆出来,成立 Advanced RISC Machines Ltd.——ARM 三个字母从此换了含义。苹果当时正在为 Newton 掌上电脑找一颗低功耗处理器,投了 300 万美元占股 43%。Newton 本身失败了,但这次合资确立了 Arm 此后三十多年的立身之本:不做产品,只做授权,对所有客户保持中立。1998 年 Arm 在伦敦和纳斯达克两地上市;2016 年软银孙正义以约 320 亿美元(溢价 43%)将其私有化收购,喊出「为物联网时代下注」;2020 年英伟达试图以 400 亿美元收购 Arm,因全球反垄断机构集体反对于 2022 年告吹;2023 年 9 月 Arm 重新在纳斯达克 IPO,估值约 545 亿美元,成为当年全球最大 IPO。
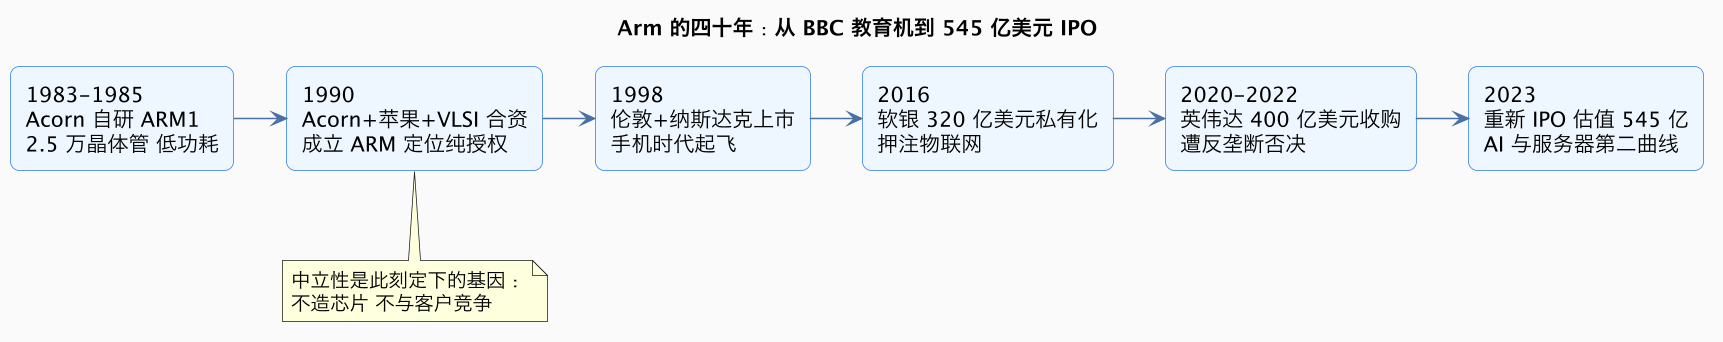
这条时间线里真正值得记住的不是金额,而是 1990 年那个决定。当时摩托罗拉、英特尔都做「设计+制造+销售」一体,唯独 Arm 选择把自己变成整个行业的水电煤——这个定位让它可以同时对诺基亚和摩托罗拉、对三星和苹果授权而不引发猜忌,生态才能滚大。
二、两笔收入:License 前置费 + Royalty 版税
Arm IP 授权模式的财务结构一句话就能说清:进门收一次钱(license fee),每卖一颗芯片再抽一次钱(royalty)。但这两笔钱的性质完全不同,组合起来才构成一台完美的印钞机。
License fee 是一次性的前置授权费。客户想拿到某个 Cortex-A76 核心或者 Mali GPU 的设计资料(RTL 代码或版图),先付一笔钱,金额从几十万美元到几千万美元不等,取决于授权的 IP 档次、客户规模和谈判地位。这笔钱对 Arm 的意义是「把研发投入提前变现」——一款新架构研发要花数年、几亿美元,license fee 让它在客户的芯片流片成功之前就已经回本。
Royalty 才是真正的长尾。客户的芯片量产出货后,每颗按芯片售价的一定比例(典型为 1%–2%,架构授权或低端 MCU 可能更低)向 Arm 缴纳版税。关键是:版税跟着客户的出货量走,而 Arm 的边际成本几乎为零。同一套 Cortex 设计授权给联发科,卖一亿颗还是十亿颗,Arm 不需要多花一分钱,收入却线性放大。2023 财年 Arm 营收约 26.8 亿美元,其中 royalty 约占六成、license 约占四成;全球基于 Arm 架构的芯片累计出货已超 2800 亿颗,近年每年出货约 300 亿颗。
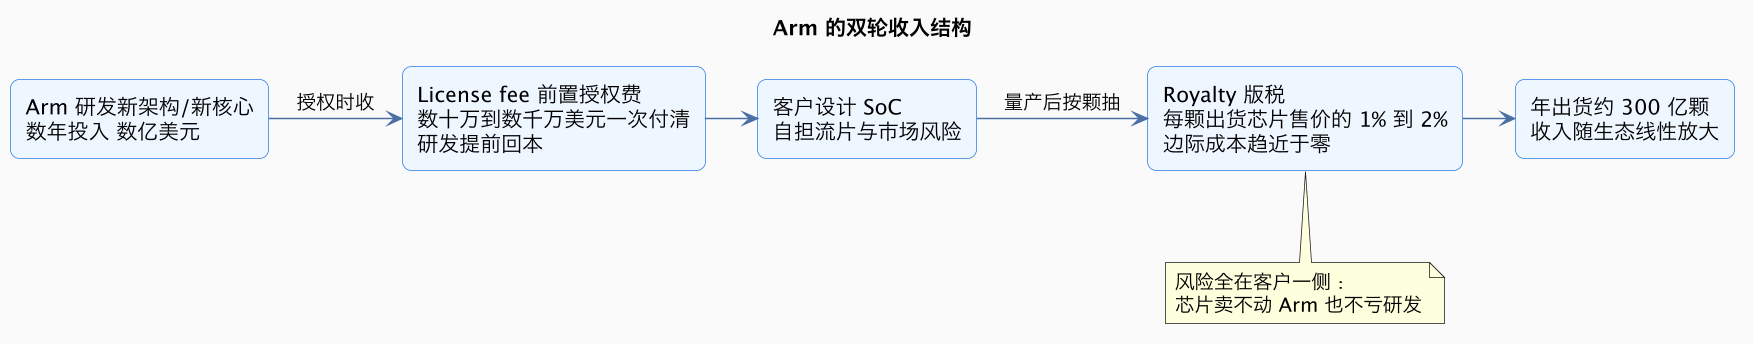
注意这张图里风险的位置。流片失败、市场误判、库存积压——这些半导体行业最要命的坑全部压在客户身上,Arm 拿的是「不管客户死活,只要行业总量在涨我就涨」的类收租生意。这也是为什么资本市场愿意给它远高于传统芯片公司的估值倍数。
三、三种授权:软核、硬核与最贵的架构授权
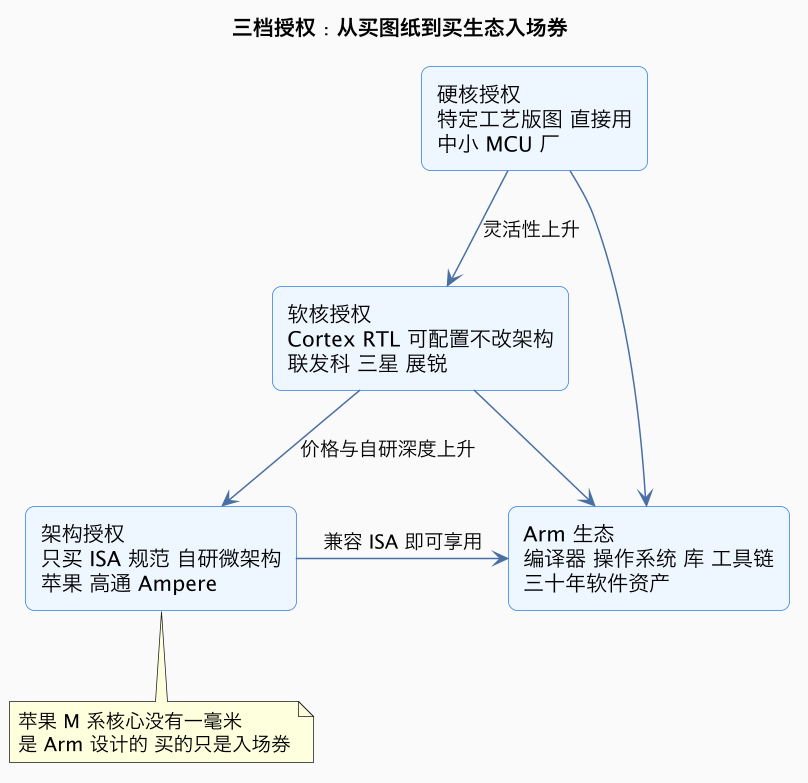
「买 Arm 授权」其实不是一件事,而是一个从轻到重的光谱。理解这三档授权,就理解了为什么苹果、高通、联发科和一家国产 MCU 小厂付给 Arm 的钱可以差几个数量级。
| 授权类型 | 客户拿到什么 | 能改什么 | 典型客户 | 价格量级 |
|---|---|---|---|---|
| 硬核(Physical IP) | 针对特定工艺优化好的版图 | 几乎不能改,直接用 | 中小芯片厂、IoT MCU | 最低,几十万到百万美元 |
| 软核(Processor License) | 可综合的 RTL 设计(如 Cortex-A78) | 可配 cache 大小、核数等,不能改微架构 | 联发科、三星、展锐 | 数百万到数千万美元 |
| 架构授权(Architectural License) | 指令集规范本身 | 自己从零设计兼容 ARM ISA 的微架构 | 苹果、高通、Nuvia(已被高通收购)、Ampere | 最高,数千万美元级 + 版税 |
最反直觉的是第三档。苹果 M 系列和 A 系列芯片里的 CPU 核心,没有一毫米是 Arm 设计的——苹果买下的只是 ARMv8/ARMv9 指令集的架构授权,然后用自己的团队(很多来自收购的 P.A. Semi)从零设计 Firestorm、Avalanche 这些微架构。Arm 卖给苹果的与其说是「设计」,不如说是「生态入场券」:兼容 ARM 指令集,就能直接享用 iOS/Android 之外整个 Arm 软件世界——编译器、操作系统、库、调试工具,三十年积累的软件资产全都可用。这正是 Arm IP 授权模式最精妙的定价逻辑:卖的不是图纸,是生态的兼容性。
高通则是另一个典型案例。它既有架构授权(自研 Kryo 核心),又在大量中低端芯片里直接用 Cortex 软核,两条腿走路。2021 年高通收购由前苹果芯片团队创办的 Nuvia,随后与 Arm 爆发授权费率诉讼——Arm 主张 Nuvia 的架构授权不能随并购自动转让给高通,双方打到法庭,2024 年底陪审团裁定高通胜诉。这场官司暴露了架构授权模式的核心张力:大客户越成功,越想把费率谈低;Arm 越依赖大客户,议价权越受侵蚀。
四、和 x86 比封闭,和 RISC-V 比免费
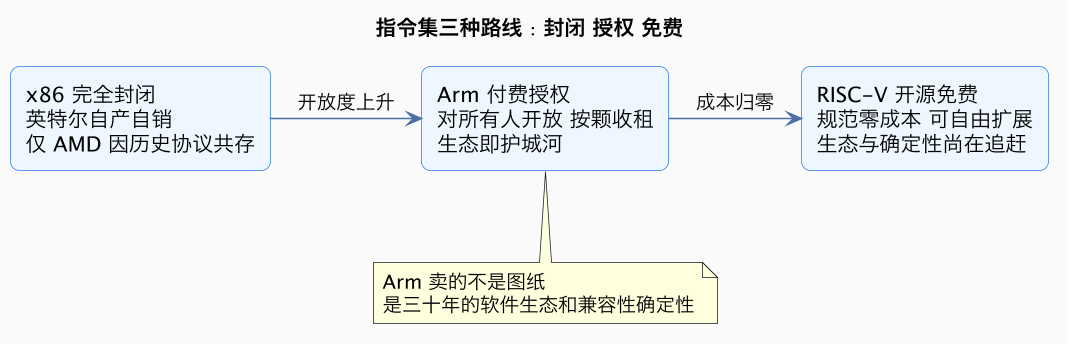
要理解 Arm IP 授权模式的稀缺性,最好的办法是把它放到指令集世界的另外两个极端中间对比。
x86 走「绝对封闭」:英特尔自己设计、自己制造、自己销售,指令集授权只存在于一纸 1982 年的旧约里——当年 IBM PC 要求必须有第二货源,英特尔被迫授权 AMD,这份交叉授权协议意外造就了今天唯一的 x86 双头格局。除此之外,没有第三家公司能合法地卖 x86 处理器。RISC-V 走另一个极端:指令集规范完全开源免费,任何人都可以设计兼容核心,一分钱授权费不用付。Arm 卡在正中间:授权,但收费;开放给所有人,但每颗芯片都要交租。
| 维度 | x86(英特尔/AMD) | Arm | RISC-V |
|---|---|---|---|
| 指令集获取 | 基本不可得 | 付费授权,三档可选 | 免费开源 |
| 谁能造芯片 | 仅英特尔、AMD 等少数 | 任何付得起授权费的公司 | 任何人 |
| 前置费用 | — | 数十万到数千万美元 | 0 |
| 按颗版税 | — | 芯片售价约 1%–2% | 0 |
| 软件生态成熟度 | 极成熟(PC/服务器) | 极成熟(移动/嵌入式,服务器在爬坡) | 快速建设中,高端工具链尚浅 |
| 兼容性保障 | 双头事实标准 | 单一架构委员会管控 | 碎片化风险,各厂可自由扩展 |
这张表能戳破一个流行误解:「RISC-V 免费,所以芯片一定更便宜」。版税通常只占芯片售价的 1%–2%,而一颗 SoC 的总成本里,流片费、EDA 工具费、验证人力、软件适配才是大头。选 Arm 的客户付钱买的恰恰是 RISC-V 免费但没给的东西——确定性和现成生态。反过来,RISC-V 真正的杀伤力不在省钱,而在两点:一是地缘安全(美国出口管制管不住一套开源规范,这也是中国厂商热捧它的核心动机,详见 中国 RISC-V 商业化);二是可自由扩展自定义指令,AI 加速器厂商可以往 ISA 里塞自己的张量指令而不受 Arm 约束。Arm 的应对是把授权价往下压、推更灵活的 Arm Flexible Access 订阅制(先上车后买票,设计定稿才按用到的 IP 付费),用商业模式创新对冲免费模式的侵蚀。
五、安谋中国:一个「合资又近乎独立」的特殊存在
Arm 版图上有一处无法被全球模板覆盖的例外——安谋中国(Arm China)。2018 年,Arm 把中国业务 51% 的股权以约 7.75 亿美元卖给由厚朴投资领投的中资财团,成立合资公司「安谋科技」。它不只是销售办事处:它拥有 Arm IP 在中国市场的独家分销权,更关键的是获得了在中国自研 IP 的权利——推出的「星辰」CPU、「周易」NPU、「玲珑」ISP 等自研产品线,基于 ARM 架构授权但归安谋中国所有。
这个架构的微妙之处在 2020 年彻底暴露:Arm 总部以「违规」为由罢免安谋中国 CEO 吴雄昂,吴雄昂拒绝交出公章和营业执照,双方僵持两年之久,直到 2022 年才完成换帅。一家持股不足 49% 的中国子公司,能和伦敦总部公开对峙两年,本身就说明这个合资体的事实独立性。对 Arm 总部来说,中国市场贡献约四分之一的营收,却又是最难管控的一块;对中国客户来说,安谋中国提供了一层「和美国实体清单之间的缓冲」——尽管这层缓冲在地缘压力升级时能撑多久,没人敢打包票。这一章提醒我们:IP 授权模式假设了全球统一市场,而地缘政治正在给这个假设打折。
六、AI 时代:ARMv9、Neoverse 与帝国裂缝
移动市场是 Arm 的基本盘——全球 99% 的智能手机 SoC 基于 ARM 架构——但手机出货量早已见顶,增长故事必须换主角。Arm 给出的答案是两条第二曲线。
第一条是数据中心。基于 ARM 架构的服务器处理器 Neoverse 系列,让亚马逊(Graviton,已迭代到第四代,部署超 200 万颗)、谷歌(Axion)、微软(Cobalt)和英伟达(Grace CPU)都推出了自研 Arm 服务器芯片。Arm 架构在服务器市场的份额从几年前的近乎为零爬升到 2025 年的两位数百分比,靠的是云服务厂商对能效比的极致追求——同样的机架电力预算,Arm 芯片能塞进更多算力。第二条是 AI。ARMv9 架构加入 SVE2 向量扩展,专门为机器学习和信号处理优化;2023 年起 Arm 又推出 CSS(Compute Subsystems)——把 CPU、互连、系统 IP 预集成成「半成品」,客户拿去加上自己的 NPU 就能快速攒出一颗数据中心芯片。CSS 本质上是在往上走一层:从卖单个 IP 升级到卖接近成品的子系统,单位授权价值更高,但也离「和客户竞争」的红线更近了一步——2024 年以来市场反复传出 Arm 考虑自研芯片的传闻,Meta 等客户的合作谈判时有所闻,一旦坐实,Arm 赖以为生的中立性将首次被自己打破。
裂缝还不止这一条。苹果、高通这些架构授权大客户的版税议价能力越来越强;RISC-V 在 IoT 和 MCU 低端市场持续蚕食,并逐步向安卓应用处理器高端爬升;高通诉讼案虽然赢了,却也把「Arm 想借并购涨费率」的意图公之于众,促使更多大客户评估替代方案。帝国的地基——生态网络效应——仍然深厚,但城墙上的裂缝数量,比过去三十年任何时候都多。
这一篇在知识体系里的位置
本文属于产业观察线,聚焦「半导体行业的中立性生意」这一母题。和它直接呼应的有三篇:台积电的纯代工模式 讲制造端「绝不和客户抢设计生意」的同类中立性,两篇对照能看出半导体产业链各环节的收租姿势;中国 RISC-V 商业化 是本文第四节的延伸,展开讲免费指令集路线的真实战况;Chiplet 经济学 则讨论当 SoC 被拆成小芯粒后,IP 授权按颗收租的计价逻辑会如何被改写。往上,本文也是理解 苹果芯片垂直整合 的前置——苹果正是 Arm 架构授权模式下走得最远的客户。
总结
Arm IP 授权模式的本质是「卖生态入场券、按颗收租、风险全归客户」:它自己不造一颗芯片,靠 license 前置费提前回本研发、靠 royalty 随全球每年约 300 亿颗芯片出货零边际成本放大收入,用三十年中立性换来 99% 智能手机的底层;但架构授权大客户议价、RISC-V 免费侵蚀、安谋中国的地缘张力,以及自研芯片传闻对中立性的动摇,正在给这座轻资产帝国划出真实的裂缝。
常见坑
- 以为 Arm 是芯片厂商——它一颗芯片也不造。
- 把架构授权想成「买了 Arm 设计」——苹果买的是指令集规范,核心是自己设计的。
- 用「RISC-V 免费」直接推导「芯片更便宜」——版税只占芯片售价 1%–2%,生态和验证成本才是大头。
- 忽略 royalty 的长尾属性——license 决定当下利润,royalty 决定十年后收入。
小结
读懂 Arm,就读懂了半导体行业最特别的一种活法:不与客户竞争、把风险留给别人、让生态替自己打工。下一篇可以看 EDA 三巨头,同样是「卖铲子」的中立生意,收费逻辑却完全不同。