SaaS/订阅制经济学:获客成本、留存、净收入留存与定价单位
更新时间:2026-10-03
为什么一家还在亏钱的软件公司,市场敢给它十倍甚至二十倍市销率的估值?答案不在利润表里,而在一套以「留存和扩张」为核心的算账方式里。本文是产业观察栏目的一篇,和云成本与 FinOps、从盒子到 Token:软件商业模式三十年互为补充:那两篇分别讲「云账单怎么算」和「商业模式怎么从卖断走向订阅」,本篇专注回答一件事——SaaS 订阅经济学这门账,到底是怎么算的。
本文要回答的问题
- CAC、LTV、churn、NDR 这些指标到底怎么定义,健康线画在哪里?
- 为什么 SaaS 公司早期普遍亏损,却被认为「越亏越值钱」?
- 月流失 3% 和月流失 5% 看起来差不多,五年后差距有多大?
- 按席位、按用量、按结果三种定价模式各有什么代价,AI 为什么正在掀翻按席位定价?
- Rule of 40 是什么,它如何给「增长换利润」的权衡划出及格线?
一、四个核心指标:CAC、LTV、churn、NDR
SaaS 这门生意的特殊性在于:收入是分月分年到账的,成本却是一次性花出去的。所以传统软件看「这一单赚没赚」,SaaS 要看「这个客户的整个生命周期值多少钱」。四个指标构成了这套账的地基。
CAC(Customer Acquisition Cost,获客成本):把一个潜在客户变成付费客户所花掉的全部销售和市场费用,除以同期新增客户数。注意是「全部」——广告投放、销售工资、渠道返点、市场活动都要算进去。一个常见错误是只算广告费,把 CAC 算低一半。
LTV(Lifetime Value,客户生命周期价值):一个客户从签约到流失,总共能贡献多少毛利。简化公式是 LTV = 月均毛利 / 月流失率。月流失率 2%、每个客户每月贡献毛利 5000 元,LTV 就是 25 万元。
churn(流失率):这个月没续费的客户(或收入)占比。客户数和收入两个口径要分开看:丢 10 个小客户和丢 1 个大客户,客户 churn 一样,收入 churn 天差地别。
NDR / NRR(Net Dollar Retention,净收入留存):去年同期的老客户群体,今年贡献的收入是去年的百分之几——包含他们流失的部分,也包含他们扩容、加购、涨价带来的扩张部分。NDR > 100% 意味着即使一个新客户都不签,收入也在涨。行业基准大致是:100% 及格,110% 以上优秀,Snowflake 巅峰期做到过 170% 以上,意味着老客户每年自己长大七成。
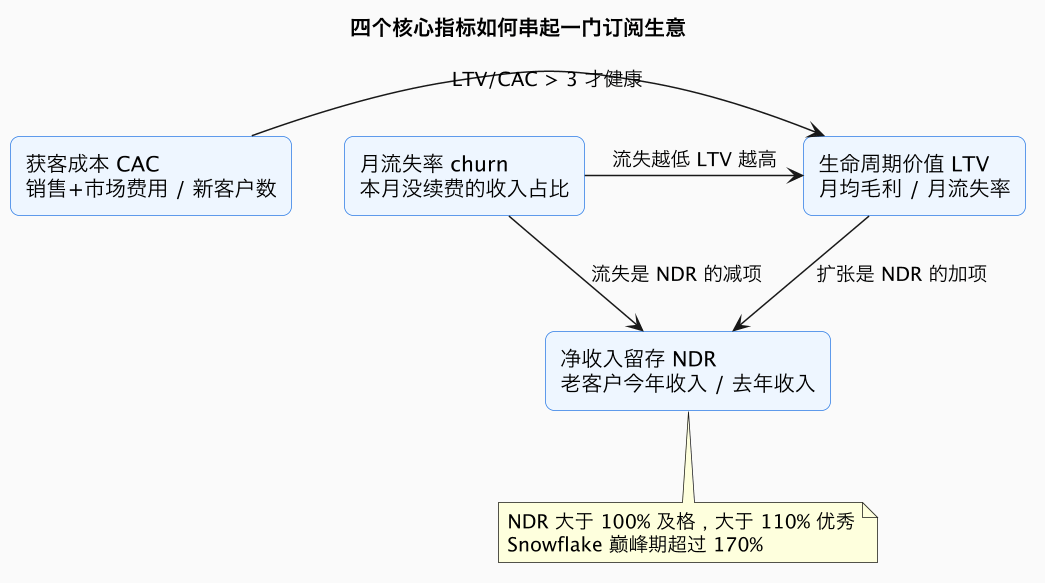
上图把这四个指标的关系画清楚了:churn 同时是 LTV 的分母和 NDR 的减项,所以它是整个系统里杠杆最大的变量。后面第三节会专门展开这一点。
二、J 曲线:为什么 SaaS 公司「越亏越值钱」
理解 SaaS 财报最需要破除的直觉是「亏损 = 烂公司」。卖断制软件签合同就确认收入,SaaS 不一样:销售的佣金、市场的投放这个月就花掉了,收入却要在未来 12 到 36 个月里逐月到账。于是增长越快,当期亏损越大——每新签一个客户,账面先亏一笔 CAC。
这就是著名的 SaaS J 曲线:获客成本砸在开头,现金流曲线先下探,等续费收入累积起来再掉头向上。关键判据有两个:
- LTV / CAC > 3:客户一辈子贡献的毛利至少是获客成本的三倍,这门生意才有得做;低于 1 是卖一单亏一单。
- CAC 回收期 < 12 个月:花出去的获客成本靠毛利多久回本。To C 自助产品要求几个月,企业级大客户可以放宽到 18 到 24 个月。
Slack 是教科书案例:它在高速增长期销售和营销费用常年占收入的 50% 以上,账面上大额亏损,但因为自助注册转化成本极低、团队协作有天然网络效应,CAC 回收很快,NDR 长期在 130% 上下,市场因此给出极高估值,最终 Salesforce 在 2020 年以 277 亿美元收购。
| 指标 | 不及格 | 及格线 | 优秀 |
|---|---|---|---|
| LTV / CAC | < 1 | 3 | > 5 |
| CAC 回收期 | > 24 个月 | 12 个月 | < 6 个月 |
| NDR(净收入留存) | < 90% | 100% | > 110% |
| 月流失率(中小企业客户) | > 5% | 3% | < 1% |
| 毛利率 | < 60% | 70% | > 80% |
这张表是投资人给 SaaS 公司体检时的常用基准线。毛利率单独值得说一句:纯软件 SaaS 毛利率普遍在 70% 到 85%,这是它区别于一切传统生意的本钱——但第五节会看到,AI 推理成本正在侵蚀这条线。
三、流失率的复利:月 3% 和月 5% 不是差一点
churn 的可怕之处在于它是按月复利的。月流失 3%,一年下来留存只有 (0.97)^12 ≈ 69%,也就是说年初 100 个客户年底剩 69 个;月流失 5%,年留存只剩 (0.95)^12 ≈ 54%,差不多腰斩。把镜头拉到五年:前者还剩 16%,后者只剩 4.6%。
| 月流失率 | 1 年后留存 | 3 年后留存 | 5 年后留存 |
|---|---|---|---|
| 1% | 89% | 70% | 55% |
| 3% | 69% | 33% | 16% |
| 5% | 54% | 14% | 4.6% |
| 8% | 37% | 5% | 0.7% |
高 churn 的破坏力还不止于存量蒸发。它意味着你每年都要花巨额 CAC 去「填坑」才能维持收入不变——一个年流失 46% 的公司,每年新签收入的一半以上只是用来补流失的窟窿。这也是为什么投资人对 churn 的敏感度远超对增长速度的敏感度:增长可以花钱买,流失是商业模式本身的漏洞。
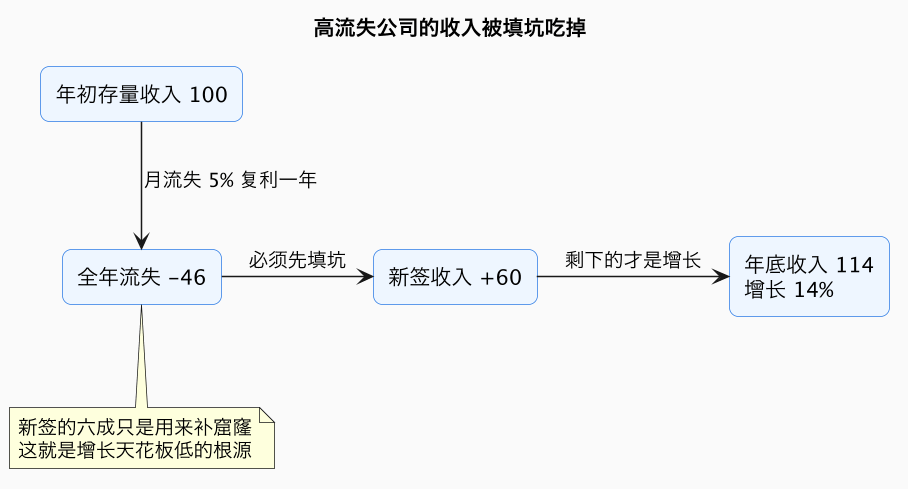
对应的反面是「负流失」:当老客户的扩容收入超过流失损失,NDR 突破 100%,增长就有了第二引擎。Snowflake 上市时披露的 NDR 高达 158%,意味着它即使把销售团队全部解散,收入每年还能自然增长近六成——这就是它能拿到当时软件股最高估值的根本理由。
四、定价单位之争:席位、用量、结果
定价单位是 SaaS 经济学里最容易被忽视、却最深地决定收入形态的选择。它决定了收入的可预测性、客户的扩张路径、以及 NDR 的天花板。
| 定价模式 | 代表公司 | 收入可预测性 | 与客户价值对齐 | NDR 天花板 | 主要风险 |
|---|---|---|---|---|---|
| 按席位(per seat) | Slack、Salesforce | 高 | 中 | 中(加人扩张) | 客户砍人头省钱 |
| 按用量(usage) | Snowflake、AWS | 低 | 高 | 高(用得越多越贵) | 收入波动、客户优化用量 |
| 按价值/结果(outcome) | 部分 AI 客服产品 | 低 | 最高 | 高 | 效果归因扯皮 |
| 混合(席位+用量) | HubSpot、Notion | 中高 | 高 | 高 | 定价页复杂 |
按席位是 SaaS 黄金时代的主流:定价简单、客户好预算、销售好报价。Slack 按活跃席位收费,团队用得越广、坐席越多,收入自然跟着组织扩张走。它的问题是收入和「人数」绑定,而人数是客户最想砍的成本。
按用量把收入和客户实际消费的资源绑定:Snowflake 按计算和存储用量计费,客户数据仓库用得越重,账单越大。这让 Snowflake 拿到了惊人的 NDR,代价是收入可预测性变差——客户一次查询优化就可能砍掉三成账单,这正是云成本与 FinOps里讲的 FinOps 实践对供应商收入的反噬。
按结果是最近几年 AI 公司带起来的实验:不按用了多少收费,按「解决了多少问题」收费,比如 AI 客服按成功闭环的工单数计费。它对齐了客户的真实 ROI,但把「效果归谁」的扯皮风险留给了自己。
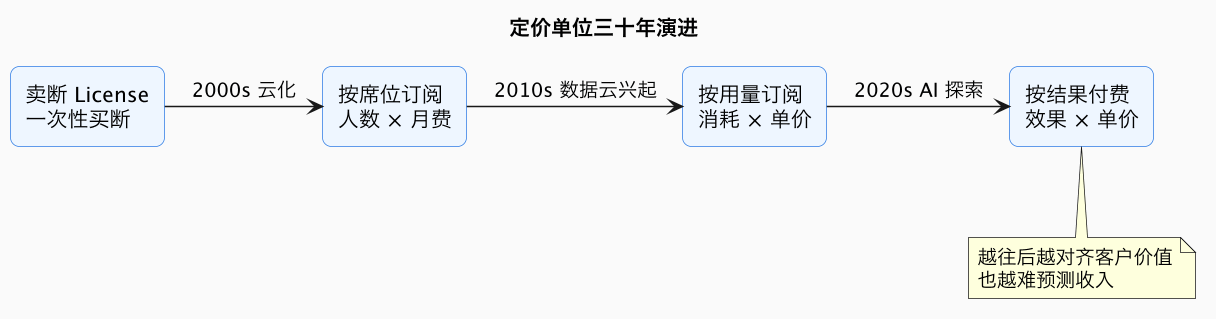
上图的演进方向一句话就能概括:定价单位越来越贴近客户拿到手的价值,供应商承担的计量和归因风险也越来越大。没有绝对正确的模式,只有和你的产品形态、客户采购习惯匹配的模式。
五、Rule of 40:增长与利润的及格线
SaaS 公司经常面对一个两难:是把钱砸进增长,还是收缩求利润?华尔街给出的简化答案叫 Rule of 40(规则四十):收入增长率 + 利润率 ≥ 40%,就算健康。增长 60%、亏损 20%,合计 40,及格;增长 15%、利润率 10%,合计 25,不及格。
这条经验法则的妙处在于它承认了「增长换利润」的合法性:你可以用负利润买增长,但两者之和不能太难看。它也给「增长放缓后怎么办」指了路——增速掉下来,就必须把利润率补上去。Salesforce 在 2023 年激进投资者进场后做的事就是教科书:裁员、砍办公室、把运营利润率从个位数拉到 30% 以上,用利润补上增速下滑,重新站回 Rule of 40 线上方。
和 Rule of 40 配套的还有几个常用体检指标:Burn Multiple(烧钱倍数)= 净烧钱 / 净新增 ARR,衡量每买一块钱新增年收入要烧掉几块钱,小于 1 是顶级效率,大于 3 说明增长质量差;毛利率前面说过,纯软件要守住 70% 这条线。
六、AI 时代的两次冲击:毛利和席位
SaaS 经济学正被 AI 从两头挤压。
第一头:毛利被推理成本侵蚀。 传统 SaaS 服务一个额外用户的边际成本接近于零,这是 80% 毛利的来源。AI 功能不一样:每生成一次答案都要消耗推理算力,用得越多成本越高。2024 到 2025 年,多家接入大模型的 SaaS 公司财报里都出现了毛利率下滑的归因说明。重度 AI 产品的毛利率可能从 80% 掉到 50% 到 60% 区间——这还是门软件生意,但不再是「零边际成本」的生意。Token 成本的快速下降(参见LLM 推理成本趋势)在缓解这个问题,但「成本随用量线性增长」的结构性变化已经发生。
第二头:按席位定价被 Agent 冲击。 按席位收费的逻辑前提是「软件的使用者是人,人数决定价值」。当 AI Agent 开始替人干活,一个原本 50 个坐席的客服团队可能缩到 10 个人加一队 Agent——客户的价值没少拿,席位收入却缩水八成。这正是为什么按席位模式的公司急着转向按用量或按结果计费:不是赶时髦,是定价单位的根基在松动。
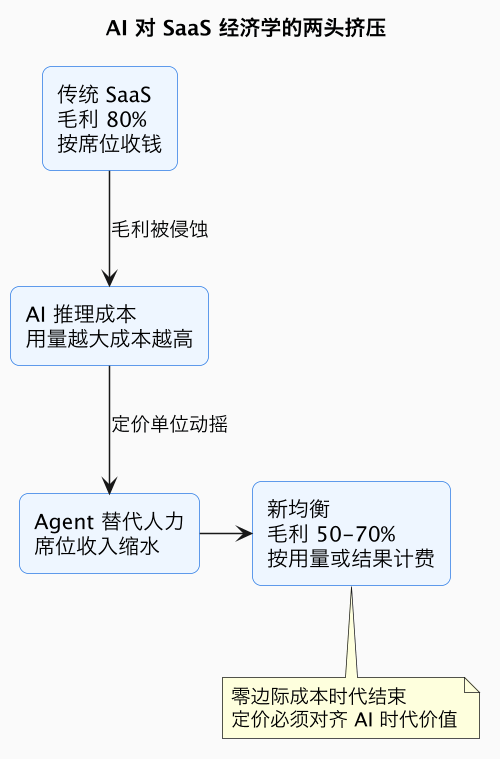
对从业者的启示很直接:做 AI 功能时要把单次推理成本当成 CAC 之外的第二个「单位经济」变量来盯;选定价模式时,先想清楚五年后你的客户是人在用还是 Agent 在用。
这一篇在知识体系里的位置
本文是产业观察栏目「商业模式」脉络的中间一环。往上游看,从盒子到 Token:软件商业模式三十年讲了卖断制如何演进为订阅制,本文的四个指标正是订阅制的算账工具;开源商业模式里 Open Core 和云托管的收费设计,同样套用 CAC/NDR 这套框架。往下游走,云成本与 FinOps是从客户视角看用量计费的另一面——供应商的 NDR 引擎就是客户的账单黑洞,LLM 推理成本趋势则决定第六节的毛利挤压何时缓解。技术侧的读者如果想看用量计费在系统层面如何实现,可以接着读平台工程里关于计量和内部平台的内容。
总结
SaaS 订阅经济学的核心只有一句话:这门生意不看单次成交看长期留存——CAC 是预付的赌注,LTV 靠低流失和高 NDR 滚出来,月流失 3% 和 5% 的复利差距五年后是生死之别,Rule of 40 给增长与利润的权衡划了及格线,而 AI 正在同时侵蚀毛利率和按席位定价这两个旧基石,逼着整个行业把定价单位重新对齐到用量和结果上。