台积电为什么不可替代:张忠谋、纯代工模式与先进制程的地缘资产
最后更新:2026-09-21
本文是产业观察的一篇。如果说这个时代有哪家公司"安静地卡住了所有人的脖子",那多半是台积电:你手里的 iPhone、数据中心里的英伟达 GPU、AMD 的 CPU,最核心的芯片几乎都由它一家代工。它不设计芯片、不做品牌,却比任何一家芯片公司都更让大国紧张。本文不重复《晶圆代工》对工艺节点的拆解,而是回答三个更本质的问题:纯代工这门生意是怎么被发明的、台积电的护城河为什么深到连美国都要哄着它、以及"去台化"建厂到底能不能再造一个台积电。
先说结论
- 台积电真正的发明不是某个工艺,而是"纯晶圆代工"这门生意本身。 在它出现之前,造芯片的必须自己建晶圆厂;张忠谋开创了"我只替你造、绝不和你竞争设计"的模式,一举解放了整个半导体产业,催生了高通、英伟达、苹果自研芯片这一大波无厂公司。
- 代工是半导体里资本最重、规模效应最强的环节,天生走向集中。 一座最先进晶圆厂投资两三百亿美元,只有把产能填满、把良率做到最高、把技术节奏踩得最准的玩家才活得下去——这是个赢者通吃倾向极强的游戏。
- 台积电最深的护城河是"信任"和"中立",不是单纯的设备。 客户敢把最机密的设计和最重要的订单交给它,是因为它几十年坚持不自己做芯片、不和客户抢生意;再加上稳定领先一两代的工艺和高良率,形成了"越用越离不开"的锁定。
- 先进制程正在变成"事实上只有一个赢家"。 英特尔制程掉队、三星受良率困扰,3/2 纳米最尖端订单高度集中到台积电一家,连最顶尖的客户都没有真正的第二选择。
- "去台化"建厂能分散政治风险,却极难复制台积电在台湾的完整生态、人才密度和成本效率。 亚利桑那厂能造先进芯片,但"能造"和"像台湾那样又便宜又快又密地造"是两回事。
一句话:台积电不可替代,靠的是"纯代工"开创的中立信任、重资产规模效应和几十年踩准每一代节点的工艺纪律共同焊死的体系——它的价值早已超过一家公司,成为全球科技供应链和地缘政治都押在上面的那块"硅资产"。
一、张忠谋的豪赌:凭空发明"我只替你造芯片"这门生意
要理解台积电的地位,先要理解它出现之前的半导体世界长什么样。
1970—1980 年代,半导体是 IDM(Integrated Device Manufacturer,垂直整合制造商)的天下。所谓 IDM,就是一家公司从设计、晶圆制造、封测到卖芯片全部自己干:英特尔、德州仪器、摩托罗拉、日本的 NEC 和东芝莫不如此。这套模式在当时是天经地义的,因为制造工艺和设计高度耦合,谁也不放心把自己最核心的设计交给别人的工厂。但它有一个极高的门槛:建一座晶圆厂贵得吓人,只有大公司玩得起。 无数有才华的小设计团队,光有好点子,却被"建厂"这座大山挡在门外。
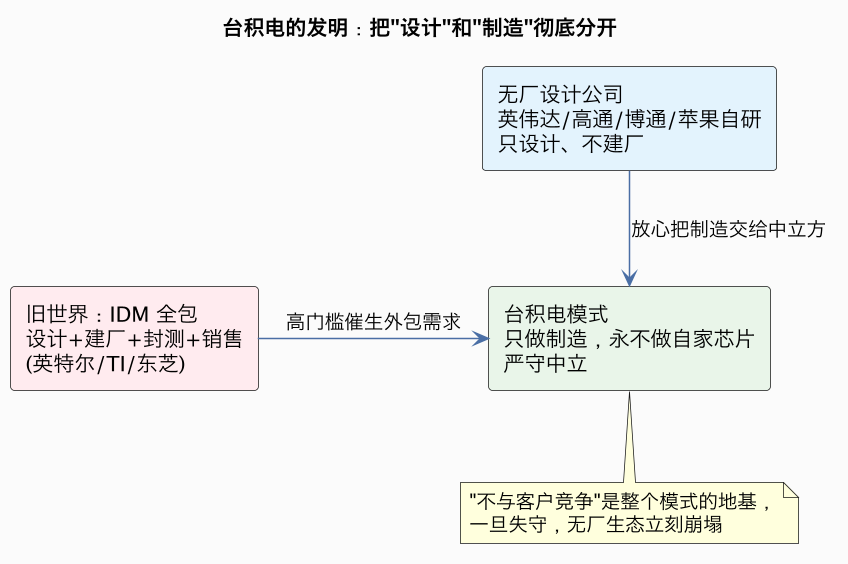
张忠谋(Morris Chang)看到的正是这个缝隙。他是华人工业史上极富传奇色彩的人物:麻省理工机械系毕业、在德州仪器做到资深副总裁、亲手把 TI 的半导体业务做大,深谙芯片制造的成本与规模逻辑。1985 年,54 岁的他应台湾方面邀请回台主持工业技术研究院,1987 年在新竹创立台湾集成电路制造公司(TSMC)。他做出了一个在当时堪称离经叛道、事后被证明重塑了整个行业的决定:台积电只做晶圆制造,永远不设计、不销售自己品牌的芯片。
这个决定的革命性怎么强调都不过分。它等于向全世界所有想做芯片、却建不起厂的公司做出一个承诺:你专心设计,我专心替你造,我绝不会用你的创意反过来和你竞争。 在一个充满猜忌的行业里,"中立"本身成了最稀缺的商品。于是奇迹发生了:
- 大量小型无厂(fabless)设计公司如雨后春笋般冒出来,因为它们终于能把制造外包给一个可靠又中立的伙伴——英伟达(1993 年创立)、高通、博通这批巨头的崛起,背后都站着台积电;
- 连原本是 IDM 的大公司,也开始把一部分订单外包给台积电,以降低建厂风险、调节产能;
- 最具标志性的是苹果。2010 年代苹果决定自研 A 系列、M 系列芯片,却完全不自己建厂,全部押注台积电代工——这既成就了苹果芯片的领先,也把台积电推上了先进制程的王座。
二、为什么这门生意天然走向垄断:资本、良率与学习曲线
如果说"纯代工"是台积电的商业模式创新,那么让它从"开创者"变成"垄断者"的,则是晶圆代工这门生意本身极端的经济结构。这是一个天生把弱者淘汰、把强者喂大的行业。
先看资本开支有多重。半导体制造是人类历史上单位投资最密集的工业活动之一,而且每一代新工艺的建厂成本都在指数级上涨。建一座成熟制程晶圆厂可能要几十亿美元,而一座最先进的 3/2 纳米晶圆厂,投资动辄两百亿甚至三百亿美元——其中最贵的是一台台上亿美元的 EUV 光刻机,一座厂要装几十台。更要命的是,这笔钱必须在赚到一分钱之前就先砸下去,而且赌错了一代、晚了半步,巨额投资可能就打水漂。 这已经不是普通的商业竞争,而是一场需要国家、银行和客户共同背书的资本豪赌。
在这种资本强度下,三个机制共同把行业推向集中:
第一是产能利用率的生死线。 晶圆厂一旦建成,设备折旧、人力、维护是刚性的,机器空转一天就是巨额亏损。代工模式的好处恰恰是客户足够多,可以"东方不亮西方亮"地把产能填满,把昂贵设备的利用率压到最高。利用率每高一点,摊到每片晶圆上的成本就低一截,报价就更有竞争力。规模最大、客户最多的玩家,成本反而最低——这是经典且残酷的规模正反馈。
第二是良率,也就是学习曲线。 同样一条工艺,刚跑通时可能一大半晶圆是废的,谁能更快地把良率从低爬到高,谁就赚钱。而良率的提升没有捷径,靠的是"多造、多测、多积累数据、多解决问题"。台积电造的晶圆越多、经手的客户和产品类型越丰富,见过的工艺坑就越多,工程团队的隐性经验(那种写不进手册、只能靠老师傅传帮带的 know-how)就越厚。这是一条用钱可以加速、却无法跨越的学习曲线,而台积电在这条曲线上已经领先跑了三十多年。
第三是技术节奏,也就是"踩准每一代节点"。 半导体行业有一条著名的摩尔定律节奏,每隔约两年代际就要推进一次。代工厂必须在客户需要的那个时间窗口,准时、稳定地把新工艺备好。台积电最可怕的地方,是它几乎从不失手:从 28 纳米、16 纳米,到 7 纳米、5 纳米、3 纳米,每一代都准时量产、快速爬坡,让最挑剔的苹果和英伟达敢把命根子押上来。一旦某家对手在某一代掉队,客户就会用订单投票离开,而失去订单又会削弱它投入下一代的能力——技术节奏上的一次失速,可能就是永久的衰落。
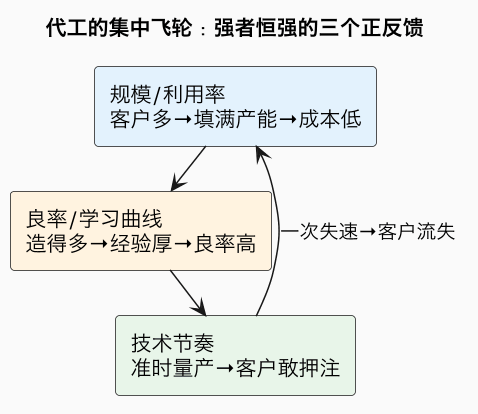
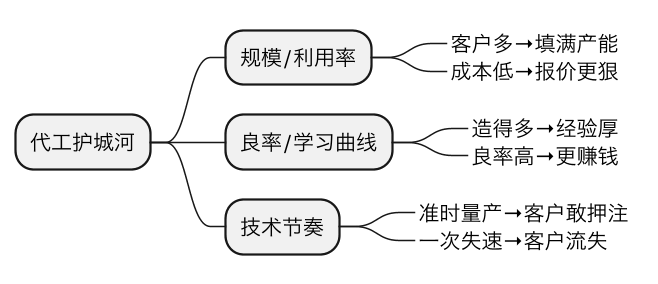
这三个机制叠加,构成了一个自我强化的飞轮,最终把先进代工推向"事实上只有一个赢家"的格局。这也解释了为什么这个行业里第二、第三名如此痛苦:三星有资金、有设备、也有自产芯片消化产能,却长期被先进制程良率不稳困扰;英特尔代工(IFS)雄心勃勃想抢回王座,却首先要弥补自身制程掉队的欠账。在一个资本、良率、节奏三重正反馈的市场里,领先者的优势会随时间复利增长,而不是被轻易追平——这正是台积电"不可替代"最硬的经济学根基。
三、最深的护城河是"信任":为什么客户不敢、也不愿离开
很多分析把台积电的优势归结为"设备好、技术强",这只说对了一半。设备是可以买的——三星和英特尔一样能买到最先进的 EUV。真正让台积电无可替代的,是一种更软、却更难复制的东西:客户的信任。
要理解这份信任有多金贵,先想想把芯片交给代工厂意味着什么。芯片设计是一家无厂公司的全部身家,一份设计版图里凝结了它最核心的知识产权和未来一两年的产品成败。把它交给代工厂,等于把命门交到别人手里。客户最怕的有两件事:一是代工厂把我的设计机密泄露给竞争对手,二是代工厂自己也做类似芯片,用我的创意反过来干掉我。
台积电用三十多年的纪律,把这两个顾虑都化解到了极致,而这恰恰是它商业模式里最聪明、也最难被复制的部分:
- 绝不做自家品牌的芯片。 这是张忠谋立下的铁律,也是"纯代工"的灵魂。正因为台积电不与任何客户竞争,高通、英伟达、苹果、AMD 才敢把最先进的设计放心交来。反观三星,既是代工厂,又自研手机芯片(Exynos),还是苹果手机的直接竞争对手——这种"既当裁判又当运动员"的身份,天然让客户心存戒备,生怕产能、工艺和机密偏向三星自家部门。
- 工艺信息严格隔离。 台积电服务着彼此是死对头的客户(比如同时给 AMD 和英伟达造芯片),却能做到客户之间的设计数据和工艺参数严格保密、互不泄露。这种信誉一旦建立,就是极厚的资产;一旦出一次丑闻,整个无厂生态的信任就会动摇。
- 关键时刻靠得住。 天灾、疫情、产能紧张时,台积电总能想办法保住最重要客户的供应。2021 年全球大缺芯,车厂停产哀鸿遍野,台积电却能挤出产能优先救助车用电客户——这种"长期伙伴"式的可靠,比单纯报价低更能绑定人心。
| 维度 | 台积电(纯代工) | 三星(代工+自产) | 客户的感受 |
|---|---|---|---|
| 是否与客户竞争 | 永不做自家芯片 | 自研手机芯片/手机 | 台积电更让人放心 |
| 客户机密 | 严格隔离,信誉卓著 | 存在利益冲突顾虑 | 中立性是关键 |
| 工艺领先性 | 稳定领先 1–2 代 | 先进但良率困扰 | 台积电更稳 |
| 产能保障 | 危机时优先保核心客户 | 优先喂自家部门 | 长期绑定 |
| 客户结构 | 苹果/英伟达/AMD 全押注 | 主要靠自家与少数客户 | 正反馈强弱不同 |
这份信任还会通过"协同设计"进一步加深。先进制程极其复杂,芯片设计必须和制造工艺紧密配合才能榨干性能。台积电不只是被动接单,它会在客户设计芯片的早期就深度介入,提供经过验证的工艺设计套件(PDK)、标准单元库、IP 模块和封装方案(如 CoWoS、InFO),和客户一起把芯片设计到"恰好能在台积电工艺上做到最好"。这等于把客户的设计流程也建在了台积电的地基上:一旦按台积电的工艺和 IP 把芯片设计出来,再想搬到别家工厂,要付出巨大的重新设计和验证成本。 这种技术锁定,加上前面的信任,构成了双重护城河。
所以更准确的说法是:台积电卖的表面是晶圆制造,本质是"让你安心、省心、并且离不开我"的一整套能力。 设备和技术可以追赶,但"几十年坚持不与客户竞争"所沉淀下来的信任,以及把客户设计流程深度焊在自己工艺上的锁定,是竞争对手极难靠砸钱复制的。这也是为什么哪怕地缘政治乌云密布,苹果、英伟达这些最精明的公司,依然把绝大多数先进订单留在台积电——不是不想分散风险,而是真的没有第二个同等可信的选择。
四、去台化:亚利桑那、日本、德国,能再造一个台积电吗
台积电最特殊的地方在于:它的工厂高度集中在台湾这座小岛上,而这片区域恰恰是全球地缘政治最敏感的热点之一。于是出现了人类商业史上罕见的一幕——世界头号强国不是要打压这家公司,而是要"求"它把工厂搬到自己家里。 各方"去台化"的布局,本质都是为了降低"台积电一旦出事,全球芯片断供"的风险。
先盘点这场全球建厂潮。台积电近几年陆续宣布:
- 美国亚利桑那:规模最大的海外布局,计划多座晶圆厂、投入数百亿美元,引进先进制程,甚至包含先进封装;美方不仅重金补贴,还以《芯片法案》相诱相逼;
- 日本熊本:两座厂,聚焦成熟与特色工艺及部分先进节点,由索尼、丰田、电装等日企参股并包销,资金与客户都很稳;
- 德国德累斯顿:聚焦车用成熟制程,由博世、英飞凌、恩智浦等车芯片大户合资,瞄准欧洲汽车工业心脏;
- 此外还有在东南亚布局封装测试等环节,形成"台湾为核心、多点分散"的格局。
表面看,这是台积电在向现实低头、把先进制造"还"给发达国家。但若往深一层看,会发现一个核心悖论:工厂可以搬,但台积电真正的能力很难整建制搬走。 难点至少有三层:
第一是人才密度。 台积电在台湾新竹、台南聚集了几十万经过严格训练、常年高强度协同的工程师和产线技工,那种"24 小时待命、问题不过夜"的工程师文化和密集人才网络,是几十年长出来的。海外建厂初期,往往要从台湾派遣大量骨干远赴重洋去"带"本地团队,成本高、磨合难、本地化人才培养非一日之功。先进制造的竞争,归根到底是一群人的协作密度,而这群人不是短期内能在异国复制的。
第二是完整的产业生态。 台积电在台湾并非孤岛:它周围密密麻麻聚集着上游的设备、材料、化学品、零备件供应商,下游的封测厂、设计公司,以及各种随叫随到的维修与服务商。一颗晶圆在台湾可以以极高效率、极短半径完成全部流转。把一座厂搬到亚利桑那,等于把这棵大树连根移栽,大量配套要么空运、要么重新在当地培育,效率和成本都要重新爬坡。
第三是成本与效率。 海外建厂的建设、人力、合规和运营成本普遍远高于台湾,亚利桑那项目就一度因成本远超预期而摩擦不断。客户愿意为"地缘安全"支付一定溢价,但芯片是高度成本敏感的商品,如果海外制造长期比台湾贵一大截,订单最终还是会用脚投票回到最划算的地方。
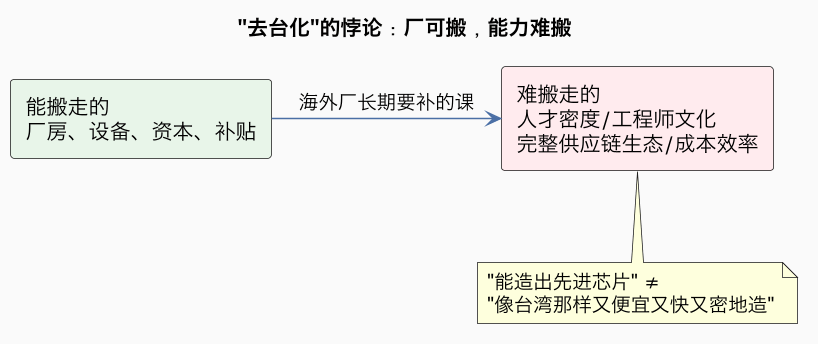
那么该如何客观评价去台化的意义?它确实达到了一个重要目标:把"先进芯片产能 100% 押在台湾"这种极端脆弱的单点风险,部分分散到了美国、日本和欧洲,哪怕这些海外厂更贵、爬坡更慢,作为"保险"是值得的。但它极难在海外复制出第二个与台湾同等效率的台积电,反而更可能形成一种新格局:台湾仍是技术最领先、效率最高、产能最密集的核心,海外厂作为服务本地市场、对冲政治风险的"卫星"存在。
这里还藏着一个微妙的博弈。台积电对外始终强调"台湾是根、海外是枝叶",既要满足各方政治要求,又不愿动摇自己在台湾的根本优势;而美国一边用补贴和压力要技术,一边也清楚——真正把台积电掏空、逼成一家平庸的美国公司,并不符合其利益,因为它要的是持续领先的芯片,而不是一堆昂贵却低效的厂。台积电的不可替代,在这场全球争夺中被展现得淋漓尽致:它不是被任何一方随意摆布的棋子,而是各方都离不开、都得小心维系的那块核心资产。 这也从侧面回答了标题之问——一座厂可以在亚利桑那建起来,但那个由人才、生态、信任和三十年纪律共同构成的"台积电",无法被轻易搬走或复制。
五、对工程师的启示
- 制造/工艺方向:先进制程里最值钱的不只是懂某个原理,而是能在真实产线上解决良率与稳定性问题的工程能力——这种"用出来的硬功夫"抗 AI、抗周期、最难被替代。
- 设计/前端:理解芯片设计如何依赖代工厂的 PDK、标准单元库与 IP,学会在工艺约束下做架构权衡,是芯片与系统工程师的核心素养。
- 职业判断:重资产、强规模效应、学习曲线陡峭的行业,领先者优势会复利累积;选择平台时,看清它处在哪条飞轮的什么位置,比追逐短期热度更重要。
相关与延伸
- 工艺节点与成熟制程主战场:晶圆代工:先进与成熟制程
- 制造与设计分工:Fabless 与 Foundry
- 代工皇冠上的设备:ASML 与 EUV 光刻机
- 先进封装如何成为新瓶颈:HBM 与先进封装
- 国产代工与算力管制:国产 AI 芯片与算力管制
一句话总结:台积电靠张忠谋发明的"纯代工 + 永不与客户竞争"模式,赢得了整个无厂时代的信任,又靠重资产规模效应、陡峭良率学习曲线和从不失手的技术节奏,把先进制程变成事实上只有一个赢家的游戏;海外建厂能分散"全部押在台湾"的地缘风险,却难搬走它的人才密度、完整生态和成本效率——台积电的不可替代,本质是信任、规模与三十年纪律共同焊死、连大国都要小心维系的那块硅资产。