半导体并购二十年:博通、高通的买买买,为什么把芯片行业买成了寡头游戏
最后更新:2026-09-21
本文是产业观察的一篇,也是这组十篇的收官。如果用一个词概括过去二十年芯片行业的暗线,"并购"一定排在最前面:数百家曾经各自精彩的公司,被一笔笔交易卷进少数巨头体内,每个细分市场最后几乎都只剩两三家寡头。博通用近乎冷酷的"买下—整合—提利润"打法从无到有长成巨头,英伟达、AMD、高通也都靠关键并购改变命运。本文不盘点财报,而是回答几个根本问题:芯片行业为什么非买不可、博通模式到底高明在哪,改变格局的大并购为什么有的成、有的被国家力量拦下,以及这场寡头化最终给创新、创业和工程师带来了什么。
先说结论
- 并购是被成本结构逼出来的生存策略。 先进芯片研发与建厂成本指数上升、客户(苹果、云厂商)议价权越来越强,单靠内生增长很难同时摊薄成本、补齐产品线,买现成的反而更快更稳。
- 博通是并购模式的极致样本。 它专挑市场领先、现金流稳的成熟业务买下,再强势砍成本、聚焦高利润,靠一连串收购滚成巨头,后来又用 VMware 大举转向软件。
- 并购重塑了几乎所有巨头的身位。 AMD 买 Xilinx 拿到数据中心与 FPGA 入场券,英伟达想买 Arm 补齐 IP 版图却功败垂成,高通买 NXP 被挡——交易背后越来越是反垄断与地缘政治。
- 行业因此高度寡头化:每个细分市场只剩 2–3 家。 这提升了效率与利润,却也抬高了创业门槛、削弱了价格竞争,并让"退出"比"上市"更成为创业公司的现实终点。
- 对工程师,寡头时代意味着平台选择更重要、被整合的风险真实存在,但巨头缝隙里的新兴方向(AI、第三代半导体等)仍是新机会的来源。
一句话:半导体并购二十年,是一场被成本和议价权逼出来、由博通们发挥到极致的行业大整合——它买出了效率和寡头,也买下了一个"独立小公司越来越难活"的时代,而决定一宗交易生死的,早已不只是钱,而是各国反垄断与地缘安全的红线。
一、不买就掉队:芯片行业的并购为什么如此频繁
要看懂这场持续二十年的并购潮,先得理解芯片行业一个冷冰冰的现实:在这个行当里,很多时候"自己慢慢做"反而是最贵、最危险的选择,而"买现成的"成了理性的生存策略。 并购不是 CEO 们的一时兴起,而是被行业的成本结构和竞争格局逼出来的。
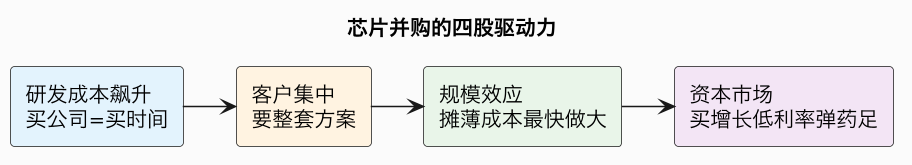
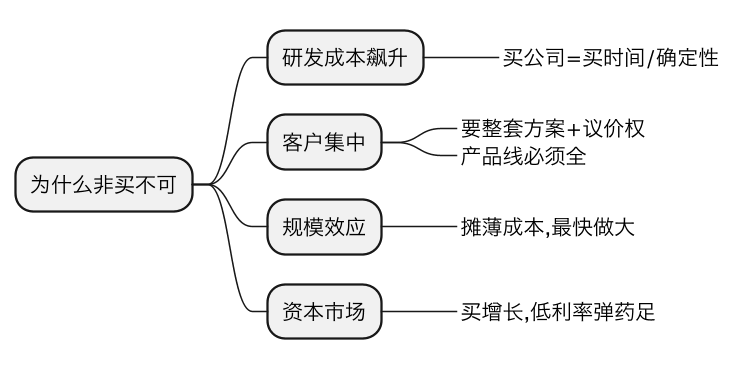
驱动并购的,主要有四股力量。
第一股:研发成本指数级飙升。 越先进的芯片,设计、验证、流片和软件投入越呈指数级上涨,先进 SoC 的研发动辄数亿、十几亿美元,还要养庞大团队。想进入一个新领域,从零自研不仅慢(可能错过一两代窗口),失败率也高。直接买下一家已经在该领域领先、有客户和成熟产品的公司,等于花钱买时间、买确定性——这在技术节奏极快的半导体里往往比自研划算。
第二股:客户越来越集中、议价权越来越强。 芯片下游在过去二十年也在集中:手机芯片高度依赖苹果、三星、小米等少数巨头,数据中心依赖几家超大云厂商,汽车依赖头部车企。这些大客户订单巨大,但也压价凶狠、要求供应商提供"一整套解决方案"而非单颗芯片。芯片公司若产品线不全、规模不够,在大客户面前既没有议价权,也拿不下整体方案订单,于是要靠并购把产品线拼全、把规模做大。
第三股:规模效应。 和代工、电池行业一样,芯片设计公司规模越大,越能摊薄研发与固定成本、支撑更先进工艺、吸引更多人才,单位成本和抗风险能力都更强。并购是最快做大规模的方式,一次收购就能把营收、客户、市场份额一次性抬上去。
第四股:股东与资本市场的压力。 上市公司要持续增长,当一个细分市场成熟、内生增长见顶,通过并购进入新市场、做出"增长故事",是管理层取悦资本市场的常见手段;而低利率环境也为大规模并购提供了便宜的弹药。
二、博通:一家靠"买买买"长出来的巨头
在半导体并购的舞台上,博通(Broadcom)是最特殊的一个主角——它不是一家"做着做着顺手买几家公司"的老牌巨头,而几乎是一家被并购从零"组装"出来的公司。它的扩张轨迹和整合手法,把资本在芯片行业里的算计发挥到了极致。
博通的前身可以追溯到安华高(Avago),而安华高又是从安捷伦(Agilent)、更早可上溯惠普的半导体部门分拆而来。真正让它脱胎换骨的,是 CEO 陈福阳(Hock Tan)。这位以强硬、务实、极度聚焦股东回报著称的掌舵人,确立了一套非常清晰、近乎公式化的并购打法:
- 只买"市场第一或第二"的成熟业务。 他不赌早期、不追概念,专挑那些已经在细分市场占据领先、客户稳定、现金流强劲的资产——比如无线芯片、宽带通信、企业存储、网络芯片等。买下来就等于买下了一个能持续"印钞"的龙头位置。
- 强势整合、砍掉一切不赚钱的东西。 收购完成后,博通会果断削减研发中"看不到短期回报"的项目、裁撤冗员、剥离非核心业务、聚焦高毛利产品,把运营效率和利润率拉到极致。
- 用现金流支撑下一笔收购。 成熟龙头持续产生的稳定现金,又成为撬动更大并购的弹药,形成"买龙头→榨出现金流→买更大龙头"的滚雪球循环。
让博通名声大噪的,是 2016 年以约 370 亿美元收购老牌芯片巨头博通(Broadcom),并干脆沿用"博通"这个更响亮的名字,一举从一个中型厂商跃升为顶级芯片公司。此后它又接连吃下 Brocade(网络)、CA Technologies(企业软件)、赛门铁克企业安全业务,并在 2023 年以约 610 亿美元(连同债务约 690 亿)收购虚拟化软件巨头 VMware,把整合的手从硬件彻底伸向高利润、强粘性的企业软件。
| 博通手法 | 具体做法 | 目的 |
|---|---|---|
| 选标的 | 只买细分市场前两名的成熟龙头 | 确保现金流与定价权 |
| 整合 | 砍长期研发、裁员、剥离非核心 | 拉高利润率 |
| 聚焦 | 只留高毛利、客户粘性强的产品 | 不做低质增长 |
| 滚动 | 用现金流买更大标的 | 滚雪球式扩张 |
| 转软件 | CA/赛门铁克/VMware | 追求更高利润与订阅收入 |
博通模式之所以有效,是因为它看透了半导体生意的另一面:那些成熟、标准化、客户切换成本高的"现金牛"业务,虽然不再性感、增长有限,却能凭借垄断地位和强粘性长期产生高利润。 很多技术情怀浓厚的公司舍不得砍研发、什么都想做,博通则冷酷得多——它不为技术理想买单,只为股东回报和现金流服务。收购 VMware 后,它同样用提价、改订阅制等方式强化变现,引发过不少客户抱怨,却也让利润更加丰厚。
当然,这种纯粹财务导向的打法也饱受争议:批评者认为它过度削减前瞻研发、是在"吃"买来的老本,长期可能损害创新;而且高度提价会把成本转嫁给客户。但从商业结果看,博通确实用二十年时间,把一个小小的分拆部门,滚成了全球举足轻重的科技巨头。它是"并购资本主义"在芯片行业最锋利的样板,也给整个行业立了一个残酷的标杆——在成熟赛道里,谁更敢整合、更敢砍、更敢提价,谁就能把利润做到极致。 博通之外,更多巨头的命运则系于几桩惊心动魄、甚至被国家亲手拦下的超级并购。
三、超级并购的成与败:当反垄断和国家安全成为主角
博通之外,过去十年最引人注目的,是几桩足以改写行业版图的超级并购。它们的结局清晰地传递出一个新趋势:当芯片公司大到一定程度,一笔交易能不能成,决定权越来越不在买卖双方手里,而在各国反垄断审查和国家安全红线。
先盘点几桩最具标志意义的交易:
AMD 收购 Xilinx(赛灵思,约 490 亿美元,2022 年完成)。 这是一次成功且精准的补强。Xilinx 是 FPGA(现场可编程门阵列)的双寡头之一,产品在数据中心、通信、汽车、工业、国防等高端市场利润丰厚。AMD 买下它,一举补齐了与英特尔(旗下有 Altera)对抗的版图,获得了 FPGA、嵌入式和高利润业务,显著增强了在数据中心的整体竞争力。这是"用并购补齐短板、提升身位"的经典成功案例。
英伟达试图收购 Arm(安谋,2020 年宣布,约 400 亿美元,2022 年放弃)。 这是一桩"如果成真将震动整个行业"的超级交易。Arm 以低功耗指令集和 IP 授权模式,几乎是全球智能手机芯片的底座,授权了高通、苹果、三星等无数公司。英伟达若把 Arm 收入囊中,等于在 GPU 之外再握住整个移动与嵌入式世界的 IP 咽喉。但正因为 Arm 太关键、太"中立基础设施",全球监管机构和 Arm 的众多授权客户都强烈担忧——它们害怕英伟达这个竞争对手控制了自己赖以生存的 IP。最终在多国反垄断与安全审查压力下,交易被迫终止。
高通收购 NXP(恩智浦,约 440 亿美元,2018 年因未获全部监管批准而放弃)。 NXP 是汽车芯片、射频与嵌入式处理的龙头,高通本想借它降低对手机市场的依赖、大举切入汽车与物联网。但交易因迟迟无法获得关键监管放行(被广泛解读为当时中美贸易摩擦背景下的博弈)而流产,高通被迫收手。
| 并购 | 金额量级 | 结果 | 关键原因 |
|---|---|---|---|
| AMD × Xilinx | ~490 亿美元 | 成功 | 补强 FPGA/数据中心,审查通过 |
| 英伟达 × Arm | ~400 亿美元 | 失败 | 太关键,全球反垄断+客户反对 |
| 高通 × NXP | ~440 亿美元 | 失败 | 未获全部监管批准(地缘背景) |
| 博通 × VMware | ~610 亿美元 | 成功(附条件) | 转向软件,附反垄断整改条件 |
还有一桩更早、意味深长的未遂事件:2017—2018 年博通曾试图恶意收购高通,若成则会诞生一个掌控无线通信命脉的超级巨头,但最终被美国政府以国家安全为由直接叫停。这说明并购的红线不仅是"反垄断",更直接绑定了国家的产业与安全利益。
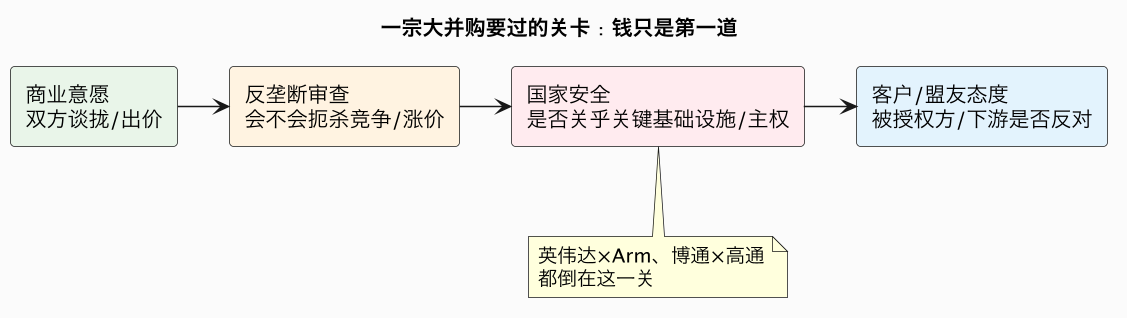
这些成与败合在一起,揭示了半导体并购的一个本质变化:芯片已经不只是商品,而是基础设施和战略资产。 当一宗交易可能让某个巨头握住全行业都依赖的 IP(Arm)、或掌握通信/国防关键环节(高通/博通),各国政府就会从"维护市场竞争"和"保障国家安全"两个角度强力介入。企业哪怕资金充足、双方情愿,也可能被一纸审查否决。
四、寡头化之后:效率、门槛与工程师的处境
二十年并购大整合,最终把半导体行业塑造成了一个高度寡头化的格局:今天几乎每个细分市场——CPU、GPU、FPGA、存储、模拟、射频、设备、材料乃至 EDA——都只剩两三家、甚至一家主导。 这种格局带来的影响是多面的,看清它们,比单纯唱衰或叫好都重要。
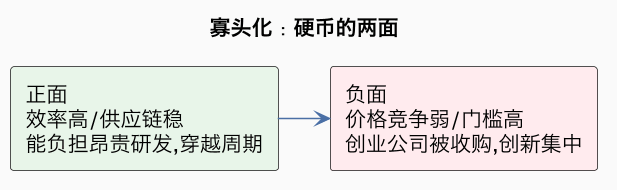
先看积极的一面。整合确实提升了效率:巨头把重复的研发、销售和产能合并,资源更集中,能支撑得起越来越昂贵的先进工艺与长期研究;大规模运营也让供应链更稳定、质量更可控。对客户而言,和少数成熟寡头打交道,产品路线清晰、长期供货有保障(尤其在车规这类需要十年以上供货承诺的市场)。寡头们凭借规模和利润,也更有能力穿越半导体残酷的周期低谷。
但代价同样真实,而且正越来越明显:
- 价格竞争减弱:竞争对手变少,寡头在成熟市场有更强的提价能力(博通收购 VMware 后的大幅提价就是典型),成本最终转嫁给下游企业和消费者。
- 创业门槛抬高:每个赛道都被资金、专利和客户生态雄厚的巨头锁死,新创小公司想正面挑战几乎不可能,只能在巨头顾不到的狭窄缝隙里求生。
- "退出"取代"独立长大":在寡头时代,绝大多数芯片创业公司现实的终点不是长成下一个英特尔,而是被巨头收购。并购固然为创业者提供了退出通道,但也意味着许多潜在的独立巨头还没长大就被吞并进巨头体内。
- 创新集中化的风险:当资源和人才高度集中到少数公司,那些短期不赚钱、却可能孕育颠覆的探索,容易在巨头追求利润(尤其博通式整合)中被砍掉。
那么工程师该如何面对这样一个寡头时代?有几点务实的判断:
第一,平台选择比以往更重要。 在资源、人才和项目都向头部集中的行业,加入或绑定一个处于上升飞轮上的平台,能获得的项目密度、技术视野和成长速度,往往远高于在边缘化的小公司里重复造轮子。
第二,"被整合"是要提前纳入职业规划的现实。 如果所在公司是大概率被收购的标的,要想清楚收购方整合后业务会不会被砍、团队会不会散、自己的技术栈是否仍然值钱,并让自己始终保持"随时能在市场上被认可"的硬实力。
第三,巨头的缝隙里仍在长出新机会。 寡头锁死的是成熟存量市场,但每一次技术范式转移都会打开新空间——AI 算力与推理、第三代半导体、先进封装、车规与工业、卫星与边缘智能,这些快速变化的方向恰恰是巨头体系尚未完全覆盖、新公司和工程师能凭真本事出头的地方。
第四,让自己的能力"跨边界"。 当单纯做某个模块的工作越来越容易被整合或自动化,兼具软件+硬件、算法+系统、技术+产业理解的复合能力,才是在寡头时代保持主动的根本。
相关与延伸
- 代工寡头化:台积电为什么不可替代
- 存储寡头与强周期:存储芯片:DRAM/NAND
- 设备与材料寡头:造芯片的机器、日本半导体兴衰
- 英伟达靠全栈扩张:英伟达的崛起
- 被并购重塑的行业之一(云/软件):云计算商业史
一句话总结:半导体并购二十年,是一场被研发成本飙升、客户集中议价、规模效应和资本市场共同逼出来的行业大整合——博通把"专买龙头、强势砍成本、榨出现金流、再买更大标的"的打法发挥到极致,靠收购博通、CA、VMware 从分拆部门滚成软硬通吃的巨头,AMD 买 Xilinx 成功补强,而英伟达买 Arm、高通买 NXP、博通吞高通则被各国反垄断与国家安全红线亲手拦下;最终每个细分赛道都收敛为两三家寡头,整合带来了效率和稳定,也买出了更高的门槛、更弱的价格竞争和一个"独立小公司越来越难长大"的时代——对工程师而言,选对平台、为被整合做好准备,并在巨头缝隙的技术新范式里锤炼跨边界的硬能力,才是在这场寡头游戏中保持主动的根本。