云计算商业史:AWS 怎样凭空开出一片市场,阿里云又凭什么追上来
最后更新:2026-09-21
本文是产业观察的一篇。今天无论创业公司还是银行、政府,默认都把系统放在"云"上,云计算已经像水电一样理所当然。但把时间倒回二十年,"把公司最核心的数据和系统,放在一家电商公司的电脑上"听起来简直是天方夜谭。本文要讲的,正是这门 21 世纪最重要的生意是怎么被凭空创造出来的:为什么开创者是卖书起家的亚马逊而不是 IT 巨头,AWS 凭什么一路领先,被群嘲多年的阿里云又如何在自研系统的苦熬里追成全球第三极,而 AI 浪潮为什么让云战争又一次推倒重洗。
先说结论
- AWS 的诞生是个"副产品"。 亚马逊为了应付电商的洪峰流量、把内部的服务器和 API 能力模块化,贝索斯敏锐地意识到这套基础设施能力可以租给别人——一个内部工具意外开出了一片全新市场。
- 巨头集体看走了眼。 IBM、惠普、微软这些靠卖服务器和软件授权赚钱的公司,本能地排斥"按量出租、还更便宜"的云,因为它会革自己的命;等它们醒悟,AWS 已领先多年。
- 阿里云是被逼着自研、又差点被放弃的"苦孩子"。 早期连换负责人、内部质疑、买不到也用不顺国外方案,王坚团队硬着头皮自研飞天系统,在连年亏损和群嘲中熬了近十年才站稳。
- 云是规模效应和转换成本极强的生意,天然走向寡头。 数据中心越建越大、成本越低、服务越全,客户一旦把系统深度建在云上就极难搬走,先发优势会复利累积。
- AI 重新点燃了云战争。 当大模型成为新卖点,竞争从"谁的机房便宜稳定"变成"谁手里有 GPU、有模型、有全套 AI 栈",格局可能因此再变。
一句话:云计算是两次"外行颠覆内行"——亚马逊用内部的平台直觉开出了市场,阿里云用自研到底的笨功夫挤进了牌桌;而它的胜负从来不止于机房,而在规模、生态和持续十年下注的耐心,AI 只是把这场长跑换成了新赛道。
一、卖书的公司怎么成了云计算之父:AWS 的意外诞生
云计算最反常识的一点是:开创它的不是 IBM、微软、惠普这些 IT 霸主,而是一家网上卖书的公司。要看懂这桩"外行颠覆内行",得先回到亚马逊内部那个非常实际的难题。
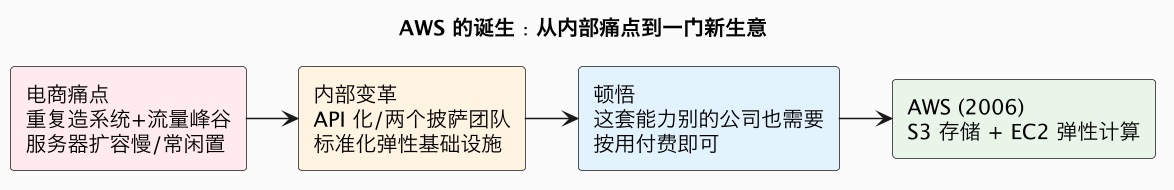
2000 年前后,亚马逊的电商业务高速增长,但也被自己的 IT 基础设施折磨得痛苦不堪。每搞一个新业务(拍卖、书店、第三方店铺……),团队都要重新采购服务器、配置环境、重复造轮子,开发极慢;而购物流量又有明显的峰谷——黑色节促销时服务器要扛住平时几倍的洪峰,平时却大量闲置。贝索斯(Jeff Bezos)推动内部做了两件影响深远的事:一是著名的"两个披萨团队"和API 化——强制要求各个团队之间只能通过清晰定义的接口(API)沟通,把能力做成可复用的模块;二是建设一套极其标准化、可弹性伸缩的底层基础设施。
在这个过程中,团队逐渐意识到一件了不起的事:他们为自己打造的这套"想开多少机器就开多少、按用付费"的能力,别的公司同样需要,而且需求巨大。 当时全世界的中小企业乃至大公司,想做个网站或软件,都得自己买服务器、托管到机房、雇人维护,前期投入大、扩容慢、还常常浪费。如果能把服务器、存储、数据库这些能力,像用电一样"打开开关就有、用多少付多少",那将是一门前所未有的生意。
贝索斯的平台直觉在这一刻起了决定性作用。2006 年前后,亚马逊陆续推出 S3(存储服务)和 EC2(弹性虚拟机),AWS(Amazon Web Services)正式对外开张。一个为解决自家电商问题而打造的内部基础设施,就这样意外地开出了一片全新市场。
二、被群嘲的"飞天":阿里云差点死掉的自研十年
如果说 AWS 是顺风顺水的开创者,阿里云就是一个在质疑、亏损和孤立中硬熬出来的"苦孩子"。它的故事更能说明:在一个被先行者定义好规则的市场里后来居上,需要付出什么。
时间回到 2008—2009 年。淘宝和阿里巴巴的业务同样遭遇数据和流量爆炸,Oracle 等国外商业数据库和小型机越来越撑不住、还贵得离谱,"IOE"(IBM 小型机、Oracle 数据库、EMC 存储)这套国外方案既受制于⼈、又无法无限扩容。阿里巴巴面临一个抉择:是继续买国外方案,还是自己搞一套能把成千上万台普通服务器连成一台"超级计算机"的系统?马云拍板要做,并请来心理学和计算机交叉背景、在微软亚洲研究院待过的王坚牵头,2009 年写下自研分布式操作系统的第一行代码,这套系统被命名为飞天(Apsara)。
接下来是近乎黑暗的很多年。
- 技术上从零开始,坑全是自己的。 想让几千台廉价服务器像一台机器那样可靠地协同调度,难度极高,早期故障频发、系统不稳;
- 买不到现成路。 国外成熟的分布式系统要么不开放、要么不适用,亚马逊 AWS 更不可能把核心技术给你,只能自己一行行写;
- 内部质疑声不断。 阿里云连年投入巨额资金却长期亏损、看不到回报,公司内部骂声一片,王坚一度被评为"最不靠谱的人",团队骨干流失,项目几次面临被砍的压力;
- 外部群嘲。 业界普遍认为"中国公司做不出底层操作系统""电商公司搞云就是烧钱笑话",连换几任负责人,方向几度动摇。
| 阶段 | 处境 | 关键转折 |
|---|---|---|
| 2009 立项 | IOE 撑不住,被逼自研 | 马云拍板,王坚带队写飞天 |
| 2010–2012 黑暗期 | 故障多、连亏损、内部外质疑 | 坚持自研不放弃,去 IOE |
| 2013–2015 突破 | 飞天跑通、支撑天猫双十一 | 大规模调度被验证,对外开放 |
| 2016–2019 扩张 | 政务/企业上云潮 | 市场份额跃居中国第一 |
| 近年 AI 时代 | 重新与算力/模型绑定 | 通义大模型+云一体竞争 |
真正的转折点是**"去 IOE"和天猫双十一的极限压测**。飞天团队一边自研,一边推动阿里巴巴把核心业务从昂贵的国外小型机和商业数据库,迁移到自研系统加廉价 PC 服务器上;每年的"双十一"购物洪峰,则成为检验飞天能否扛住世界级流量的试金石。当飞天成功支撑住不断刷新纪录的交易洪峰,外界才第一次承认:这套被嘲笑多年的系统,真的成了。 此后中国迎来政务和企业"上云"大潮,阿里云抓住窗口迅速扩张,坐稳中国公有云市场第一,并在全球范围内成为仅次于 AWS、微软 Azure 的重要玩家,把中国企业第一次带进了全球底层计算基础设施的核心牌桌。
阿里云能活下来,靠的是三样东西:一是被逼到墙角的真实需求——淘宝的规模让它不得不解决,也提供了最好的练兵场;二是自研到底的决心——没有走"买来拼装、受制于人"的捷径,虽然痛苦,却把核心技术真正握在手里;三是最高决策者在连年亏损中顶住压力、持续输血——和黄仁勋坚持 CUDA、张忠谋坚持代工一样,这都是短期内看不到回报、却决定长期命运的"反共识"下注。
回看这段历史,AWS 和阿里云的崛起有惊人的相似:它们都是电商公司,都从自家业务的真实痛点出发,都靠把大规模基础设施效率做到极致取胜,也都在巨头和质疑声中坚持了十年以上。 只不过一个是轻装开创、一个是负重追赶。这两则故事共同指向云计算这门生意的深层结构——为什么它最后只剩下几个大玩家?这就要说到规模效应和转换成本这两个真正的胜负手。
三、规模与锁定:云这门生意为什么只剩几个玩家
理解了 AWS 和阿里云的崛起,还要回答一个产业结构层面的问题:为什么云计算跑了二十年,最终只剩 AWS、Azure、阿里云等极少数玩家通吃,而不是百花齐放? 答案藏在这门生意极强的规模效应和客户锁定里。
先看规模效应(供给侧)。云的本质是超大规模的数据中心生意,而数据中心越大,单位成本越低——大批量采购服务器和电力能压价、超大机房的供电和制冷更高效、海量机器可以在不同客户间灵活调度、把利用率压到最高。一个服务着千万客户的巨头,摊到每一份算力上的成本,远低于一个区域性的小厂商,于是可以报出更低的价格、提供更多的服务、还更赚钱。这是一个"越大越便宜、越便宜越大"的正反馈,会无情地把中小玩家挤出大众市场。
再看服务广度(生态侧)。AWS 最早只有存储和虚拟机,今天却提供几百上千种服务——数据库、AI、大数据、物联网、安全、无服务器……客户用得越深,越离不开这"一站式"的便利。而每新增一种服务,都要巨大的研发投入,只有规模大、客户多的头部厂商养得起,这又进一步拉开了和小厂商的差距。
更关键的是转换成本(需求侧的锁定)。这是云最隐蔽、也最牢固的壁垒。一家公司一旦把系统深度建在某朵云上——用了它特有的数据库、消息队列、AI 接口、权限体系,甚至按它的架构重写了代码——再想搬到另一朵云,成本高得惊人:要大量改造代码、重新测试、承担停机和风险,还要让团队重新学习。数据可以搬走,但"如何使用这朵云"的深度依赖很难搬走。 于是客户一旦上云,往往就长期绑定,这给了云厂商稳定、可预期的收入,也让挑战者很难靠低价挖动存量客户。
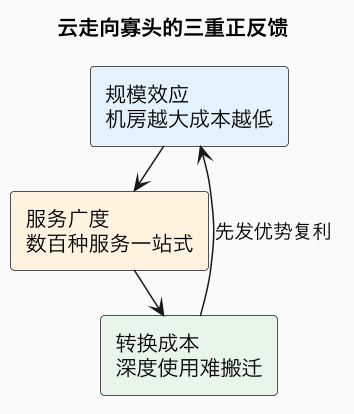
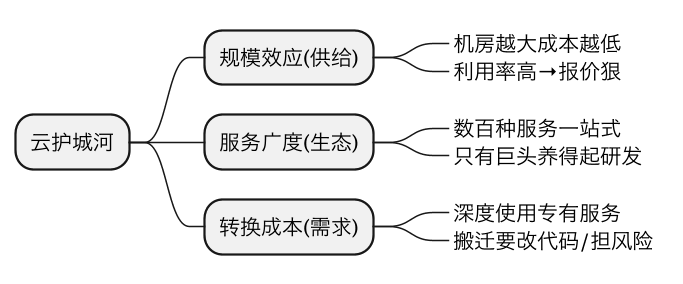
这三重力量叠加,让云计算成为一个典型的先发优势复利累积、后来者九死一生的行业。微软能成为第二,靠的是 Azure 觉醒后把庞大的企业客户、Office 生态和对 AI 的重注全部压上;阿里云能挤进前三,靠的是中国市场的巨大纵深和自研到底的苦功。除此之外,绝大多数玩家要么退守细分市场、要么被并购淘汰。这和晶圆代工的格局演化在逻辑上惊人地相似——都是重资产、强规模、客户深度锁定的生意,最后都收敛为寡头。
理解了这一点,就能理解为什么云厂商之间的竞争如此"烧钱"而又残酷:它们抢的不仅是眼前的收入,更是"未来几十年谁来承接全人类数字化运行底座"的位置,一旦掉队就可能永远出局。而正当格局看似固化为三强鼎立,一个新变量突然闯入,把所有人重新拉回同一条新起跑线——那就是 AI。
四、AI 重新发牌:云战争变成"谁有算力、谁有模型"
2022 年底大模型爆发后,云计算的竞争逻辑被深刻改写了。过去客户选云,主要看价格、稳定性、服务种类和生态成熟度;今天越来越多客户(尤其最赚钱、增长最快的 AI 公司和企业)先问的是:你这儿能不能拿到足够多、足够新的 GPU?有没有现成好用的大模型和一整套 AI 工具? 云战争从"卖机房"升级成了"卖 AI 能力"。
这带来了三个连锁变化。
第一,GPU 供给成为云的核心竞争力。 训练和推理大模型要海量英伟达 GPU,而最先进的芯片长期供不应求。谁能抢到最多、最先进的算力,谁就能吸引那些急着训练模型、又不愿自己建数据中心的 AI 公司。于是云厂商的资本开支飙升到史无前例的水平,疯狂建设新数据中心、抢购 GPU,本质是在为下一个十年的云格局提前下注。
第二,云厂商纷纷自研模型,"云 + 模型"捆绑销售。 微软重金绑定 OpenAI,把模型能力深度整合进 Azure 和 Office,成为这波 AI 红利的最大受益者之一,Azure 增速显著加快;谷歌凭借自研 Gemini 和自身的 AI 积累、加上自研 TPU,重新获得了与微软掰手腕的底气;亚马逊联合自研芯片和模型、深度投资 Anthropic 来补强;阿里云则把自研的通义大模型与云平台一体对外,主打"模型即服务"。模型变成了云上最具吸引力的新入口,而云又为模型提供了分发和变现的渠道,两者深度绑定。
第三,自研 AI 芯片成为摆脱英伟达、比拼成本的暗线。 谷歌 TPU、亚马逊自研芯片、阿里自研算力芯片,都是想在巨大的内部需求上用自研 ASIC 降低对英伟达的依赖、压低 AI 成本——这又把云竞争延伸到了芯片层。
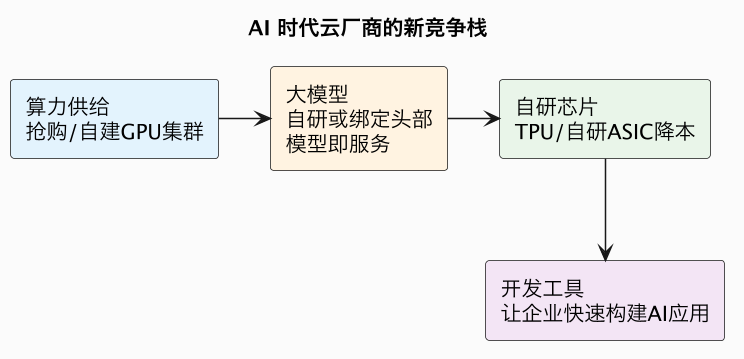
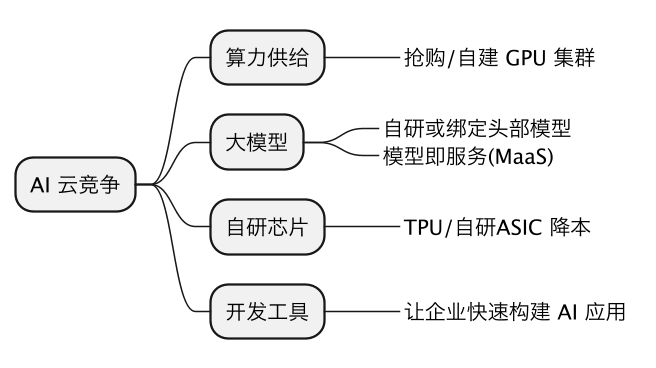
这场 AI 重洗对格局的影响是微妙的:它短期内让手握 OpenAI 的微软进一步缩小了与 AWS 的差距,也让拥有自研模型与芯片的谷歌重新振作;对阿里云而言,国产算力与自研模型成为在新环境下保持竞争力的关键。但同时,云行业那三重老护城河——规模、生态、转换成本——依然存在,AI 改变的是竞争的"武器",却没有改变"规模与锁定决定胜负"的底层规律。 谁能把 AI 的新能力嫁接到既有的规模和客户生态上,谁才能真正把这波技术浪潮转化为长期份额。
回到更长远的视角,云计算从 AWS 一个"内部副产品"的意外降生,到阿里云自研飞天的苦熬追赶,再到今天被 AI 重新点燃的算力大战,本质讲的是同一件事:谁来承接整个数字世界乃至智能时代的运行底座。 这门生意的入场券是巨额资本和规模,而决胜牌是生态、耐心,以及对下一次技术拐点的提前下注。AWS 靠无包袱的敏锐开局,阿里云靠自研到底的笨功入局,而 AI 给了所有人一次重新排位的机会——最终的赢家,仍将是那些既懂规模化运营、又敢于在看不清回报时长期下注的公司。
五、对工程师的启示
- 云原生与分布式:理解弹性伸缩、分布式系统、容器与微服务,仍是后端与基础设施工程师的硬通货;大规模分布式调度(飞天这类系统)的能力尤其稀缺。
- 平台/API 思维:AWS 的成功本质是把能力 API 化、平台化。学会把通用能力抽象成稳定接口供他人复用,是架构师的核心价值。
- AI 工程化(MLOps):AI 与云深度融合,能在云上高效调度算力、部署和运维模型,把模型变成可靠服务的工程师正处于需求风口。
- 成本与锁定意识:做技术选型时既要看云带来的效率,也要看清专有服务的转换成本,为关键系统保留可迁移性,是一种成熟的工程判断力。
相关与延伸
- AI 如何重塑算力商业模式:从卖盒子到卖 Token
- 数据中心的能耗约束:数据中心的能耗墙
- GPU 为什么是云的新硬通货:英伟达的崛起
- AI 军备赛的烧钱逻辑:超大规模厂商的 AI 资本开支军备赛
- 云厂自研 AI 芯片:超大规模厂商自研 ASIC
一句话总结:云计算是两次"外行颠覆内行"——亚马逊把为电商洪峰打造的内部基础设施 API 化,趁 IBM、微软被自有服务器和 license 业务捆住手脚时凭空开创了市场,阿里云则在 Oracle 撑不住、买不到现成方案的绝境下,靠自研飞天和"去 IOE"在连年亏损与群嘲中苦熬十年挤进全球牌桌;这门生意因规模效应、服务生态和极高转换成本而天然走向寡头,而 AI 把竞争从"谁的机房便宜稳定"换成了"谁手里有 GPU、模型和自研芯片"——入场靠资本规模,决胜靠生态耐心,以及对下一次拐点的长期下注。