封装基板材料谱系
数据截止 2026-09。返回 AI 产业链总览,承接 ABF 基板短缺、2.5D/3D 封装。
一、一句话回答
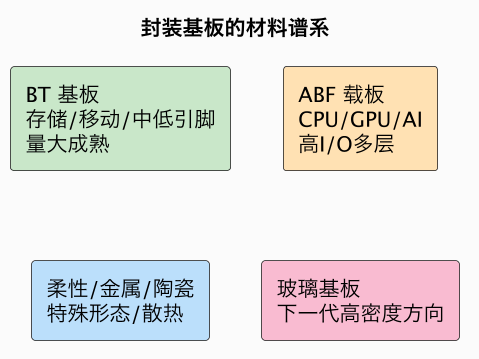
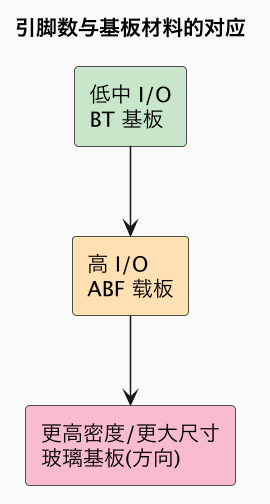
封装基板(IC substrate / 载板)是芯片和印刷电路板(PCB)之间的过渡载体:它把芯片上密集微小的焊盘,重新布线、过渡到主板上间距更大的焊点,同时承担机械支撑、供电和散热。讨论基板时,ABF 载板因为高 I/O AI 芯片紧缺而最受关注,但它只是这一品类里的一档;不同材料对应完全不同的场景。按核心绝缘材料,主流分两大谱系:其一是 BT 树脂基板(Bismaleimide Triazine),成本较低、工艺成熟,主要用于存储、射频、电源管理、移动和中低引脚数芯片,量非常大;其二是 ABF 载板(Ajinomoto Build-up Film,味之素堆积膜),适合做多层、细线、超高 I/O 的大尺寸封装,是 CPU、GPU、AI 加速器这类高端芯片的选择,也是前几轮缺货涨价的焦点。除此之外还有几类专门或新兴方向:柔性基板(可弯曲,用于显示、摄像头模组、可穿戴)、金属基/陶瓷基板(散热好,用于功率器件、LED、汽车)、以及被普遍视为下一代候选的玻璃基板——玻璃平整度高、尺寸稳定性好、可以做出更精细线路、适合更大尺寸和更高密度的面板级加工,英特尔等正大力推动,但其脆性、加工良率和供应链仍在解决。基板内部还按层数、线宽线距、芯板与积层结构分档,引脚越多、速率越高,对材料和工艺要求越苛刻。
为什么要看谱系。基板不是一种产品而是一族材料,选型由引脚数、功耗、尺寸和成本共同决定;理解材料分工,才能看懂不同档位的紧缺与国产化机会。
二、基板结构与材料分工
基板是一个多层叠合结构:核心芯板提供刚性和基础布线,上下通过半固化片和铜箔逐层积层,做出越来越细的线路,配合微孔实现层间连接。芯片的凸点落在基板顶面的焊盘,基板底面焊球则连向主板。材料决定了可实现的线宽、耐热性、尺寸稳定性和成本。
| 材料 | 典型场景 | 关键特性 |
|---|---|---|
| BT 树脂 | DRAM/NAND、射频、PMU、手机芯片 | 成熟、成本低、中小 I/O |
| ABF | CPU/GPU/AI 加速器/服务器芯片 | 多层细线、超高 I/O、较大尺寸 |
| 柔性 PI | 显示、摄像头、可穿戴 | 可弯曲、轻 |
| 金属/陶瓷 | 功率模块、汽车、LED | 高散热、耐高温 |
| 玻璃 | 下一代大尺寸高密度 | 平整、稳定、精细,量产待解 |
三、产业链格局与国产化
基板是材料、工艺高度集中的环节。上游关键树脂膜、铜箔、玻纤布等很多掌握在日本等供应商手里(ABF 的核心膜由日本味之素独家供应,是其名字由来和供给瓶颈之一);基板制造则集中于台湾、韩国、日本厂商,中国大陆在中低端和部分高端持续扩产。
- 玻璃基板趋势:凭借平整、低损耗、适合大尺寸面板加工,被看作 AI/大芯片基板的重要候选,但脆性、打孔、电镀和良率仍需突破,短期难以全面替代。
- 国产进展:中国大陆厂商在 BT、存储、射频及部分中高端载板上扩产较快,正借助本土先进封装和芯片需求向更高端渗透。
- 瓶颈仍在:高端 ABF 所需材料、细线工艺和产能,整体仍由头部厂主导,爬坡需要时间。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① BT/ABF 多层细线基板(TRL-4~5)② 玻璃基板(TRL-2)③ 面板级大尺寸基板(TRL-2~3) |
| 主要玩家 | 欣兴、景硕、南电、Ibiden、Shinko;材料:味之素;中国:深南、兴森等 |
| 做到什么程度 | BT 成熟、ABF 高端集中;玻璃基板研发试产,国产中低端扩张 |
| 后续预期 | 6 个月:ABF 供需随 AI 波动(中);18 个月:玻璃基板样品/小批量推进(中);36 个月:玻璃是否规模商用仍不确定(低) |
常见误区
- 把基板等同于 PCB:基板线更细、密度更高、直接承载芯片,是更精密的一档。
- 以为只有 ABF 一种:BT 等谱系出货量巨大,只是高端关注 ABF。
- 认为玻璃基板很快普及:它潜力大但脆性和量产良率未解。
- 忽视上游材料集中:核心膜和高端材料掌握在少数供应商手里。
总结
封装基板是连接芯片与主板、承担布线支撑与供电散热的精密载体,材料分成熟量大、面向中低 I/O 的 BT 基板和面向 CPU/GPU/AI 高 I/O 的 ABF 载板,另有柔性、金属陶瓷和被视为下一代、平整可高密度加工但量产待解的玻璃基板;上游材料与高端制造高度集中,中国大陆在中低端和部分高端扩产——它说明看懂「载板」要看整族材料,真正的门槛既在工艺,也在少数关键膜材料和长期良率积累。