算力地产与数据中心 REIT
先说结论
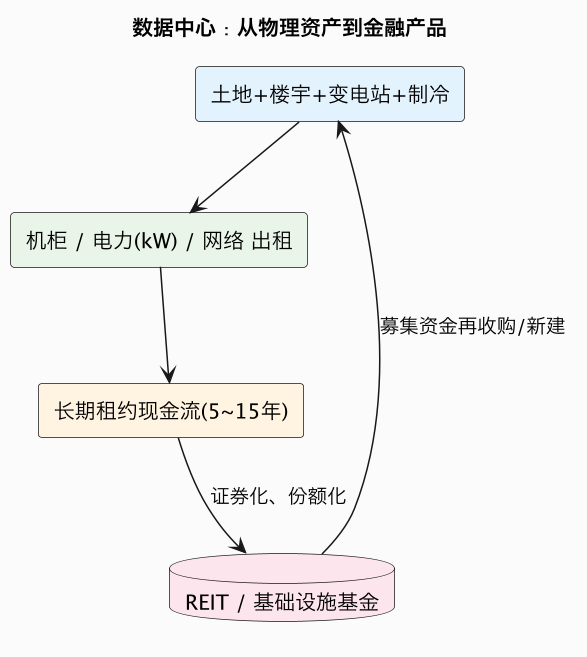
- 数据中心本质上是一门“带电力的商业地产”:先重资产盖楼、布电、制冷,再把“机柜+电力+网络”长期租出去收租,现金流高度可预测,因此天然适合被证券化成 REIT。
- 三类玩家赚三种钱:零售型(Equinix)赚互联生态与高单价;批发型(DLR)赚超大客户长租的规模;超大规模厂自建则把机房当成本中心而非利润中心。
- 估值核心是 Cap Rate 与租约质量:上架率越高、租约越长、客户越优质、单位 kW 造价越低,现金流越稳,市场给的资本化率越低、估值越高。
- AI 既是红利也是风险:单机柜功率从 5~8kW 跃升到 30~130kW,老园区被迫改造;能拿到电、能做液冷的资产升值,拿不到电的“老旧机房”则可能贬值。
一、三种机房,三笔账
| 维度 | 零售型(retail) | 批发型(wholesale) | 超大规模自建 |
|---|---|---|---|
| 客户 | 成百上千企业、网络商 | 少数云厂/大互联网公司 | 自用 |
| 单客户规模 | 单机柜~若干柜 | 数 MW~数十 MW | 数十~数百 MW |
| 单价 | 高 | 低、靠量 | 内部成本 |
| 租期 | 短、灵活 | 长(约 8~15 年) | — |
| 核心资产 | 互联生态(peering) | 电力/土地/交付能力 | 算力本身 |
| 代表 | Equinix | Digital Realty | 谷歌/微软/Meta 自建 |
口径:上表为商业模式的“理想型”,现实中 Equinix 也做 xScale 批发、DLR 也有零售,边界在互相渗透。
二、一门“先重后轻”的生意
数据中心前期是巨额资本开支:买地、土建、变电站、UPS/柴发、制冷、机电安装,单位造价随地区和功率密度差异很大,通常以“每 IT 千瓦造价($/kW)”或“每 MW 造价”衡量;建成后运营期则是相对“轻”的收租,边际成本低、毛利率高。回收周期长(约 8~12 年),所以**能否用低息长期资金、能否在投产前预租(pre-lease)**决定生死。
三、机房怎么定价:Cap Rate 的直觉
市场给数据中心资产定价,常用:
资产估值 ≈ 稳定净营业收入(NOI) / 资本化率(Cap Rate)- NOI:租金收入减去运维、电力(能转嫁给客户的部分)、税费后的净现金流;
- Cap Rate:可粗略理解为“不考虑增长时的现金回报率”。利率下行、租约优质、现金流确定时,投资者愿意接受更低 Cap Rate,等价于给资产更高估值;利率上行则相反。
- AI 时代,电力接入容量与高功率/液冷能力成为新的定价因子:拥有可扩容电力的园区,租约和续租议价更强。
四、关键经营指标
| 指标 | 含义 | 为什么重要 |
|---|---|---|
| 上架率/出租率 | 已租电力或面积占比 | 直接决定收入与 NOI |
| 签约功率(MW) | 客户锁定的电力规模 | 批发模式的核心“库存”单位 |
| PUE | 总能耗/IT 能耗 | 越低越省电、竞争力越强 |
| 单位 kW 造价 | 资本投入强度 | 决定回收周期与回报 |
| 加权剩余租期(WALT) | 租约还剩多久 | 现金流可见度 |
| 续约率/预租率 | 投产前锁定比例 | 降低空置风险 |
五、REIT 化:为什么机房爱用这种结构
REIT(不动产投资信托)把持有重资产的公司变成可公开交易、强制高比例分红的结构:
- 打通低成本资金:可用股权和债权持续募资去收购/新建,匹配长回收周期;
- 税收与分红机制:满足分红比例要求通常可免公司层所得税,吸引追求稳定派息的投资者;
- 流动性溢价:原本难以买卖的物理机房变成可逐日交易的份额。
代价是:必须持续维持高出租率和派息,扩张高度依赖资本市场窗口;利率快速上行时,估值与再融资都会承压。
六、中国市场的特殊性
- 早期以 IDC 服务商(批发+零售混合)为主,客户是互联网与云厂商,代表如万国数据、秦淮数据(及其后续重组)、世纪互联等;
- 需求与“东数西算”、地方算力项目、国资云和智算中心强相关;
- 一线城市受能耗指标约束,热点向环京、长三角周边、西部枢纽转移;
- 近年“智算中心”大量新建,局部出现上架率不足、重建设轻运营的风险,回报分化明显。
七、AI 时代:红利与陷阱
- 红利:训练/推理需求爆发、长租大单增多、高功率高价值资产稀缺;
- 陷阱:
- 老机房供电/制冷/层高不支持 30~130kW 机柜,改造未必划算;
- 电力接入排队数年,“有地无电”无法兑现;
- 客户(超大云厂)议价极强、且会自建,批发 REIT 面临客户集中风险;
- 周期上若过度举债扩张,遇利率高企或需求节奏放缓,现金流脆弱。
八、深度案例:一家批发 REIT 的“开发-出租-证券化”全周期
为了把抽象的财务概念落地,这里用一个示意性项目(数字为行业量级假设,非任一真实公司)还原一笔数据中心投资从立项到进入 REIT 资产包的全过程。
阶段 1:选址与电力前置
假设在某电力相对充裕、光纤汇聚、税收优惠的二线枢纽拿地,规划 IT 容量 80MW、分四期建设。最先要锁定的不是施工队,而是电力接入容量与时间表——与电网公司确定变电站扩容和接入节点,因为接电往往是决定投产时点的最长路径;同时与地方政府谈妥能耗指标、税收和水资源。这一阶段的现金支出是土地定金、接入费和前期设计,但真正的风险是“通电节奏不可控”:接电若晚一年,后续预租交付和现金流全部后移。
阶段 2:预租(pre-lease)决定能否开工
批发项目通常不会“盖好再找客户”,而是在动工前后争取与某云厂或大互联网公司签订长租意向,锁定其中 50~70% 的容量。原因有二:一是给债权人信心、降低融资成本;二是客户会对机电规格、功率密度、制冷路线提出定制要求,越早介入返工越少。一个 8~12 年的长租大单,本质上把这门高度不确定的开发生意,提前变成了接近“类债券”的确定现金流。
阶段 3:建设与资本开支
土建、变电站、UPS/柴发、冷机/CDU、机柜和机电安装集中投入,单位 IT 千瓦造价随功率密度升高(液冷与高配电并不便宜)。开发商要在“一次到位但可能空置”和“分期建设、随租随扩”之间权衡。分期能降低前期占用,但客户要的是快速上架,太慢会丢单;因此成熟玩家常用“机电主体一次到位、IT 末端按需部署”的折中。
阶段 4:爬坡与稳定运营
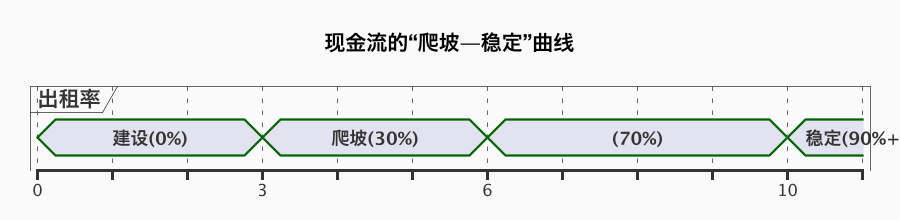
投产后出租率经历约两到四年的爬坡。运营期的关键不是“盖得好不好”,而是上架速度、电价转嫁机制、PUE 控制和续约。零售型还要经营互联生态、提高单位单价;批发型则靠高出租率和长租维持 NOI 稳定。
阶段 5:注入 REIT 或基金,完成资金循环
当资产产生稳定 NOI,可被注入上市 REIT 或出售给基础设施基金,开发商用回笼资金启动下一个项目。对 REIT 投资者,买入的是“可预测派息”;对开发商,则是把沉淀在砖头和电力里的资本重新变现。这个“开发—培育—证券化—再开发”的循环,正是数据中心金融化的核心引擎。
九、把财务模型拆开:回报对哪些变量最敏感
数据中心投资的回报不是一个固定数字,而是多个变量共同作用的结果。把估值与回报公式拆开看,敏感度最高的通常是以下几项:
项目层面回报 ≈ (NOI / 投入资本) ,而
NOI = 有效租金收入 - 运维 - 自担电力 - 税费
估值 = NOI / Cap Rate- 出租速度与稳定出租率:同样的造价,稳定出租率从 90% 掉到 80%,NOI 与估值可能下滑超过 10%,因为大量固定运维成本不会随空置同比下降;
- 电力成本与转嫁比例:电价上涨若不能通过租约转嫁,直接吃掉 NOI;AI 高功率负载使这笔账金额巨大;
- 利率与 Cap Rate:Cap Rate 每变化 1 个百分点,成熟资产估值可能变化一成以上,利率是这门高杠杆生意的“估值总开关”;
- 单位 kW 造价:液冷、高配电、长距离接入都会抬高资本强度,回报必须靠更高租金或更高出租率补回;
- 客户信用与续约:长租客户若信用恶化或自建退租,所谓“确定现金流”会重估。
实务启示:评估数据中心资产时,与其看宣传的总机柜数或总 MW,不如做敏感性分析——在出租率、电价、Cap Rate 各上下浮动一档的情景下,回报是否仍然为正。这能区分“好资产”和“靠乐观假设撑起来的项目”。
十、三种模式的战略经济学再对比
回到三类玩家,它们在资本结构、风险承担和护城河上有系统性差别,值得单独归纳:
| 维度 | 零售型(Equinix 式) | 批发型(DLR 式) | 超大规模自建 |
|---|---|---|---|
| 收入逻辑 | 高单价、多客户、互联溢价 | 低单价高批量、长租 | 不产生外部租金 |
| 需求风险 | 分散在大量客户 | 集中于少数巨头 | 与自身业务绑定 |
| 核心护城河 | 网络效应(peering 生态) | 土地+电力+交付规模 | 算力服务本身的竞争力 |
| 资本回收 | 较快、单价高 | 较慢但单笔大 | 不追求回收,追求业务回报 |
| AI 时代压力 | 扩容高功率、改造老楼 | 客户自研与议价 | 巨额 capex 与电力获取 |
- 零售型的网络效应在于:接入的网络和云服务商越多,企业越愿意来,互联生态本身就是稀缺资产,因此能承受较高单价;但单柜功率相对低,面对 AI 高密负载要专门建设高功率园区。
- 批发型的规模经济在于:用标准化、大体量压低单位 kW 成本,但命门是客户集中——最大客户往往正是最有能力自建、且议价最强的云巨头。
- 超大规模自建把数据中心当“算力工厂”,追求的不是机房利润,而是上层云与模型的回报,因此愿意接受最长租期、最大规模和最激进的电力布局。
理解这三种经济学,才能看懂为什么同一波 AI 需求里,不同公司的财报表现、估值倍数和风险完全不同。
十一、给不同读者的行动清单
数据中心 REIT 涉及面广,不同身份的读者关注点不同,这里给出可操作的 checklist。
- 对产业研究者:看一家公司先拆三件事——电力从哪来、客户是谁且租约多长、资本结构与利率敞口多大;再用出租率、WALT、单位 kW 造价和 Cap Rate 做横向比较,别被总 MW 或机柜数的宣传口径带偏。
- 对投资者:把它当“利率敏感型基础设施”而非成长科技股,重点判断现金流确定性、派息可持续性和估值(Cap Rate)所处的历史区间;AI 红利已部分反映在价格里,要为利率反转和客户集中留安全边际。
- 对企业用云方:评估自建/租用机房时,别只比租金,要把接电时长、高功率与液冷能力、扩容弹性、电价转嫁条款算进 TCO;在 AI 高密负载下,“能否快速扩容到 30kW+”往往比当期单价更重要。
- 对政策与园区方:警惕“重建设、轻运营、轻接入”的智算中心冲动,真正的竞争力是可落地的电力、网络和能带来稳定出租率的产业生态,而非挂牌的算力规模。
一个贯穿全文的判断框架
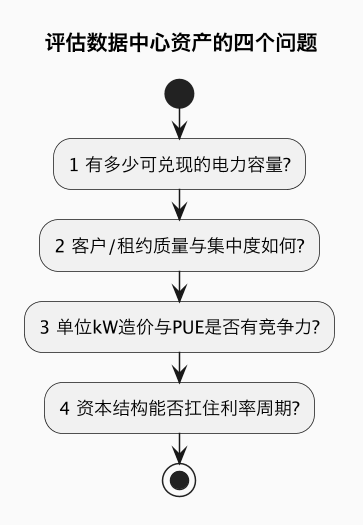
只要这四个问题都有扎实答案,无论市场叙事如何切换(云计算、元宇宙还是 AI),资产的长期价值都相对可判断;反之,靠“概念 + 乐观出租假设”撑起的项目,在周期下行时最先暴露。算力地产的本质,从来不是追风口,而是用长期、确定、可运营的基础设施现金流,去匹配长期资本——这一点在 AI 时代也没有改变。
常见误区
- 把数据中心当无风险收租:需求、电力、利率、技术迭代都会改变资产价值。
- 只看机柜数不看功率与上架率:AI 时代 MW 与电力容量才是硬通货。
- 认为 PUE 越低越好且可以无限低:PUE 受气候/技术约束,还要看建造成本。
- 忽视客户集中度:一两个超大客户退租冲击巨大。
- 把 Cap Rate 下降当永久趋势:它随利率和风险偏好周期波动。
总结
数据中心 REIT 是“带电力的商业地产”证券化产物:零售型靠互联生态、批发型靠长租规模、超大规模自建把机房当成本中心;估值由 NOI 与 Cap Rate、上架率、WALT 和单位 kW 造价决定。AI 抬高了电力容量、高功率密度与液冷能力的价值,也带来老资产贬值、接电排队、客户集中与高杠杆风险,是一门现金流稳定但强周期、重资本的基础设施金融生意。