先进封装设备产业
一、一句话回答
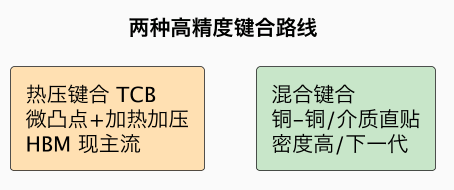
先进封装(2.5D/3D、HBM、Chiplet)是把多颗裸片高密度连接起来的技术,它依赖一整套与传统封装完全不同的精密设备,而其中最关键、也最容易成为瓶颈的,是「键合」设备。要把裸片叠起来,先要把晶圆减薄到极薄(靠研磨机,迪斯科、东京精密主导),有时还要临时键合到载片上做支撑、之后再解键合;真正实现裸片与裸片、或裸片与晶圆之间精密连接的,是倒装焊与热压键合机(TCB),以及面向未来 3D 堆叠的混合键合机(hybrid bonder,直接让铜与铜、介质与介质在低温下贴合,无需焊球)。HBM 要把多层 DRAM 裸片精确堆叠,对键合精度、压力、温度控制和良率要求极高,一片叠歪就整组报废;CoWoS 则需要大尺寸中介层的高精度倒装键合。这些高端设备主要由荷兰 Besi、奥地利 EVG、德国 SÜSS、新加坡 ASMPT、以及日本迪斯科(Disco)、东京精密等供应,混合键合机更是高度集中在少数几家。AI 芯片需求爆发后,键合设备产能一度成为 CoWoS/HBM 扩产的直接限制因素。中国在晶圆减薄、部分键合、电镀、检测和传统封装设备上进展较快,但高端混合键合、热压键合设备仍依赖进口、处于追赶验证阶段。
为什么先进封装设备重要。当制程微缩越来越贵,性能提升越来越多地来自先进封装,而封装产能的上限,往往就卡在键合机等少数高壁垒设备上,它直接决定 AI 芯片能交付多少。
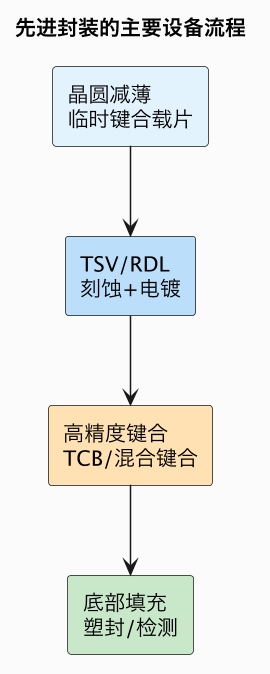
二、关键设备拆解
| 设备 | 作用 | 代表厂商 |
|---|---|---|
| 研磨/减薄机 | 把晶圆磨到极薄 | 迪斯科、东京精密 |
| 临时键合/解键合 | 薄晶圆加工时做支撑 | EVG、SÜSS、Besi |
| 热压键合 TCB | 用微凸点把裸片焊到一起 | Besi、ASMPT、韩华 |
| 混合键合机 | 铜-铜/介质直接贴合,间距更小 | Besi、EVG 等 |
| 电镀/湿法 | TSV 填铜、RDL、凸点 | 应用材料、Lam、ASMPT 等 |
| 检测/量测 | 键合对准、缺陷检测 | KLA、Onto 等 |
键合设备的壁垒在于微米乃至亚微米级对准精度、极稳定的压力与温度控制、极低颗粒污染,以及在高产能下保持良率。混合键合尤其被看作下一代高密度 3D 集成的核心:它去掉了焊球,连接间距可以做到更小、互连密度更高、功耗更低,但对表面平整度、洁净度和对准的要求也极端苛刻,因此设备厂高度集中。HBM 的多层堆叠目前大量依赖 TCB,每层都要依次键合,键合机台产能直接决定 HBM 产出;随着层数继续增加和向混合键合演进,设备需求和技术门槛都在上升。
三、供给瓶颈与国产化
AI 芯片需求让先进封装设备成为产业链的显性瓶颈。CoWoS 扩产受制于中介层制造和大尺寸高精度键合能力,HBM 扩产则受制于 TCB 和混合键合机台,封装厂为此大量订购设备、与设备厂锁定产能,新设备从下单到投产本身也有周期,形成「需求爆发—设备紧张—逐步扩产」的节奏。
- 国产进展:中国企业在晶圆减薄、划片、传统键合、电镀、部分 RDL/TSV 工艺设备和检测上有较好基础,封装是自主可控相对容易切入的环节。
- 差距环节:高端 TCB 和混合键合机、超高对准精度与整线工艺整合仍依赖进口,国产设备正在封装厂验证导入。
- 战略含义:先进封装被视为中国半导体「换道追赶」的重要方向,设备国产化与本土先进封装产能扩张相互拉动。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① TCB 热压键合(TRL-4~5)② 混合键合(TRL-3~4)③ 超薄晶圆减薄与临时键合(TRL-4) |
| 主要玩家 | Besi、EVG、SÜSS、ASMPT、迪斯科、东京精密;中国设备厂在减薄/传统键合/电镀跟进 |
| 做到什么程度 | 高端键合机集中于少数厂商,是 CoWoS/HBM 瓶颈;国产中低端有基础、高端验证中 |
| 后续预期 | 6 个月:键合设备随封装扩产继续紧缺(高);18 个月:混合键合在更多产品导入(中);36 个月:国产高端键合机争取突破(低~中) |
常见误区
- 只关注晶圆制造设备而忽视封装设备:键合机正是当前 AI 芯片扩产的直接瓶颈。
- 把封装看成低技术「后段」:先进封装的对准、键合精度要求极高。
- 以为混合键合已全面普及:它是明确方向,但大规模导入仍在推进。
- 认为封装设备已国产替代:减薄等有基础,高端 TCB/混合键合仍依赖进口。
总结
先进封装设备中,晶圆减薄、临时键合、TCB 热压键合和混合键合机共同支撑 2.5D/3D、HBM 与 Chiplet,高端键合设备高度集中于 Besi、EVG、SÜSS、ASMPT 等少数厂商,其产能直接卡住 CoWoS/HBM 扩产;混合键合是更高密度的下一代方向,中国在减薄、传统键合、电镀等环节有基础但高端键合机仍在追赶——它说明 AI 芯片供给的限制,常常不在图纸或晶圆厂,而在少数几台高精度键合机上。