核电与 AI:SMR、长协与科技公司为什么亲自下场买电站
最后更新:2026-09-19|数据截止 2026 年中:已公布的科技公司购电/重启协议为公开事实,SMR(小型模块堆)多处于在建或审批阶段,投运时间以监管与工程实际为准,存在延期可能。
本文是产业观察,回答:为什么一度过时的核电,会在 AI 时代被微软、亚马逊、谷歌这样的公司重新追捧,甚至亲自下场锁定电站。 反应堆物理不在本文范围,只讲电力交易结构、供需逻辑和可行性。它是 数据中心的电力墙 的延伸——那篇讲「电力成了 AI 的硬约束」,本文讲当企业抢不到足够清洁、稳定的电时,为什么把目光转向核电这一最极端的「基荷电源」。
先说结论
- AI 让「基荷电源」重新值钱。 大模型训练与推理是 7×24 小时不停、动辄几十上百兆瓦的稳定负荷,光伏看天、风电看风、电网接入要排队;而核电一旦运行就是几乎不间断的大功率稳定电源,恰好匹配超大数据中心的负荷特性。
- 科技公司买的不是电站本身,而是「长期、稳定、可宣称零碳」的电力确定性。 典型工具是 PPA(Power Purchase Agreement,购电协议)——以十年二十年的长期合同提前锁定电量和电价,或直接注资重启/新建电站,用企业的钱和信用把搁置的核电产能激活。
- 真正大规模在建的是「存量机组重启 + 大型核电」,SMR(小型模块堆)更多是远期期权。 SMR 靠工厂预制、模块化降低工期和造价,但绝大多数项目尚未商业投运,监管审批、首堆造价、规模化都还有不确定性,时间表应谨慎看待。
- 核电回潮不等于绿电失效,而是「24/7 无碳」目标太硬。 企业不再满足于「一年总量买够绿电指标」,而要求每一度电在被用掉的那一刻都来自无碳源;风光的间歇性需要储能或稳定电源补齐,核电因此被重新纳入组合。
一句话:这不是核电技术突然变先进了,而是 AI 把电力需求的「规模 + 稳定 + 清洁 + 确定性」同时拉满,使科技公司愿意用二十年长协甚至自掏腰包,去换取核电这种最贵但最稳的基荷电源;短期靠重启存量机组救急,SMR 是押注更远未来的期权。
一、先理解基荷:为什么 AI 负荷和别的负荷不一样
电力系统里有一个基础概念叫基荷(baseload):无论昼夜、季节、天气,电网都必须持续满足的那一截最低用电需求。供应基荷的电源要能长期稳定、大功率运行,传统上由核电、煤电、大型水电承担;而光伏、风电这类**间歇性电源(intermittent)**出力随天气波动,适合做边际补充,单独难以可靠托住一大块恒定负荷。
AI 数据中心的负荷,恰好同时具备三个让电网头疼的特征:
- 大:单个超大规模园区可达数百兆瓦乃至吉瓦(GW,1GW=1000MW),相当于一座中小城市的用电规模。
- 稳:训练集群一旦开机就数月不停,推理负荷也随用户全天候在线,负荷曲线几乎是一条高位平线,不会因夜间明显回落。
- 还要求清洁:头部科技公司有公开的碳中和/100% 可再生能源承诺,希望新增电力尽量是无碳的。
风光便宜,但出力不稳定、且在很多并网繁忙地区「有指标、没容量」;电网新建输电和接入要以年计(详见同批规划接电篇)。于是企业发现:要同时满足「够大、够稳、够清洁、现在就能锁定」,可选项并不多,核电是其中最极端的一个——它稳定、清洁、出力高,缺点是贵、建设慢、安全与舆论敏感。这就是核电在沉寂多年后重返舞台中央的根本原因,而不是因为出现了什么新的物理突破。
二、交易结构:科技公司怎么「买」核电
科技公司一般不自己运营反应堆(监管和运营门槛太高),而是通过金融与购电安排,把未来的核电产能锁定到自己的账上。理解下面三种由轻到重的方式,就理解了这些新闻在说什么。
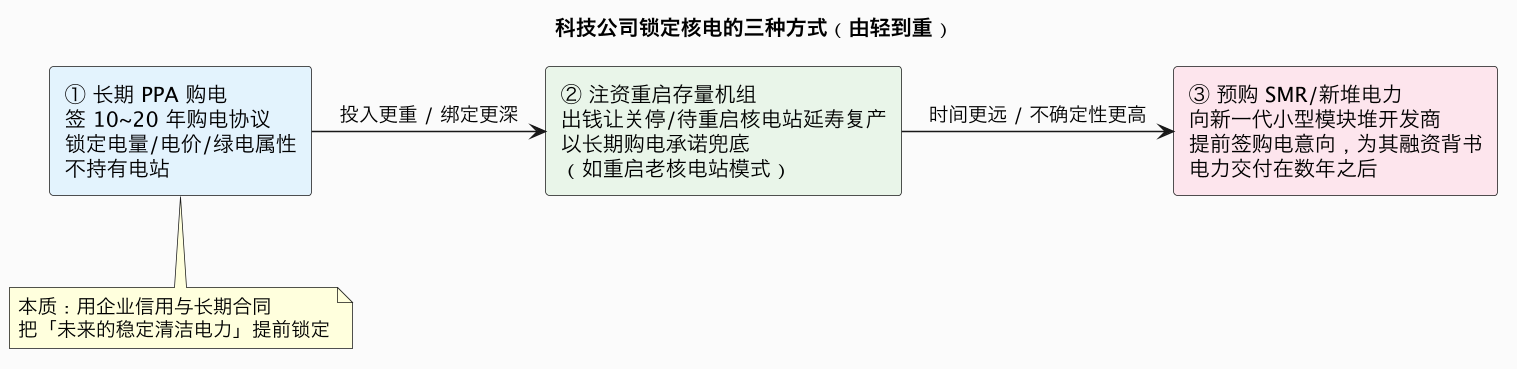
① 长期 PPA(购电协议)。 PPA 是用电方与发电方签订的长期买卖合同,约定未来若干年以某价格购买一定电量(及对应的无碳能源凭证)。对发电方,长期合同提供了融资所需的可预测收入;对科技公司,则锁定了电量、电价和「零碳」属性。这是最常见、最轻的方式,风电光伏领域早已普及,核电只是把期限和单笔规模拉得更长更大。
② 注资/包销重启存量机组。 美国一批在低电价年代缺乏经济性、已关停或濒临关停的核电机组,在 AI 电力紧缺下重新变得有价值。科技公司以注资 + 长期购电承诺为其「续命」,让运营商愿意花钱重启或延寿。这类模式的妙处是:买的是已经建成、已获牌照的现成产能,避开了新建核电动辄十年以上的工期,是「远水」到来前最现实的近火。
③ 预购下一代 SMR 的电力。 面向未来,科技公司向小型模块堆开发商提前签署购电意向或投资协议,用自己的信用为尚无商业投运业绩的新技术背书融资。这类协议的象征和布局意义大于短期供给——真正交付电力往往要等数年,且取决于审批和首堆能否如期建成。
| 方式 | 拿到电的时间 | 资本投入 | 确定性 |
|---|---|---|---|
| 长期 PPA | 近期~中期 | 低(不持有资产) | 高(针对在运电源) |
| 重启存量机组 | 中期 | 中高(注资/包销) | 中高(产能已存在) |
| 预购 SMR | 远期(数年) | 中(预付/背书) | 低~中(依赖首堆落地) |
关键判断:这些交易本质上是科技公司用自己的资产负债表,去解决电力市场「短期价格信号不足以激励长周期重资产投资」的失灵。 核电站投资大、回收慢,没有一个信用极强、需求确定的大买家承诺买二十年的电,项目很难融资;科技公司恰好提供了这种确定性。这与它们在芯片侧提前向台积电、HBM 厂锁产能是同一种行为逻辑(见 英伟达 AI 产品矩阵 与 HBM 与先进封装)。
三、SMR:期权,而不是眼下的解药
这轮新闻里最吸引眼球的是 SMR(Small Modular Reactor,小型模块堆):把反应堆做小、在工厂里标准化制造模块、再运到现场拼装,理论上能像造产品而非建工程一样造核电站,从而压低单堆造价、缩短工期、降低初始投资门槛,并靠规模复制摊薄成本。
这个逻辑如果成立,确实很适合数据中心——单堆功率(数十到数百兆瓦)比传统 GW 级大堆更贴近单个园区需求,还可以挨着数据中心布置。但必须把技术设想和商业现实分开:
- 多数项目尚未商业投运。 截至目前,大量 SMR 项目处于设计审批、首堆在建或融资阶段,真正并网供电的极少;「数据中心旁边几台 SMR 供电」在 2026 年仍主要是路线图而非现货。
- 首堆造价与工期有不确定性。 模块化降本的前提是「同一设计复制很多台」,但在第一批机组上,监管审批、工程验证、供应链都要从头磨合,首堆超支延期在核电史上很常见,规模效应要等后续订单。
- 监管与人才是慢变量。 核电审批、安全标准、运行人才的培养速度,不会因为科技公司着急而显著加快。
- 也有积极信号。 大科技公司的预购协议第一次给了 SMR 开发商一条清晰的需求曲线和融资依据,可能确实加速批量化进程;关键看首批项目能否在 2020 年代末到 2030 年代兑现。
因此合理的预期是:未来 2~4 年真正缓解 AI 用电的,是存量机组重启、大型核电延寿、以及更多的风电光伏加储能;SMR 是 2030 年代才可能放量的第二曲线,现在投入的是期权金,而不是买到了今天的电。
四、长协之外:这些交易对电网意味着什么
科技公司锁定核电,影响不止于买卖双方,还在改变电力系统的运作方式。
- 谁为基荷的「不可调」买单:核电是出力平稳、不易快速调峰的基荷电源,而数据中心恰好是平稳高位负荷,二者天然匹配——数据中心相当于一个「不波动的大用户」,消纳了核电不好调节的刚性出力。这也是为什么核电—数据中心的组合比「核电供给波动的普通负荷」更顺。
- 专线/共址与电网拥堵:部分项目探讨把数据中心直接布置在电站附近、甚至专线直供,以绕开公开电网的接入排队和拥堵(接电瓶颈见同批 A1)。这引出「后电表」(behind-the-meter)模式与公用事业监管的新问题:超大用户能否、以及在什么规则下自建/独占电力通道。
- 对电价与其他用户的外溢:科技公司以高价长约抢走部分清洁基荷,可能推高区域电力市场的长期价格,也可能通过注入投资延缓电站退役、间接保住区域供电能力——两种外溢同时存在,取决于监管如何分配成本。
- 气电作为现实过渡:在核电与新能源并网缺口真正补上之前,燃气联合循环因其可快速建设、可调度,常被用作数据中心的过渡电源,这与企业的零碳承诺存在张力,是「24/7 无碳」目标不得不面对的灰色地带。
理解这一层会发现,科技公司买的不仅是「绿色电量」,更是在用长期合同重新塑造电源结构、并网方式和电力市场的价格信号——这是能源系统层面的变化,比单一采购合同深刻得多。
五、为什么是「24/7 无碳」把核电逼回桌面
要理解核电为何不可替代,得看企业清洁能源目标的口径升级。
- 旧口径:按年匹配(annual matching)。 一家公司一年用 10 亿度电,就买 10 亿度对应的可再生能源凭证,哪怕这些绿电是白天发的、而数据中心夜里也在耗电。账本上「100% 绿电」,物理上某一刻用的仍可能是煤电。
- 新口径:24/7 无碳能源(24/7 carbon-free energy)。 要求每一个小时(最终是每一时刻)消耗的电都来自无碳源。这就把风光的间歇性问题彻底暴露:太阳落山、风停时,仍要有无碳电源顶上。
实现 24/7 无碳,靠的是组合拳:光伏风电(便宜但间歇)+ 储能(锂电时长有限、长时储能仍贵)+ 地热/水电(受地理限制)+ 稳定可调度的清洁基荷(核电是主力候选)。核电的角色不是取代风光,而是在风光不发电的时段托住那条高位平线。这正是它从「过时资产」变成「战略资产」的叙事核心,也解释了为什么签核电协议的公司往往同时是最大的风光采购方——它们不矛盾,是同一组合里的不同构件。
当然,核电回潮也伴随真实争议:安全与事故的长尾担忧、核废料处置、造价超支的历史包袱、以及「用绿电的名义补贴昂贵核电是否划算」。这些争议不会因为 AI 需求消失,但当一个园区需要 GW 级、7×24、且要兑现零碳承诺时,可选项本就稀缺,核电因此获得了新的议价地位。
5.1 一张对比表:几种电源怎么匹配 AI 负荷
把几种主要选项放在同一坐标系里,AI 为何倒向核电会更直观(仅定性比较,不做精确排序):
| 电源 | 稳定性/可调度 | 清洁度 | 建设周期 | 与 AI 负荷匹配 |
|---|---|---|---|---|
| 光伏 | 弱(看天、白天) | 运营期零碳 | 短(月级~年) | 量大但需储能/补位 |
| 风电 | 弱~中(看风) | 运营期零碳 | 短~中 | 同样需补位 |
| 燃气 | 强、可快速调节 | 有碳排放 | 短 | 现实过渡,零碳存张力 |
| 大型核电/SMR | 强、连续基荷 | 运营期近零碳 | 长(大堆以十年计,SMR 待验证) | 匹配度最高,远水难解近渴 |
这张表说明:没有一种电源单独完美,科技公司要的是组合——风光负责便宜的清洁电量、储能与燃气负责补位与过渡、核电负责长期稳定的零碳基荷。核电长约解决的是组合里「确定性基荷」这一格,而不是替代其他电源。理解这种组合思维,就能理性看待「签了核电就等于明天零碳」的误读:它是一份面向未来近十年的结构布局,而非当下的电量来源。
六、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| AI 负荷持续高增 | 基荷清洁电力更紧缺 | 已发生 | 高 |
| 存量核电重启/延寿 | 中期最现实的增量 | 2~5 年 | 中高 |
| 风光 + 长时储能成本 | 决定核电的相对经济性 | 持续演进 | 中 |
| SMR 首堆按期商运 | 决定第二曲线何时开启 | 2028~2035 | 中低 |
| 监管审批与公众接受度 | 决定扩张速度 | 长期 | 中(政策变量) |
- 未来 1~3 年(高置信度):科技公司继续以 PPA、注资包销方式锁定在运或可快速重启的核电产能;这些协议更多解决「确定性与零碳宣称」,新增物理电量有限。
- 未来 3~6 年(中高置信度):存量机组重启、延寿与大型核电成为科技企业新增清洁基荷的主要来源之一;风光 + 储能仍是新增电量主体,核电补托底与长协。
- 未来 5~10 年(中置信度):首批 SMR 若能按期、按预算商运,模块化复制有望显著改变数据中心供电结构;若首堆再度超支延期,SMR 叙事将降温,企业更依赖大型核电、燃气(过渡)与长时储能。
- 长期 / 低置信度:核电能否成为 AI 电力的主力支柱,取决于安全纪录、监管效率、造价控制与替代储能技术的赛跑,单一判断都不应给高置信度。
七、对不同角色,这意味着什么
- 对科技/云厂商:电力已成算力扩张的头号约束,提前 5~10 年用长协布局清洁基荷是刚需;但要区分「可交付电量」与「ESG 叙事」,对 SMR 交付时间保持审慎。
- 对电力与核电行业:高信用大买家的长期承诺是重启投资、解锁融资的钥匙;能否把这轮需求转化为实际装机,取决于审批与建设效率。
- 对数据中心选址:靠近可获得核电/低成本清洁基荷的地区(同批选址篇)将获得结构性优势,电力版图会部分重绘。
- 对投资者:分清三类交易的时间与确定性——PPA 是当下、重启是中期、SMR 是远期期权,估值时不能用同一折现假设。
7.5 经济性:核电为什么「贵却划算」
核电的成本结构与其他电源截然不同:前期建设资本开支极高、周期长,但建成后燃料成本占比低、运行寿命长、出力稳定,平摊到几十年、高利用小时数后,每度电的长期成本可以预期,且几乎不受天然气价格波动影响。对数据中心这种长寿命、高负荷、对电价高度敏感的资产而言,核电长约真正购买的是未来一二十年电价的确定性——这在电价剧烈波动、电网接入还要排队的环境里格外值钱。
换言之,科技公司算的不是「核电每度电是否比光伏便宜」,而是「锁定一份 7×24、近零碳、价格可预期的长期电源,能否对冲电价风险、支撑资本开支规划并兑现零碳承诺」。从这个组合视角,贵的核电反而可能降低整个用能组合的长期风险,这是理解这些交易不能只看单度电成本的关键。
结语:被 AI 重新激活的基荷
核电这轮复兴,本质是需求侧的剧变而非供给侧的革命:AI 把电力需求的规模、稳定性和清洁标准同时拉满,让「贵但稳、清洁且 7×24」的核电重新匹配上了一个愿意签二十年长约、甚至自掏腰包的超级买家。短期真正来电的是存量机组重启与大型核电,风光储能仍是新增电量主力,而 SMR 是科技公司为 2030 年代支付的一张期权。读懂这层交易结构,就不会把「某公司签约 SMR」误读成「明年数据中心就用上核电」——在 AI 基建里,最稀缺的从来不是新闻里的概念,而是几年后真能并上网的那一度稳定清洁的电。
数据口径与延伸
- 数据口径:科技公司以 PPA/注资/预购方式锁定核电、核电作为稳定清洁基荷的负荷匹配逻辑、SMR「工厂预制、模块化、多数尚未商运」的状态、24/7 无碳能源与按年匹配的口径区别,来自企业公开公告、能源监管信息与行业研究的常见公开口径。本文不对具体交易金额、机组功率与投运年份做精确断言(这些随协议与工程变化),统一采用机制与量级表述。数据截止 2026 年中,SMR 投运时间以监管审批与工程实际为准。
- 相关产业观察:数据中心的电力墙(电力总量约束)、从卖盒子到卖 Token(谁为电力买单)、HBM 与先进封装(同构的「向供给端锁产能」逻辑)。
- 同批待写延伸:接电与电网接入(A1)、选址学(A3)、电源配电(A4)、变压器与电气设备瓶颈(A7)、东数西算与算力地理(A8)。
一句话总结:AI 数据中心是 GW 级、7×24、还要零碳的稳定负荷,光伏风电的间歇性与电网接入排队都难单独满足,于是科技公司用 PPA、注资重启存量机组、预购 SMR 三种由轻到重的方式,亲自下场锁定「贵但稳」的核电基荷——短期靠在运与重启机组救急、风光储能仍是新增主力,SMR 是为 2030 年代付的期权,其本质是用企业的信用和二十年长约去弥补电力市场对长周期重资产投资的激励失灵,而不是核电技术本身发生了突变。