AI 不止需要 3nm:电源、散热与模拟芯片如何把成熟制程也变成抢手货
谈到 AI 与芯片制造,大多数人脑子里立刻浮现的是“3nm、2nm、CoWoS、英伟达”。这当然是故事最耀眼的部分,但它制造了一个危险的盲区:一座 GW 级 AI 数据中心里,先进制程芯片只占芯片数量的一小部分,支撑它运行的还有数量庞大的电源管理、模拟、接口、时序和控制芯片,而这些芯片绝大多数是在 28nm、40nm,乃至更成熟的节点上造出来的。 AI 对制造端的拉动,从来不是“只拉动最尖的那几个纳米”,而是沿整条供电与信号链路层层放大。
先说结论
- AI 芯片功耗的暴涨,会沿“电网→机柜→板卡→芯片”的供电链路,放大成对大量电源管理与功率器件的需求,这些器件普遍用成熟节点或特色工艺制造。
- “成熟制程”不等于“技术落后”:模拟、电源、射频等芯片的核心竞争力是电压耐受、漏电控制、可靠性与工艺特色,用更先进制程反而更贵、更差,28nm 往往就是甜点。
- 真正吃这波红利的,除了先进制程的台积电,还包括掌握成熟与特色工艺产能的代工玩家:台积电、联电、世界先进、中芯国际、华虹、以及一批功率与模拟代工厂。
- 成熟制程是一条和先进制程逻辑完全不同的赛道:比的不是谁线宽小,而是谁产能稳、工艺全、成本低、认证久,这恰恰是国产替代最现实的切入口。
- 需要冷静的是,成熟制程也有强周期,过去几年曾因过度扩产出现价格战,AI 带来的是结构性增量而非所有成熟产能的永久紧缺。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① BCD/高压模拟等电源特色工艺(TRL-5)② 28nm 嵌入式存储/RF 平台(TRL-4~5)③ 第三代半导体 SiC/GaN(TRL-3~4)④ 高可靠车规/工规工艺(TRL-4) |
| 主要玩家 | 全球:台积电、联电、世界先进、格芯、Tower;中国:中芯国际、华虹、晶合集成;功率/模拟 IDM:英飞凌、TI、ADI、ST、安森美等 |
| 做到什么程度 | AI 服务器电源、散热与板级管理芯片大量采用 28nm 及以上成熟节点;电源与功率器件需求随 AI 功率密度同步高增,部分特色工艺产能紧张 |
一、一颗 GPU 背后,站着多少颗“配角芯片”
要理解成熟制程为什么吃到 AI 红利,先得看一块 AI 加速卡和一台 AI 服务器里,除了那颗主芯片,还有哪些芯片在默默工作。
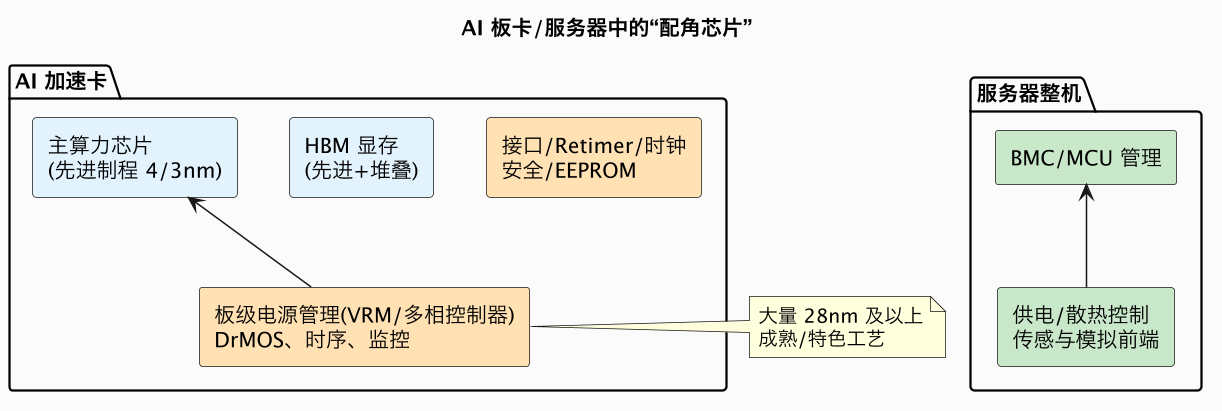
主芯片和 HBM 用的是最先进的制程与封装,但它们要正常工作,需要一整套“配角”:板卡上的多相电源控制器、DrMOS(把电能高效、精准地降压成芯片所需的低电压大电流)、时序芯片、电压监控、接口 Retimer、串行器/解串器、EEPROM;整机层面还有 BMC(基板管理控制器)、各种 MCU、温度/电流传感器、风扇与液冷控制芯片。这些芯片单颗价值不高,却缺一不可,而且数量会随板卡功率和复杂度同步增加。
关键在于:AI 芯片的功耗在这一代际大幅上升,单卡功耗从几百瓦逼近甚至超过千瓦,供电从过去的几相变成十几相、二十相,电源链路要处理更高的电压、更大的电流和更严苛的瞬态响应。这意味着每一块高端 AI 板卡所搭载的电源管理与功率器件数量、价值量都在上升。当这类板卡以千万张的量级被生产,成熟制程上“配角芯片”的总需求就被显著拉动——它们不是主角,却构成了 AI 硬件里最广泛的芯片基本盘。
二、为什么“成熟”不等于“低端”
这是最需要纠正的一个认知。在数字逻辑的世界里,制程越先进通常意味着性能越强、功耗越低;但在模拟与电源的世界里,评价标准完全不同。
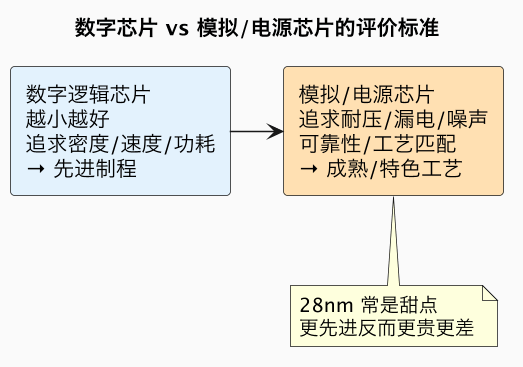
电源管理芯片要承受高电压、通过大电流,并在极端温度和长时间负载下保持稳定;模拟芯片要处理的是连续变化的真实信号,核心是低噪声、高精度和器件之间的良好匹配。这些能力依赖的是特殊工艺——比如把双极型、CMOS、DMOS 集成在一起的 BCD 工艺,各种高压、嵌入式闪存、射频工艺。在这些工艺上,线宽缩小不仅帮助有限,反而可能带来漏电增加、耐压下降、掩膜成本飙升的问题。
因此,28nm 往往成为成熟制程的“甜点节点”:它在性能、功耗和成本之间取得了很好的平衡,又能集成足够的数字控制和嵌入式存储,广泛用于电源控制、接口、MCU 等。再往上的 40/55/90nm,则是更多纯模拟、电源和功率器件的主场。换句话说,这些芯片停在成熟节点,不是因为做不先进,而是因为在成熟节点上,它们才能做到最好、最划算。 这是一种主动的工程选择,而不是技术能力的妥协。
三、谁在为这些芯片代工
成熟与特色工艺的代工格局,和先进制程很不一样——先进制程高度集中于少数玩家,而成熟制程的玩家更多元、也更分散。
| 梯队 | 玩家 | 特点 |
|---|---|---|
| 全球综合代工 | 台积电、格芯、联电、世界先进、Tower | 工艺平台齐全,特色工艺与产能稳定,客户黏性高 |
| 中国大陆代工 | 中芯国际、华虹、晶合集成 | 成熟节点主力,覆盖电源/显示/存储/CIS,国产替代承接者 |
| 功率/模拟 IDM | 英飞凌、TI、ADI、ST、安森美 | 大量自有产能,同时在紧张时外溢给代工厂 |
台积电常被只和“先进制程”画等号,但它在成熟与特色工艺上同样体量巨大、获利丰厚,这也是其产能布局的重要一环。联电、格芯、世界先进、Tower 则更聚焦成熟与特色工艺,靠工艺多样性和长期客户关系立足——一旦一款模拟或电源芯片在某条产线上完成设计与认证,迁移成本极高,客户往往会稳定下单很多年,这让成熟代工拥有很强的客户黏性和相对可预测的现金流。
对中国大陆而言,成熟制程是最现实、也是产能最完整的赛道。中芯国际、华虹等在 28nm 及以上节点、电源/功率/显示驱动/嵌入式存储等特色工艺上持续投入与扩产。由于先进制程受到设备与技术限制,成熟与特色工艺自然成为国产晶圆代工的主战场;而 AI、新能源、汽车电子带来的电源、模拟、功率需求,又恰好落在这些厂商的能力圈内。这使得“国产替代”在成熟制程上的落地确定性,明显高于先进制程。
四、冷静看周期:不是所有成熟产能都永远紧缺
最后必须给这个故事加一道冷静的注脚。成熟制程是典型的强周期、重资产生意,需求会波动,产能一旦开出又不易退出,历史上多次出现过“紧缺—扩产—过剩—价格战”的轮回。
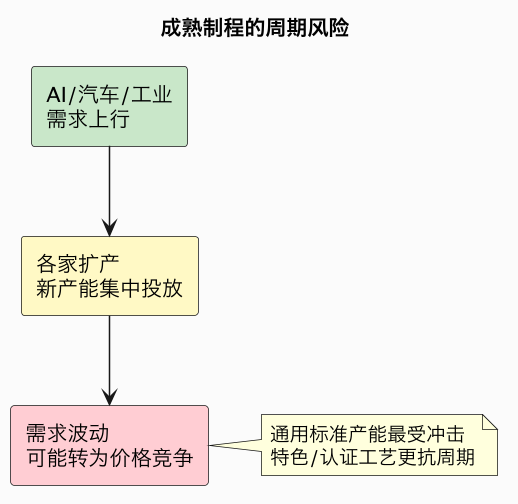
前几年成熟制程就曾经历过一轮明显的涨价与扩产,随后随着消费电子疲软和新产能投放,部分通用节点价格承压。因此不能简单地认为“AI 一来,所有成熟产能都会长期紧缺”。更准确的判断是结构性分化:与 AI 供电、散热、高压、高可靠直接相关的特色工艺和经过长期认证的产能,需求更扎实、议价能力更强;而通用性强、门槛低、谁都能做的标准产能,仍会受周期和价格战影响。
这也解释了成熟代工玩家当前的战略重点:它们比拼的早已不是单纯堆产能,而是扩充有差异化的特色工艺平台(电源、嵌入式存储、射频、CIS、显示)、绑定高价值长期客户、并向工业与车规等高可靠市场迁移。谁的工艺组合越贴合 AI、新能源、汽车这几条高增长曲线,谁就更能穿越成熟制程本身的周期性。
常见误区
- 误区:AI 只拉动先进制程。 AI 的功耗与系统复杂度同样大量拉动电源、模拟、接口、MCU,这些是成熟与特色工艺的主场。
- 误区:成熟制程就是落后、要被淘汰。 模拟与电源芯片的核心指标(耐压、漏电、噪声、可靠性)决定了它们在成熟节点上更优,28nm 是主动选择的甜点。
- 误区:国产替代只能盯着先进制程突围。 在成熟与特色工艺上,中国产能完整、需求对口、认证可行,是替代确定性最高的环节。
- 误区:成熟产能会一直紧缺涨价。 成熟制程强周期,真正紧缺的是贴合 AI/车规的特色产能,通用产能仍可能过剩。
总结
AI 对制造的拉动是“整条供电链”级别的:先进制程负责把算力做到极致,而真正让算力稳定、安全、持续输出的电源、模拟与功率芯片,大多生长在成熟与特色工艺上——“成熟”不是落后,而是另一种用耐压、可靠和成本定义的高技术,这也正是国产代工最能站稳的赛道。
相关与延伸
- 被这些芯片支撑的对象:国产 AI 芯片
- 电源需求的系统源头:电气设备瓶颈
- 功率半导体的新变量:SiC/GaN(见产业观察第三代半导体)
- 谁在自研芯片:超大规模厂商自研 ASIC