硅片产业
数据截止 2026-09。返回 AI 产业链总览,相关环节见半导体设备材料国产化。
一、一句话回答
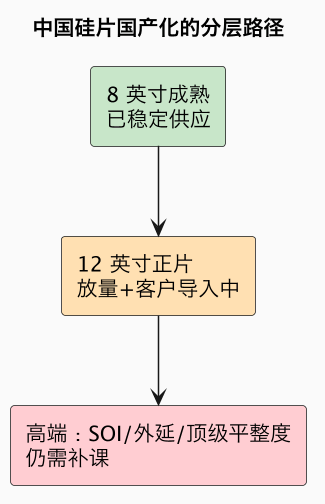
硅片(wafer)是所有芯片的物理地基——把高纯多晶拉成单晶硅棒,再切片、研磨、抛光成镜面圆盘,芯片就造在它上面。这个行业有三重壁垒:纯度和缺陷控制到原子级、重资产且规模效应极强、客户认证要一两年以上,因此被日本信越化学(Shin-Etsu)和 SUMCO 长期双寡头主导。中国硅片在 8 英寸成熟制程已能稳定供应,12 英寸正片(可用于先进逻辑/存储的合格片)正加速放量、客户导入推进,但全球份额仍小,高端的外延片、SOI 和顶级平整度硅片还要补课——走的是「8 英寸站稳、12 英寸爬坡、高端分层突破」的路径。
为什么从硅片讲起。在产业链里硅片是最不显眼、却最基础的一环:没有合格硅片,再好的光刻机和设计都无用武之地。它属于「半导体制造材料」,和光刻胶、电子特气、CMP 材料一起,决定了晶圆厂能不能开工、良率有多高。理解硅片,就理解了芯片产业一个典型逻辑——越是基础材料,越靠长期工艺积累和客户信任,砸钱也难以速成。
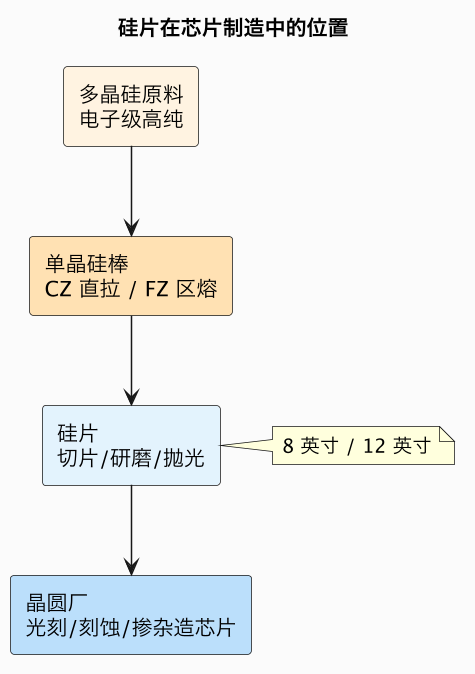
二、硅片是怎么造出来的
| 工序 | 在做什么 | 难点 |
|---|---|---|
| 提纯 | 把工业硅炼成电子级多晶硅 | 纯度要到 11 个 9(99.999999999%)量级 |
| 单晶生长 | 把多晶熔化成一根原子排列整齐的单晶棒 | 直拉法 CZ 控直径/均匀性/缺陷;区熔法 FZ 纯度更高 |
| 切磨抛 | 切成薄片、倒角、研磨、抛光成镜面 | 表面纳米级平整、无损伤层、颗粒控制 |
| 清洗检测 | 清洗、检测缺陷与颗粒 | 任何微缺陷都会降低芯片良率 |
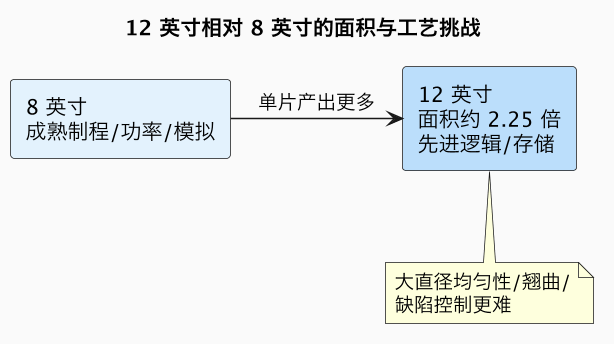
两种主流单晶生长法:**直拉法(CZ,Czochralski)**成本较低、可做大直径,是绝大多数集成电路硅片的选择;**区熔法(FZ,Float Zone)**不用坩埚、纯度更高,适合功率器件等对杂质极敏感的场景,但难做很大直径。芯片越先进、硅片越大(从 8 英寸到 12 英寸),对内部缺陷、表面颗粒和平整度的要求越苛刻——因为上面要刻几十纳米甚至更小的电路,硅片本身的任何瑕疵都会被放大成良率损失。
为什么尺寸越大越难做但越划算。 一片 12 英寸硅片的面积约是 8 英寸的 2.25 倍,同样工序一次能产出更多芯片,单位成本更低,所以先进逻辑和存储都在 12 英寸上生产。但把一根粗大的单晶棒做到从头到尾晶体完美、再抛光成无翘曲的大圆盘,对热场控制和机械加工要求成倍提高,这也是后来者最难的工程关。
三、竞争格局:日本双寡头
| 梯次 | 玩家 | 身位 |
|---|---|---|
| 全球巨头 | 信越化学(Shin-Etsu)、SUMCO(日本) | 合计占全球一半以上份额,技术与认证领先 |
| 其他国际 | 环球晶(GlobalWafers,中国台湾)、Siltronic(德国)、SK Siltron(韩国) | 第二梯队,各有强项 |
| 中国大陆 | 沪硅产业、TCL 中环、立昂微、神工股份、中欣晶圆等 | 8 英寸成熟,12 英寸放量中,份额仍小 |
日本双寡头的护城河有三层:一是工艺 know-how,几十年积累的缺陷和均匀性控制经验;二是客户认证壁垒,晶圆厂更换硅片供应商要经过漫长的产线验证——一旦某批硅片导致良率下降损失巨大,所以客户黏性极强,新供应商导入常以年计;三是规模与成本,大产能才能摊薄高折旧。这三层叠加,使硅片成为典型的「后来者必须靠下游给机会、长期陪跑」的行业。
四、中国大硅片国产化的真实进度
- 8 英寸(约 200mm)已站稳:广泛用于功率器件、模拟、MCU、部分传感器和成熟制程,国产硅片能稳定供应、客户认可度较高,是当前国产化率最高的一档。
- 12 英寸(约 300mm)正片加速放量:过去国产 12 英寸多用于测试、挡片等非核心用途,真正可用于先进逻辑/存储产线的「正片」是难点;近几年随本土晶圆厂大幅扩产、主动导入国产供应链,12 英寸正片出货和客户数量明显增长,但相对全球需求份额仍小,顶级先进制程和最严苛指标仍以国际厂为主。
- 高端品类分层突破:外延片(epitaxial,在硅片上再长一层单晶,用于功率/部分逻辑)、SOI(Silicon-On-Insulator,绝缘衬底硅片,用于射频、部分低功耗与特殊器件)、退火片等高附加值品类,是差异化追赶的现实切口。
国产化的真正推手是下游需求锁定:中国是全球晶圆扩产最猛的地区,成熟制程和功率/模拟产线大量采用国产硅片,给了厂商持续迭代的练兵场;瓶颈在最尖端的 12 英寸先进制程认证和高端品类,而非中低端供给。
常见误区
- 以为能拉出硅棒就等于能量产大硅片:难点在抛光、缺陷、颗粒控制和客户产线认证,而非单晶原理。
- 把 12 英寸出货等同于先进制程可用:其中很多曾是测试片、挡片,能进先进产线的正片才是硬指标。
- 认为国产化率已经很高:8 英寸较成熟,但 12 英寸尤其高端的全球份额仍小。
- 忽视认证周期:晶圆厂导入新硅片以年计,这是比设备更慢的信任壁垒。
总结
硅片是芯片最底层的地基,技术靠原子级纯度与缺陷控制、竞争靠日本信越和 SUMCO 双寡头的长期工艺与认证壁垒;中国走的是「8 英寸站稳、12 英寸正片爬坡、SOI/外延高端分层突破」的路径,真正的加速来自本土晶圆厂扩产锁定需求——这是一个靠时间和下游信任、而不是单纯砸钱才能拿下的基础材料环节。