光刻胶产业
一、一句话回答
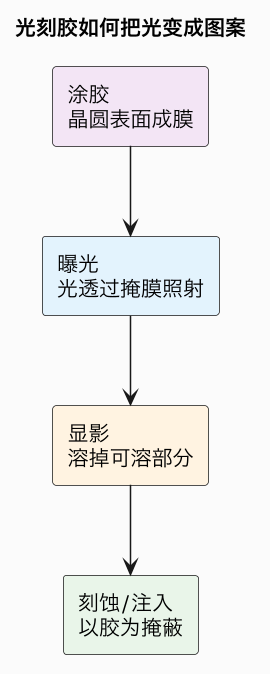
光刻胶(photoresist)是涂在晶圆表面的感光薄膜:光刻机透过光掩膜用光照射它,被照部分(正胶)或未照部分(负胶)化学性质改变,显影后就在晶圆上「显」出电路图案,是光刻不可替代的核心耗材。它有严格的技术阶梯——g/i 线、KrF、ArF(干式/浸没式)、EUV 胶,越先进越依赖精密配方、高纯树脂和新型感光机制。高端 ArF 浸没胶和 EUV 胶长期被日本 JSR、东京应化(TOK)、信越化学、富士胶片四家垄断;中国在中低端胶已规模突破,但高端 ArF/EUV 胶仍在客户验证与爬坡阶段。没有合格的胶,再先进的光刻机也印不出图案。
为什么单独讲光刻胶。光刻常被简化为「光刻机」,但真正把光信号转成晶圆图案的是光刻胶。它单看金额占晶圆材料比例不算最高,却对分辨率、灵敏度和缺陷密度极其敏感,是典型的「单价不高、断供致命」的关键材料。
二、技术阶梯:波长决定胶的世代
| 世代 | 对应光刻 | 主要用途 | 国产化 |
|---|---|---|---|
| g/i 线胶 | g/i 线 | 成熟节点、功率器件 | 较成熟 |
| KrF 胶 | 248nm | 中高阶成熟节点 | 已批量突破 |
| ArF 干/浸没胶 | 193nm | 先进节点关键 | 部分验证、产能爬坡 |
| EUV 胶 | 13.5nm | 7nm 以下 | 研发/早期验证 |
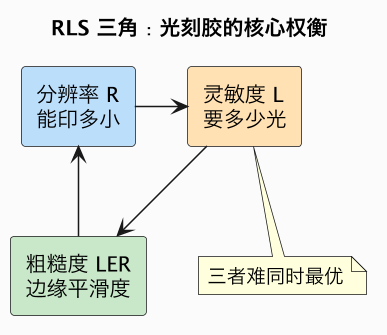
光刻胶要同时满足三个互相拉扯的指标:分辨率(能印多小)、灵敏度(要多少光,影响产能)、线边缘粗糙度(LER)(边缘够不够平滑)——业界称为 RLS 权衡,提升一个往往牺牲另一个。EUV 时代光子数更少,对胶的随机缺陷(stochastic defect)极敏感,化学放大胶之外还出现金属氧化物胶等新路线,配方与 know-how 壁垒进一步抬高。
三、竞争格局:日本四家的配方壁垒
- 垄断来源:光刻胶是「配方科学 + 超纯原料 + 长期客户认证」的生意,日本企业在光刻胶树脂、光酸发生器(PAG)和与设备/掩膜协同上积累数十年。
- 认证壁垒:晶圆厂导入一款新胶要经过长时间产线验证,一旦定型不愿更换,后发者很难切入先进产线。
- 格局高度集中:JSR、TOK、信越、富士胶片合计占据高端绝大部分份额,EUV 胶尤其集中。
四、中国光刻胶国产化的真实处境
- 中低端已成:g/i 线、部分 KrF 胶已规模供应,面板与成熟节点用胶国产化率持续上升。
- 高端在爬坡:ArF 干式/浸没胶处于客户验证到小批量阶段(如南大光电、华懋/徐州博康、彤程新材、上海新阳等),EUV 胶仍以研发和早期布局为主。
- 短板在上游原料:高端树脂、光酸发生器、溶剂等高纯原料与日本仍有差距,材料的材料同样要补。
国产化逻辑同多数半导体材料:靠成熟节点和面板的庞大需求跑量、积累认证经验,再逐级向 KrF→ArF→EUV 爬升;难在先进产线认证窗口和高端原料自主。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① KrF/ArF 化学放大胶(TRL-4)② ArF 浸没胶(TRL-3~4)③ EUV 胶/金属氧化物胶(TRL-2~3) |
| 主要玩家 | 全球:JSR/TOK/信越/富士胶片;中国:南大光电、彤程新材、华懋博康、上海新阳 |
| 做到什么程度 | 高端胶日本四家垄断;国产中低端成熟、ArF 在验证爬坡、EUV 研发期 |
| 后续预期 | 6 个月:更多 KrF/部分 ArF 放量(高);18 个月:ArF 浸没导入更多产线(中);36 个月:EUV 胶争取早期验证(低) |
常见误区
- 以为有光刻机就能光刻:把光变成图案的是光刻胶,胶不合格同样断链。
- 把光刻胶看成低端化学品:高端胶是精密配方和超纯原料的集合,壁垒极高。
- 认为中低端突破等于高端突破:ArF/EUV 的 RLS、随机缺陷和认证门槛是另一量级。
- 忽视原料:高端树脂、光酸发生器等关键原料受制,胶就难真正自主。
总结
光刻胶是涂在晶圆上、被光照后把掩膜图案显影成电路的关键耗材,按 g/i 线→KrF→ArF→EUV 逐级抬高,并始终受分辨率、灵敏度、粗糙度的 RLS 三角约束;高端 ArF 浸没胶与 EUV 胶被日本四家凭配方、超纯原料和客户认证长期垄断,中国中低端已成熟、高端仍在验证爬坡——它和光刻机、光掩膜一起提醒我们:先进芯片从来不是被一台机器卡住,而是被一整套材料与工艺卡住。