英伟达的“云”野心:DGX Cloud 如何让它从卖铲人走向中介位置
数据截止 2026-09。承接NVLink 与整柜战略、MaaS 推理平台与聚合器、云三巨头 AI 资本开支。
英伟达的传统身份非常清晰:把 GPU 卖给云厂商和企业的“卖铲人”,自己不直接拥有大规模对外算力、不抢客户关系。但 DGX Cloud 的出现让这条边界变得微妙:它向企业出租“英伟达设计并运营、物理上托管在合作云数据中心”的整柜 AI 工厂,再叠加 NGC 软件目录、Base Command 编排与一整套认证体系。这既是与云厂商的合作,也是一种小心翼翼的“去中介化”——把客户入口和软件栈的价值,悄悄向自己手里收。
先说结论
- DGX Cloud 的本质是“硬件/软件是英伟达、地皮和机房是云伙伴”的混合体,英伟达借此直接触达企业客户,而不必自建全部数据中心。
- 这构成微妙的去中介化:合作云提供机房与电力,但客户关系、调度编排、软件目录的主导权向英伟达倾斜。
- 云厂商既合作又警惕:需要英伟达的产品与品牌引流,又不愿在高价值 AI 层被降级为“裸地皮和电力”供应商。
- 英伟达的真正筹码是全栈垂直整合:GPU + NVLink 整柜 + CUDA/NGC 软件 + 认证生态,软件入口让硬件领先变成平台锁定。
- 它必须在“赋能伙伴”与“自成平台”之间走钢丝:过度前冲会激化与最大客户(云厂商)的结构性矛盾。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① DGX 整柜/参考架构即服务(TRL-4)② Base Command 编排与多租户管理(TRL-3~4)③ NGC 软件/模型目录(TRL-4)④ 跨合作云一致体验(TRL-3)⑤ 认证与企业支持体系(TRL-4) |
| 主要玩家 | 英伟达(平台与运营主导);合作云(提供数据中心与本地服务);客户:不愿自行拼装集群的企业;潜在竞争/制衡:云厂商自研栈与自研 ASIC |
| 做到什么程度 | DGX Cloud 已在多家合作云落地、面向企业提供按月/承诺式整柜算力;企业获得“免运维的英伟达官方栈”,但价格通常高于自购或裸 GPU 租用 |
| 后续预期 | 6 个月:随整柜放量继续扩展合作(置信度高);18 个月:企业 AI 工厂订阅模式更清晰(置信度中);36 个月:与云厂商的竞合边界重新划定(置信度中) |
一、它到底“是云、又不是云”
DGX Cloud 最容易被误解的地方,是名字里有“Cloud”,却不是英伟达从零自建的数据中心帝国。
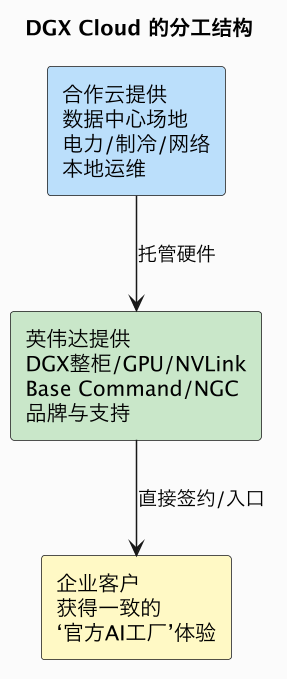
物理机柜放在合作云的数据中心,由云厂商提供地皮、电力、制冷和基础运维;但机柜是英伟达的参考设计、软件栈和编排层由英伟达定义、对外以“英伟达官方体验”交付。对企业的吸引力很直接:不必自己选型、集成、调网络、搭软件平台,就能用上“原厂调校、开箱即跑”的整柜算力,并按月或承诺用量付费。代价是这种“省心”通常带有溢价,灵活性也不如直接在云上自选配置。
二、去中介化:价值在“层”之间悄悄上移
为什么这件事让云厂商心情复杂?因为云计算的利润和黏性,很大程度来自上层平台与客户关系,而非底层的机房与电力。当客户直接以“英伟达 AI 工厂”为采购对象、用英伟达的编排和软件目录时,价值链中最值钱的部分向上移到了英伟达,合作云在该业务里可能更接近“提供容量的托管方”。
| 环节 | 传统公有云 AI | DGX Cloud 模式 |
|---|---|---|
| 硬件 | 云采购并自有 | 英伟达整柜、云托管 |
| 编排/控制面 | 云平台主导 | 英伟达 Base Command |
| 软件/模型入口 | 云市场 | NGC(英伟达) |
| 客户认知 | “某云的 GPU” | “英伟达官方 AI 工厂” |
| 云的角色 | 全栈平台 | 容量+本地服务伙伴 |
这并非完全绕开云(机柜仍在云里、云仍收钱),所以是“去中介化”而非“去云化”:英伟达没有消灭中介,而是把自己插进客户与云之间、成为更靠前的那个入口。它与MaaS 聚合器在“抢占入口”上逻辑相似,只是英伟达控的是最底层的整柜与原厂软件栈。
三、云厂商为什么既合作又警惕
云厂商是英伟达最大的客户群体,二者关系天然带有“客户兼潜在竞争者”的张力。
- 合作的理由:DGX Cloud 为合作云带来英伟达品牌背书、高价值企业客户与现成的整柜方案,扩容快、营销效应强,也能填满数据中心。
- 警惕的理由:若高价值 AI 工作负载普遍以“英伟达栈”为入口,云厂商辛苦建立的平台差异化会被削弱,长期可能被模块化、标准化的硬件+原厂软件抽走利润。
- 制衡手段:这正是云厂商大力投入自研 ASIC、构建自有 AI 平台与软件生态的深层动因——既多元化供应链,也防止在平台层被单一厂商定义。
因此合作云往往在“接入 DGX Cloud”和“主推自有 GPU 云/自研芯片服务”上双轨并行,根据客户与谈判地位动态平衡。
四、真正的筹码:不只是 GPU,而是整栈
DGX Cloud 能成立,靠的不是单点硬件,而是英伟达多年积累的垂直一体化栈。
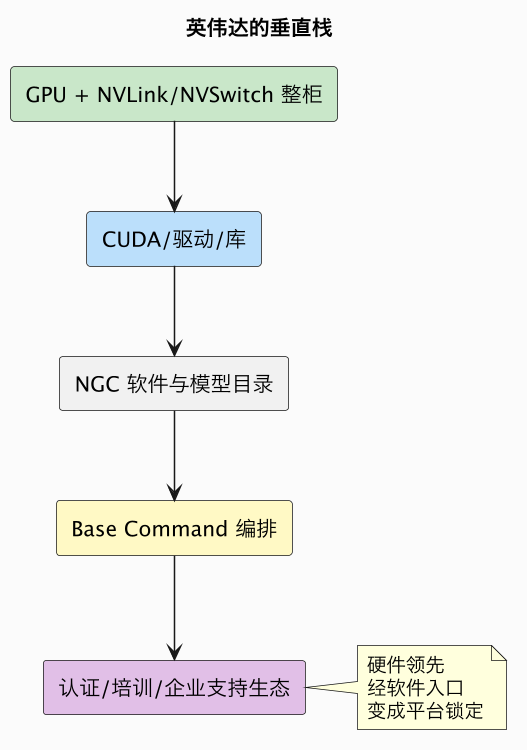
硬件层,GPU、NVLink/NVSwitch 与整柜参考设计保证了规模与开箱性能(见整柜战略);软件层,CUDA 生态、NGC 目录和 Base Command 让企业在“同一套原厂环境”里开发、部署、调度;生态层,认证、培训和企业支持进一步抬高迁移成本。越靠上的软件与入口,越是把硬件时间窗内的领先转化为长期平台锁定的关键。 这也是英伟达愿意做相对“重”的云服务、而不止于卖盒子的根本原因。
五、走钢丝:赋能伙伴与自成平台的边界
英伟达的处境有其内在约束:云厂商既是它必须依赖的分销与托管渠道,又是被它平台化压力触及的对象。前冲太猛,会把最大客户推向自研芯片与替代方案;退得太多,又拿不到平台层的长期价值。 于是它通常采用“合作云优先、强调赋能、保留品牌与软件主导”的克制姿态,让 DGX Cloud 更像一个与伙伴共建的高端产品线,而非公然竞争的独立公有云。
对行业而言,这件事的意义在于揭示了一个普遍规律:在 AI 这种软硬强耦合的市场,掌握稀缺硬件的一方有动机也有能力向平台与服务层延伸,重新划分利润池;而原来占据平台位置的云厂商,会用自研硅和自有生态反向制衡。 未来 18~36 个月,企业“AI 工厂”的采购、算力租金定价与垂直整合边界,都会在这场竞合中被持续重塑。
常见误区
- 误区:DGX Cloud 是英伟达自建的公有云。 机柜多托管在合作云,英伟达主导的是整柜设计、软件栈与客户体验。
- 误区:这等于彻底绕开云厂商。 是“去中介化”而非“去云化”,云仍提供容量并获利。
- 误区:云厂商只能被动接受。 它们通过自研 ASIC 和自有 AI 平台主动制衡。
- 误区:DGX Cloud 一定更便宜。 原厂整柜与免运维通常带溢价,性价比取决于场景。
- 误区:英伟达赢定了平台层。 与最大客户的结构性矛盾约束着它前冲的幅度。
总结
DGX Cloud 让英伟达从‘卖铲人’微妙地走向平台中介:机柜虽托管在合作云,但凭借 GPU+NVLink 整柜、CUDA/NGC 软件栈和 Base Command 编排,它把企业客户关系与软件入口收到自己手里,构成‘去中介化而非去云化’;云厂商因品牌与容量红利而合作,又因怕被降级为‘地皮电力供应商’而用自研 ASIC 制衡;英伟达必须在赋能伙伴与自成平台之间走钢丝,这场竞合将持续重塑企业 AI 工厂的采购方式、租金定价与垂直整合边界。
相关与延伸
- 整柜硬件基础:NVLink 与整柜战略
- 入口之争的相似逻辑:MaaS 推理平台与聚合器
- 云厂商的制衡:云厂商自研 AI 芯片
- 资本开支背景:云三巨头 AI 资本开支