Oracle 与 xAI 的超级大单:被一家 AI 客户绑上的算力杠杆
数据截止 2026-09。关联超大规模 AI 资本开支、Neocloud 杠杆、算力地产 REIT。
云计算历史上从不缺大合同,但 AI 时代出现的这一类交易,规模和结构都超出了旧经验:一家 AI 公司向云厂商签下动辄数百亿美元、长达多年的协议,而云厂商据此专门去买 GPU、建数据中心,把整片算力集群预留给这一个客户。 xAI 与 Oracle 的合作、OpenAI 在微软之外与 Oracle 加深绑定,都是这种“megadeal(超级大单)”的代表。它看似皆大欢喜,实则把云厂商和 AI 公司捆成了一条高度依赖彼此、又都在加杠杆的锁链。要看懂这门生意,必须同时看清楚“确定的收入”和“被锁死的风险”。
先说结论
- Megadeal 的本质是:AI 公司用长期合同锁定算力供给,云厂商以该合同为依据举债扩张,先有客户承诺,再有基础设施投资。
- 对云厂商,好处是收入可见、产能一落地就被填满(尤其对 Oracle 这种份额追赶者,是快速做大 AI 业务的捷径);代价是客户与资产的双重集中。
- 这是一场“客户即云、云即客户”的相互绑定:云厂商的利用率与偿债依赖单一大客户,而大客户的生存也依赖这份算力。
- 最大的脆弱点在于:买单的 AI 公司很多自身尚未稳定盈利,一旦其融资、商业化或资本开支生变,长约的履约能力就会成为整条链的风险源。
- 这类合同正把 AI 基建变成一种高杠杆、类金融的游戏,风险通过云厂商、Neocloud、债券与 REIT 层层传导,需要紧盯合同条款、提前解约条款和抵押结构。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术/模式 | ① 单客户专用 GPU 集群(TRL-4)② 长约 take-orpay 式产能锁定(TRL-4)③ 以合同为抵押的债务扩张(TRL-4)④ OCI 分布式云/裸金属 GPU 交付(TRL-3~4) |
| 主要玩家 | 云方:Oracle(OCI)、微软、亚马逊、谷歌;AI 客户:xAI、OpenAI 等;资金方:银行、债券投资人、REIT/算力地产 |
| 做到什么程度 | 已出现多笔数百亿量级、跨多年的算力大单;相关云厂商为履约大幅上调资本开支与负债,数据中心/电力围绕单客户专项建设 |
一、超级大单是怎么运转的
先拆解这种合同的结构,它和传统“用多少付多少”的云消费完全不同。
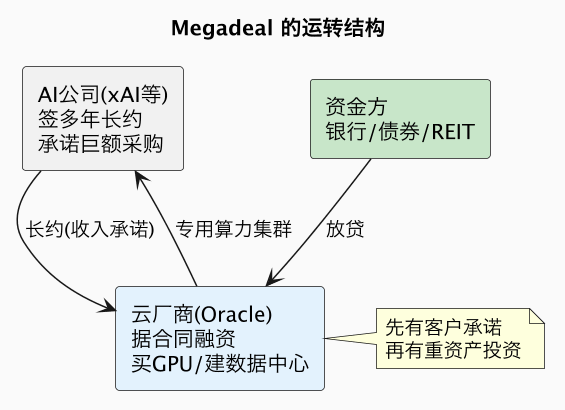
传统云扩张的逻辑是“先建产能、再招揽客户”,存在空置风险;而 megadeal 把顺序倒了过来——先有客户的长期采购承诺,云厂商才据此去融资、采购 GPU、建设专用集群。AI 公司拿到的是未来多年稀缺算力的确定性(在 GPU 紧缺期,这本身就是战略资源);云厂商拿到的是一份高可见度、几乎“投产即满载”的长期收入合同。这种安排通常带有“最低消费/照付不议(take-or-pay)”性质,即无论客户是否完全用满,都要为约定的产能支付费用,从而保障云厂商的投资回收。
之所以这种结构在 AI 时代突然流行,是因为三方诉求恰好吻合:头部 AI 公司极度饥渴地需要确定性算力,且有充足的外部融资支撑长约;云厂商(尤其份额靠后者)愿意以单客户为跳板快速做大;而资本市场在低利率与 AI 叙事下,乐于为这类有合同背书的资产提供资金。三者一拍即合,催生了一笔又一笔刷新规模的大单。
二、Oracle:追赶者的弯道打法
要理解这类交易为何对 Oracle 尤其重要,得看它在云计算格局中的位置。
| 云厂商 | 市场地位 | AI 策略 |
|---|---|---|
| AWS / 微软 / 谷歌 | 三巨头,规模与生态领先 | 全面布局,兼顾自研芯片与英伟达 |
| Oracle(OCI) | 份额追赶者 | 借超级大单 + 裸金属 GPU + 绑定头部 AI 客户实现弯道切入 |
在传统公有云市场,Oracle 长期处于追赶位置。AI 给了它一个重新入局的切口:凭借在数据库与企业软件时代积累的大客户关系、以及对“裸金属 GPU、客户专用集群、分布式云”的积极投入,OCI 成功绑定了 OpenAI、xAI 等头部 AI 玩家的大额订单。对 Oracle 而言,这是一种典型的“用集中度换速度”的打法——不追求客户数量的均匀铺开,而是靠少数超大客户,在最短时间内把 AI 营收、GPU 装机量和数据中心规模拉上台面。
这种策略的诱惑显而易见:在一个爆发性增长的市场里,产能一落地就被顶级客户填满,省去了漫长的市场培育,也让公司在“AI 基础设施供应商”的叙事中获得资本市场的重新定价。但硬币的另一面是,它把企业的增长、负债和产能利用率,高度押注在了寥寥几个客户身上。对追赶者而言,这是弯道超车最现实的路径,也是风险最集中的路径。
三、相互绑定:客户即云,云即客户
Megadeal 最特殊的地方,是它形成的不是普通的“供应商—客户”关系,而是一种双向的、难以退出的深度绑定。
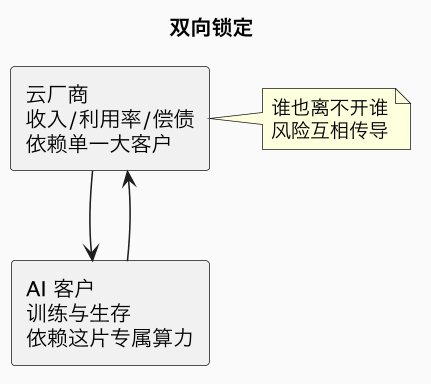
从云厂商一侧看,单个客户可能贡献其新增 AI 收入乃至整体营收的很大比例,专用数据中心、GPU 和债务都是围绕该客户配置的。一旦客户削减用量、推迟项目或转向其他云,云厂商将同时面对收入下滑、资产空置和偿债压力,几乎没有缓冲。
从 AI 客户一侧看,它的模型训练节奏、产品迭代乃至公司命脉,都压在这片专属集群上。虽然长约给了它确定性,但也意味着深度依赖对方的交付能力、电力保障和持续投入。双方因此形成一种“一荣俱荣、一损俱损”的共生结构。这与传统云上大量分散客户、风险自然对冲的状态截然不同——集中度把任何一方的波动都直接传导给另一方,也放大给了背后的资金方。
四、最大的暗礁:为尚未稳定盈利的客户加杠杆
整条链条最需要警惕的一环,是资金最终的偿还来源。
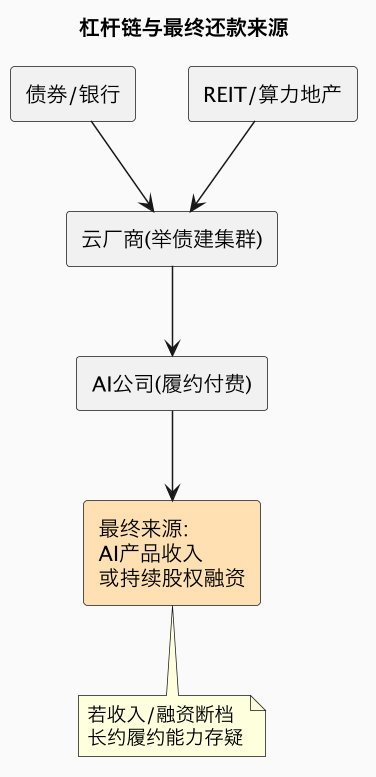
沿着资金链往下走会发现:云厂商为 megadeal 举借的债务,最终要靠 AI 客户按约支付来偿还;而 AI 客户的支付能力,来自其产品商业化收入,或者更常见的——一轮又一轮的股权融资。问题在于,许多头部 AI 公司目前仍处于巨额投入、尚未实现稳定盈利的状态,它们的现金消耗很快,长约又是多年的刚性支出。这意味着整条“债券/REIT → 云厂商 → AI 公司”的杠杆链,最终建立在“AI 盈利能够兑现”或“资本市场愿意持续输血”这两个并非无风险的前提上。
这正是 megadeal 与历史上科技/基建周期相似、值得警惕的地方:在景气与流动性充裕时,长约被视作优质、几乎无风险的抵押资产;而一旦终端盈利不及预期、融资环境收紧或单一大客户出现信用问题,风险会沿链反向暴露——合同重谈、用量下调、资产减值、再融资困难都可能接连发生。因此,评估这类交易不能只看合同总额这个光鲜数字,更要细看:是否有刚性的照付不议条款、提前解约与违约金如何约定、抵押与债务结构如何、以及客户自身的现金跑道和真实收入。这些“不起眼”的条款,才决定了杠杆链在逆风时有多脆弱。
常见误区
- 误区:签下千亿美元大单等于收入落袋。 合同是多年期、依赖客户持续履约的承诺,真正的风险在客户未来的支付能力,而非签约时的数字。
- 误区:云厂商专用集群是优质资产、永远满载。 它高度绑定单客户,一旦客户生变,反而可能从“满载优质资产”迅速变成空置负担。
- 误区:这是没有风险的共赢。 双向绑定会把一方的波动直接传导给另一方和背后的债权人,集中度本身就是风险。
- 误区:Oracle 绑定头部客户证明其已稳居第一梯队。 这是高弹性的追赶策略,真正的考验在客户履约与长期留存,而非短期订单规模。
总结
Oracle–xAI 这类超级大单把云计算的逻辑倒了过来:先有 AI 客户的长期承诺,云厂商才敢举债买卡、为其专属建集群,双方结成‘客户即云、云即客户’的深度共生——它让追赶者弯道提速、让算力一落地就满载,却也把整条债券与 REIT 杠杆链的安全性,押在了尚未稳定盈利的 AI 行业未来能否真正赚到钱上。
相关与延伸
- 钱的源头:超大规模厂商 AI 资本开支军备赛
- 相似的杠杆玩家:Neocloud 与 CoreWeave
- 地产金融化:数据中心 REIT
- 机房本身:AI 数据中心建设