存储芯片定价周期
一、一句话回答
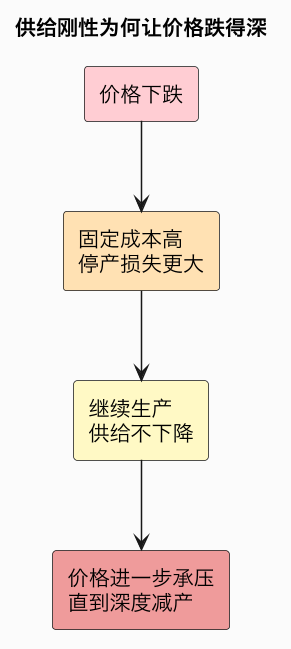
存储芯片(DRAM、NAND)是半导体里周期性最剧烈的品类,价格可以在一年之内上涨或下跌百分之几十甚至更多。理解它的价格,不能只看技术,要看一套典型的「商品周期」机制。供给端有两个关键特征:一是建厂成本极高、且属于沉没成本,产线一旦建好,哪怕价格跌破平均成本,厂商也往往选择继续生产(因为停产损失更大),导致供给在短期内很「刚性」、难以下降;二是市场只有三家(DRAM)或五家(NAND)寡头,它们通过调节产能利用率(稼动率)、推迟资本开支、把产能转向更赚钱的品类来管理供给。需求端则随宏观经济、手机/PC 出货、服务器资本开支而波动,且下游还有自己的库存周期——景气时渠道和整机厂恐慌性囤货放大需求,低迷时又拼命去库存。刚性供给碰上波动需求,结果就是价格弹性极大。存储价格分合约价(大客户按季度/月度谈的大宗价)和现货价(即时交易、波动更剧烈),现货价往往是拐点的先行信号。AI 正在给这套老周期注入新变量:HBM 和高容量服务器内存利润高、需求旺,厂商把有限产能向其倾斜,挤占了普通 DRAM/NAND 的产能,使不同品类的供需和价格节奏分化;同时 AI 的结构性需求部分平滑了传统消费电子的周期波动。
为什么读懂周期重要。对下游,采购时点和库存策略直接影响成本;对投资,价格拐点决定存储厂盈利的剧烈反转,它是半导体里最接近「宏观商品」的赛道。
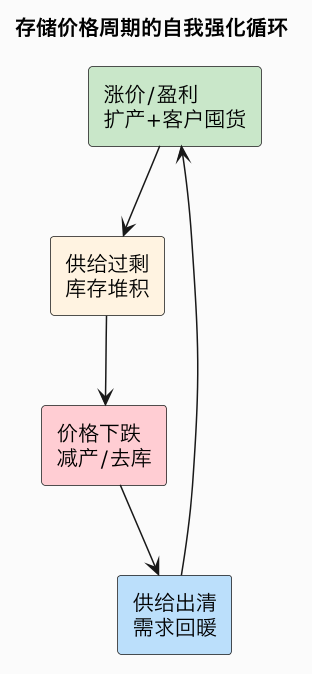
二、供给与需求两端的机制
供给端的「刚性」是周期剧烈的根源。存储厂的成本结构里,折旧和固定开支占比很高,材料等可变成本占比较低,因此只要售价还高于现金成本,继续生产就比停产划算,这使得价格下跌时供给不会立刻减少,价格可以跌得很深,直到有厂商真正亏损、被迫大幅减产或推迟扩产,供给才开始出清。寡头格局让它们在低谷时形成「默契」:集体削减资本开支、降低稼动率、减少现货投放,等待价格修复。
| 变量 | 对价格的作用 |
|---|---|
| 稼动率 | 提高则供给增加、压价;降低则收紧 |
| 资本开支 | 决定 1~2 年后的新增产能 |
| 合约/现货 | 合约稳定、现货领先反映拐点 |
| 下游库存 | 补库放大涨价、去库加深跌价 |
| 品类切换 | 产能转向 HBM 等会抽空传统品类 |
三、AI 如何改变周期节奏
这轮周期与以往最大的不同,是出现了 HBM 这类高增长、高毛利、产能稀缺的新品类。存储厂把先进产能优先分配给 HBM 和服务器高容量产品,导致同样一片晶圆产能在不同产品间重新配置,普通消费级 DRAM/NAND 的供给反而被收紧,出现「HBM 紧缺」与「传统品类价格也被托住」并存的结构性局面。
- 需求分化:AI 服务器单机内存/闪存用量远高于普通服务器,结构性需求与手机/PC 的弱周期需求叠加。
- 信号怎么读:现货价止跌、合约价降幅收窄、龙头宣布减产/转产、下游库存回到健康水位,通常是周期见底的组合信号。
- 风险点:若 HBM 产能集中释放、或 AI 资本开支放缓,被压制的供给弹性可能反转,周期仍会回来。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 存储品类产能再配置(TRL-4)② HBM 挤占效应(TRL-3~4)③ 价格/库存信号体系(TRL-5) |
| 主要玩家 | 三星、SK海力士、美光(DRAM);铠侠/WD(NAND);下游:云厂/模组厂 |
| 做到什么程度 | 周期机制成熟稳定;AI 使品类间节奏分化、传统品供给被收紧 |
| 后续预期 | 6 个月:HBM 维持高景气(高);18 个月:品类分化继续、传统品温和修复(中);36 个月:新增产能释放后周期仍将回归(中) |
常见误区
- 以为存储降价是因为技术退步:主要是供需与库存周期,而非成本上升。
- 把现货价当平均售价:现货量小波动大,主要作先行信号,大客户走合约价。
- 认为 AI 能消灭周期:它改变结构和节奏,但供给集中释放时周期仍会回归。
- 只看需求不看稼动率:低谷中厂商减产/转产的决策才是价格拐点关键。
总结
存储芯片是高沉没成本、寡头供给碰上波动需求形成的强周期商品,价格因供给短期刚性而暴涨暴跌,合约价稳定、现货价领先,下游库存周期放大波动;AI 让厂商把产能向 HBM 和服务器高容量产品倾斜,抽空传统品类、使各品类定价节奏分化并部分平滑周期;但新增产能集中释放后周期仍会回归——它说明读懂存储,本质是读懂一门供给刚性、由寡头协同和库存心理共同驱动的宏观商品生意。