CoWoS 产能争夺战:一块中介层为什么卡住全行业的 GPU 交付
最后更新:2026-09-19|数据截止 2026 年中:CoWoS 变体与产能数据来自台积电法说、供应链与行业研究的常见公开口径,具体月产能与客户分配为量级估计、不对外公布,本文统一用区间与趋势表述。
本文是产业观察,回答:为什么一颗 GPU 设计出来、晶圆也造出来了,却可能因为「封不起来」而交不了货。 封装的电路与工艺原理在 HBM 与先进封装 里讲过,那篇回答「先进封装是什么、为什么是瓶颈、国产化从哪撕开口子」;本文只聚焦一件事:CoWoS 这块 2.5D 封装产能,怎么在全球最有钱的几家芯片公司之间排队、分配、决定谁能按时拿到货。 它是那篇的下游——知道了 CoWoS 重要,再看它具体怎么被抢。
先说结论
- CoWoS 是 AI 旗舰芯片事实上的「总装车间」,而它在 2023—2026 年长期供不应求。 英伟达 GPU、AMD 加速器、博通/谷歌等的定制 ASIC,大多要进台积电这道 2.5D 封装工序;产能就那么多,谁拿到额度谁才能出货。
- 瓶颈不是某一台设备,而是一整条良率敏感的产能链。 硅中介层(interposer)要自己占用一片晶圆、走 TSV 和凸点工艺,再把 GPU die 和多颗 HBM 高精度贴装、键合,任何一环的良率和节拍都会卡住总产出;扩产要同时备中介层产能、键合设备、HBM 供给和熟练工艺,是以年计的系统工程。
- CoWoS 不是单一技术,而是 -S/-L/-R 一组变体。 简单说,-S 用整片硅中介层(成熟、面积受限)、-L 用带局部硅桥的有机载板(可做更大、更灵活,是当前大尺寸 AI 封装主力)、-R 用小芯片拼接的中介层(面向未来更大尺寸)。AI 芯片越做越大,需求从 -S 向 -L、再向 -R 迁移。
- 产能分配是一场「大客户优先级」博弈。 台积电按战略价值、订单确定性、长期承诺和生态绑定排序,英伟达因体量和路线图协同长期拿走最大份额,AMD、博通系(云厂商自研 ASIC)、其他客户在剩余产能里竞争——这本身就是护城河的一部分。
一句话:在 AI 硬件链上,设计能力决定你能不能画出好芯片,HBM 决定喂不喂得饱,而 CoWoS 产能决定你今年到底能交出多少张卡;它把「芯片竞争」部分变成了「封装产能配额竞争」,而配额的天平长期向最大、最确定、绑定最深的客户倾斜。
一、先回顾:CoWoS 到底在封什么
CoWoS(Chip-on-Wafer-on-Substrate,先把芯片贴在带硅通孔的晶圆/中介层上、再整体贴到基板)是台积电主导的一种 2.5D 先进封装。所谓 2.5D,是把多颗 die(GPU 逻辑芯片 + 多颗 HBM)并排放在一块**硅中介层(silicon interposer)**上,由中介层里高密度的微细连线把它们连起来,再把整个中介层贴到有机封装基板上焊到 PCB。
为什么非它不可,在 HBM 与先进封装 已详述,这里只复述与产能最相关的两点:
- 单颗大芯片撞光罩极限、良率太低,于是把 GPU 拆成 die,再和 HBM 在封装里拼回一个大系统;
- HBM 需要超宽、超短、超高密度的互联,只有硅中介层里的亚微米级连线和 TSV(Through-Silicon Via,硅通孔,在硅片里垂直打通的导电通道)能提供足够带宽。
关键的产业含义是:CoWoS 不是「后道打包」这种附属工序,而是决定顶级 AI 芯片能否成立的主工序。 它在台积电内部是一条需要专门产能、专门设备、专门工艺团队的独立产线,且与最先进逻辑制程、与 HBM 的供给三者强耦合。理解这点,才能理解为什么「封不出来」会成为和「造不出来」并列的瓶颈。
二、CoWoS-S / L / R:一块比一块大的三种封法
很多产能新闻不区分变体,导致读者以为是同一种东西。实际上 AI 芯片尺寸不断膨胀,推动需求在三个变体间迁移:
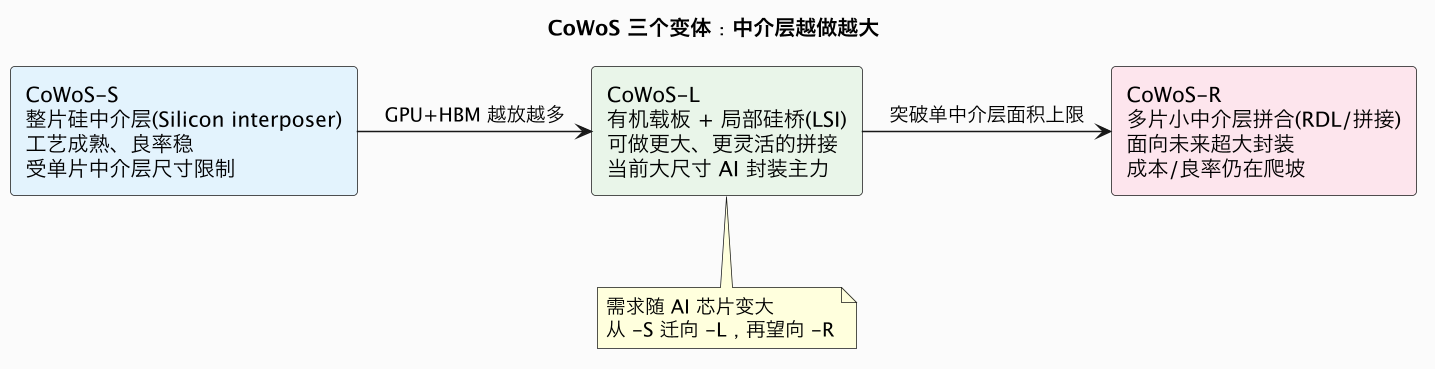
- CoWoS-S(Silicon interposer):最早成熟的版本,所有 die 放在一整片连续硅中介层上,连线密度最高、性能与良率最确定,但整个封装尺寸受单片中介层面积约束。
- CoWoS-L(Local Si interconnect / LSI):在大面积有机载板上嵌入若干小硅桥来提供局部高密度连接,绕开「必须一整片大硅中介层」的限制,能封更大、die 更多的系统,是当前顶级大尺寸 AI 封装(多 GPU die + 更多 HBM)的主力,工艺与材料也更复杂。
- CoWoS-R(用再布线层/拼接中介层):用更小的中介层拼出超大封装,面向未来更大面积、更多 die 的平台,成本与良率仍在早期爬坡。
对产业分析而言,不必记住每个工艺细节,关键结论是:AI 芯片每放大一代(H100→B200→后续),消耗的先进封装面积、HBM 数量和工艺难度都在增加,对 -L 乃至 -R 产能的挤占也更严重。 同样一片 CoWoS 产能,封新一代大芯片能产出的「颗数」反而更少,这让名义产能扩张和实际可交付 GPU 数量之间并不同步。
三、瓶颈到底在哪:一条良率敏感的总装链
CoWoS 供不应求,常被简化成「台积电产能不足」,但拆开看,是一条环环相扣、任一环节掉链子都会限制总产出的链条:
| 环节 | 做什么 | 为什么卡 |
|---|---|---|
| 硅中介层 | 自己占一片晶圆,做 TSV、多层微细布线 | 吃晶圆产能,工艺步骤多 |
| 凸点/微凸点(bump/μbump) | 在 die 与中介层间做出海量焊接点 | 间距极小,良率随密度下降 |
| HBM 供给 | 每颗 GPU 配多颗已堆叠好的 HBM | 受三大存储厂产能制约 |
| 高精度贴装/键合 | 把 GPU die 与多颗 HBM 对齐贴到中介层 | 贴装精度与节拍限制产出 |
| 封装基板 | 中介层下方的大尺寸高端 ABF 载板 | 层数高、良率低、另成瓶颈 |
| 测试/KGD | 封测前确认每颗 die 是良品 | 多 die 封装中一颗坏全废 |
这里有两个放大效应值得强调。
第一,中介层本身就是一片晶圆。 做硅中介层要占用晶圆厂前道产能(走 TSV、多层布线),不是「边角料」。AI 需求暴涨时,中介层晶圆与逻辑晶圆抢产能、抢设备,扩产要新建产线。
第二,多 die 叠加使良率是乘法。 一个封装里有 GPU die、若干 HBM、中介层、基板,任何一个元件不良或贴装失误,都会废掉整个昂贵组件。因此 KGD(Known Good Die,已知良品裸片,封装前先确认每颗 die 是好的) 在 Chiplet 时代成为命门——先测再封能避免「把一颗坏 die 封进昂贵大封装」。良率每提升一个点,等效产能就明显释放;反之瓶颈会被放大。
所以 CoWoS 的「总装瓶颈」属性来自:它要同时备齐中介层产能、HBM、高端基板、精密键合设备、熟练工艺与高良率,缺一项,整线产出就被最短的那块板决定。
四、为什么扩产要以年计,而不能随时加塞
普通封装产能扩起来相对快,但顶级 CoWoS 扩产是多变量同步的长周期工程:
- 设备交期长:高端键合机、TSV 设备、检测设备本身就紧俏,下单到装机以季度到年计。
- 工艺是买来设备也未必跑得好的 know-how:高精度贴装、微凸点、大尺寸封装翘曲控制都要长期良率爬坡,新产线不是开机即满产。
- 要与 HBM、基板同步扩:CoWoS 单方面扩产,若 HBM 或 ABF 载板供不上,多出的封装产能也变不出 GPU。
- 客户共同投资/预付才敢扩:重资产扩产需看到长期订单,台积电扩产节奏与英伟达等大客户的承诺、预付款深度绑定(英伟达等曾被报道协助供应链扩产与产能预订)。
这就形成一个典型的资本密集 + 强协同 + 长前置期环节:即便需求信号明确,从下单到形成可靠产出也常需一年以上,且容易在景气拐点出现「要么紧缺、要么集中释放」的波动。
4.1 封装产能为什么比逻辑产能更难快速扩张
一个反直觉的事实是:先进封装的扩产,在很多方面比扩一片成熟制程晶圆厂更棘手。逻辑晶圆厂虽然投资巨大,但工艺路线标准化、设备和人才市场成熟;而顶级 2.5D 封装是一条「离散而精密」的系统线,难点分散在大量非标准环节。
- 大尺寸 = 翘曲与精度难题:封装尺寸越大,基板和中介层在高温工艺中越容易翘曲(warpage),贴装精度和良率随尺寸急剧下降,CoWoS-L 这类大封装尤其考验工艺窗口。
- 节拍长、在制品多:从前道中介层、凸点、贴装、键合到最终测试,工序多且每步都要时间,产线像一条慢节奏的精密流水线,扩产要同步放大每一段,单独扩某一环节只会制造新的堵点。
- 熟练工艺依赖人:许多参数调优和异常处理依赖长期积累的工艺经验,不是买到设备就能复制,新厂良率爬坡需要时间。
- 检测难度高:把多颗 die 封进一个大组件后,内部互连难以完全可见,缺陷可能在测试阶段才暴露,进一步推高成本和对 KGD 的依赖。
因此,CoWoS 的供给曲线对需求的反应是滞后且阶跃式的:扩产决策晚于需求爆发、产能释放又要等良率爬坡,这正是 2023 年以来「越扩越紧」的根本原因,也解释了为什么市场总在讨论「台积电 CoWoS 扩了多少」却仍反复紧缺。
4.2 客户怎么把产能「预订」走
在紧缺期,CoWoS 产能的分配深度绑定商业安排,而不只是下采购单:
- 多年产能预订 + 预付:大客户以长期、可预测的订单甚至预付款,换取优先配额,等于替台积电分担扩产的资本风险;
- 联合定义路线图:英伟达这种客户在新一代芯片定义阶段就与台积电共同确定封装尺寸、HBM 排布和扩产节奏,供应商关系深度远超普通甲乙方;
- 连带锁定 HBM 与基板:客户往往同时向存储厂、基板厂锁产能,形成「一揽子供给包」,任何一环没锁住都拿不到整机;
- 产能即护城河:头部客户凭借预订,把新进入者挡在「有钱也排不上队」的位置,这是一种很难被单点技术追平的系统性优势。
这套安排与能源侧科技公司向核电签二十年长约、向 HBM 厂锁产能,是同一种战略的不同表现——在长前置期、重资产的关键环节,用信用和长期承诺,把未来的稀缺供给提前变成自己的配额。
五、产能分配:谁在排队,台积电按什么排序
CoWoS 产能在紧缺期是比现金更稀缺的资源。排队的主要有四类客户:
- 英伟达(GPU):体量最大、路线图与台积电深度协同、订单确定性最强,长期拿走最大份额;其整柜战略(见 英伟达 AI 产品矩阵)又把单平台的 HBM 和封装用量继续推高。
- AMD(GPU/加速器):以高 HBM 配置的旗舰产品争夺高端市场,需要 CoWoS-L 类大尺寸产能,份额随其产品上量提升。
- 博通/Marvell 等定制 ASIC 平台:它们为谷歌 TPU、Meta、亚马逊等云厂商设计定制加速器(ASIC,Application-Specific Integrated Circuit,专用集成电路),同样依赖 CoWoS,是增长最快的需求方之一。
- 网络/其他高端芯片:部分高端交换、FPGA 等也用 2.5D 封装,但在 AI 大潮面前优先级相对靠后。
台积电的分配不是简单「价高者得」,而更像一套综合排序:战略协同与长期路线图、订单的可预测性与规模、是否共同投资/预付、客户对生态的重要性、以及产线良率学习价值。 在产能紧张时,把产能给最大、最确定、能带动整条供应链一起扩产的客户,对台积电最有利;这客观上强化了头部客户的领先地位——新进入者即便设计出好芯片,也可能因为排不到足够 CoWoS 配额而无法规模出货,这是比资金更硬的一道门槛。
| 客户类型 | 代表 | 对 CoWoS 的需求 | 谈判地位 |
|---|---|---|---|
| 通用 GPU 龙头 | 英伟达 | 最大、绑定最深 | 最强 |
| 第二极 GPU | AMD | 大尺寸 -L 产能 | 强 |
| 云自研 ASIC(经博通/Marvell) | 谷歌/亚马逊/Meta | 增长最快 | 渐强 |
| 网络/其他高端芯片 | — | 相对小 | 让位 AI |
六、对国产链的启示:先进封装是配额,也是机会
CoWoS 被台积电一家主导,对国产 AI 芯片是双重处境。
- 短期约束:先进制程受限叠加拿不到台积电 CoWoS 高端产能,国产大芯片难以复制「最先进逻辑 + 顶级 2.5D」的组合,必须另寻封装路径。
- 结构性机会:正如 HBM 与先进封装 的判断,先进封装对最尖端光刻依赖较低,更依赖成熟制程、封装 know-how 和产能,而中国有全球第一梯队的封测(OSAT)与成熟制程产能。用成熟制程多 die + 国产 2.5D/Chiplet 强封装拼系统,是受限条件下最现实的路径。
- 配套短板要补:国产高端 ABF 载板、混合键合设备、KGD/测试能力(同批规划 B3/B4/B5 专文)仍在爬坡,封装产能不只是「会封」,还要「封得快、良率高、供得上」。
判断:CoWoS 的故事说明,AI 芯片竞争早已不只是设计与制程的竞争,而是「谁能稳定锁定先进封装 + HBM + 基板的综合产能」的竞争。 对追赶者,这既是被配额卡住的风险,也是绕开最尖端光刻、从系统集成侧逼近的窗口。
七、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| AI 芯片尺寸/HBM 用量继续增 | 单位芯片更耗封装产能 | 已发生 | 高 |
| 台积电大幅扩 CoWoS | 缓解紧缺、客户间再分配 | 1~3 年 | 高(扩产确定,平衡时点不定) |
| 需求(GPU+ASIC)超扩产 | 配额持续紧张 | 随资本开支波动 | 中 |
| OSAT/其他代工厂切入 2.5D | 增加第二供给、分流 | 2~5 年 | 中 |
| 国产先进封装成熟 | 支撑国产 AI 芯片 | 3~7 年 | 中 |
- 未来 1~2 年(高置信度):CoWoS(尤其 -L)仍是顶级 AI 芯片交付的硬约束,英伟达拿最大份额,云自研 ASIC 经博通等快速抢占配额,「拿到产能」比「芯片设计完成」更决定出货。
- 未来 2~4 年(中高置信度):随着台积电与供应链持续扩产,紧缺从「全面抢额度」转向「结构性、阶段性紧张」;大客户在新平台爬坡期仍会优先锁定。
- 未来 3~7 年(中置信度):更多 OSAT 与代工厂具备高良率 2.5D/3D 能力,第二供给出现;国产先进封装支撑国产 AI 芯片在推理与部分训练场景规模落地,但与顶级 -L/-R 仍有差距。
八、对不同角色,这意味着什么
- 对芯片设计公司:产品能否成功,一半取决于多早锁定 CoWoS/HBM 配额;新平台立项就要同步谈产能、甚至参与预付,不能等设计完再排队。
- 对云/大客户:自研 ASIC 是绕过 GPU 单一供给的路径,但同样要抢先进封装产能,「去英伟达化」不等于「不需要台积电」。
- 对封测与设备厂商:2.5D/3D 产能、键合设备、KGD 测试是高确定性机会,门槛在良率与规模交付。
- 对投资者:CoWoS 配额与扩产节奏是判断 AI 芯片公司出货的硬指标,比单卡性能发布更能说明真实供给。
结语:决定「能交出多少张卡」的那块中介层
在 AI 硬件链上,设计决定芯片有多好,HBM 决定喂不喂得饱,而 CoWoS 决定你今年究竟能交出多少张卡。它把竞争从「谁画得出更好的芯片」部分改写成「谁锁定了足够的 2.5D 封装、HBM 和基板产能」。短期看,这块由台积电主导、向最大客户倾斜的「总装瓶颈」还会持续;长期看,它也照出追赶者最现实的路径——既然先进封装更依赖 know-how 和产能而非最尖端光刻,那么用成熟制程多 die + 强封装拼系统,就成为受限条件下绕开光刻、逼近性能的战略空间。CoWoS 这一块小小的硅中介层,因此同时是头部厂商的护城河,和后来者的机会窗口。
数据口径与延伸
- 数据口径:CoWoS-S/-L/-R 的技术差异、硅中介层占用晶圆、TSV/微凸点/KGD 的良率敏感性、客户结构(英伟达/AMD/博通系 ASIC)、产能以年为单位爬坡及大客户优先级分配,来自台积电法说会、供应链信息与行业研究的常见公开口径。台积电不公布逐客户配额与逐月产能,本文统一采用结构、区间与趋势表述,不杜撰具体数字。数据截止 2026 年中,实际产能与分配以官方与供应链最新信息为准。
- 相关产业观察:HBM 与先进封装(原理与国产化总论)、Chiplet 经济学(KGD 与多 die 成本)、半导体设备与材料国产化(键合与前道设备)、国产 AI 芯片与算力管制(配额之外的管制约束)。
- 同批待写延伸:HBM3E/HBM4(B2)、ABF 载板(B3)、AI 芯片测试与 KGD(B4)、先进封装国产解(B5)。
一句话总结:CoWoS 是顶级 AI 芯片事实上的总装车间,硅中介层自占晶圆、TSV 与微凸点良率敏感、还要与 HBM 和 ABF 基板同步,扩产以年计,使其在 2023—2026 长期成为比芯片本身更硬的交付约束;需求随芯片变大从 CoWoS-S 迁向 -L/-R,台积电按战略协同、订单确定性和共同投资把有限配额优先给英伟达,AMD 与博通系云自研 ASIC 激烈争夺其余——这既把芯片竞争改写成「封装产能配额竞争」、强化了头部护城河,也因先进封装更依赖 know-how 与产能而非最尖端光刻,为国产「成熟多 die + 强封装」路线留下了最现实的追赶窗口。