给 AI 供电的钱:电源、UPS、柴油发电机与配电产业链怎么赚
最后更新:2026-09-20|数据截止 2026 年中:800V HVDC 与整柜供电多为标准推进与头部厂商路线图,量产时点以正式发布为准;厂商份额为行业研究量级估计,本文不采用未经证实的精确数字。
本文是产业观察,回答一个被 GPU 光环盖住的问题:一度电从电网高压进线,走到 GPU 芯片那零点几伏的核心电压,中间到底经过多少道设备,这些设备为什么在 AI 时代突然成了紧俏生意。 一度电的旅程讲的是「园区怎么从大电网上把电要下来」,选址学讲「园区落在哪」,本文往楼里走一层,讲电要下来之后,从园区围墙到芯片焊盘之间这条供配电链上的设备、厂商和技术换代;它和 变压器瓶颈 是姊妹篇——那篇讲电网侧重设备,本文讲楼内电力电子。
先说结论
- AI 把「供电」从后台成本项变成了硬约束产业。 单柜功率从几 kW 冲到上百 kW 后,传统为低密机房设计的供配电链路(变压器→低压配电→UPS→机柜 PDU→服务器 PSU)在容量、效率、占地和散热上全面吃紧,整条链都要重排。
- 最确定的技术换代是电压等级上移:从 415V 交流向 800V 高压直流(HVDC)演进。 电压翻倍、同样功率下电流减半,意味着母排、电缆、接插件的铜耗和发热大幅下降,恰好为单柜百 kW 级整柜续命;这是英伟达等头部用整柜定义标准、倒逼全产业链跟随的典型案例。
- 备电逻辑也在变:UPS 锂电化 + BBU(机柜级电池备份)补位,柴油发电机仍是断市电后的最后防线但地位微妙。 AI 整柜要求毫秒级不掉电、又要扛住长时间停电,形成「电网+柴发兜底、UPS/BBU 桥接」的多层结构,储能厂商因此切走一块原本属于传统 UPS 的蛋糕。
- 赚钱的是有功率器件、磁性元件、系统集成与可靠性认证四重门槛的电力电子龙头。 这是门「笨但确定」的生意:客户不敢为省小钱冒断电风险,头部供应商凭规模、效率曲线和长期在网记录绑定超大规模客户,中国厂商在整机和部分器件上有身位,高端功率半导体仍是共同短板。
一句话:当一个机柜吃掉过去一整层楼的电,供电就从「拉根电缆的事」变成决定整柜能不能交付的关键链;电压上移到 800V、备电多层化、设备高密化,正让一批做电源和配电的「隐形公司」走到 AI 聚光灯下。
一、先把一度电进楼后的旅程走一遍
要看懂这门生意,先得知道电从园区围墙进来之后,是怎么一级级变压、变换、备份、分配,最后精准喂到芯片的。下面这张图把楼内供配电链路完整拆开——每一个方块都是一类设备、一批厂商和一道利润。
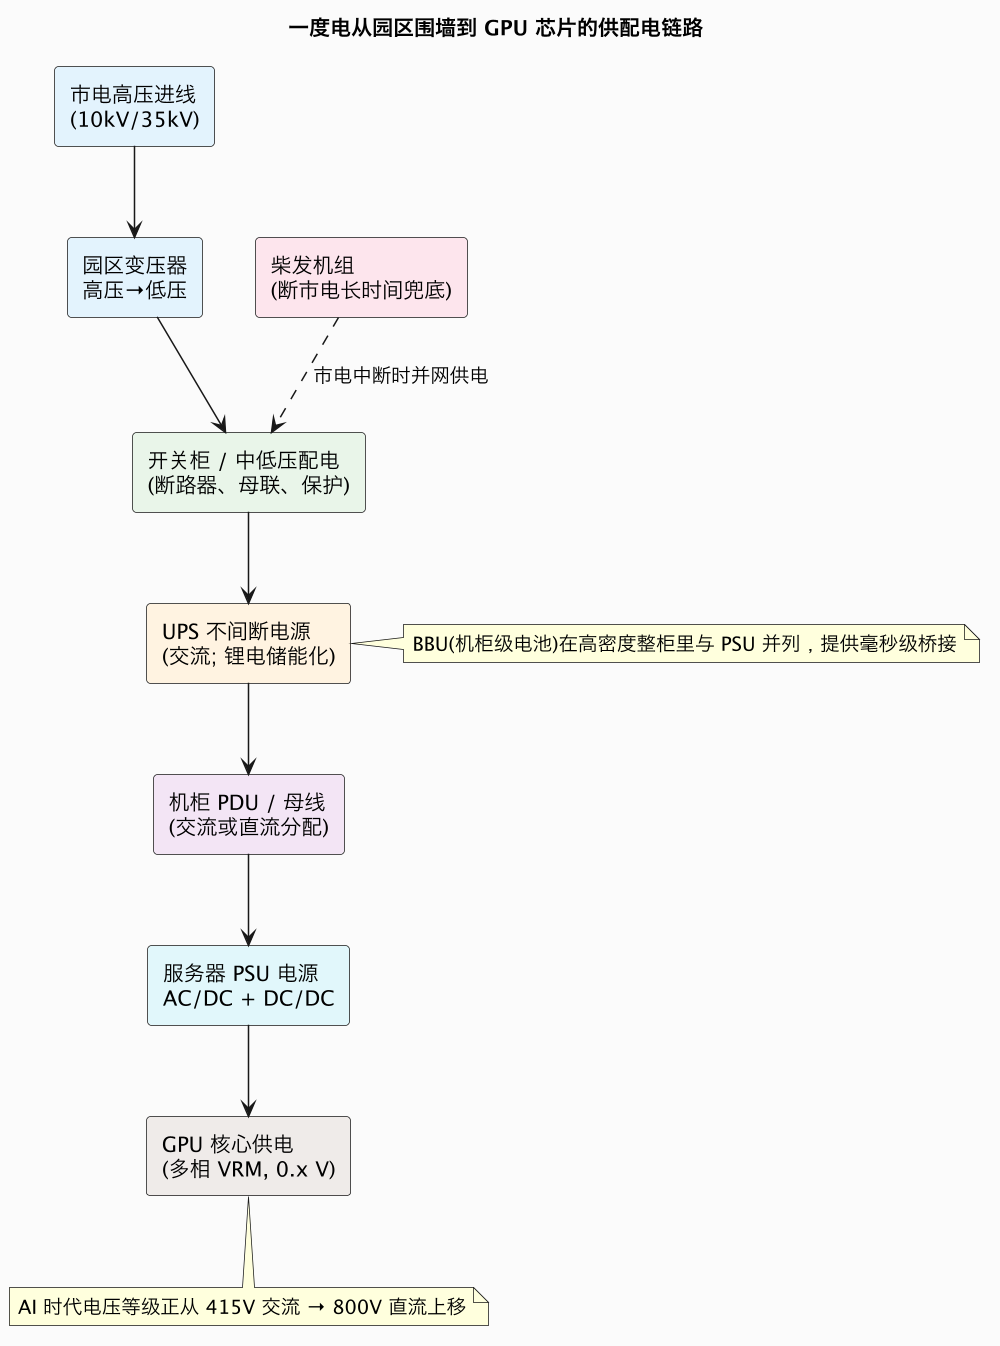
逐级看一下每段在干什么、卡在哪。
- 园区变压器:把 10kV/35kV 的市电降到楼内用的低压。AI 园区变压器容量需求暴涨、交期拉长,这是电网侧重设备的故事,放在 变压器那篇 细讲。
- 开关柜与中低压配电:断路器、母联、保护继电器、母线槽,负责把电安全地分到各条支路、在故障时跳闸隔离。它技术上不性感,却是「断电责任」的第一道闸门,认证和可靠性门槛极高。
- UPS(不间断电源):市电正常时稳压、滤波、给电池浮充;市电一闪断,立刻由电池经逆变顶上,争取时间等柴油发电机启动并网。传统数据中心普遍是双变换在线式交流 UPS,是整条链上最经典的电力电子设备。
- 柴油发电机:长时间停电时的真正主力。UPS 的电池只够撑十几分钟到几十分钟,真正扛数小时、数天停电要靠柴油机组。它带来的是燃油储备、排放、噪音和定期试机的一整套运维。
- 机柜 PDU / 母线:把电送到每个机柜、每台服务器。高密度机柜让传统列头柜+电缆方案占地又发热,母线槽(busway)和高密 PDU 成为主流。
- 服务器 PSU:服务器内部的电源,把交流(或新架构下的直流)转成主板用的 12V/48V,再经多级 DC/DC 变换。它的效率直接决定有多少电变成算力、多少变成热——这就是为什么「钛金级」高效率电源在 AI 时代是硬指标。
- GPU 核心供电(VRM):最后一级,把 12V/48V 快速、精准地切成 GPU 核心需要的零点几伏、上千安培的电压,用多相供电稳住在芯片狂奔时剧烈波动的负载。这一级对供电瞬态响应要求极端,是主板和板卡设计的硬功夫。
整条链的设计目标就三件事:电不能断(可靠性)、转换损耗要小(效率)、占地和铜耗要省(功率密度)。AI 把这三件事的难度同时拉高了一个数量级。
二、为什么传统供电架构撑不住百 kW 机柜
矛盾的根源还是功率密度。一个传统机柜 5~10kW,用 415V 三相交流供电,电流温和、电缆不粗、UPS 集中摆放就够了。可一个 AI 整柜上百 kW,若仍按老架构,会撞上三堵墙。
第一堵是电流和铜墙。 功率等于电压乘以电流,功率翻几十倍、电压不变,电流就得翻几十倍。电流一大,母排和电缆要做得极粗,接插件发热、损耗(铜损和电流平方成正比)剧增,机柜里宝贵的空间被铜排占满。最直接的出路就是提高电压——同样功率,电压翻倍、电流减半,铜耗降到约四分之一。这正是 800V 高压直流的核心动机。
第二堵是转换层级和效率墙。 老架构里电要经过 AC→DC(UPS 整流)、DC→AC(逆变)、AC→DC(PSU)多次变换,每一级都损耗一两个百分点,积少成多。高压直流架构减少了交直流反复变换的次数,对压低 PUE、省电费有直接价值,在 电力墙 的总量约束下尤其敏感。
第三堵是供电和散热的耦合墙。 供电设备本身也发热、也要占地。百 kW 机柜若沿用集中式大 UPS 和列头柜,电力电子设备占掉的机房面积、它自身需要的散热都不经济。把供电靠近机柜、甚至和整柜一体化设计,才省得下线损和空间。
| 维度 | 传统低密机房 | AI 高密度整柜 |
|---|---|---|
| 单柜功率 | 5~10 kW | 100~120 kW+ |
| 配电电压 | 415V 交流为主 | 向 800V 直流上移 |
| 单柜电流 | 温和 | 极大,铜耗/发热严峻 |
| 备电形态 | 集中式交流 UPS + 柴发 | UPS 锂电化 + 机柜级 BBU + 柴发 |
| 供电位置 | 集中电力室 + 列头柜 | 贴近机柜、随整柜集成 |
| PSU 效率要求 | 白金级常见 | 钛金级/超钛金成旗舰门槛 |
值得说一句节奏:800V 不是明天就全网切换。 存量机房、海量服务器和运维体系都建立在交流和 415V 上,生态迁移、标准统一、器件成熟都要时间;更现实的路径是新建 AI 整柜园区率先采用高压直流,存量机房在改造周期里逐步过渡。技术方向确定,但渗透曲线是渐进的——这类判断最好按节奏而不是按发布声量来理解。
三、备电之争:锂电 UPS、BBU 与那台不能没有的柴油机
供电链上变化第二快的是「断电时谁来顶」。AI 负载对掉电的容忍度比传统服务器更苛刻:一次突然断电不仅中断业务,还可能让训练了数周的 checkpoint 损坏、整柜上百张昂贵 GPU 承受上电冲击。于是备电被拆成了时间尺度不同的多层。
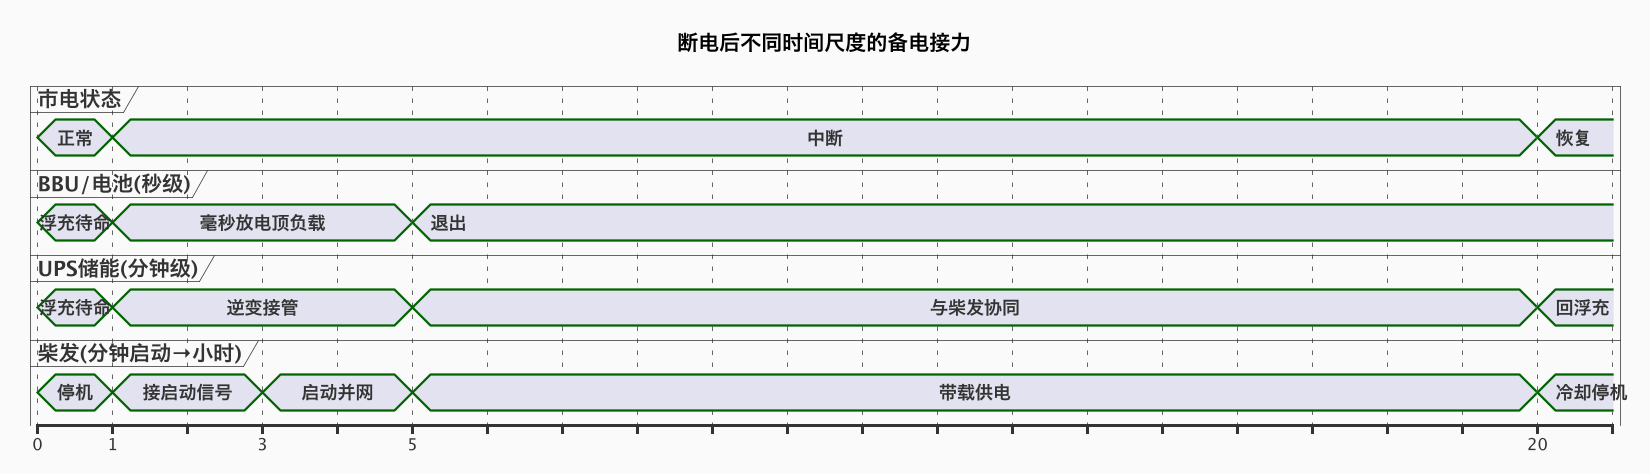
这张「时间接力」图解释了三类设备各自的生态位:
- BBU(Battery Backup Unit,机柜/电源级电池备份):把锂电池做到 PSU 旁边或机柜里,市电一闪断,毫秒级顶上,覆盖电网抖动和柴发启动前那几秒到几分钟的空窗。AI 整柜普遍引入 BBU,等于把过去集中在 UPS 房间的备电能力下沉到机柜,这也压缩了传统集中式 UPS 的一部分价值。
- UPS 本身在锂电化。 传统 UPS 用铅酸电池,笨重、占地、寿命短、对温度敏感;高密度场景近年加速换成锂电池(以磷酸铁锂为主),体积重量大降、循环寿命和高温耐受性更好,代价是初期成本和对电池管理系统(BMS)的要求提高。做储能和动力电池的厂商由此找到了数据中心这个新市场,和传统 UPS 龙头正面交锋。
- 柴油发电机仍是长时间兜底的唯一现实选项,但争议在增加。 停电一旦拖到电池撑不住,只有柴发能供上小时乃至数天的电,超大规模园区常备一排排大功率机组和油罐。问题是柴油意味着排放、噪音、燃油供应链和碳口径,在碳约束趋严地区越来越敏感;燃气机组、燃料电池、长时储能替代柴发的试点都在跑,但短期内柴发「最后防线」的地位还难以撼动。
所以备电不是「UPS 还是柴发」的二选一,而是一套按秒、分、小时分层接力的纵深体系。看懂这个分层,就明白为什么 AI 电力潮同时利好传统电力电子、锂电池储能和发电机组三类看似不相关的厂商。
四、产业链与玩家:谁在赚这笔「不能断电」的钱
供配电是典型的 B2B 工业链,品牌不显眼、格局却相当集中。按链路梳理价值量分布,大致如下。
| 环节 | 设备 | 壁垒 | 竞争格局(量级判断) |
|---|---|---|---|
| 功率半导体 | IGBT、MOSFET、SiC/GaN | 器件性能与产能,效率关键 | 高端长期由欧美日主导,国产追赶 |
| UPS / 电源系统 | 整机 UPS、模块化电源 | 拓扑设计、效率、可靠性认证 | 头部电力电子龙头集中,规模效应强 |
| 服务器 PSU | 钛金级高效电源 | 超高效率密度、绑定整机 | 少数专业电源大厂与整机自供并存 |
| 备电 | 铅酸/锂电、BBU、BMS | 电池安全、寿命、系统集成 | 传统 UPS 厂与储能新势力竞争 |
| 配电 | 开关柜、母线槽、PDU | 安规认证、低阻连接、工程 | 电气龙头与本土工程商分层 |
| 柴油发电 | 大功率机组、并机系统 | 发动机产能、可靠性、燃油系统 | 国际发动机与机组品牌主导高端 |
有几个产业逻辑值得单独点出来。
一是效率即成本,钛金电源成旗舰门票。 PSU 每提升一个效率等级,省下的损耗直接变成电费节约和散热减负。一个上百 MW 的园区,供电系统效率差 1%,一年就是可观的电费和碳排差异。因此超大规模客户愿意为高效率、高密度电源付溢价,把竞争拉到了功率器件和拓扑设计的硬实力上。宽禁带半导体(SiC、GaN)能在高频率、高效率下减少损耗和磁性元件体积,是高端电源升级的重要变量,但成本和成熟度决定它先在高端放量。
二是「跟着整柜走」的绑定关系。 当头部芯片厂商用参考设计把整柜供电(PSU、BBU、母排、48V/800V 配电)一起定义掉,进入整柜 BOM 的电源供应商就获得了强绑定,后来者要重新做认证。这和 液冷 的逻辑一样——越靠近头部芯片平台、越做定制化,粘性越强。
三是可靠性是不可让渡的底线。 数据中心断电以秒计的损失就极高,客户在供电设备上几乎不会「最低价中标」,而是优先选有超大规模、多年在网可靠性记录的供应商。新进入者参数再漂亮,没有规模验证记录也难进旗舰项目,这是头部格局稳定的根本原因。
五、中国厂商的位置:整机有身位,功率器件是共同短板
中国是全球电力电子制造和数据中心建设的大国,这条链上的身位可以分三层看。
- 系统集成和整机侧较强:UPS、配电、母线、机柜级供电,国内电力电子与电气设备厂商出货量大、性价比高,又有国内庞大的新建智算中心做试验场,在高密整柜供电、风液电一体方案上跟进很快。
- 服务器 PSU 与代工有全球份额:大量服务器电源由中国大陆和台湾地区的电源厂制造,绑定头部整机与云客户,制造能力和效率迭代都不弱。
- 高端功率半导体仍依赖进口:IGBT 高端模块、先进 SiC/GaN 器件长期由欧美日厂商主导,这和 半导体设备材料国产化 是同一类命题——系统能做出来,但决定效率上限的核心器件仍在爬坡。好在新能源汽车和光伏这几年把国产功率器件产业整体带了起来,存在「车规/光储反哺数据中心」的外溢机会。
判断:供配电是 AI 基建里少有的「中国厂商既能在本土放量、又有制造出口能力」的环节,但最高价值的功率器件和旗舰平台绑定资格,仍需时间和可靠性记录去填。 它比 HBM 那种被锁死的环节更有身位,但远不是能轻松通吃的市场。
六、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| 单柜功率继续上行 | 高密供电、BBU、母线全面替代低密方案 | 已发生 | 高 |
| 415V 交流 → 800V 直流 | 新建整柜率先采用,存量渐进过渡 | 3~7 年 | 中高(方向高、节奏中) |
| UPS 锂电化、备电多层化 | 储能厂切走传统 UPS 部分价值 | 2~5 年 | 高 |
| SiC/GaN 进入高端电源 | 提效增密,先高后低渗透 | 3~6 年 | 中高 |
| 柴发被燃气/燃料电池/长时储能替代 | 受碳约束推动,短期难撼动 | 5 年以上 | 中 |
| 国产功率器件借光储车规外溢 | 高端自给率缓慢提升 | 3~8 年 | 中 |
- 未来 1~2 年(高置信度):百 kW 级整柜的高密配电、BBU、钛金 PSU、锂电 UPS 随整柜放量,绑定头部平台的电源厂商业绩弹性最大;柴发仍是标配兜底。
- 未来 3~5 年(中高置信度):800V HVDC 在新建 AI 园区规模落地,宽禁带器件从旗舰向主流渗透,储能与传统 UPS 的竞争重塑备电格局。
- 未来 5 年以上(中置信度):若碳约束进一步收紧,长时储能、燃气/燃料电池可能在部分新建项目替代柴油备电;国产高端功率器件若借新能源产业链完成可靠性验证,份额有望明显抬升。
七、对不同角色,这意味着什么
- 对数据中心/云厂商:供电要在整柜规划阶段就按百 kW 级和 800V 预留容量、母排和备电,别等设备到货再改造;备电按秒/分/小时分层设计,PSU 效率别只看采购价,要算全生命周期电费。
- 对电力电子厂商:从卖单台 UPS/电源升级为「随整柜交付的高密供电+备电+能效系统」是价值跃升方向,绑定头部芯片与整机平台、积累在网可靠性数据是护城河。
- 对功率器件厂商:SiC/GaN 和高端 IGBT 是效率竞赛的咽喉,数据中心是继车规、光储之后又一大体量市场,谁先通过头部电源厂认证谁先受益。
- 对投资者:这是 AI 基建里确定性高、但要区分壁垒的链条——绑定整柜平台的高效电源/备电龙头有持续价值,纯拼装、靠最低价中标的配电集成易被内卷。
结语:被电流重新照亮的隐形公司
GPU 拿走了 AI 时代几乎所有的掌声,但让一整柜上百张 GPU 稳定跑起来的,是一条从高压进线到芯片焊盘、由变压器、开关柜、UPS、BBU、母排、PSU、VRM 和柴油机组串成的隐形工业链。单柜功率暴涨把这条原本躺在后台、按部就班的供应链逼到了必须整体换代的位置:电压上移到 800V、备电拆成分层接力、电源效率以零点几个百分点计较高下。它不性感、不造概念,却因为「电不能断」这一条铁律而拥有稳固的格局和确定的增长。下次再看到一台刷屏的 AI 整机柜,不妨想想——真正先交付的,可能是柜里那一排排从不被介绍的电源。
数据口径与延伸
- 数据口径:楼内供配电链路(变压器/开关柜/UPS/BBU/PDU/PSU/VRM)、单柜功率从 5~10kW 升至 100~120kW、415V 交流向 800V HVDC 演进、UPS 锂电化与备电分层接力、宽禁带器件方向、柴发长期兜底,来自头部整柜规格、电源与电气厂商材料及行业研究的常见公开口径。800V 量产节奏、各厂份额与效率等级为路线图与量级估计,本文不采用未经证实的精确数字,以正式发布为准。数据截止 2026 年中。
- 相关产业观察:一度电的旅程:AI 接电(园区怎么从电网要电)、变压器与电气设备瓶颈(电网侧姊妹篇)、液冷产业图谱(热与电一体)、数据中心选址学(供电决定选址)、数据中心的电力墙(总量约束)。
- 同批待写延伸:东数西算全球算力地理(A8)、PUE/WUE 指标体系(A10)、英伟达整柜战略(C2)。
一句话总结:AI 单柜功率从几 kW 冲到上百 kW,把「变压器—开关柜—UPS—PDU—PSU—VRM」这条传统供电链逼到整体换代,电压等级向 800V 高压直流上移、备电拆成 BBU/UPS/柴发的秒—分—小时分层接力、电源效率以零点几个百分点计较;真正赚钱的是有功率器件、磁性元件、系统集成和可靠性认证四重门槛、并绑定头部整柜平台的电力电子龙头——中国在整机与 PSU 制造上有身位,高端功率半导体仍依赖进口、正借新能源产业链外溢追赶。