AI 数据中心建设:EPC 总包、预制模块化与被电力掐住的交付周期
过去两年大家为 GPU 抢破头,但一个更朴素的事实正在浮现:买到卡,只是开始;把能喂饱这些卡的机房建起来,反而成了更慢的一环。 一颗 Blackwell 从下单到到货也许要等几个季度,可一座 GW 级 AI 园区从拿地、拿到电力指标到真正上电点亮,往往要两三年。当英伟达的出货节奏越来越快,瓶颈就从芯片滑向了土建、机电和电网——这也是为什么 2025 年之后,超大规模厂商谈论最多的不再只是“买了多少卡”,而是“还有多少 GW 的容量在建、什么时候能上电”。
先说结论
- AI 数据中心和传统机房最大的区别是功率密度与总功率的量级跳变:单机柜从过去的 5~8kW 拉到 30~130kW,单体园区从几十 MW 跳到数百 MW 甚至 GW 级,直接颠覆了供电、散热和建筑形态。
- 交付周期的真正瓶颈已经不在土建,而在电气:高压变压器、中低压开关柜、GIS 这些长交期设备的等待时间,加上电网接入与增容的审批,决定了上线节奏。
- 行业用两招来压缩工期:预制化/模块化(在工厂里把电力模块、制冷模块、甚至整排机柜造好,到现场拼装)和电气先行、土建并行(不等楼盖完,先锁定并安装长交期电气设备)。
- 建设链条上,利润和话语权正在向掌握 AI 机房交付经验、能做机电总包和模块化产能的玩家集中,纯土建的附加值被摊薄。
- 这是一门典型的“慢生意、强周期”生意:需求被 AI 瞬间点燃,但产能、熟练工人和电网容量都无法瞬间扩张,未来两三年大概率持续处于“建设产能紧张、交付排不上队”的状态。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 预制电力/制冷模块(TRL-4)② 高功率密度液冷机房工程(TRL-3~4)③ GW 级园区并行施工与电气先行(TRL-4)④ 数字化交付 BIM(TRL-3) |
| 主要玩家 | 全球:超大规模厂商自建团队 + Vertiv、Eaton、Schneider 等机电与模块厂、大型专业数据中心承包商;中国:央企总包土建、华为/维谛/英维克等机电与温控、第三方 IDC 与互联网大厂自建 |
| 做到什么程度 | 交付周期普遍 18~36 个月,电气设备交期 12~24 个月;模块化可把现场工期压缩数月;有 AI 大规模液冷交付经验的团队产能已被预订到 2027 年前后 |
| 后续预期 | 6 个月:电气设备仍是卡点(置信度高);18 个月:模块化产能扩张缓解紧张(中);36 个月:建设产能逐步跟上、增速回归(中) |
一、建一座 AI 数据中心,到底要过几关
要理解为什么“建机房”会成为瓶颈,得先把建设全流程拆开。它远不是盖个厂房再摆机柜那么简单,而是一条强串行、又被迫尽量并行的工程链。
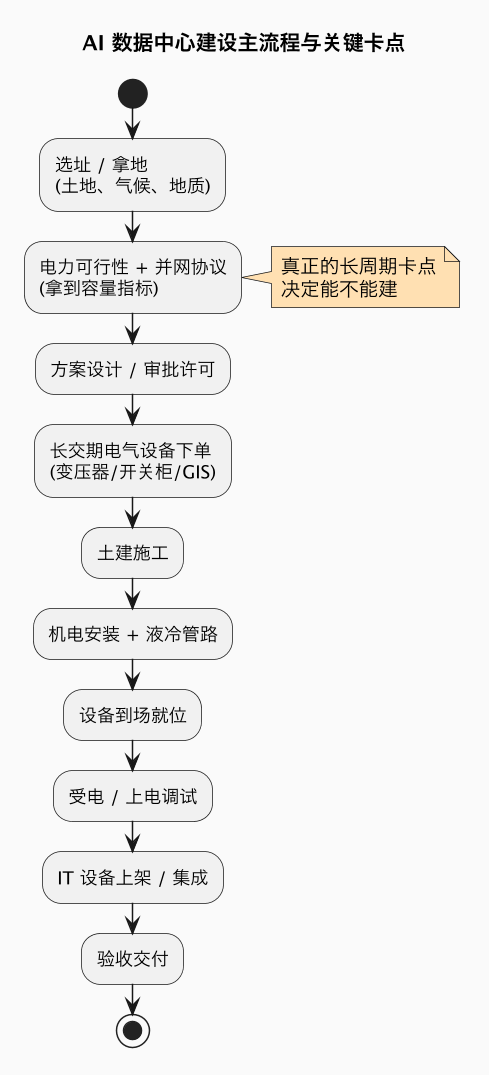
第一个常被低估的环节是电力的确定性。在很多地区,能不能拿到足够的电力容量、电网公司什么时候能把专线接进来,比土地本身更决定项目可行性。一座 GW 级园区需要就近有坚强的 220kV/500kV 骨干电源和变电站资源,而新建一条高压输电线路、扩建一座变电站,本身就是以年为单位、且涉及大量审批协调的工程。这也是为什么选址在 AI 时代几乎等同于“选电”——项目必须贴着已有或确定可扩容的电源布点。
第二个环节是长交期电气设备的提前锁定。高压电力变压器、气体绝缘开关设备(GIS)、中低压开关柜、UPS、发电机组等,交期在需求爆发后普遍拉长到一年以上,部分关键型号更久。有经验的业主在建筑设计尚未定稿时,就会先把这些设备下单,因为“等楼盖好再订设备”意味着白白多等一年。这一步把数据中心建设的逻辑从“土建主导”改写成了“设备交期主导”。
第三个环节才是大家熟悉的土建与机电。但 AI 机房在这里也发生了变化:因为单机柜功率密度飙升,传统的架空地板+房间级空调的做法不再适用,楼板承重、层高、管井、液冷管路、消防、防水都要重新设计。AI 机房往往要求更高的层高(容纳顶置母线和管路)、更强的楼板承重(电池、UPS、整柜重量大)、以及为液冷预留的 CDU(冷量分配单元)、管路和防泄漏设计。
二、为什么瓶颈是电气,不是钢筋混凝土
这里值得停下来讲清楚一个反直觉的判断:在整条建设链里,土建的弹性最大,电气的弹性最小。
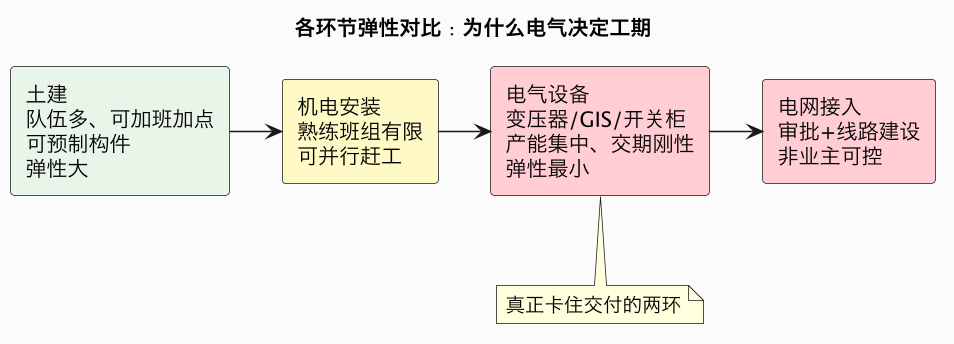
土建看似笨重,实则是建设链条里最容易“用钱换时间”的部分:施工队伍供给多、可以多开工作面、加班加点、采用预制构件和钢结构,只要资源到位,把工期压缩几个月并不罕见。真正刚性的是电气设备:高压变压器和 GIS 的全球产能高度集中、制造周期长、且有很高的质量与认证门槛,不是临时加钱就能让产厂立刻变出来。电气设备瓶颈正是 AI 数据中心交付链条上最硬的约束。
电网接入则更特殊,因为它不完全受业主控制。哪怕业主把园区、设备都备好了,电网公司建设接入线路、扩建上级变电站、完成调度审批都有自己的节奏。在电力紧张的地区,排队等待并网的时间可能比建园区本身还长。这也是为什么超大规模厂商开始直接介入上游——与核电、燃气电厂签订长期供电协议,甚至自建/参股电源,把“等电网”变成“自己掌握一部分电源”,相关逻辑见核电与 AI 的供电协议。
从第一性原理看,数据中心本质上是一台“把电转换成算力”的大型机器,建筑只是外壳。当算力需求暴涨,真正稀缺的不是外壳,而是电能的引入、变换、分配和保障能力。
三、预制化与模块化:把工地搬进工厂
面对紧张的交付,行业最核心的应对是预制化(Prefabrication)与模块化(Modular)。思路很直接:工地现场施工受天气、空间、人员协调制约,效率低且质量不稳定;如果能把尽可能多的工作转移到工厂,在标准化产线上造好,再运到现场拼装,就能同时压缩工期、提高质量、减少现场对熟练工人的依赖。
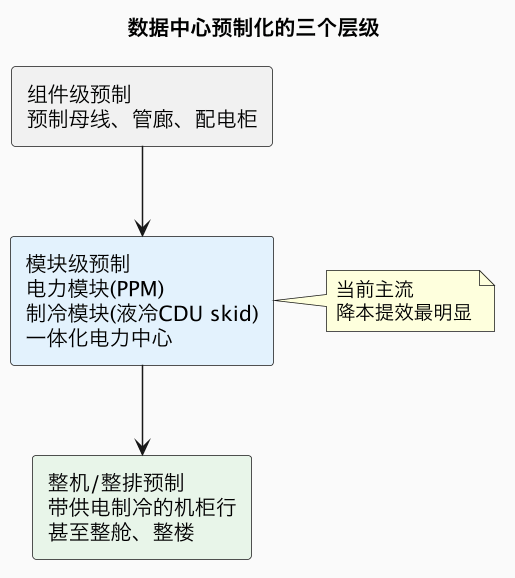
目前应用最广、性价比最高的是模块级预制。比如“电力模块”把变压器、开关柜、UPS、监控系统在工厂集成为一个可整体运输、到场即接的单元;“制冷模块”把 CDU、水泵、管路、换热设备做成一体式 skid;甚至整座“一体化电力中心”(包含高压接入、变压、分配、备电)都可以工厂预制、现场吊装。这使得现场从“逐台安装、逐条接线”变成“模块就位、接口对接”,大量原本要在现场花几个月完成的机电工作被前置到了工厂。
更激进的是整舱、整排乃至整楼的预制:供应商把机柜、母线、液冷、消防、监控在工厂集成进一个标准舱体或多层结构,运到现场对接水电即可。这种“数据中心即产品”的模式在边缘计算和快速部署场景很有吸引力,但在 GW 级园区会受到运输尺寸、现场条件和灵活性的限制,因此更多是与传统建设结合,而非完全取代。
需要指出的是,预制化并不是万能药。它要求前期设计高度标准化、冻结得早——模块一旦在工厂开造,后期改动的代价很大;它还把压力转移到了模块厂商的产能上(当所有人都订模块,模块交期同样会拉长);运输超大尺寸模块也受道路和现场条件限制。但总体方向明确:标准化程度越高、复制越快的超大规模厂商,从预制化中获得的工期收益越大。
四、谁在建:总包、机电与温控的分工
AI 数据中心的建设是一个多方协作的生态,可以粗略分成三层角色。
| 角色 | 代表类型 | 负责内容 | AI 时代的变化 |
|---|---|---|---|
| 总建设/总包 | 大型建筑工程公司、专业数据中心承包商 | 整体统筹、土建、进度、接口 | 向具备大规模 AI/液冷交付经验者集中 |
| 机电与电气 | Vertiv、Schneider、Eaton 及专业机电商 | 供电、变配电、备电、模块化电力 | 价值占比与话语权上升,成为关键路径 |
| 温控/液冷 | Vertiv、英维克等及液冷专业厂 | 风冷/液冷系统、CDU、末端 | 高密度下从可选变刚需,门槛上升 |
第一层是总建设方。海外形成了一批在超大规模数据中心领域经验丰富的专业承包商,它们的核心竞争力早已不是单纯施工,而是组织协调复杂机电接口、在并行施工下保证交付、并把成功经验快速复制到下一个园区。超大规模厂商倾向于和少数几家反复合作,因为 AI 机房的交付经验本身就是稀缺资产。
第二层是机电与电气玩家,提供从高压接入、变配电、UPS 到备电的全套方案,并大量以模块化形式交付。这一层在 AI 建设中的价值占比明显上升——关键路径已由电气主导,能保障长交期设备供应、提供预制电力模块的厂商,话语权和议价能力都在增强。
第三层是温控与液冷。当单机柜功率密度持续上升,单纯风冷逼近散热极限,液冷(冷板式乃至浸没式)开始在高密度 AI 集群中规模化采用。温控供应商从“机房空调”升级为“芯片级散热系统”,需要和 CDU、管路、快接头乃至服务器本体深度耦合,技术门槛和工程复杂度显著提高,详见液冷产业地图。
在中国市场,这一链条呈现“大型央企总包土建 + 华为/维谛/英维克等提供机电与温控 + 第三方 IDC 与互联网大厂自建团队”的组合。中国在模块化预制、快速施工和供应链完整度上有很强的制造与工程能力,本土机电与温控厂商也在 AI 需求中快速放量;但同样面临高端电力设备产能、部分地区电力指标紧张的约束。
五、慢生意为什么突然成了卡点
最后回到一个更根本的问题:数据中心建设从来都存在,为什么偏偏这两年变成了全行业的瓶颈?答案是需求的变化速度与供给的变化速度严重不匹配。
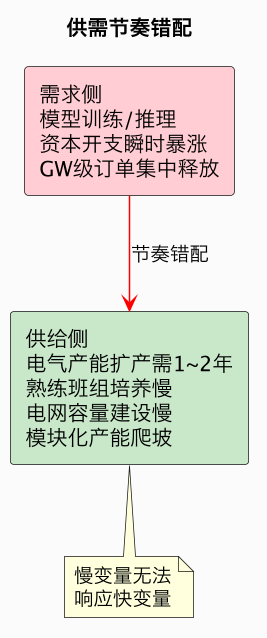
需求侧是被 AI“瞬间”点燃的:模型能力、训练规模和推理用量在两三年里呈数量级增长,超大规模厂商的资本开支随之集中、大幅上调,GW 级园区规划密集释放。这是典型的“快变量”。
供给侧却是一堆“慢变量”:电气设备厂从决定扩产到新产能投产需要一两年;熟练的高压电气和液冷安装班组培养需要时间;电网的输变电容量建设、审批和调度更慢;就连模块化产能的爬坡,也受制于上游元器件和自身产线。慢变量无法对快变量即时响应,结果就是整条链条紧张——设备排不上期、班组排不上队、并网排不上号。
这种错配还带来一个微妙的商业后果:建设环节出现了罕见的卖方市场。在平稳增长的年代,承包商和设备商要为订单竞争;而在 AI 爆发期,拥有稀缺产能和成功交付经验的一方,反而可以挑选客户、锁定长期订单。这也是为什么相关机电、电气、液冷龙头的订单能见度普遍排到未来一两年——它们卖的不是产品,而是“确定的交付时间”。
当然,这种紧张不会永远持续。随着电气产能扩张、模块化产能爬坡、电网项目陆续投运,以及资本开支增速本身的波动,建设瓶颈会在未来两三年逐步缓解。但在缓解之前,“建得够不够快”会继续和“买不买得到卡”并列,成为决定 AI 算力供给的两大闸门。
常见误区
- 误区:盖数据中心就像盖厂房,钱到位就能快。 真正卡周期的是长交期电气设备和电网接入,这两者用钱都难以即时加速,必须提前一两年布局。
- 误区:模块化就是图省事、是低端方案。 恰恰相反,预制模块要求更高的标准化设计、系统集成和质量控制能力,是当前压缩工期最有效的工程手段之一。
- 误区:瓶颈会一直是 GPU。 随着英伟达放量,瓶颈已部分转移到电力与建设,评估算力供给要同时看芯片、电力和在建容量三条线。
- 误区:土建承包商最受益。 价值增量更多流向掌握关键路径的电气、机电与液冷环节,以及具备 AI 大规模交付经验的总包。
总结
AI 把数据中心从“盖楼”变成了“抢电、抢设备、抢交付时间”的工程竞赛:土建可以靠资源压缩,但变压器、开关柜和电网接入这些慢变量,才是决定算力何时点亮的真正闸门,而预制模块化和电气先行,是行业当前唯一能把这道闸门撬快一点的办法。
相关与延伸
- 建在哪里:数据中心选址
- 最硬的设备约束:电气设备瓶颈
- 供电的终极答案之一:核电与 AI 供电协议
- 高密度散热:液冷产业地图
- 建好之后怎么租:Neocloud 与 GPU 租赁