东数西算与全球算力地理:延迟、电价与主权的不可能三角
最后更新:2026-09-20|数据截止 2026 年中:枢纽规划、跨区时延与算力利用率为政策与行业研究的机制性表述,具体 PUE、上架率、专线价格地区差异大,本文用量级,不引用未核实的单点数字。
本文是产业观察,回答一个把前几篇串起来的问题:把镜头拉到国家和大陆尺度,算力为什么分布在它今天所在的地方;「东数西算」到底能不能成;以及为什么各国开始把「算力在哪」当成和「石油在哪」一样的主权问题。 它是 A 层的收口篇——选址学讲单个园区怎么落点,接电、电气设备讲物理约束,本文讲这些约束在地图尺度上叠加后,算力的空间政治经济学。
先说结论
- 算力地理由三股力量拉扯:延迟(要离用户近)、电价/能源(要离电近)、主权与合规(数据必须在境内)。 三者常不可兼得,构成「不可能三角」,不同负载在三角里选不同位置,这就是算力地图的底层语法。
- 东数西算的物理账完全成立,真正的考验是「需求东移」和「利用率」。 训练对延迟不敏感、对电价敏感,天然适合西迁;在线推理和实时业务必须贴着东部用户。西部集群成败不取决于机房盖得多快,而取决于跨区专线成本、客户迁移意愿和可持续运营。
- 延迟不是一刀切红线,而是按业务分层的等高线。 训练能容忍跨省跨国,离线推理容忍几十上百毫秒,搜索对话只能容忍几十毫秒——负载放哪,先看它站在延迟等高线的哪一圈。
- 算力正在主权化。 数据本地化、AI 出口管制、主权云、跨境算力试点,让「算力在谁的地盘上、受谁管辖」成为地缘问题;中东、东南亚、欧洲一边承接算力外溢,一边用主权框架争夺话语权。
一句话:算力并不均匀铺满地球,它在「离用户近、离电近、受谁管辖」三个磁极之间寻找平衡;读懂这道三角和那条延迟等高线,就读懂了东数西算的边界,也读懂了为什么算力开始像能源和领土一样被各国郑重对待。
一、三个磁极:算力分布的第一性原理
拉到地图尺度,一个计算任务该在哪台机器上跑,看似是技术调度,实则被三个互相拉扯的磁极决定。
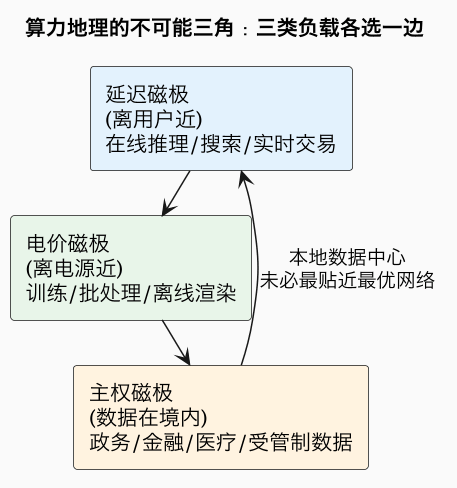
- 延迟磁极把算力拽向用户。 光在光纤里速度有限,加上路由交换,跨洲往返动辄一两百毫秒以上,跨省也要十几到几十毫秒。对需要实时响应的业务,这就是硬体验差异,算力必须尽量靠近人口和网络出口。
- 电价磁极把算力拽向能源。 训练是电费驱动的批量负载,对几百公里光缆的延迟无所谓,却极度在意一度电的价格和绿电比例,于是向水电、风电、光伏、气电富集而土地便宜的地区流动。
- 主权磁极把算力钉在国境内。 数据保护法、行业监管、出口管制要求某些数据「不出域、不出境」,哪怕境外算力更便宜,这类负载也只能留在本地、跑在受管辖的基础设施上。
难点在于这三者经常打架:东部用户密集但电贵、指标紧;西部电便宜但离用户远;有些地方电又便宜离用户又近(柔佛之于新加坡、内蒙之于北京),却隔着一条国境线和两套数据法规。选址和调度的艺术,就是给不同负载在这个三角里找它最能接受的那个点。
二、延迟等高线:不是能不能搬,而是能搬多远
谈东数西算,最容易把「延迟」当成一条非黑即白的线。实际上它是一圈圈按业务分层的等高线,负载对延迟的耐受度决定它能从用户身边搬走多远。
| 业务类型 | 典型延迟耐受 | 可放置范围 | 东数西算归属 |
|---|---|---|---|
| 实时交易、工控、云游戏/云桌面 | 极低(个位数~十几 ms) | 城域/边缘,紧贴用户 | 必须东部本地 |
| 搜索、对话、推荐、在线推理 | 低(十几~几十 ms) | 东部枢纽及周边 | 东数(推理东归) |
| 离线推理、数据加工、转码、渲染 | 中(几十~几百 ms) | 跨区,专线可达西部 | 可西迁 |
| 大模型训练、批量微调、仿真 | 高(批处理,几乎不敏感) | 全国乃至跨境择电价 | 西算(训练西迁) |
| 冷备份、归档存储 | 极高 | 电地价最低处 | 西部冷存储 |
这张表就是「西训东推」四个字的完整含义,比口号细致:
- 训练西迁几乎没有延迟障碍。训练是离线批处理,连跑数周到数月,只要专线能高效拉取数据集、回传 checkpoint,机房在贵州还是上海对训练没有区别,省下的电费却是实打实的。
- 推理要拆开看。在线推理必须东归,但推理里有大量离线、异步、批处理成分(批量打标、内容审核、向量化、离线评测),这些和训练一样可以往西走。把「推理」笼统归为不能搬,会高估东部压力、低估西部空间。
- 真正约束是专线和数据,不是物理距离本身。 西迁要算两笔账:跨区专线的带宽费用与时延稳定性,以及数据合规与迁移成本。专线越便宜稳定、调度越透明,可西迁的负载圈越大。这正是「算力网络」想解决的核心——把分散东西部的算力像水电一样统一调度、按量计费。
值得强调:延迟的物理底限是光速,工程底限却是网络架构。 同样距离,经过的跳数、拥塞、跨网结算不同,实际时延差别很大。西部枢纽里那些本就有国家级骨干直联点的城市(贵阳、呼和浩特、庆阳等)在「西算」竞争中天然占优,这与 选址篇 的集群自我强化判断一致。
三、东数西算的真问题:不是盖楼,是填楼和调度
物理账成立,不代表产业账自动成立。最需要保持清醒的,是把「建设成就」和「实际利用」分开看。
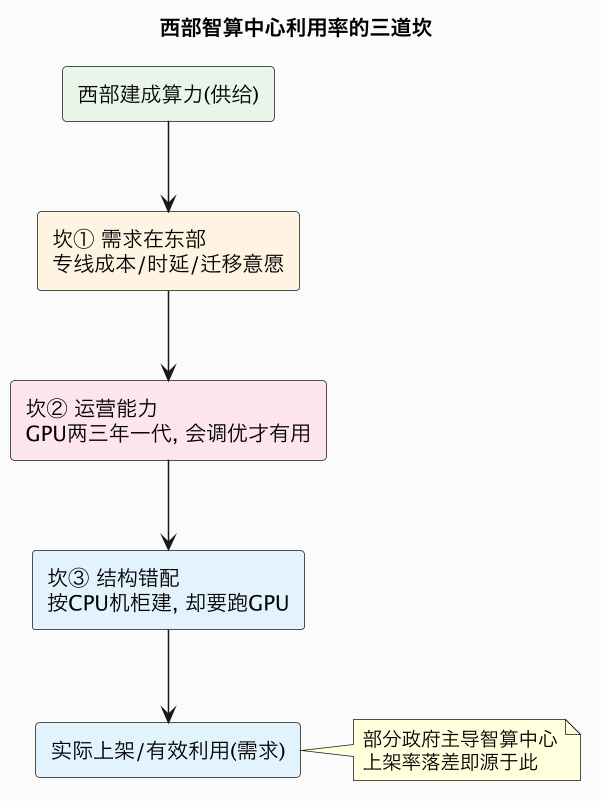
- 需求与调度坎:西部机房和电力就绪,但愿意迁移的客户没那么快跟上。企业要权衡专线费用、数据迁移、运维半径和组织惯性,东部数据中心也在降价挽留。若没有足够「东数」真的「西算」,园区就会空转。
- 运营与代际坎:GPU 不是插好卡就能持续产出的资产,两三年一代,买来的卡若没有会做集群调度、推理优化、模型工程的团队运营,很快贬值;训练集群对网络、液冷、稳定性要求极高,门槛远高于传统 IDC。「重建设、轻运营」是不少政府背景智算中心的通病。
- 结构错配坎:早期项目按通用算力(CPU 机柜)规划,等 AI 需求爆发才发现供电密度、网络、散热都不对;也有不顾本地真实客户、跟风上马 GPU 园区的情况,形成「智能算力」名义下的闲置。
所以评价东数西算,最该盯的不是建成多少机架、多少 P 算力(规划口径常很乐观),而是 PUE、上架率、跨区调度量、真实算力利用率这些更难造假的指标,相关产业复盘见 中国算力云三模式。政策方向对,成败取决于能否用足够便宜可靠的网络与市场化机制,把西部供给和东部需求真正接上。
还有一层正向变量:西部不只是被动承接外溢,也可能长出新需求。 绿电就地转化为算力(与新能源基地配套)、西部发展自己的 AI 应用与数据产业、面向特定行业的训练基地,都能在本地创造需求、减少纯粹「西迁」依赖——这是更长期也更健康的路径。
四、全球版图:算力主权成为新变量
把同样的三角放到世界地图上,会看到几条清晰的算力迁徙带,以及一股越来越强的主权力量在重塑它们。
| 区域 | 在三角中的位置 | 角色 |
|---|---|---|
| 美国弗吉尼亚/得州/中西部 | 延迟+能源兼备,本土大市场 | 全球算力核心,训练向能源州扩散 |
| 北欧 | 能源磁极(便宜绿电+自然冷) | 欧洲训练/容灾承接地 |
| 爱尔兰、荷兰 | 延迟+海缆门户 | 欧洲在线枢纽(电网吃紧) |
| 新加坡 | 延迟+主权+金融枢纽 | 东南亚门户(能耗/水约束紧) |
| 马来西亚柔佛 | 能源+紧邻新加坡 | 承接外溢的「近岸」算力 |
| 中东(沙特/阿联酋) | 能源+资本+主权诉求 | 国家级算力投入,争 AI 话语权 |
| 印度 | 延迟(大市场)+成本 | 本土需求+承接,电网参差 |
| 中国西部枢纽 | 能源磁极+政策引导 | 训练西迁、绿电就地转化 |
两条全球趋势最值得注意。
一是算力的「近岸/邻国外溢」普遍化。 当核心枢纽(新加坡、东京、弗吉尼亚、北京/上海)的电、地、指标见顶,对延迟不敏感的负载就流向一小时车程或一条短专线之外、约束宽松的相邻地区——柔佛承接新加坡、墨西哥/加拿大承接美国、内蒙宁夏承接京津、贵州承接深穗。既绕开核心区天花板,又尽量不牺牲网络距离,是三角约束下的最优折中。
二是算力正被当作主权资产对待。 这是和上一轮云计算最大的不同:
- 数据本地化与主权云:越来越多国家要求关键数据和政务、金融、医疗数据留在境内、由可信赖主体运营,催生主权云需求;跨国云厂不得不以本地合资、本地数据中心、本地运营方式进入。
- 出口管制与算力地缘:高端 AI 芯片和先进制造设备的管制(详见 出口管制旧文、DeepSeek 时刻),让「能不能买到卡、受不受断供影响」直接改变各区域建设路径,也倒逼被管制方加速自研。
- 海缆与登陆点政治化:跨境算力依赖海底光缆,海缆走向、登陆点和运营方越来越多受国家安全审查,网络互联本身成了地缘议题。
- 中东式「用能源和资本买 AI 身位」:海湾国家凭能源、土地和雄厚资本,大手笔投入 GPU 集群、入股前沿模型公司、建国家 AI 基础设施,试图买到一张门票,是能源磁极与主权诉求结合的最新形态。
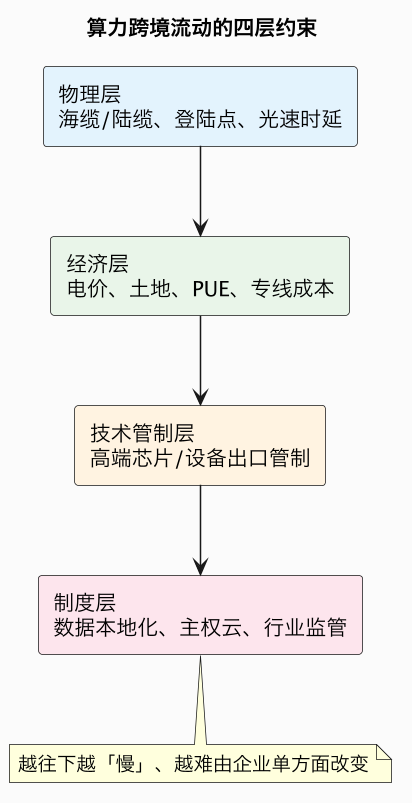
算力跨境流动不是只看哪里电便宜:物理(海缆、时延)、经济(电价、PUE)之上,还压着技术管制和制度合规两层,越往上越硬、越不由单个公司决定。东数西算是一国之内对这些约束的主动优化,全球算力竞争则是各国在这四层约束下重新排位。
五、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| 训练继续向能源富集区集中 | 西部/北欧/能源州训练占比上升 | 已发生、延续 | 高 |
| 在线推理维持「东归/近用户」 | 东西分层长期并存 | 已发生 | 高 |
| 算力网络调度成熟、专线降价 | 可西迁负载圈扩大 | 3~6 年 | 中高 |
| 西部智算中心利用率改善 | 取决于运营与真实需求迁入 | 2~5 年 | 中 |
| 数据本地化/主权云扩散 | 算力按国界和合规分区 | 已显现、加强 | 高 |
| 出口管制长期化 | 割裂全球算力、推动区域自研 | 5 年以上 | 中高 |
- 未来 1~2 年(高置信度):西训东推分工更清晰,训练继续向西部绿电和海外能源区集中;部分缺运营和客户的政府背景智算中心仍会闲置,利用率而非建成量成为关注点。
- 未来 3~5 年(中高置信度):算力网络调度和专线成本改善,让更多离线推理和数据处理西迁;主权云、数据本地化在更多国家落地,跨境算力以「近岸+合规」方式组织。
- 未来 5 年以上(中置信度):若国产 AI 芯片与自主软件栈成熟、绿电就地消纳机制完善,西部可能从「东部算力后方」升级为有本地需求的算力基地;全球则在管制与合作张力下形成若干相对独立又互联的算力板块。
六、对不同角色,这意味着什么
- 对政策与枢纽运营方:东数西算下一步 KPI 应从「机架/P 算力建成量」切换到「上架率、跨区调度量、单位算力电耗」,把便宜可靠的专线和市场化调度做出来,比再多盖园区更能拉动真实利用。
- 对用算力的企业:用「延迟等高线」给负载分层——训练和离线任务积极西迁或择低价区,在线推理留在近用户处,数据敏感负载先过合规;别被单一区域的低价或补贴锁死全部架构。
- 对云与算力商:机会在「跨区一体化调度」和「西部高效运营」,谁能把东西部算力打包成低延迟、可计量、易迁移的产品,谁就吃到真正红利,而不是只收机柜租金。
- 对投资者:警惕「规划算力」与「有效算力」落差,优先看有真实客户、有运营能力、有绿电和网络配套的项目;主权云、跨境近岸数据中心是被地缘趋势长期托举的方向。
结语:算力像水,也像领土
东数西算最动人的地方,是它试图让算力像水、像电一样,顺着能源的地势在版图上自然流动——把西部荒僻处的风光绿电,变成东部屏幕里的智能。但算力又不完全是水:它受光速划定的延迟圈、受芯片与数据的国界、受企业迁移意愿和运营能力约束,不会因为管线铺好就自动流淌。放到全球,这门最「虚拟」的技术,恰恰落脚在最「现实」的地理与主权上——海缆在哪登陆、数据归谁管辖、芯片能不能买到。读懂延迟、电价与主权这个三角,你就能在每一次「某地要建算力之都」的新闻背后多问一句:电从哪来、用户离多远、数据归谁管、楼盖好了谁来填。
数据口径与延伸
- 数据口径:东数西算八大枢纽十大集群定位、训练西迁/在线推理东归的负载分层、延迟耐受量级、西部智算中心利用率三道坎、算力网络调度方向、全球主要算力区域与算力主权(数据本地化、主权云、出口管制、海缆审查、中东投资)趋势,来自政策文件、运营商与行业研究的常见公开口径。具体 PUE、上架率、专线价格和利用率随地区/项目差异大,本文统一用机制与量级表述,不引用未核实单点数字。数据截止 2026 年中。
- 相关产业观察:数据中心选址学、一度电的旅程、变压器与电气设备瓶颈、核电与 AI、中国算力云三模式、中国 AI 芯片出口管制。
- 同批待写延伸:绿电算力与碳约束(G10)、智算中心生意经(G7)、AI 监管与主权终局(J10)。
一句话总结:算力在「离用户近(延迟)、离电源近(电价)、受谁管辖(主权)」三个磁极间寻找平衡;东数西算让对延迟不敏感、对电价敏感的训练西迁、在线推理东归,物理账成立但成败取决于专线成本、迁移意愿和运营能力,要盯上架率而非建成量;放到全球,数据本地化、出口管制、海缆与主权云让算力越来越像受国界约束的战略资产——它既像水一样顺能源地势流动,也像领土一样被各国郑重划界管理。