AI 数据中心选址学:为什么一座千亿园区偏偏落在这个小镇
最后更新:2026-09-20|数据截止 2026 年中:各地电价、水价、税收激励与排队周期差异很大且逐年变化,本文讲选址的决策机制与量级,不引用未经核实的具体项目地价与补贴数字。
本文是产业观察,回答一个看似行政、实则决定算力分布的问题:为什么一座动辄投资上百亿美元、耗电相当于一座中等城市的 AI 园区,最终落在某个大多数人从没听过的小镇,而不是一线城市。 它是 一度电的旅程 的上游——那篇讲「楼盖好后怎么接上电」,本文讲「盖楼之前,凭什么选这块地」;也和 液冷产业图谱(水从哪来、热往哪排)、核电与 AI(基荷电源在哪)咬得很紧。
先说结论
- AI 时代选址的第一性约束从「离用户近」变成了「离电近、离水近、地够便宜」。 传统 IDC 拼的是网络延迟,要贴着一线城市;训练和大规模推理对几百公里光缆带来的几毫秒延迟不敏感,却对几十 GW 的电和水极度饥渴,于是园区开始向电网富余、气候凉爽、土地辽阔的地方迁徙。
- 真正决定成败的不是土地本身,而是一张「五要素清单」能不能同时打勾:电力容量、水资源、光纤骨干、地质气候、税收与监管。 五个里任何一个是硬短板(接不上电、没有水、地震带、光缆绕远、政策反复),地价再便宜也不能要。
- 选址是一场三方博弈,且地方和电力公司的话语权在上升。 超大规模厂商想要便宜稳定的电、地、水和长协;地方政府要税收、就业和产业带动,愿意给激励但开始忌惮用电挤兑居民;电力公司要在不向其他用户摊派成本的前提下扩建——三方谁也不占绝对上风,谈判常以年计。
- 集群自我强化,赢家通吃。 弗吉尼亚北、内华达、爱尔兰都柏林、新加坡—柔佛、内蒙古贵州这类枢纽一旦形成,光缆、电力人才、供应商、合规经验都会聚集,后来者更愿意挤进已成型的集群,地理上的马太效应极强。
一句话:算力不是凭空飘在云上的,它被电、水、地、光缆和政策这五根桩子牢牢钉在具体的经纬度上;读懂一座园区为什么落在这个小镇,就读懂了 AI 这门生意最重、最慢、也最难搬迁的那部分。
一、先换脑子:AI 选址和传统机房不是一套逻辑
很多人下意识觉得,数据中心当然该建在北上广深这种网络枢纽边上。这套直觉来自云计算的头十五年——那时服务器主要跑网站、数据库和在线业务,用户点一下屏幕,几百公里外的机房要在几十毫秒内把结果送回来,延迟就是体验,机房必须贴着人口和骨干网节点。
训练大模型和大规模推理把这个约束放松了。一次训练跑起来是连续几周到几个月的批量计算,中间不和人实时交互,机房在上海还是在鄂尔多斯,对训练结果没有任何区别,省下来的电费却是实打实的。推理里除了搜索、对话这种对延迟敏感的部分要留在东部人口稠密区,大量离线推理、批处理、模型微调也都可以往西、往北搬。
这就引出了今天中国「东数西算」最朴素的那条逻辑——训练西迁、推理东归:
| 负载类型 | 对延迟敏感吗 | 选址偏好 | 典型地区 |
|---|---|---|---|
| 大模型训练 / 批量微调 | 不敏感(批处理) | 电价低、绿电多、气候冷、地广 | 内蒙古、贵州、宁夏、甘肃 |
| 在线推理(搜索/对话/推荐) | 敏感 | 贴近用户、靠近骨干网 POP | 长三角、粤港澳、京津冀周边 |
| 离线推理 / 数据处理 / 渲染 | 不敏感 | 跟着便宜算力走 | 西部枢纽为主 |
| 灾备 / 冷存储 | 很不敏感 | 地价、电价最低处 | 气候冷、地质稳的内陆 |
所以选址学的第一原则是先问一句「这块地将来跑什么负载」。跑训练,往有电有地的西部走;跑在线推理,再远也不能脱离东部人口。把这两类需求混为一谈、一窝蜂在西部盖「通用智算中心」,正是后面会讲到的闲置坑。
延迟约束放松了,另一个约束却陡然收紧:电的体量。一个传统企业数据中心可能几 MW 到几十 MW,而一座超大规模 AI 园区的规划容量动辄数百 MW 甚至向 GW(1000 MW,够一座几十万人口城市的用电)迈进。在一线大都市周边,根本找不出能新增这种容量、又不挤兑居民用电的地块。于是「离用户近」让位给「离电源近、接得上电网」。
二、五要素清单:一块地到底能不能要,怎么打分
行业内选址团队看地,本质上是在过一张否决项清单。下面这张图把五个要素和它们各自的硬约束摆在一起——这不是营销 PPT 上的优势罗列,而是任何一项不达标就可能直接出局的决策结构。
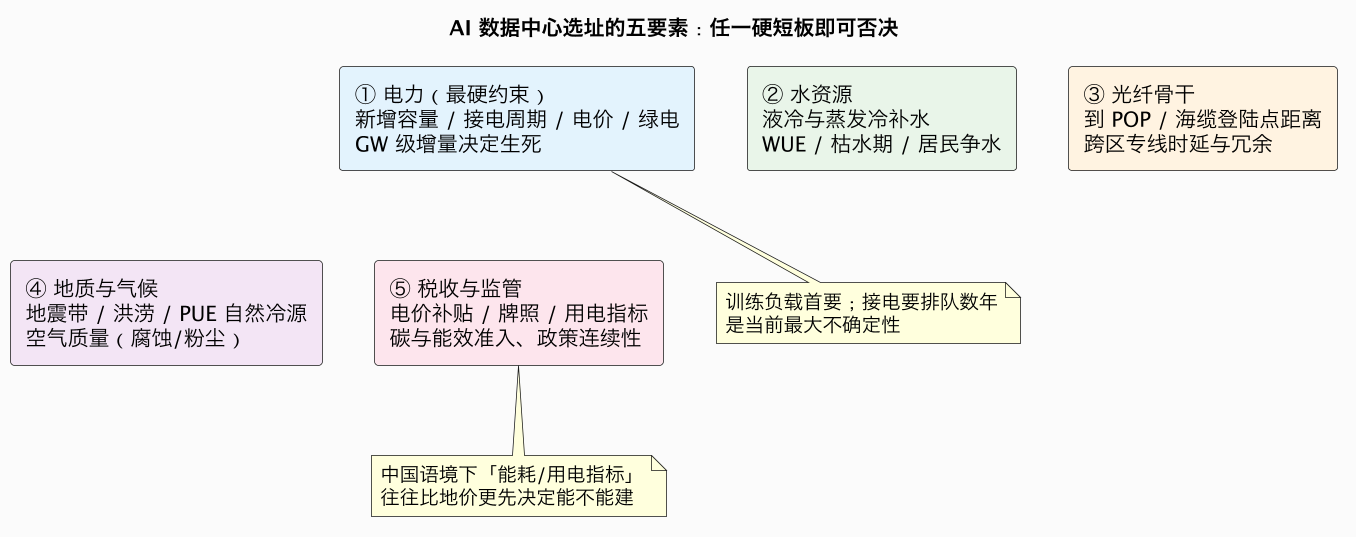
① 电力——权重最高,而且越来越高。 选址团队最先问的不是地价,是「这片电网还能给我多少新增容量、几年能接进来、一度电多少钱、有没有绿电指标」。电力的三个子项要分开看:容量决定能不能建(接电流程见 接电那篇);电价决定长期 OPEX(电费通常占数据中心运营成本的大头,训练负载下尤其敏感,一度电算子差几分钱,一年就是数千万乃至上亿元);绿电比例决定能不能过 ESG 和碳准入这一关。这也解释了为什么 核电长协 成为新趋势——园区开始主动围绕可锁定的基荷电源来选址。
② 水资源——容易被「电力叙事」盖过,却在干旱地区致命。 很多人以为数据中心只吃电,其实它也大量喝水:蒸发式冷却塔靠水把热带走,液冷系统的冷却塔和补水也离不开水。衡量指标是 WUE(Water Usage Effectiveness,每用 1 度 IT 电耗多少升水)。在亚利桑那、智利、内蒙古这类干旱或季节性缺水地区,枯水期补水、与农业和居民争水会成为实打实的政治问题,谷歌、微软都曾因数据中心用水在当地引发争议。冷板液冷虽然降低了对水的依赖(见 液冷产业图谱),但园区级冷源仍要散热,水并未消失。
③ 光纤骨干——训练可以往西走,但不能走到光缆到不了的地方。 即便对延迟不敏感,集群也要拉得起足够带宽的专线去拉取数据、回传 checkpoint、与东部做协同。选址要看离骨干网 POP 点(网络接入点)、海缆登陆站(跨境业务)的距离,以及能不能做双路由冗余。这正是西部枢纽里真正跑起来的,多是原本就有国家级骨干节点的贵阳、呼和浩特、庆阳,而不是单纯电最便宜的某个无人区。
④ 地质与气候。 地震带、百年一遇洪泛区、滑坡地带直接排除;空气里盐雾、硫化物或粉尘重的地方会腐蚀主板,抬高过滤和维护成本。气候则是一笔隐性收益——年均气温低、可用「自然冷却」(free cooling,靠外界冷空气或冷水而非压缩机制冷)的时间越长,PUE 越好、制冷电费越低,这是北欧、北美高纬度地区和中国北方的天然加分项。
⑤ 税收、监管与政策连续性。 这条在中国和海外的形态不同。海外多表现为地方税收减免、设备销售税豁免、电价优惠和用地支持;国内则绕不开能耗双控下的用电/能耗指标、IDC 牌照、电力配额和「东数西算」枢纽的政策准入——很多时候不是地贵不贵的问题,而是拿不拿得到那张「允许你在这里用这么多电」的批文。政策会不会换届就变、绿电承诺能不能兑现,都得算进长期风险。
把这五项叠在一张地图上,能同时满足的地块其实少得可怜,这就是超大规模园区选址往往要跑一两年、谈十几轮的原因。
三、世界版图:那些著名的「算力小镇」是怎么形成的
抽象的清单,落到地图上就变成几个反复出现的名字。它们的聚集逻辑,几乎是五要素的实物教学。
| 枢纽 | 核心禀赋 | 主要负载 / 客户类型 | 隐忧 |
|---|---|---|---|
| 美国弗吉尼亚州北部(Loudoun/Ashburn) | 全球最大互联网交换点之一、光纤与海缆汇聚、成熟电力与税收激励 | 云 / 互联网 / 金融在线业务、推理 | 电力与用地趋紧、接电排队、居民抵触 |
| 美国内华达 / 亚利桑那 / 得州 | 土地辽阔、电价低、可再生能源与(得州)独立电网 | 训练、超大规模园区 | 干旱缺水、得州电网稳定性争议 |
| 北欧(挪威 / 瑞典 / 芬兰 / 冰岛) | 便宜水电、自然冷却、地质稳 | 训练 / 超算 / 容灾 | 离人口远、跨境光缆与主权 |
| 爱尔兰都柏林 | 海缆登陆、低税、跨国企业欧洲门户 | 欧洲云枢纽 | 电网与风电并网吃紧、曾暂停新接入 |
| 新加坡 | 东南亚网络与金融枢纽、稳定合规 | 在线业务 | 国土小、能耗与水约束极紧 |
| 马来西亚柔佛(新山) | 紧邻新加坡、土地电力宽松、成本低 | 承接新加坡外溢的算力 | 跨关境、光缆与供电可靠性追赶 |
| 中国内蒙古 / 宁夏 / 贵州 / 甘肃 | 电便宜、气候冷、地广、政策枢纽 | 训练、离线推理、存储 | 在线需求远、利用率与运营能力 |
| 中国长三角 / 粤港澳周边(枢纽内的外圈) | 贴近用户与骨干网 | 在线推理、实时业务 | 指标紧张、成本高 |
看这张表能发现两条规律。一是**「挨着老枢纽建新城」的模式反复出现:柔佛承接新加坡、内华达承接加州、河北和内蒙古承接北京——把对延迟不敏感的部分搬到一两个小时车程或一条专线之外、约束宽松的地方,既离需求不远,又绕开了核心区的电力和用地天花板。二是集群一旦起势就自我强化**:Ashburn「数据中心走廊」最早因为互联网交换点和廉价光纤聚集,随后电力公司愿意为它专门扩建、供应商和运维人才扎堆、合规审批有了成熟模板,后来的客户为了省事和互联便利,宁可挤进已经很贵的 Loudoun 县,也不愿去一个条件看似更好但什么配套都没有的处女地。
中国的「东数西算」是这股规律的国家级版本:八大枢纽、十大中心集群,本质是用规划引导把训练和冷数据往西部能源富集区放,同时在东部枢纽周边留出做实时推理的空间。它的物理逻辑完全成立——西部绿电多、气候冷、地便宜;难点不在选地,而在需求会不会真的跟着走、网络专线成本能不能摊薄、以及建起来之后运营和客户从哪来。这一点,在 中国算力云 那篇里会算更细的账。选址只是把物理条件备齐,真正决定一座园区活不活得下去的,还是上架率。
四、三方博弈:为什么谈判要以年计
把一块地从「五要素全绿」推进到「动工通电」,中间是一场超大规模厂商、地方政府、电力公司的三方博弈。这三方的诉求并不天然一致,AI 把电力需求抬到 GW 级后,矛盾比过去任何一轮数据中心建设都尖锐。
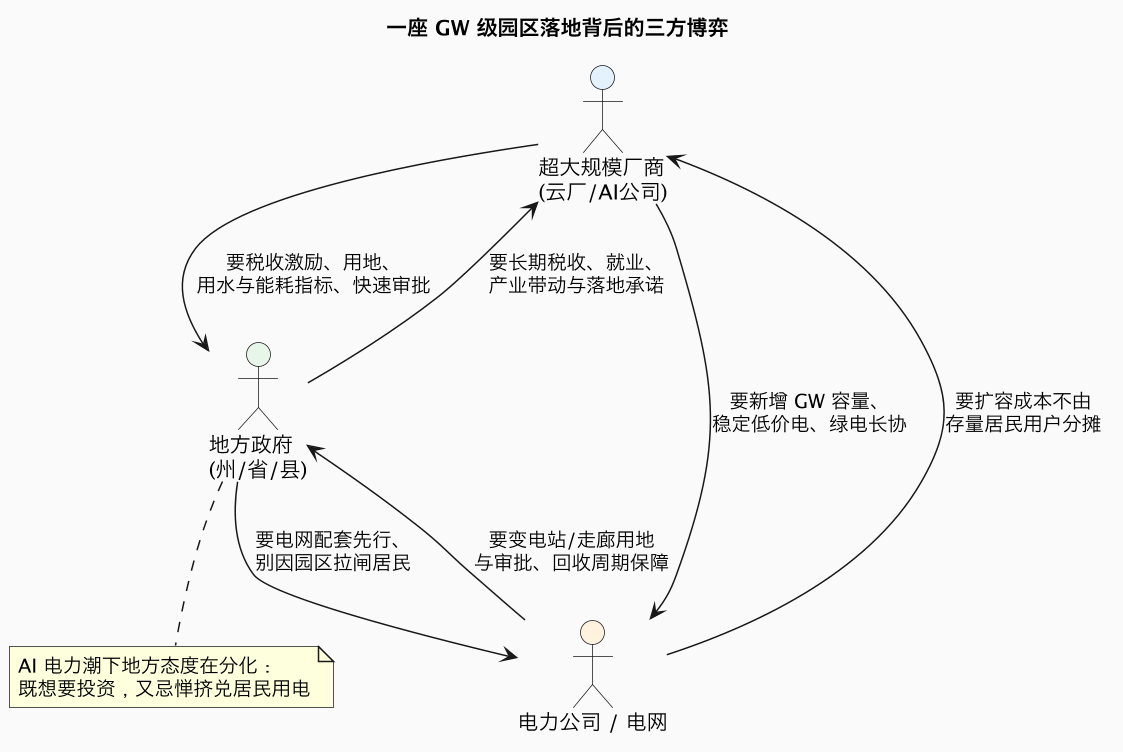
厂商要的是确定性和低成本。 它们希望锁定长达十余年的电价、税收减免节奏和不被随意更改的用地承诺,因为一座 GW 园区是百亿级、十年以上的沉没投资,任何政策反复都可能让财务模型崩掉。这也是为什么同一批厂商会同时在多个州、多个省谈,拿各地的报价互相压价——选址在某种程度上是一场「让地方彼此竞争」的锦标赛。
地方政府要的是正外部性,但越来越警惕负外部性。 早年地方招商把数据中心当「数字地产」热烈欢迎:占地大、投资数字好看、污染比工厂小、还能挂「高科技 / 新基建」的牌子。可真到了 GW 级,问题浮上来——数据中心创造的直接就业远少于同等投资的制造业(高度自动化、运维人员不多),税收优惠期内地方实际让利很大,却要承担巨额电力扩容、用水挤兑和噪音、景观压力。弗吉尼亚 Loudoun 县、亚利桑那部分地区都出现了居民抗议、地方重新审视电价和税收安排的情况。「欢迎落户」正在变成「先算清楚谁为电网扩容买单」。
电力公司夹在中间,是这一轮最被动也最关键的一方。 新增一个 GW 级客户,意味着要新建输电走廊、变电站和升压工程,动辄数年、花费数亿美元,且这些资产的回收要靠长期电费。电力监管的基本原则是「不能让大用户的扩容成本摊给普通居民」,于是谈判焦点变成:厂商愿不愿意签「take-or-pay」式的长期用电承诺、甚至直接预付并网工程费、自建专线或参股电源?在 接电那篇 里看到的「排队好几年」,根子就在这场关于谁先掏钱、谁承担空置风险的拉锯上。
理解了这个博弈,就能理解一个反直觉现象:条件最好的地不一定最先建成,「电力公司愿意且有能力快速配套、地方又真心配合」的地才会。 选址选的从来不只是自然条件,更是一套地方治理和电力基础设施的响应速度。
五、容易踩的五个坑(尤其在中国语境)
选址报告上的优势,常常在落地后变成坑。下面几个是这轮智算建设里反复出现的,值得单独点出来。
- 「有电便宜」≠「接得上、用得起」。 西部某园区电费报价漂亮,但新增容量要自建上百公里专线、或要等下一个五年的电网规划,实际到柜电价和工期完全是另一回事。容量、接电周期、到柜电价必须分开核算。
- 训练西迁的需求是真的,但被夸大了。 在线推理占算力需求的大头且必须留在东部,能迁到西部的训练和离线负载,客户还要权衡跨区专线时延、数据合规和调度复杂度。只按「西部电便宜」规划的园区,容易撞上 智算中心闲置 那道坎。
- 水和气候的账要按全年算,不是按年均算。 年均温好看的地方可能有极端高温月份制冷尖峰,干旱区的枯水期补水可能在最需要散热的时候掉链子。PUE/WUE 要看分月、分负载率,而不是宣传口径的年均值(指标体系的坑见后文)。
- 政策连续性风险。 能耗指标、绿电承诺、税收减免都可能随宏观调控和地方换届变化。把财务模型建立在「补贴永远在」上是危险的,成熟团队会做激励退坡后的压力测试。
- 把「通用数据中心」当「智算中心」建。 普通机柜 5~10kW 的供配电和层高承重,撑不起 AI 整柜动辄上百千瓦的密度(见 液冷 与整柜篇)。选址时若没按高密度预留电力、液冷管路和承重,地选对了楼也白盖。
六、变量与置信度判断
| 变量 | 作用方向 | 时间窗 | 置信度 |
|---|---|---|---|
| 训练/批处理负载继续西迁、向电源靠拢 | 枢纽向能源富集区集中 | 已发生、延续 | 高 |
| 在线推理留在东部人口与骨干网周边 | 东西分工固化为「西训东推」 | 已发生 | 高 |
| 接电排队与电网扩容成为选址首要瓶颈 | 电力配套能力比地价更决定工期 | 2~5 年 | 高 |
| 水资源约束在干旱地区收紧 | 液冷渗透率与选址北移受影响 | 2~5 年 | 中高 |
| 园区围绕可锁定的基荷/绿电重新布局 | 核电、气电、风光富集区议价力上升 | 3~7 年 | 中 |
| 主权与数据跨境影响海外选址 | 部分算力按「数据主权」分区落地 | 已显现 | 中 |
- 未来 1~2 年(高置信度):新建超大规模训练园区继续向「电、地、水、政策」同时打勾的少数枢纽集中,弗吉尼亚、得州、柔佛、内蒙古/宁夏等地仍是主力;接电周期而非地价,继续是决定投产时点的关键路径。
- 未来 3~5 年(中高置信度):「挨着老枢纽建新城」外溢模式持续,水与碳约束在干旱和强监管地区变成硬门槛;能否锁定长期基荷电源(核电/气电/绿电长协)成为大型园区选址的新权重。
- 未来 5 年以上(中置信度):若端侧与推理芯片继续摊薄集中算力需求、或电网与长距离输电明显改善,算力地理可能再平衡;但电力、光纤、人才与合规的集群自我强化,使头部枢纽地位短期内难以撼动。
七、对不同角色,这意味着什么
- 对想拿项目的地方政府:与其拼地价和补贴,不如把电力扩容响应速度、能耗指标、用水保障和「能带来实际负载的产业客户」做实;只盖楼不引客的智算中心会变成负担,规划阶段就该想清楚谁来上架。
- 对超大规模厂商:选址要从「单点报价最优」转向「容量+接电周期+水+政策连续性+集群生态」的全风险评估,并为接电排队和激励退坡留足预案;把电网扩容的出资责任在早期谈死,比省下的地价值钱得多。
- 对电力与电气设备厂商:园区围绕电源重新布局,意味着输电、变电、配电设备的需求跟着选址走(接电设备瓶颈见 电气设备篇),靠近 GW 级集群的供应链订单确定性更高。
- 对投资者:看一个数据中心项目,先问「电从哪来、几年接通、跑什么负载、客户是谁」,再看 PPT 上的投资额;土地便宜从来不是护城河,可长期锁定的电力容量和真实上架率才是。
结语:算力被钉在具体的经纬度上
我们习惯把「云」想象成无处不在、随取随用的东西,但支撑它的算力其实异常笨重:一栋栋吞电量堪比城市、每天喝掉大量水、还要靠数条光缆和一整套电网工程才能活的建筑,必须落在某个非常具体的小镇。决定这个经纬度的,不是哪家公司的喜好,而是电力容量、水资源、光纤骨干、地质气候和税收监管五根桩子能不能同时打下,以及厂商、地方与电网那场旷日持久的谈判谁先松口。读懂了选址,你会对「东数西算」「核电长协」「柔佛承接新加坡」这些新闻有完全不同的体感——它们不是抽象的政策口号,而是 AI 这门生意在物理世界里最诚实的形状。
数据口径与延伸
- 数据口径:选址五要素、单园区向数百 MW 至 GW 级演进、全球主要算力枢纽(弗吉尼亚北、得州/内华达、北欧、爱尔兰、新加坡—柔佛、中国八大枢纽)的禀赋与负载分布、「西训东推」分工、三方博弈机制,来自超大规模厂商公开选址信息、电力监管与行业研究的常见口径。各地电价、补贴金额、用水数据与接电周期差异大且变化快,本文统一用机制与量级表述,不引用未经核实的具体项目数字。数据截止 2026 年中。
- 相关产业观察:一度电的旅程:AI 接电(选好地之后怎么接上电)、液冷产业图谱(水与热怎么处理)、核电与 AI(围绕基荷电源选址)、数据中心的电力墙(总量约束)、中国算力云三模式(西部园区为何会闲置)。
- 同批待写延伸:电源 UPS 与配电(A4)、变压器与电气设备瓶颈(A7)、东数西算全球算力地理(A8)、算力地产与 REIT(A6)。
一句话总结:训练对延迟不敏感、却对电和水极度饥渴,让 AI 园区从「贴着用户的一线机房」迁向「电力容量、水、光纤、地质、税收五要素同时打勾」的少数枢纽;选址本质是厂商、地方政府与电力公司围绕「谁为 GW 级扩容买单」的一场跨年博弈,集群又会自我强化形成马太效应——所以看一个算力项目,先看电从哪来、几年接通、跑什么负载、客户是谁,土地便宜从来不是真正的护城河。