人形机器人的“器官”供应链:芯片、传感器、执行器与灵巧手
数据截止 2026-09。承接人形机器人与具身智能、自动驾驶与端到端 FSD、端侧 AI:手机 PC 可穿戴。
人形机器人常被称为“AI 的最后一块终端”,但当聚光灯都打在“大脑”(具身大模型)上时,真正决定它能否量产、能否走进工厂和家庭的,是一整套“器官”的成本与供给:感知用的传感器、决策与实时运动控制用的芯片、产生动作的电机与减速器、以及堪称“皇冠部件”的灵巧手。今天一台人形机器人的成本里,执行器、减速器、丝杠往往占大头;这些零部件的降本与国产化进度,比模型本身更直接地决定产业拐点何时到来。
先说结论
- 硬件可拆成三大子系统:感知(传感器)、决策控制(芯片)、执行(电机/减速器/丝杠/灵巧手),执行环节当前成本占比最高。
- 大脑负责“想”,小脑负责“稳”:具身模型做高层决策,但运动平衡需要硬实时的控制器,二者协同、实时性是硬约束。
- 攻坚点集中在谐波/行星减速器、行星滚柱丝杠、无框力矩电机、六维力传感器、灵巧手与触觉传感,兼具高技术壁垒与降本空间。
- 路径是“先工业、后通用”:在搬运、上下料、巡检等结构化场景先跑通规模与可靠性,再向开放家庭场景延伸。
- 特斯拉 Optimus 提供标杆与外溢,中国拥有完整零部件供应链与一批整机厂,竞合在“标准定义权 + 成本曲线”上展开。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 主控 SoC + 运动控制 MCU(TRL-3~4)② 视觉/IMU/六维力/触觉传感(TRL-3)③ 无框力矩电机+谐波/行星减速器(TRL-3~4)④ 行星滚柱丝杠(TRL-3,国产攻坚)⑤ 灵巧手与触觉(TRL-2~3)⑥ 整机集成与实时控制(TRL-3) |
| 主要玩家 | 整机:特斯拉 Optimus、美国人形公司、中国人形机器人企业;零部件:电机、减速器、丝杠、传感器、控制器专业厂(中国供应链密集);芯片:通用 SoC/MCU 厂商与车规/工控供应商 |
| 做到什么程度 | 工业试点到小批量阶段,单机成本仍高、年出货量小;核心零部件多从工业机器人/汽车供应链迁移,丝杠、灵巧手、触觉是良率与降本瓶颈 |
| 后续预期 | 6 个月:更多工厂试点、供应链定点(置信度高);18 个月:单机成本下降、小批量产爬坡(置信度中);36 个月:规模量产兑现度仍取决于可靠性与场景(置信度低~中) |
一、整机拆解:感知—决策—执行三大系统
人形机器人本质是一个“感知环境 → 做出决策 → 驱动身体”的闭环,和自动驾驶的技术栈高度相似,只是执行机构从车轮换成了几十上百个关节。
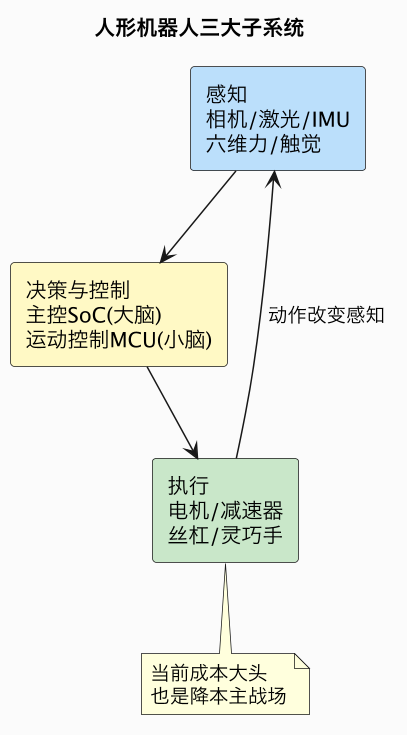
- 感知系统:摄像头、激光/深度视觉判断环境,IMU 感知姿态,关节力矩传感器和六维力传感器感知接触力,触觉传感器让手“知道抓得多紧”。
- 决策与控制系统:高算力 SoC 跑具身模型做感知理解与任务规划(大脑),但保持平衡、关节协调需要硬实时、低延迟的运动控制器(小脑)。
- 执行系统:电机提供动力,减速器放大扭矩、提升精度,丝杠把旋转变成直线推/拉,灵巧手完成抓取操作。
二、大脑与小脑:实时性是硬约束
把“会聊天的 AI”装进会动的身体,远不是接个 API 那么简单。高层模型可以有几百毫秒的思考,但身体平衡控制往往要求毫秒级闭环——脚踩下去的力道、重心的微调稍慢半拍就会摔倒。
| 层级 | 职责 | 延迟要求 | 典型载体 |
|---|---|---|---|
| 大脑 | 感知、理解、任务规划 | 可容忍较大延迟 | 高算力 SoC / 大模型 |
| 小脑 | 平衡、步态、关节协调 | 硬实时、毫秒级 | 运动控制 MCU/控制器 |
| 执行 | 精确出力与定位 | 跟随控制指令 | 电机+减速器+编码器 |
因此系统通常分层:模型给出“走到那张桌子、拿起杯子”的目标,底层实时控制器负责“怎么迈步、每个关节出多大力”。这也解释了为什么即便具身模型进步飞快,整机仍需深厚的运动控制与机电一体化积累——软件智能和物理稳定之间隔着硬实时工程。
三、执行器:成本大头与降本主战场
人形机器人有几十个自由度,意味着几十个关节模组,每个都包含电机、减速器、编码器、驱动器和传感器。数量乘以单价,执行器自然成为整机成本大头,也是降本的核心。
- 无框力矩电机:体积小、扭矩密度高、易于嵌入关节,是人形关节的主流选择之一。
- 谐波减速器:靠柔轮变形实现大减速比、高精度、零背隙,适合小臂/手腕等轻载关节;壁垒在材料、齿形与寿命。
- 行星减速器:承载更高,常用于髋、膝、踝等大负载关节。
- 行星滚柱丝杠:把电机旋转转为大推力直线运动,是线性执行器的关键,因精度、寿命和良率要求高,长期是国产化攻坚、也是进口依赖与降本弹性较大的环节。
随着整机从几百台向数万台走,这些零部件需要从“工业机器人/汽车”的小批量精工作法,转向“汽车级大规模制造 + 品控”,单位成本才有数量级下降空间——这与电动车产业链“规模摊薄电机/电池成本”的逻辑一致。
四、传感器与灵巧手:被“卡手感”的部分
如果说腿足决定“能走”,手和触觉则决定“能干”。灵巧手是人形机器人最复杂、最考验集成度的部件之一:在有限空间内塞进十几个自由度、微型电机/丝杠、力与触觉传感器、微型驱动与走线,既要灵活又要耐用。
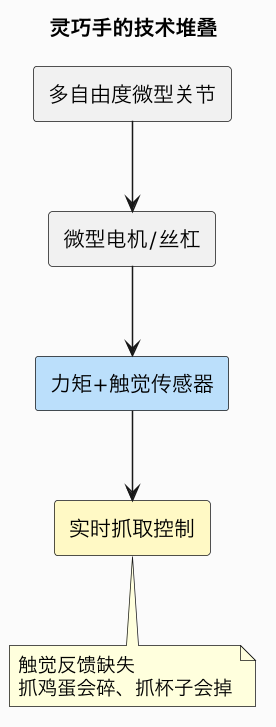
六维力传感器同时测量三个方向的力与力矩,让机械臂/脚感知真实接触,是力控与安全作业的关键;**触觉传感(指尖/掌面)**则提供滑移、纹理、握力反馈,缺失时“抓鸡蛋会捏碎、拿光滑杯子会打滑”。这些部件当前单价高、良率和一致性待提升,是国产化替代空间大、但工程门槛也高的方向。感知冗余还关系到与人协作时的安全——碰撞检测、力限保护是进入人机共存环境的前提。
五、落地节奏与格局:先工业、后通用
行业普遍共识是“先在结构化工业场景证明价值,再向开放家庭场景延伸”。
- 近期(工业/商用):搬运、上下料、分拣、巡检、汽车产线辅助等任务相对重复、环境可控,容错与安全要求清晰,是小批量验证和打磨可靠性的主场。
- 远期(家庭/通用):非结构化环境、长尾任务和安全/成本要求陡增,真正大规模进入家庭仍需整机成本、可靠性和具身智能共同成熟,时点不确定性较高。
- 格局:特斯拉 Optimus 以垂直整合和制造能力提供标杆、并外溢供应链标准;美国一批人形初创在融资与技术上活跃;中国则凭借电机、减速器、丝杠、传感器、结构件的完整供应链和众多整机/零部件厂,形成最密集的产业带。竞争焦点在谁能定义关节/接口标准、谁先把成本曲线压下去并跑通可靠性。
对上游而言,逻辑类似电动车放量前夕:先卡位进入整机厂供应链(定点)、随量产规模兑现营收;但也要警惕产能预期超前、量产节奏不及预期带来的波动。
常见误区
- 误区:具身大模型突破=人形机器人马上量产。 实时运动控制、执行器降本和可靠性才是更硬的瓶颈。
- 误区:最贵的是“大脑”芯片。 当前成本大头在几十个关节的电机、减速器和丝杠。
- 误区:有视觉就够了。 力觉/触觉缺失会让抓取与人机安全无法保证。
- 误区:人形机器人会先普及到家庭。 现实是先工业、后通用,家庭场景门槛最高。
- 误区:国产零部件已完全自主。 丝杠、六维力、灵巧手等高端环节仍在攻坚。
总结
人形机器人的量产命门在“器官”而非只在“大脑”:感知层的六维力与触觉、控制层‘高算力大脑+硬实时小脑’的协同、执行层的无框力矩电机、谐波/行星减速器与行星滚柱丝杠,共同构成整机成本大头,而灵巧手是集成度最高的攻坚点;行业沿‘先工业、后通用’推进,特斯拉提供标杆、中国凭完整供应链密集卡位,真正的拐点取决于谁能把这些高壁垒零部件的良率做上去、成本曲线压下来,并在真实场景里证明可靠性。
相关与延伸
- 整机与具身智能:人形机器人与具身智能
- 相似的技术栈与落地路径:自动驾驶与端到端 FSD
- 端侧算力基础:端侧 AI:手机 PC 可穿戴
- 端侧模型趋势:AI 按结果付费