AI 市场规模怎么测算
一、一句话回答
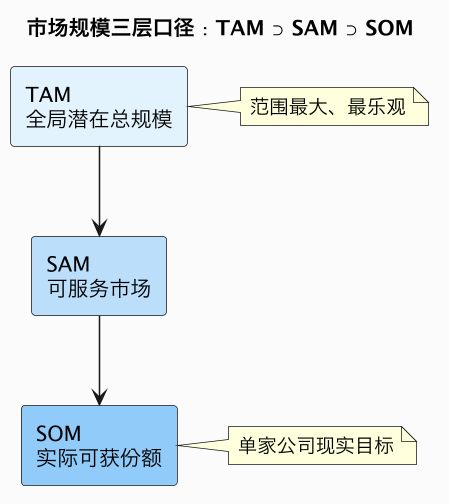
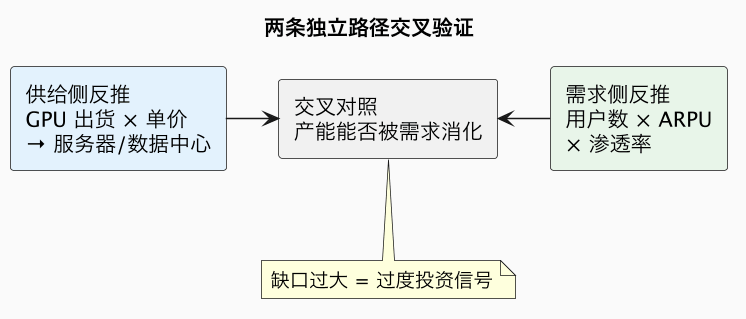
AI 市场规模没有单一答案,关键是分清口径:TAM 是假设无约束时的全局潜在总规模,SAM 是某类产品实际能服务的市场,SOM 是一家公司现实中能拿下的份额。测算用两条独立路径交叉验证——自下而上从算力反推(GPU 出货量乘单价,加服务器、数据中心、电力),或从需求反推(用户/企业数乘付费 ARPU)。无论哪种,都要标明统计的是硬件、软件还是服务、给区间和时点、剔除重复计算;尤其要记住:算力投入的高增长并不直接等于应用市场的规模,中间隔着利用率和商业化。
为什么要专门讲测算。几乎每篇 AI 报告都甩出一个「某某市场将达数万亿美元」的数字,但这些数字彼此差好几倍,还常常自相矛盾。问题不在谁对谁错,而在口径不同:有的算的是芯片,有的算的是带动的总产出,有的把同一块钱在产业链上下游重复计算了好几遍。不理解测算方法,这些数字除了制造焦虑或兴奋毫无用处。掌握 TAM/SAM/SOM 和两种反推法,你就能自己拆解任何一个市场数字。
二、TAM / SAM / SOM 三层
| 口径 | 全称 | 含义 | 决定因素 |
|---|---|---|---|
| TAM | Total Addressable Market,总潜在市场 | 假设 100% 渗透、无竞争约束时的全局规模 | 技术最终能触达的全部需求 |
| SAM | Serviceable Addressable Market,可服务市场 | 受产品形态、地域、行业限制,你实际能覆盖的部分 | 产品边界、目标客户、渠道 |
| SOM | Serviceable Obtainable Market,可获取市场 | 在现实竞争和时间内,一家公司真正能拿到的份额 | 竞争力、渗透率、执行 |
举例理解:「AI 企业软件」的 TAM 可能是全球所有企业软件支出(数万亿美元量级),但一家做 AI 客服的公司,它的 SAM 只是客服软件这块(数百亿量级),而考虑到已有巨头竞争、三年内现实能拿下的 SOM 可能只有其中几个百分点。把 TAM 当成公司的成长空间,是最常见的夸大方式。
三、两条自下而上的测算路径
大数字容易注水,可信的测算通常自下而上、且用两条独立路径交叉验证。
路径一:从算力供给反推。 这是 AI 硬件和基础设施市场最直接的算法:GPU/加速器出货量(张数)× 平均单价,得到芯片市场;再乘以经验系数(芯片通常占整机的一部分,整机又占数据中心投资的一部分)向上推到服务器、数据中心总投资;电力、光模块、封装等可按配套比例估算。这条路径的好处是锚定在相对可查的出货和价格上,难点是卡价波动大、且要避免把同一投资在芯片、整机、数据中心三层重复累加。
路径二:从终端需求反推。 对软件、服务和应用更适用:付费用户/企业数 × 平均每用户收入(ARPU,Average Revenue Per User),再乘以预期渗透率。例如某类 AI 工具的潜在企业数 × 年付费 × 采用比例。这条路径锚定真实付费意愿,能检验「算力热」到底有没有需求支撑。
两条路径给出的数字应当大体可对照:如果按算力算出的产能,需要远高于现实的付费需求才能消化,就说明存在过度投资 / 泡沫风险。这种交叉验证比引用任何单一报告都更有判断力。
四、几个必须守住的口径纪律
- 分清统计对象:硬件(芯片/服务器)、软件、服务(API/云)是三个不同的市场,规模和增速差别很大,混在一起谈会严重失真。
- 给区间和时点,不迷信精确值:单价、汇率、渗透率都在变,「2030 年 X 万亿」本质是情景假设而非事实。
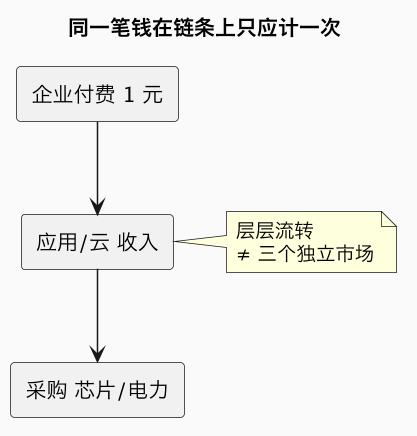
- 剔除重复计算:一块钱的企业 AI 支出,会成为应用收入、云收入、芯片收入层层流转,若把每层都算进「AI 市场」,会重复计好几倍。
- 区分「带动的总产出」和「AI 本身的收入」:很多巨型 TAM 算的是 AI 赋能后影响的经济总量,不是 AI 公司真正收到的钱。
- 区分存量替代和净新增:AI 很大一部分是替代原有软件、云、人力预算,而非凭空多出的市场。
五、为什么算力增长 ≠ 应用市场规模
最后澄清一个被普遍混淆的关系。这两年 GPU 出货和数据中心投资爆发式增长,很多人直接把它当作「AI 应用市场同样爆发」的证据,但两者之间隔着两道损耗:一是利用率——大量算力被囤积、空转或用于尚未产生收入的训练,资本开支并不立即对应收入;二是商业化时滞——先有基础设施投入,应用和付费需求往往滞后才接棒。
这意味着两种可能都存在:如果应用需求顺利接棒,前期算力投资会被逐步消化、形成正向循环;如果需求接不上,庞大的算力供给就会面临利用率下降和租金下跌,表现为基础设施市场虚高、应用市场落空。判断 AI 真实市场,要同时看供给投资和需求兑现的节奏,而不是只看其中一头。
常见误区
- 把 TAM 当成某家公司的空间:忽略了 SAM 的边界和 SOM 的现实竞争。
- 盲信报告里的精确大数:不追问口径、时点、是否重复计算。
- 把硬件、软件、服务市场混为一谈:三者规模和增长逻辑完全不同。
- 看到算力投资暴涨就推断应用市场同样大:忽视利用率和商业化时滞。
总结
AI 市场规模要用 TAM/SAM/SOM 三层口径澄清,再用「从算力出货反推」和「从用户 ARPU 反推」两条独立路径交叉验证;守住分清硬件软件服务、给区间、剔除重复计算的纪律,并记住算力投资要经过利用率和商业化两道关才等于真实应用市场——任何大数,拆开口径看才有意义。