AI 保险:在「定价、核保、理赔、反欺诈」四个环节重算风险
数据截止 2026-09。返回 AI 产业链总览。关联AI 金融、AI 客服、AI 网络安全、企业 AI 落地与按结果付费。
保险是一门把风险做成数据生意的行业:靠大数法则收集保单、用精算给风险定价、在核保与理赔环节控制「逆选择」和欺诈。AI 能更快读懂单据和影像、从海量理赔里识别骗保团伙、做出更细的定价,因此渗透深、场景多。但保险受强监管,定价可不可解释、会不会歧视、费率要不要审批,决定了 AI 能走多快。
先说结论
- 保险业本质是数据与精算生意,AI 深度嵌入核保、理赔、反欺诈、营销与客服。
- 反欺诈和单据/影像识别 ROI 最直接:图谱识别团伙骗赔、自动定损与 OCR 大幅减人工。
- 车险、健康险、寿险落地节奏不同:车险高频标准、最易自动化;寿险依赖长期数据与顾问。
- 可解释性与费率监管是硬约束:AI 定价可能引发歧视、逆选择和公平性质疑,不能只追求精度。
- 平安、众安、太保与海外 Lemonade、Shift Technology、传统再保并存;长期看 AI 会催生按行为/结果定价的新产品。
节点速览:技术 / 玩家 / 卡点 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 要素 | 要点 |
|---|---|
| 关键技术 | ① 核保单据 OCR/影像定损与风险评分(TRL-3~4)② 理赔反欺诈图谱与异常检测(TRL-3~4)③ 精细化定价、智能营销与 Agent 助手(TRL-3) |
| 主要玩家 | 中国:中国平安、众安在线、太保、人保、蚂蚁保;全球:Lemonade、Shift Technology、Tractable、传统险企/再保(慕尼黑再等) |
| 关键卡点 | 主卡点:B-监管 + 可解释 —— 费率审批、歧视/公平性(持续,高);次卡点:B-良率 —— 数据质量/逆选择(中) |
| 做到什么程度 | 反欺诈、定损与单据自动化规模落地,全流程 AI 定价仍受监管约束(TRL-3) |
| 后续预期 | 6 个月:理赔自动化与 AI 坐席/代理人助手放量(高);18 个月:多模态核保与反欺诈整合平台(中);36 个月:基于行为/物联数据的动态、按结果定价试水(低~中) |
一、保险价值链上的 AI
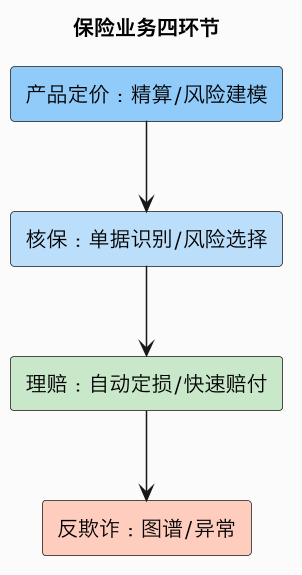
- 定价/精算:用更多变量细分风险、优化保费,但费率与公平性受监管。
- 核保:OCR 识别身份证、病历、财务单据,影像(如车险车辆、健康检查)辅助风险评估,加快承保。
- 理赔:车险拍照 AI 定损、医疗单据自动理算,简单案件「秒赔」。
- 反欺诈:用图网络发现虚假理赔团伙、用异常检测识别高风险案件。
二、为什么反欺诈与影像识别最先见效
保险业的漏损很大一块来自欺诈和人工理算。反欺诈系统把人、车、医院、账户、案件连成关系网络,识别单看正常、成环却可疑的团伙骗赔,直接挽回赔付损失;影像/OCR 则把定损和单据审核从人工经验转为自动流程,降本又缩短赔付时效。这两类问题数据多、边界清、收益可量化,因此成为险企投入最多、最早见 ROI 的 AI 场景(参见AI 金融)。
三、定价的诱惑与红线
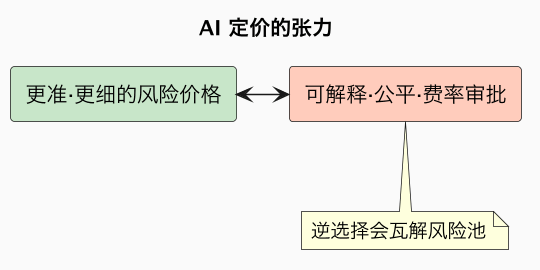
更细的数据理论上能让保费更贴近个人真实风险(如用车联网驾驶行为、可穿戴健康数据定价),提升精算公平。但它也触及红线:一是可解释性——拒保或涨价要说得清原因;二是歧视与公平——模型可能对特定地区、人群系统性不公;三是逆选择——定价过细可能让低风险人群退出、高风险聚集,瓦解风险池。因此保险费率需监管审批,AI 定价不能像互联网推荐那样黑箱、快速迭代。
四、分险种差异与玩家
- 车险:高频、标准化、数据量大,AI 定损/反欺诈/定价最先成熟。
- 健康险:依赖医疗数据和核保,受隐私与医疗体系约束,自动化推进中。
- 寿险:长周期、低频次,销售仍高度依赖代理人,AI 多做顾问助手与需求分析。
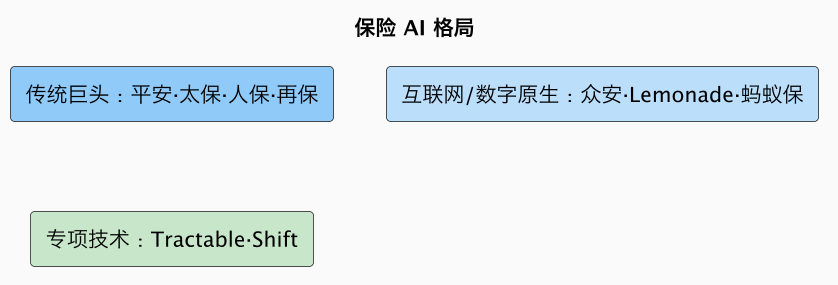
- 玩家:中国的中国平安(科技投入深厚)、众安在线(互联网保险)、太保/人保、蚂蚁保;全球的 Tractable(车险定损)、Shift Technology(反欺诈)、Lemonade(数字原生险企)以及传统再保公司。
五、长期:从卖保单到参与风险管理
AI + 物联网让保险有机会从事后赔付走向事前干预:监测驾驶行为提醒安全、结合健康数据促活减险、为企业预警风险,甚至出现按使用(UBI)、按结果付费的产品(见按结果付费)。但这些创新仍需在监管、数据授权和精算有效性之间取得平衡。
| 时间窗 | 判断 | 置信度 |
|---|---|---|
| 6 个月 | 理赔自动定损、单据识别与 AI 代理人/客服助手放量 | 高 |
| 18 个月 | 多模态核保与反欺诈平台整合,简单案件自动赔付率提升 | 中 |
| 36 个月 | 基于物联/行为数据的动态、按结果定价在监管沙盒中小范围落地 | 低~中 |
常见误区
- 以为 AI 保险就是更准地涨价。 核心价值还在降漏损、提时效与事前风险管理。
- 忽视定价的公平与可解释红线。 黑箱定价在强监管行业走不通。
- 用一个模型套所有险种。 车险、健康险、寿险的数据与销售逻辑差异很大。
总结
保险是把风险做成数据与精算的生意,AI 在定价、核保、理赔、反欺诈四环重算风险:影像定损和单据 OCR 让简单案件秒级处理,关系图谱与异常检测精准挖出骗赔团伙、直接挽回赔付,这两类 ROI 最直接;更细的个性化定价虽诱人,却受制于可解释性、费率审批、歧视与逆选择等监管红线,不能黑箱化。车险高频最易自动化、健康险受医疗数据约束、寿险仍靠代理人。平安、众安、太保与 Tractable、Shift、Lemonade 等分庭抗礼;长期看 AI 叠加物联网会让保险从事后赔付走向事前风险管理和按行为/结果定价——但一切创新都必须在精算有效、公平合规的前提下兑现。