国产 AI 芯片创业公司:寒武纪之后,谁能活过商业化深水区
最后更新:2026-09-28|数据截止 2026 年下半年:本文涉及的财务与 IPO 进展以公开披露为准——未上市公司的营收、亏损、估值多来自招股书、融资公告与媒体调查口径,未经审计的部分存在不确定性,本文一律用区间与量级表述。宏观出口管制背景见 美国对华 AI 芯片出口管制时间线。
本站已有 国产 AI 芯片公司实战盘点,那篇偏「产品落地全景」:每家公司有什么卡、跑在什么场景。本文换一个视角,聚焦商业化深水区:这批公司怎么赚钱、钱够不够烧、IPO 能不能接住估值、以及最现实的问题——谁能活过资本寒冬。
先说结论
- 窗口期是管制给的,生存线是现金流划的。 出口管制把英伟达高端卡的正规供给切薄(连带催生了 GPU 灰市与出口套利 这种扭曲业态),国产 AI 芯片创业公司拿到了一个「被动空出来的市场」。但窗口不等于利润——绝大多数第二梯队公司收入在数亿到十几亿元人民币量级,年研发投入却普遍在十亿元量级,烧钱速度远快于收入爬升,上市融资从「可选项」变成了「续命项」。
- 寒武纪是唯一的「已上岸样本」,它的盈利拐点验证的是政策市场,不是自由市场。 寒武纪上市后借智算中心与国产化集采订单实现收入跳升并走出亏损区间,但收入高度集中于政企与地方智算项目。它证明的是「国产替代逻辑能撑起一家上市公司」,尚未证明「产品竞争力能撑起一家全球芯片公司」。
- 第二梯队(燧原、壁仞、摩尔线程、沐曦、天数智芯等)正在集体挤 IPO 独木桥,路径分化明显。 有的押科创板硬科技叙事,有的转向港股 18C(特专科技公司上市规则,允许未盈利硬科技公司挂牌)。谁先敲钟,谁就拿到下一轮融资的定价权和品牌背书;掉队的将在一级市场估值倒挂中被并购或收缩。
- 软件栈是比流片更难翻的山。 硬件参数追平只是入场券,真正的差距在算子覆盖率、框架适配、集群稳定性和开发者习惯——这与 CUDA 护城河与迁移成本 的分析是同一件事的中国版本。客户为「能用」付的钱,远低于为「好用」付的钱。
- 最终活下来的大概率不是「最像英伟达」的,而是「最懂中国客户采购逻辑」的。 智算中心集采、互联网大厂定制、行业私有化部署是三种完全不同的生意,适配的现金流结构与软件要求各不相同。
一、群像速览:一张表看清第二梯队在什么位置
先把主要玩家摆到同一张桌上。数字一律用量级与区间,未上市公司数据以招股书与公开报道口径为准,不保证精确。
| 公司 | 成立 | 主力方向 | 商业化阶段 | 资本状态(公开口径) |
|---|---|---|---|---|
| 寒武纪 | 2016 | 云边端训练+推理 ASIC | 规模化收入,已走出亏损 | 已上市(科创板),市值随行情大幅波动 |
| 燧原科技 | 2018 | 云端训练/推理加速卡 | 智算中心批量出货,腾讯系深度绑定 | 科创板 IPO 进程中,累计融资数十亿元 |
| 壁仞科技 | 2019 | 通用 GPU(训练为主) | 产品发布强、放量受供应链制约 | 转向港股路径,曾创国内 AI 芯片融资纪录 |
| 摩尔线程 | 2020 | 全功能 GPU(图形+AI) | 消费+政企双线,收入爬坡中 | 科创板 IPO 推进,创始团队出自英伟达 |
| 沐曦 | 2020 | 训练+推理 GPU | 智算与行业客户导入期 | 科创板 IPO 进程中 |
| 天数智芯 | 2015(转型后) | 通用 GPU | 较早流片量产,收入体量偏小 | 上市筹备中,股权几经变更 |
这张表里有三个容易被「国产替代」叙事盖住的细节:
其一,成立时间集中在 2018-2020 年,意味着大家几乎同时进入「该交卷」的窗口。 芯片公司从成立到规模化收入通常要 7-10 年,这批公司现在集体站在「故事讲完、数字要兑现」的门槛上,IPO 拥挤不是巧合,是同一批资本到期退出压力的共振。
其二,没有一家靠纯市场化散单活着。 收入主力要么是政企智算中心集采,要么是绑定某一家大股东兼大客户(燧原与腾讯是典型)。这在 中国算力云格局 里能看到镜像:需求侧本身就高度集中于少数买家。
其三,估值与收入的倍数普遍高企。 一级市场给的估值对标的是「中国版英伟达」的终局想象,而当前收入撑的是「国产替代供应商」的现实。中间这段差值,就是资本寒冬里最危险的部分。
二、两条商业化路线:集采生意与大客户生意
国产 AI 芯片创业公司怎么赚钱,本质上只有两条主动脉,外加一条副业。
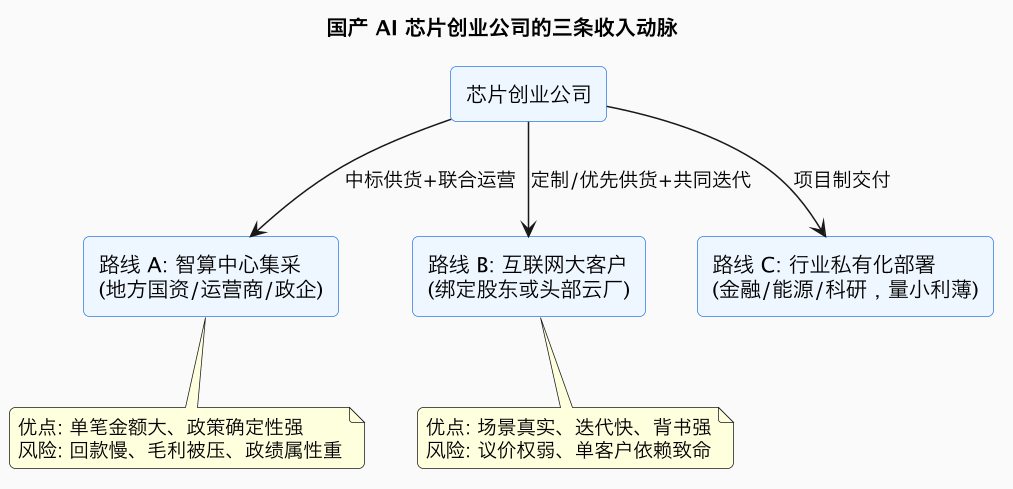
路线 A 是智算中心集采,也是寒武纪盈利拐点的主要推手。各地国资平台和运营商在建设智算中心时,国产化率常常是硬性或隐性要求,这为国产芯片提供了确定性最强的需求池。但这门生意的坑同样明显:招投标压毛利、回款周期长、部分智算中心建成后的真实利用率成疑——卡卖出去了,不等于算力被用了。芯片公司报表上的收入确认,与终端真实负载之间可能隔着一层「建成即闲置」的水分。
路线 B 是互联网大客户,典型如燧原绑定腾讯。大客户给的是最宝贵的东西:真实业务场景、快速迭代反馈、以及「被头部客户采用」的市场背书。代价是议价权几乎为零,且命运与单一客户的技术路线深度捆绑——客户自研芯片一旦成熟(几乎所有大厂都在做,见 云厂自研 ASIC 与新赢家),外部供应商的份额就会被优先挤压。
路线 C 是行业私有化部署,金融、能源、科研院所的国产替代项目。单价不低但量散、定制重,更像软件外包公司顺手卖硬件,很难撑起十亿级研发投入。
三条路线没有一条是「自由市场竞争胜出」的标准剧本。这不丢人——美国芯片业当年也吃过军方订单的奶——但它决定了估值逻辑:这批公司的现金流质量,更接近「政策驱动的项目制公司」,而不是「产品驱动的平台型公司」。资本寒冬里,前者估值压缩得远比后者狠。
三、软件栈:比流片更难翻的那座山
聊国产 AI 芯片,绕不开一个尴尬事实:硬件参数可以靠工程堆出来,软件生态只能靠时间和开发者数量熬出来。
一家芯片公司从流片成功到「客户敢把生产负载放上来」,中间隔着四道关卡:算子覆盖率(主流模型用到的算子是否都有高性能实现)、框架适配(PyTorch/飞桨等能否无痛切换)、集群稳定性(千卡万卡并行时通信库是否扛得住,这正是华为系在 华为 AI 芯片体系 里砸重金的地方)、以及最难量化的开发者习惯——工程师遇到问题搜不搜得到答案,社区有没有人帮你踩过坑。
CUDA 护城河与迁移成本 一文测算过,把一套成熟的 CUDA 训练栈迁到新平台,真实成本往往是硬件采购价差的数倍。这笔账放在国内同样成立:一家互联网公司采购国产卡,硬件上可能省下三成,但适配人力、性能调优、稳定性风险加起来,很容易把省下的钱吃回去。「能用」与「好用」之间的差距,最终都会以折扣的形式体现在售价和毛利上。
各家应对策略大致分三类:兼容派(尽量贴近 CUDA 编程模型,降低迁移成本,摩尔线程、沐曦走这条路)、自建派(从头立一套生态,话语权重但慢)、抱腿派(深度适配某个大框架或某个大客户的内部栈)。三条路都没有捷径,区别只在烧钱的速度和方向。这也是为什么一级市场开始把「软件团队规模」当成比「芯片峰值算力」更硬的尽调指标。
四、资本寒冬里的生存算术
把商业化路径和软件差距合在一起,就能算清这批公司的生存账。
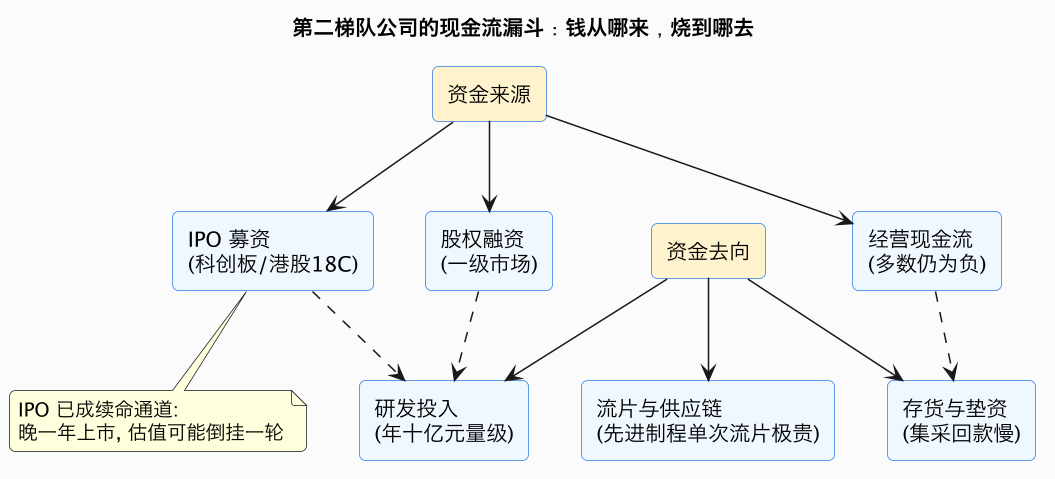
这张漏斗图解释了为什么 2025-2026 年出现国产 AI 芯片公司密集递表的现象:不是业绩到了自然成熟的收获期,而是资金消耗曲线逼到了必须打开公开市场的节点。 研发与流片是刚性支出,先进制程一次流片的成本以亿元计;经营现金流大多还是负数;一级市场在后继轮次上越来越谨慎,估值倒挂(新一轮估值低于上一轮)已从个案变成公开话题。IPO 成了几乎唯一的大额活水来源。
由此可以给出三条「谁能活下来」的判据:
- 有没有确定性收入锚。 已绑定头部大客户、或在智算中心集采里有稳定中标记录的公司,现金流可预测性远好于纯靠市场化散单的。
- 软件栈是否过了「客户敢上生产」的临界线。 这条线过不去,卖出去的卡就是一次性收入,没有复购和扩容。
- 供应链是否可持续。 先进制程代工、HBM(高带宽内存)获取都受管制与产能双重挤压(上游国产化进程见 半导体设备与国产化),能稳定拿到产能的公司等于多了一条命。
按这三条过筛,第二梯队会明显分层:有锚客户且 IPO 进度领先的,大概率上岸;产品发布声量大但放量迟迟不起的,将被迫收缩产品线或寻求并购;介于中间的,赌的是窗口期还能开多久。
五、判断:6/18/36 个月预期与置信度
| 变量 | 预期 | 时间窗 | 置信度 |
|---|---|---|---|
| 第二梯队 IPO 密集落地 | 3-5 家完成科创板/港股挂牌 | 6-18 个月 | 高 |
| 估值倒挂与一级市场出清 | 部分公司并购整合或收缩 | 6-18 个月 | 高 |
| 寒武纪盈利模式被复制 | 更多公司靠集采走出亏损 | 18-36 个月 | 中 |
| 软件栈追平「可用线」 | 头部 2-3 家达到生产级稳定 | 18-36 个月 | 中高 |
| 出现市场化(非政策驱动)盈利样本 | 至少一家靠产品力实现 | 36 个月以上 | 中低 |
- 未来 6 个月(高置信度):IPO 窗口继续拥挤,已递表公司加速推进;一级市场对未上市标的的估值谈判明显向资方倾斜。
- 未来 18 个月(中高置信度):首批挂牌公司接受二级市场检验,分化剧烈;没有上岸的公司里出现整合案例,智算中心集采向已上市、可审计的供应商集中。
- 未来 36 个月(中置信度):活下来的公司收敛到个位数;竞争焦点从「有没有卡」彻底转向「软件生态与集群稳定性」;华为系、云厂自研 ASIC 与独立创业公司三分国产算力供给的格局初步成形。
这一篇在知识体系里的位置
本文是 国产 AI 芯片公司实战盘点 的商业化侧姊妹篇:那篇回答「谁有什么产品」,本文回答「谁能赚到钱、谁能活下去」。向上接 美国对华 AI 芯片出口管制时间线(窗口期从何而来)与 GPU 灰市(管制扭曲出的另一极);横向咬合 CUDA 护城河(软件差距的本质)、云厂自研 ASIC(创业公司头顶的另一块天花板)、华为 AI 芯片体系(不在创业公司范畴内的最强对手);供应链底座见 半导体设备国产化。
总结
出口管制给了国产 AI 芯片创业公司一个被动空出的市场,但窗口期不等于生存权:寒武纪靠智算中心集采验证了「政策市场能养出上市公司」,而燧原、壁仞、摩尔线程、沐曦、天数智芯等第二梯队正在 IPO 独木桥上用融资续研发、用集采撑收入,真正的淘汰赛判据不是芯片参数,而是确定性收入锚、生产级软件栈和可持续供应链——未来三年活下来的将是个位数,且更可能是「最懂中国客户采购逻辑」的公司,而非「最像英伟达」的公司。