电子特种气体
一、一句话回答
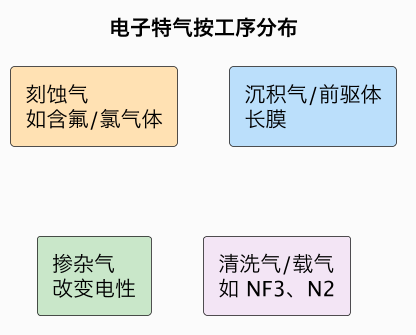
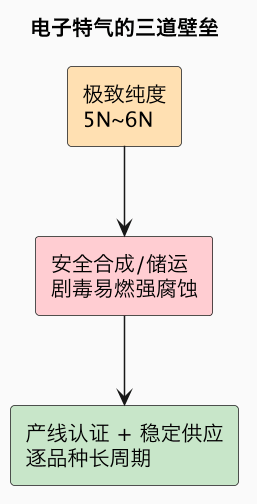
电子特种气体是芯片制造里无处不在的「工业空气」:刻蚀要用刻蚀气、薄膜沉积要用反应气/前驱体、掺杂要用掺杂气、腔体清洗要用清洗气,再加贯穿全程的载气和吹扫气。它是半导体材料中种类最多的一类(上百种),且对纯度极端苛刻——普遍要求 5N~6N(99.999%~99.9999%),痕量水分或金属杂质就可能报废整片晶圆,钢瓶处理、配气系统和长期稳定供应本身就是壁垒。高端特气长期由空气化工(Air Products)、林德(Linde)、大阳日酸(Taiyo Nippon Sanso)、液化空气(Air Liquide)等主导;中国在大宗气体和常用特气上已规模突破,但部分高难品种和关键前驱体仍在爬坡。因为几乎每道工序都用气,它是断供影响面最广的隐形材料之一。
为什么单独讲电子特气。芯片前道几乎是在「受控气体环境」里完成的:等离子体靠气体产生、膜靠气体反应长出、杂质靠气体掺入。它单项金额不一定高,却像空气一样缺不得,品种又极多,是材料自主化里最需要「逐个品种啃」的领域。
二、为什么壁垒在「纯」和「稳」
| 环节 | 难点 |
|---|---|
| 纯度 | 5N~6N,痕量 H₂O/O₂/金属即致命 |
| 稳定 | 批次一致性、连续供应不能波动 |
| 输送 | 超高纯管路、阀门、钢瓶内壁处理 |
| 认证 | 晶圆厂逐品种长周期验证 |
| 合成 | 部分气体剧毒、易燃、强腐蚀,工艺难 |
理解电子特气要抓住「杂质的放大器效应」:气体直接接触晶圆表面,极微量杂质会被带进每一层,因此纯度和供应稳定性的重要性甚至高于价格。一些气体(如某些含氟、含氯、自燃前驱体)还涉及极高的安全和储运门槛,能稳定量产的厂家很少。
三、竞争格局:国际气体巨头与本土突围
- 国际主导:空气化工、林德、液化空气、大阳日酸等凭借气体合成、纯化和现场制气/供气的全谱系能力,长期供应高端品种。
- 大宗先行:电子大宗气体(超高纯氮、氧、氩、氢、氦)和部分常用特气国产化率较高。
- 品种攻坚:NF3、WF6、含氟刻蚀气、部分前驱体等高附加值品种,本土企业(如华特气体、金宏气体、南大光电、昊华科技、中船特气等)陆续突破并导入产线,但品类全覆盖仍需时间。
电子特气国产化最典型的特征是「品种逐个点亮」——不是一次性替代,而是几十上百种气体逐一通过验证,本土晶圆厂扩产为这一过程提供了窗口。
节点速览:技术 / 玩家 / 成熟度 / 预期
数据截止 2026-09。标尺说明见 AI 产业链总览。
| 象限 | 要点 |
|---|---|
| 关键技术 | ① 高纯合成与纯化(TRL-4)② 超高纯输送/现场供气(TRL-4~5)③ 高难前驱体/特气(TRL-2~4,分品种) |
| 主要玩家 | 全球:Air Products/Linde/Air Liquide/大阳日酸;中国:华特、金宏、中船特气、昊华、南大光电 |
| 做到什么程度 | 大宗与常用特气国产可用,高端品种逐个突破、覆盖不全 |
| 后续预期 | 6 个月:更多品种导入本土产线(高);18 个月:常用特气国产化率继续升(中);36 个月:高难前驱体缩小差距(低~中) |
常见误区
- 以为气体是便宜辅料:高纯特气技术和安全门槛高,断供影响面极大。
- 只看单一品种:特气是上百种的组合,自主化要逐品种推进。
- 认为能合成就等于能量产供货:纯化、输送、批次稳定和认证才是关键。
- 忽视安全壁垒:剧毒、自燃、强腐蚀气体的稳定量产本身极难。
总结
电子特种气体是贯穿刻蚀、沉积、掺杂、清洗的「工业空气」,以品种繁多和 5N~6N 的极致纯度著称,壁垒在纯化、安全储运、产线认证与稳定供应;高端品种由国际气体巨头主导,中国大宗与常用特气已突破、正逐个品种点亮高难品类——它提醒我们,材料卡脖子往往不是某一种东西,而是一整份需要逐项补齐的清单。